| 序号 | 发票信息内容 | 说明 |
|---|---|---|
| 1 | 发票代码 | 发票的唯一标识码,用于查询和验证发票的真伪 |
| 2 | 发票号码 | 发票的唯一编号,与发票代码配合使用 |
| 3 | 开票日期 | 发票开具的日期,用于确定发票的有效期 |
| 4 | 开票单位名称 | 开具发票的单位名称,即销售方或服务提供方的名称 |
| 5 | 开票单位纳税人识别号 | 开票单位的纳税人识别号,用于税收管理 |
| 6 | 购买方名称 | 购买方或受票方的名称,即购买商品或接受服务的单位或个人 |
| 7 | 购买方纳税人识别号 | 购买方的纳税人识别号,用于税收管理 |
| 8 | 商品或服务名称 | 销售商品或提供服务的具体名称 |
| 9 | 规格型号 | 商品或服务的规格型号,用于区分不同产品或服务 |
| 10 | 单位 | 商品或服务的计量单位,如件、个、吨等 |
| 11 | 数量 | 商品或服务的数量,用于计算金额 |
| 12 | 单价 | 商品或服务的单价,即每个单位的价格 |
| 13 | 金额 | 商品或服务的总金额,即数量乘以单价 |
| 14 | 税率 | 税率,用于计算应纳税额 |
| 15 | 税额 | 税额,即金额乘以税率 |
| 16 | 价税合计 | 价税合计,即金额加上税额 |
| 17 | 开票人姓名 | 开具发票的人员姓名 |
| 18 | 开票人身份证号码 | 开具发票的人员身份证号码 |
| 19 | 复核人姓名 | 复核发票的人员姓名 |
| 20 | 复核人身份证号码 | 复核发票的人员身份证号码 |
| 21 | 收款人姓名 | 收款人的姓名,即购买方或受票方的收款人 |
| 22 | 收款人身份证号码 | 收款人的身份证号码 |
| 23 | 开票单位地址电话 | 开票单位的地址和联系电话 |
| 24 | 购买方地址电话 | 购买方的地址和联系电话 |
| 25 | 附件 | 发票附件,如合同、订单等 |
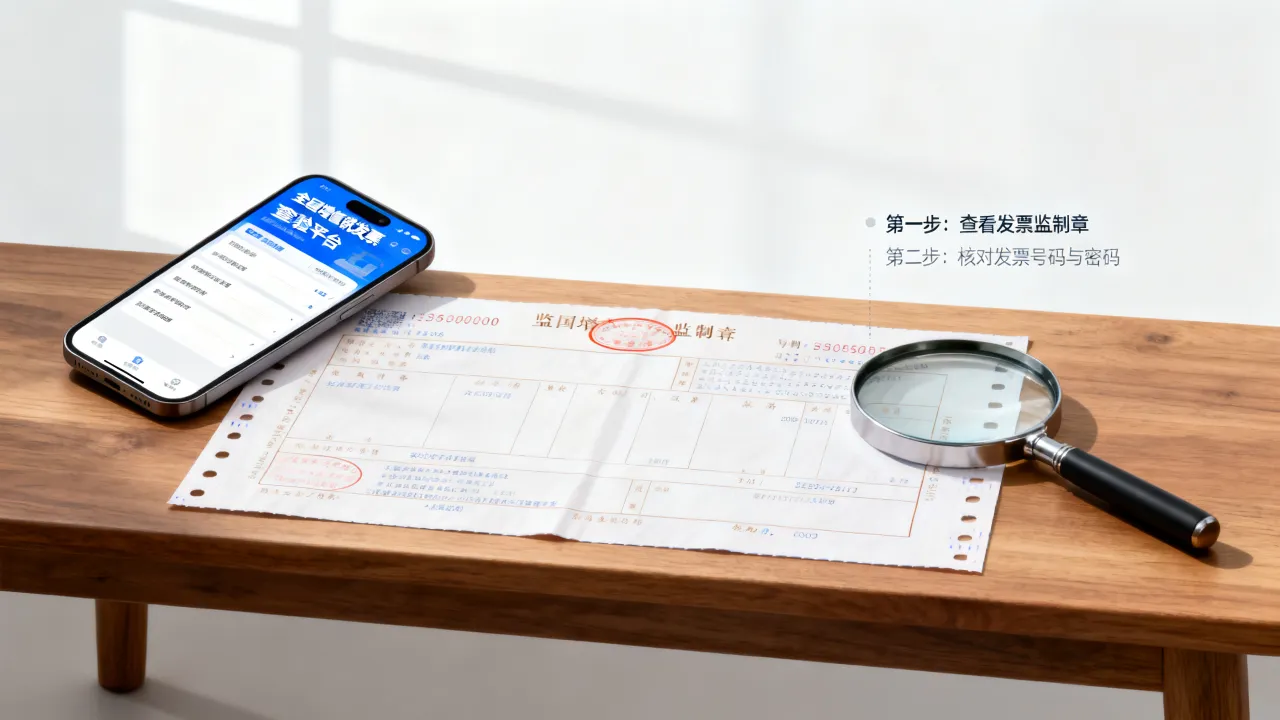
发票信息是企业在经营活动中必须遵守的法律法规要求,具有以下重要作用:

税收管理:发票是税务机关进行税收征管的重要依据,通过发票可以了解企业的经营状况,确保税收的合规性。
财务核算:发票是企业财务核算的基础,通过发票可以记录企业的收入、支出和成本,为企业的财务报表提供依据。
交易凭证:发票是买卖双方交易的凭证,具有法律效力,可以证明交易的真实性和合法性。

风险控制:发票可以帮助企业识别和控制风险,如发票的真伪、金额、税率等,确保企业的合法权益。
FAQs:
发票代码和发票号码有什么区别? 答:发票代码是发票的唯一标识码,用于查询和验证发票的真伪;发票号码是发票的唯一编号,与发票代码配合使用,用于确定发票的具体信息。

发票上的税率是如何确定的? 答:发票上的税率是根据商品或服务的性质和税法规定确定的,不同商品或服务可能适用不同的税率,企业在开具发票时需按照规定税率填写。
国内详细文献权威来源:
- 《中华人民共和国发票管理办法》
- 《中华人民共和国税收征收管理法》
- 《中华人民共和国增值税暂行条例》
- 《中华人民共和国企业所得税法》
- 《中华人民共和国个人所得税法》