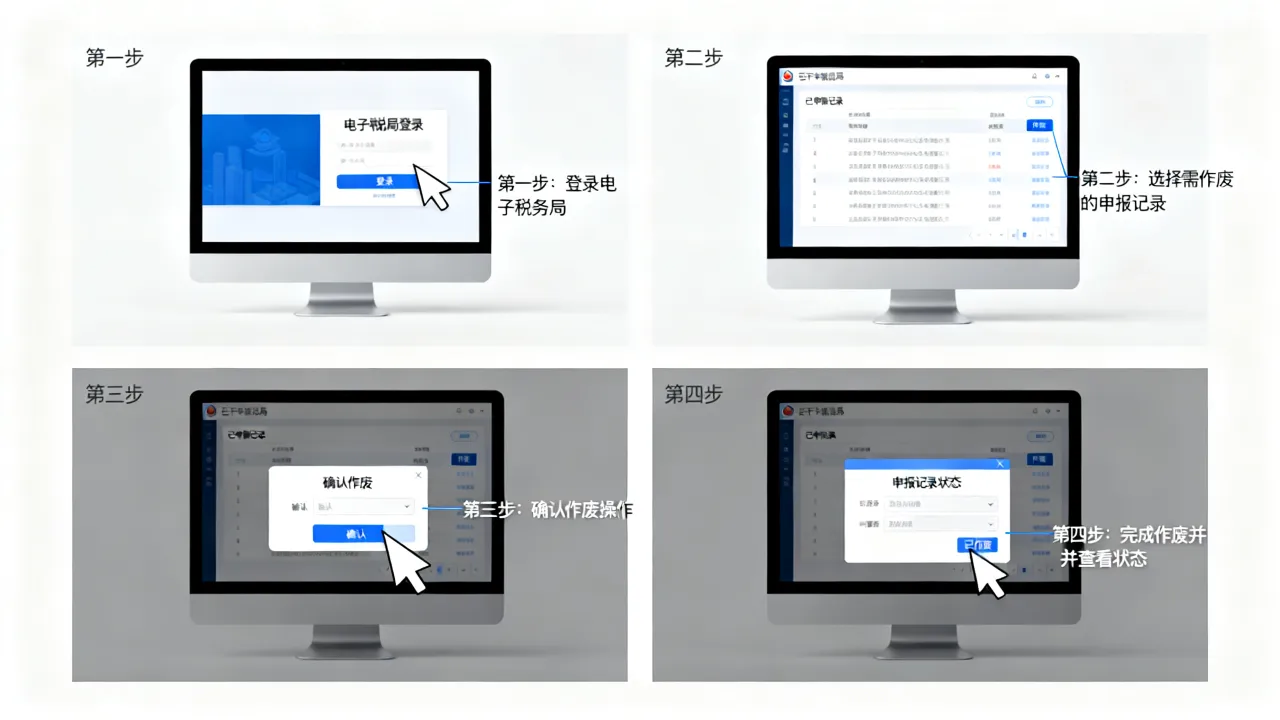
税务注销是企业在终止经营后必须完成的一项重要手续,以下是进行税务注销所需准备的一些资料,这些资料旨在确保注销过程的顺利进行。

税务注销所需资料
| 序号 | 资料名称 | 说明 |
|---|---|---|
| 1 | 企业营业执照正副本 | 证明企业合法成立的有效文件 |
| 2 | 法定代表人身份证复印件 | 证明法定代表人身份的有效证件 |
| 3 | 营业执照注销申请表 | 由税务机关提供的正式申请表格 |
| 4 | 企业税务登记证正副本 | 证明企业已在税务机关完成税务登记 |
| 5 | 税务登记证注销申请表 | 由税务机关提供的正式申请表格 |
| 6 | 税务登记机关出具的《税务登记证注销通知书》 | 证明税务登记已注销的官方文件 |
| 7 | 税务登记机关出具的《发票领购簿》注销证明 | 证明企业已不再领购发票的官方文件 |
| 8 | 税务登记机关出具的《增值税一般纳税人资格认定证书》注销证明 | 证明企业不再具有增值税一般纳税人资格的官方文件 |
| 9 | 税务登记机关出具的《出口退税登记证》注销证明 | 证明企业不再具有出口退税资格的官方文件 |
| 10 | 税务登记机关出具的《印花税完税证明》 | 证明企业已缴纳印花税的官方文件 |
| 11 | 税务登记机关出具的《企业所得税年度纳税申报表》 | 证明企业已完成企业所得税年度纳税申报的官方文件 |
| 12 | 税务登记机关出具的《增值税纳税申报表》 | 证明企业已完成增值税纳税申报的官方文件 |
| 13 | 税务登记机关出具的《营业税纳税申报表》 | 证明企业已完成营业税纳税申报的官方文件 |
| 14 | 税务登记机关出具的《其他税种纳税申报表》 | 证明企业已完成其他税种纳税申报的官方文件 |
| 15 | 税务登记机关出具的《企业所得税汇算清缴报告》 | 证明企业已完成企业所得税汇算清缴的官方文件 |
| 16 | 税务登记机关出具的《增值税专用发票使用情况报告》 | 证明企业已按规定使用增值税专用发票的官方文件 |
| 17 | 税务登记机关出具的《其他税种使用情况报告》 | 证明企业已按规定使用其他税种的官方文件 |
| 18 | 税务登记机关出具的《税收违法违章记录》 | 证明企业无税收违法违章记录的官方文件 |
| 19 | 税务登记机关出具的《税务行政处罚决定书》 | 证明企业无税务行政处罚记录的官方文件 |
| 20 | 税务登记机关出具的《税务稽查报告》 | 证明企业无税务稽查问题的官方文件 |
FAQs
Q1:税务注销过程中,如果企业存在未缴清的税款,该如何处理?
A1: 企业在税务注销过程中,如存在未缴清的税款,应先到税务机关缴纳相关税款,待税款缴纳完毕后,方可申请税务注销,税务机关会对企业的纳税情况进行审核,确保所有税款都已结清。

Q2:税务注销完成后,企业是否还需要继续申报纳税?
A2: 税务注销完成后,企业不再需要继续申报纳税,企业应在税务注销之日起,停止所有纳税申报行为,但需要注意的是,企业在税务注销后,如需重新开业,需重新进行税务登记。

文献权威来源
《中华人民共和国税收征收管理法》、《中华人民共和国企业所得税法》、《中华人民共和国增值税暂行条例》、《中华人民共和国营业税暂行条例》、《中华人民共和国印花税暂行条例》等。