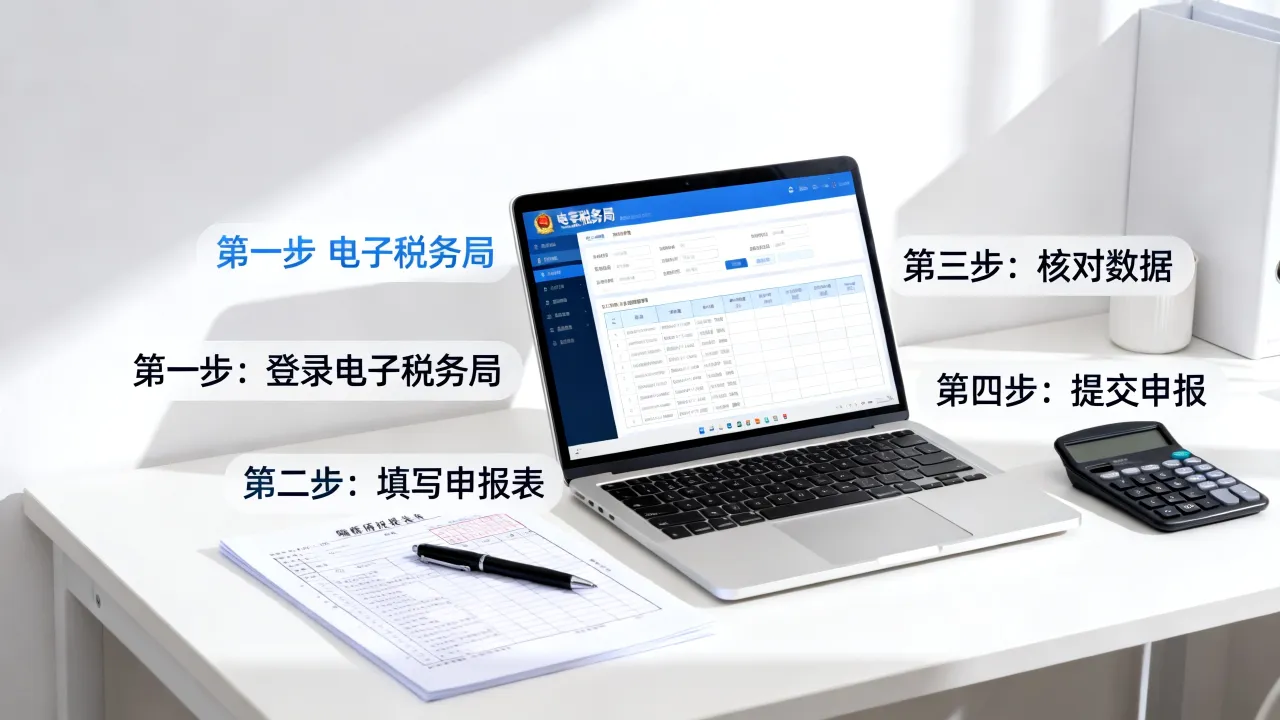
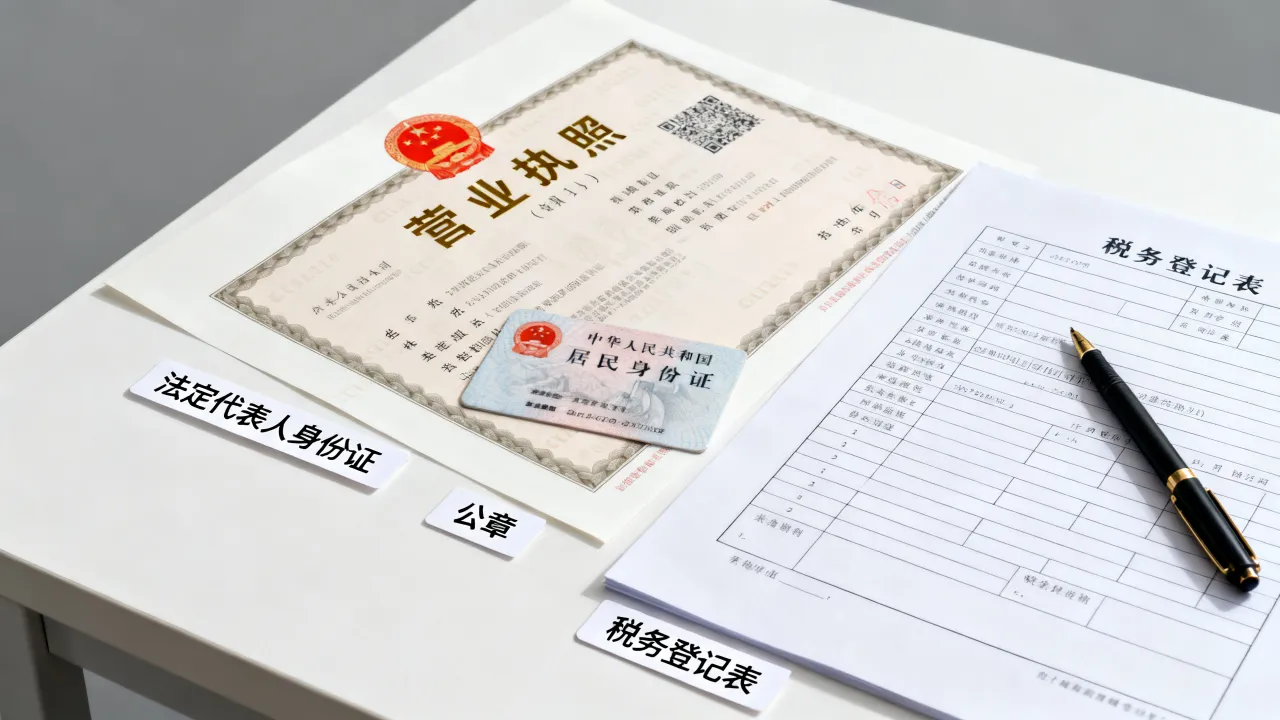
国税注销,是指企业在完成税务登记后,因各种原因需要终止经营活动,向国家税务局申请办理注销税务登记,以下是一份详细的国税注销所需资料清单,供您参考。

| 序号 | 资料名称 | 说明 |
|---|---|---|
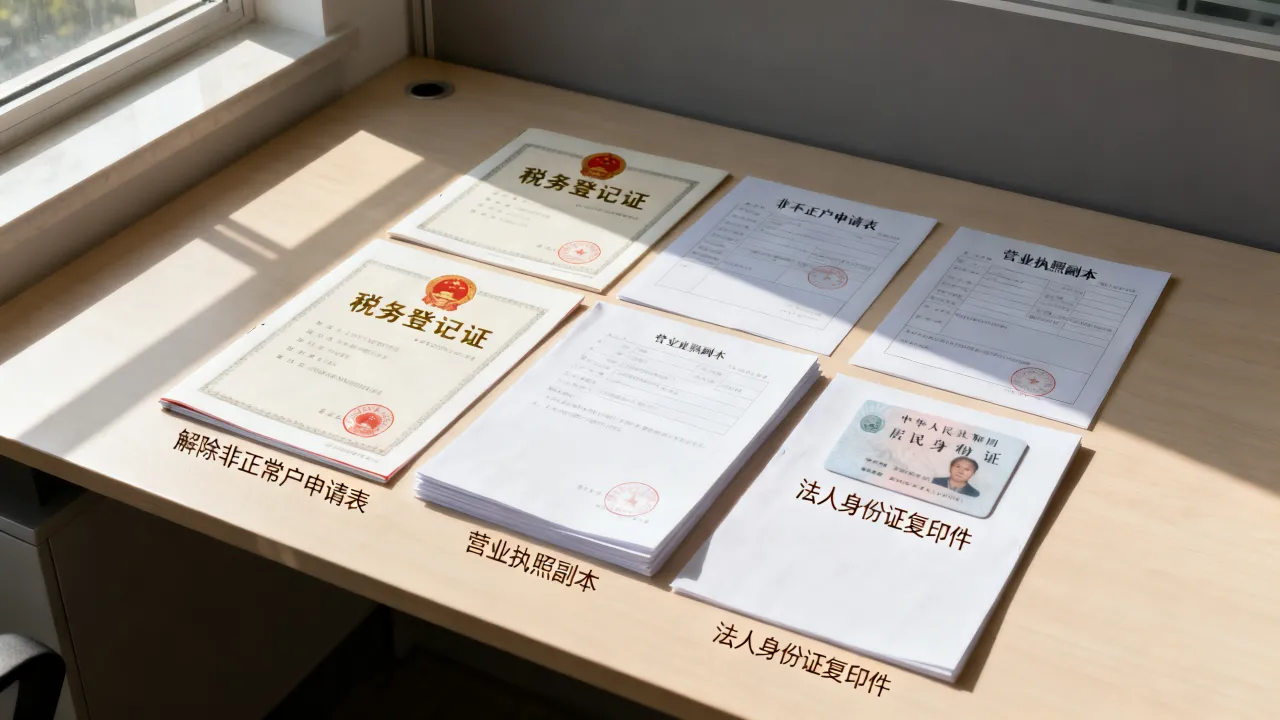
| 1 | 企业法人营业执照正副本 | 证明企业合法成立的有效证件 |
| 2 | 税务登记证正副本 | 证明企业已进行税务登记的有效证件 |
| 3 | 组织机构代码证正副本 | 证明企业已进行组织机构代码登记的有效证件 |
| 4 | 营业执照注销登记申请书 | 企业填写并签字盖章的申请书,说明注销原因 |
| 5 | 法定代表人身份证明 | 法定代表人的身份证复印件,并加盖公章 |
| 6 | 法定代表人授权委托书 | 如法定代表人不能亲自办理,需提供授权委托书及代理人身份证复印件 |
| 7 | 企业财务报表 | 包括资产负债表、利润表、现金流量表等,证明企业财务状况 |
| 8 | 税务申报表及缴税凭证 | 证明企业已按规定申报纳税及缴纳税款 |
| 9 | 税收违法违章处理决定书 | 如有,提供相关处理决定书 |
| 10 | 企业资产清算报告 | 如有,提供企业资产清算报告 |
| 11 | 企业清算报告 | 如有,提供企业清算报告 |
| 12 | 企业注销公告 | 如有,提供企业注销公告 |
| 13 | 其他相关证明材料 | 根据具体情况,可能需要提供其他相关证明材料 |
资料仅供参考,具体所需资料可能因地区、行业和企业性质的不同而有所差异,在办理国税注销时,请务必咨询当地税务局或专业税务顾问。
FAQs:

企业在办理国税注销时,是否需要缴纳罚款? 解答:一般情况下,企业在办理国税注销时,只需按照规定缴纳相关费用,如印花税、手续费等,无需缴纳罚款,但如果企业存在未申报、欠税等违法行为,可能需要缴纳相应的罚款。
企业在办理国税注销后,是否还需要继续履行税务申报义务? 解答:企业在办理国税注销后,不再具有纳税人资格,无需继续履行税务申报义务,但企业仍需按照规定,将注销情况告知相关税务部门,并配合税务部门进行税务清算。

国内详细文献权威来源:
- 《中华人民共和国税收征收管理法》
- 《中华人民共和国企业所得税法》
- 《中华人民共和国增值税暂行条例》
- 《中华人民共和国营业税暂行条例》
- 《中华人民共和国个人所得税法》
- 《中华人民共和国城市维护建设税暂行条例》
- 《中华人民共和国教育费附加征收管理办法》
- 《中华人民共和国地方教育附加征收管理办法》
- 《中华人民共和国资源税暂行条例》
- 《中华人民共和国印花税暂行条例》