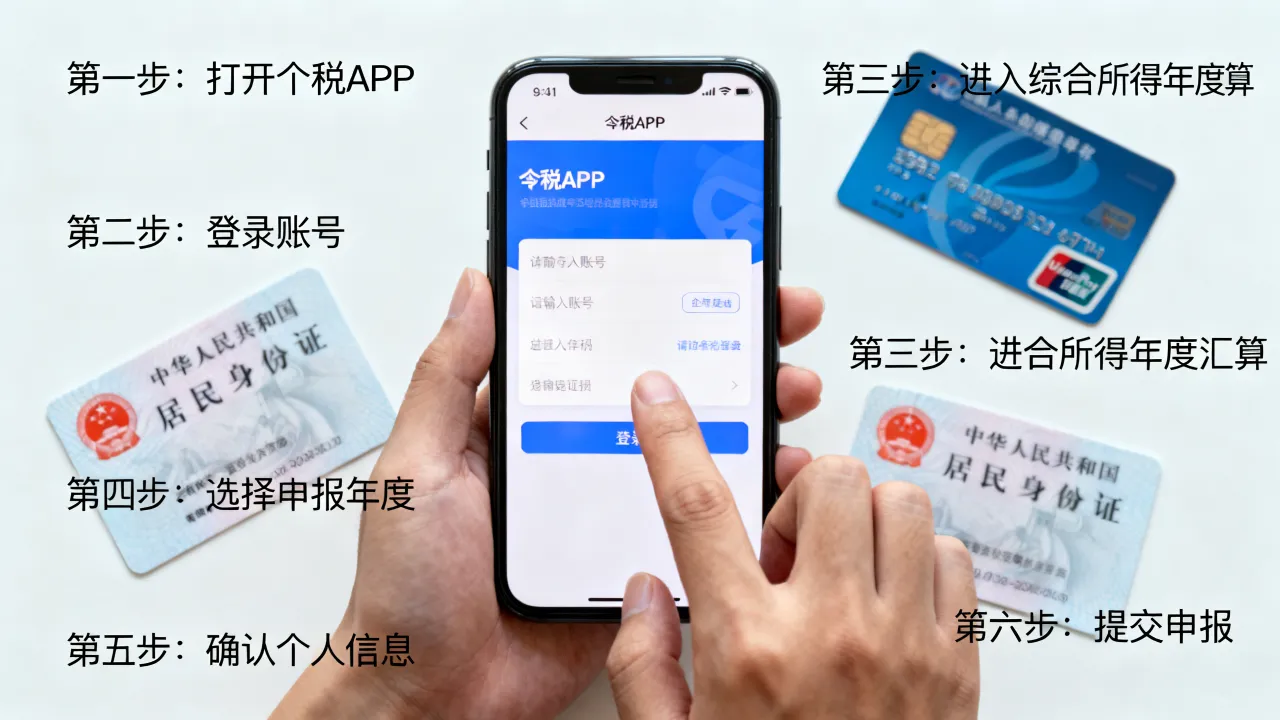
个人所得税扣除的核心在于准确计算综合所得的应纳税所得额,即通过基本减除费用、专项扣除、专项附加扣除以及其他法定扣除项目,从个人收入中减除必要的成本和生活费用,从而实现税负的公平与优化,对于纳税人而言,掌握并充分利用各项扣除政策,是在合法合规的前提下降低税负、增加实际可支配收入的最有效途径,这不仅是财务规划的一部分,更是国家利用税收杠杆调节收入分配、保障民生的重要体现。

基本减除费用:税收的起征点
在个税扣除体系中,最为基础的是基本减除费用,也就是大众俗称的“起征点”,根据现行《中华人民共和国个人所得税法》,居民个人的综合所得,以每一纳税年度的收入额减除费用六万元以及专项扣除、专项附加扣除和其他扣除后的余额,为应纳税所得额,这意味着,无论纳税人身处何种行业或职位,每年都享有6万元的定额扣除,平摊到每月即为5000元,这是保障纳税人基本生活需求的底线,也是计算个税的第一道减除工序。
专项扣除:法定保障的五险一金
紧随基本减除费用之后的是“专项扣除”,这部分扣除并非纳税人自行决定,而是按照国家规定的范围和标准缴纳的“三险一金”,即基本养老保险、基本医疗保险、失业保险等社会保险费和住房公积金,这部分金额由单位和个人共同缴纳,但个人缴纳的部分可以在税前全额扣除,若纳税人每月个人缴纳的公积金和社保合计为2000元,那么这2000元将直接从应税收入中减除,专项扣除体现了国家对劳动者社会保障权益的强制性保护,是税前扣除的重要组成部分。
专项附加扣除:精准减负的核心政策
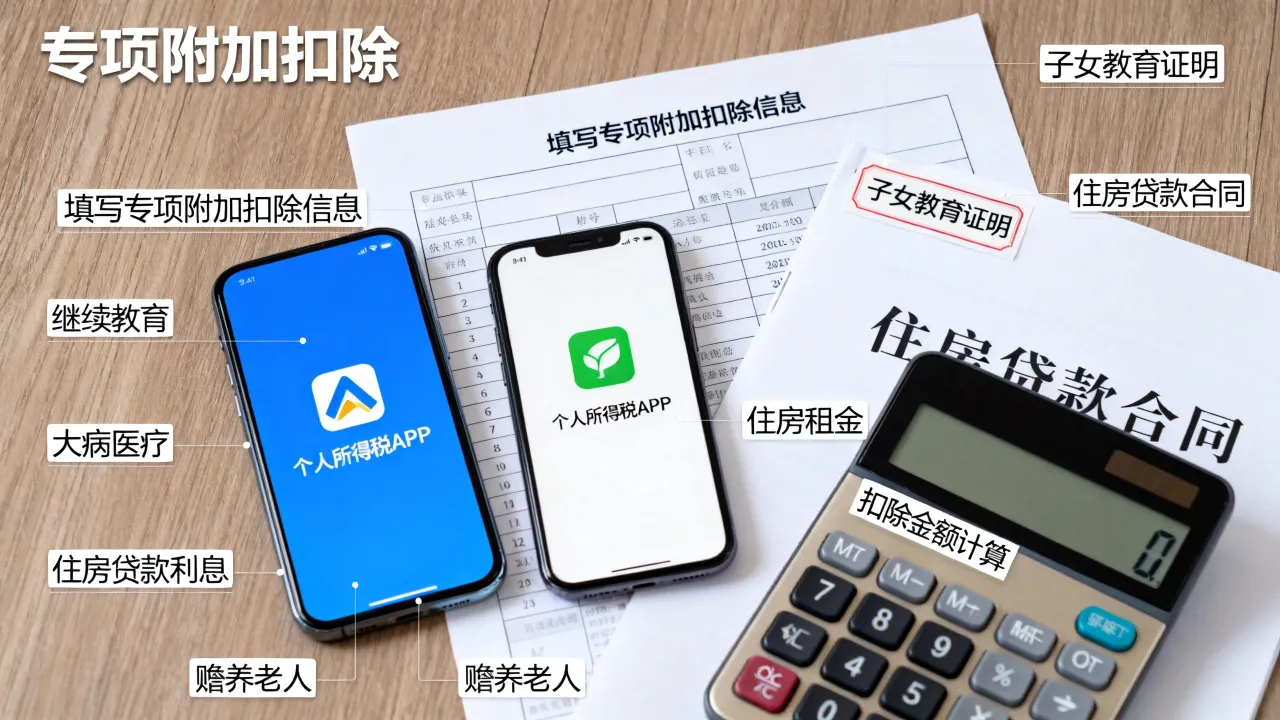
专项附加扣除是近年来个税改革的最大亮点,也是纳税人最需要重点关注的领域,它针对教育、医疗、住房、养老等民生重点领域,设立了七项具体的扣除标准,纳税人只要符合相关条件,即可在申报时享受相应的税前扣除。

- 子女教育: 纳税人的子女接受全日制学历教育的相关支出,按照每个子女每月2000元的标准定额扣除,这涵盖了从幼儿园到博士研究生的各个阶段,父母双方可分别按50%扣除,也可由一方全额扣除,体现了国家对家庭教育投入的支持。
- 3岁以下婴幼儿照护: 针对婴幼儿照护负担,政策规定婴幼儿照护支出按照每个子女每月2000元的标准定额扣除,这一政策有效缓解了年轻家庭在育儿初期的经济压力。
- 赡养老人: 纳税人赡养一位及以上被赡养人(指年满60岁的父母,以及子女均已去世的年满60岁的祖父母、外祖父母)的赡养老人支出,统一按照标准定额扣除,纳税人是独生子女的,按照每月3000元的标准定额扣除;非独生子女的,由其与兄弟姐妹分摊每月3000元的扣除额度,每人分摊的额度不能超过每月1500元,这一设计兼顾了家庭结构的差异,强化了子女赡养老人的责任与义务。
- 住房贷款利息: 纳税人本人或配偶使用商业银行或住房公积金个人住房贷款为本人或其配偶购买中国境内住房,发生的首套住房贷款利息支出,在实际发生贷款利息的年度,按照每月1000元的标准定额扣除,扣除期限最长不超过240个月,夫妻双方可选择由其中一方扣除,这有力支持了刚需群体的购房需求。
- 住房租金: 纳税人在主要工作城市没有自有住房而发生的住房租金支出,可以按照标准定额扣除,根据城市类型(直辖市、省会城市、计划单列市以及国务院确定的其他城市 vs 其他城市),扣除标准分别为每月1500元、1100元或800元,需注意,住房贷款利息与住房租金扣除不可同时享受。
- 继续教育: 学历(学位)继续教育期间,按照每月400元定额扣除;职业资格继续教育,在取得相关证书的当年,按照3600元定额扣除,这鼓励了个人提升职业技能和学历水平。
- 大病医疗: 在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担累计超过15000元的部分,由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除,这是应对因病致贫风险的重要税收屏障。
全年一次性奖金的计税策略:专业节税方案
除了上述常规扣除外,对于取得全年一次性奖金(如年终奖)的纳税人,还存在一个专业的节税决策点,根据政策延续,居民个人取得全年一次性奖金,在2027年底前,可选择不并入当年综合所得,单独计算纳税,也可以选择并入当年综合所得计算纳税。
这就需要纳税人具备独立的税务筹划意识,通常情况下,当纳税人平时收入较低,扣除额度利用不充分时,将年终奖并入综合所得可能更有利,因为可以充分利用各项扣除额降低整体税负,反之,如果平时收入较高,适用的边际税率较高,将年终奖单独计税往往能避免“税率跳档”,从而降低整体税负,纳税人应通过“个人所得税”APP中的计税比较功能,测算两种方式下的应纳税额,选择税负最低的一种方案。
实操申报与合规管理
了解扣除政策后,关键在于准确申报,纳税人应下载“个人所得税”APP,在“专项附加扣除填报”模块中如实填写信息,对于夫妻双方共享的扣除项目(如子女教育、住房贷款利息),务必沟通好扣除比例,避免重复扣除导致税务风险,随着个人职业发展和家庭结构变化(如结婚、生子、买房),应及时更新扣除信息,确保税收优惠应享尽享。
相关问答模块

问题1:我同时有住房贷款利息和住房租金支出,可以同时享受这两项专项附加扣除吗?
解答: 不可以,根据政策规定,纳税人及其配偶在纳税人主要工作城市有自有住房的,不得扣除住房租金支出,对于住房贷款利息和住房租金,纳税人只能选择其中一项进行扣除,如果您在主要工作城市已经购房并发生了首套住房贷款利息支出,那么您只能申报住房贷款利息扣除;如果您在主要工作城市没有自有住房而是租房居住,那么您可以申报住房租金扣除,但不能申报住房贷款利息扣除。
问题2:专项附加扣除信息填报错误了怎么办?会影响信用吗?
解答: 如果发现填报错误,纳税人应立即通过“个人所得税”APP进行修改或作废处理,如果是在当年度内发现,可以直接在APP中找到相应的扣除记录进行更正,如果已经跨年度且完成了汇算清缴,可能需要更正申报年度的汇算清缴数据,只要纳税人并非故意虚假填报以偷逃税款,及时的更正通常不会影响个人纳税信用,但如果是长期恶意虚报,经税务机关查实后,不仅会被追缴税款和滞纳金,还会被记入个人纳税信用档案,影响个人信用。
希望以上关于个税扣除的详细解读能帮助您更清晰地理解政策,合理规划家庭税务,如果您在具体操作中遇到疑难问题,或者有独特的节税经验,欢迎在评论区留言分享,让我们共同探讨。