个人所得税零申报是纳税人合规管理中的重要环节,并非意味着“不纳税”或“不申报”,而是指在纳税义务期内,纳税人取得的收入未达到起征点或实际收入为零,按照税法规定向税务机关进行“应纳税额为零”的申报行为,正确进行个税零申报,既能避免税务风险,又能维护良好的纳税信用等级,核心在于明确申报主体、区分申报情形并掌握通过“自然人电子税务局”的标准化操作流程,同时需警惕长期虚假零申报带来的稽查风险。

明确个税零申报的适用情形是合规操作的前提,并非所有没有收入的情况都需要进行零申报,必须根据纳税人的身份和所得类型进行精准判断,对于取得工资薪金的上班族,如果某月收入未达到5000元的减除费用标准,或者处于休假期间无收入,扣缴义务人(即企业)仍需在个税APP端为其进行“全员全额扣缴申报”,填报收入为0,系统自动计算应纳税额为0,这属于正常的零申报,对于个体工商户和个人独资企业的投资者,如果在季度或年度内没有任何经营活动,未取得经营所得,同样需要向税务机关申报经营情况,填报收入总额为0,需要特别注意的是,自由职业者如果未取得劳务报酬所得,通常不需要主动进行零申报,因为劳务报酬是以支付方代扣代缴为主,但在年度汇算清缴时,若全年无收入,建议确认申报状态以确保数据闭环。
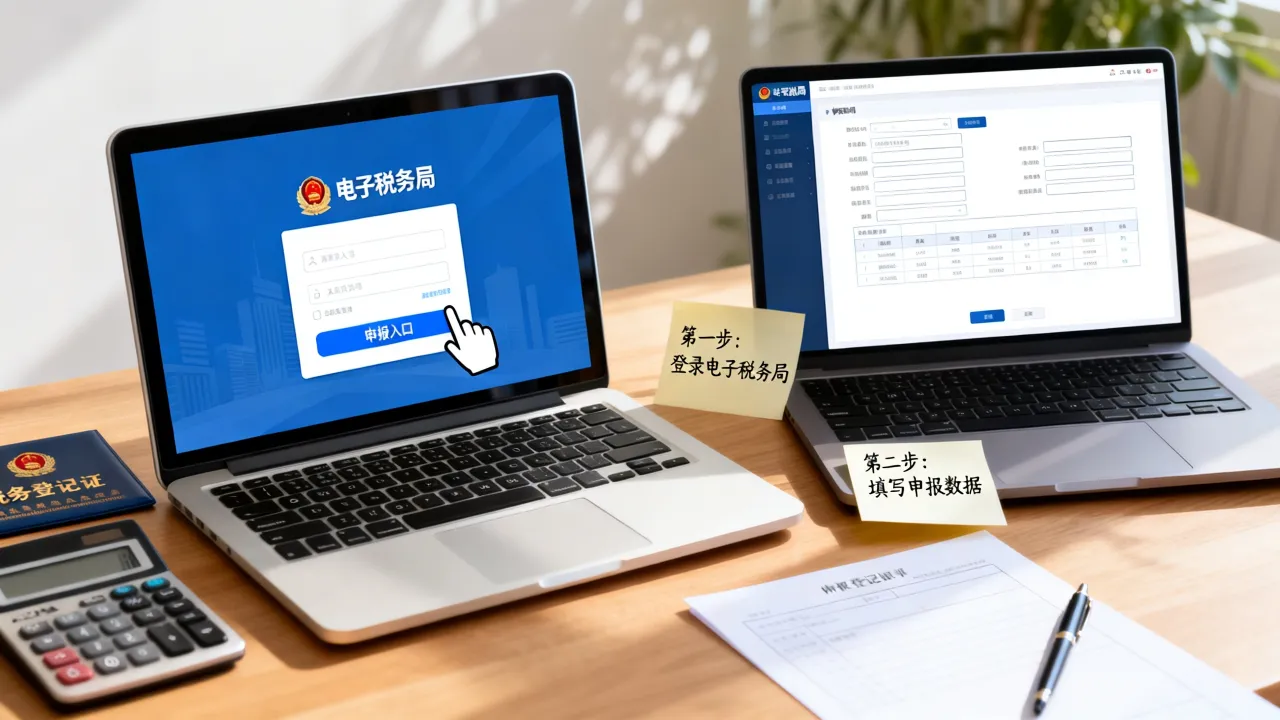
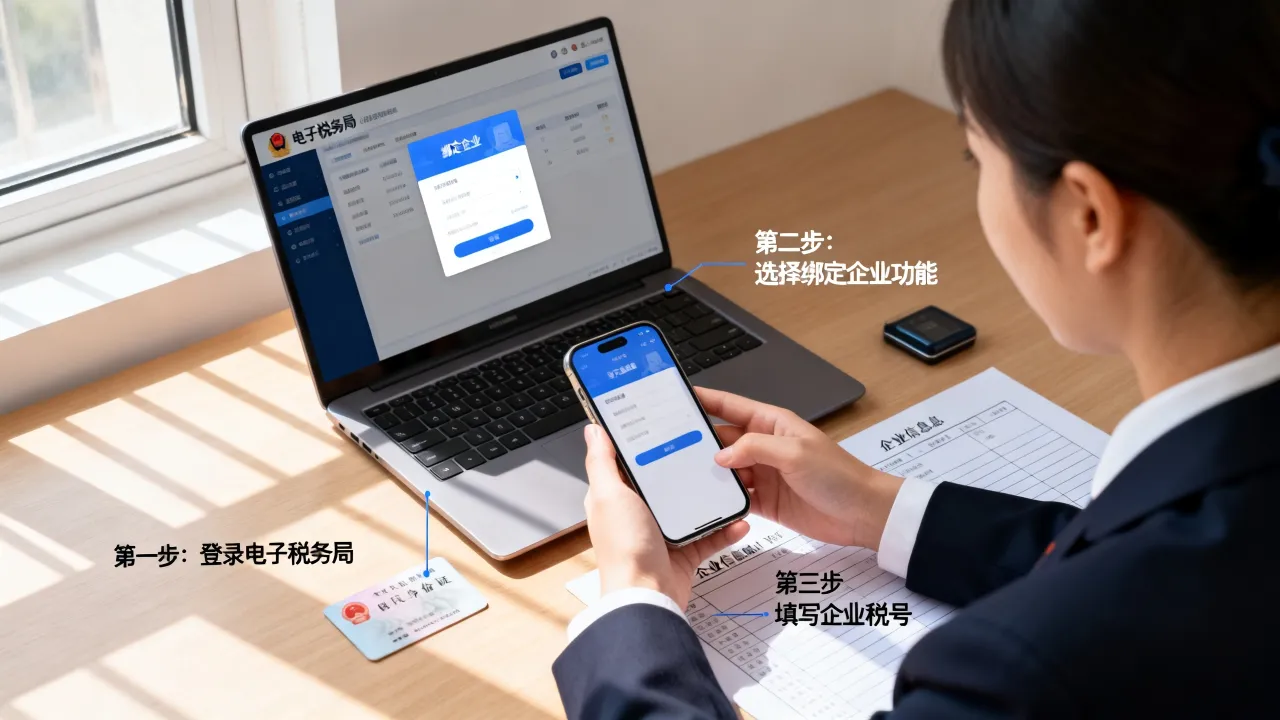
掌握具体的操作流程是实现零申报的关键,目前主要通过“自然人电子税务局”网页端及APP端完成,针对不同角色,操作路径有所区别。
对于企业办税人员或会计而言,为员工进行工资薪金零申报需登录“自然人电子税务局(扣缴端)”,在“人员信息采集”模块中录入并报送员工信息,确保身份证件信息准确无误,随后,进入“综合所得申报”模块,选择“正常工资薪金”或“其他非正常工资薪金”进行报表填写,在收入填报界面,将本期收入填为0,系统会自动减除费用5000元及其他扣除,若员工确实无收入且无专项附加扣除等信息,点击保存后,系统计算的应纳税额即为0,进行申报表报送,获取反馈回执,确保申报成功,这一过程必须保证“人员在职状态”的准确性,避免因误操作导致员工税务档案异常。
对于个体工商户业主或个人独资企业投资人,经营所得的零申报则更为复杂,需登录“自然人电子税务局(WEB端)”或前往办税服务厅,在经营所得申报模块,选择对应的年度和季度,填报《个人所得税经营所得纳税申报表(A表)》,在收入总额栏目填0,成本费用根据实际情况填报,若无经营行为,通常成本费用也为0或仅填报必要的固定维持费用,系统计算后产生0应补税额,提交即可,此处需强调,即便收入为0,申报动作不可省略,这代表了纳税人向税务机关“报备”其停业或无经营状态的事实。

在执行零申报过程中,必须建立独立的风险防控意识,避免陷入误区,许多纳税人误以为“零申报”等同于“不申报”,或者认为长期零申报没有任何后果,从税务大数据管理的角度来看,税务机关的金税系统会对长期零申报的企业进行风险扫描,对于成立时间较长且长期处于零申报状态的个体工商户,极可能被税务机关列为重点关注对象,怀疑其存在账外经营或隐瞒收入的行为,进而引发税务稽查,一旦被查实存在虚假零申报,不仅要补缴税款、缴纳滞纳金,还将面临罚款,更会严重影响纳税信用等级,导致在发票领用、银行贷款等方面受限,零申报必须是真实的、基于业务实质的申报,如果企业确实处于筹建期或季节性停业,建议准备好相关的证明材料,如租赁合同、水电费清单等,以备税务机关核查。
关于个税零申报还有一个容易被忽视的细节:连续性,对于工资薪金而言,断断续续的零申报可能影响个人在大城市的购房、购车资格审核,因为部分城市要求连续缴纳个税记录,虽然零申报(收入为0)通常被视为缴纳记录的一种,但不同地区的政策解读存在差异,建议纳税人在进行零申报前,咨询当地税务部门或人社部门,确认是否影响自身的权益积累,专业的税务筹划不仅仅是节省税款,更在于在合规框架下,通过精细化的申报管理,为个人和企业积累信用资产。
个税零申报是一项严谨的法律程序,要求纳税人既要熟练掌握数字化办税工具的操作细节,又要深刻理解背后的税务逻辑,只有坚持业务真实性、操作合规性,并时刻关注税务信用管理,才能在享受税收便利的同时,规避潜在的税务风险。
相关问答模块

如果公司几个月没发工资,员工需要自己去税务局零申报吗?解答: 通常情况下不需要,根据《个人所得税扣缴申报管理办法(试行)》,扣缴义务人(即公司)无论是否向员工支付工资,只要员工在任职受雇期间,都应通过“自然人电子税务局(扣缴端)”进行全员全额申报,如果公司未发工资,公司应将员工当期收入填报为0进行申报,如果公司没有履行申报义务,员工个人为了维护自己的纳税记录连续性(如为了买房买车资格),可以尝试通过个人所得税APP的“年度汇算”或联系税务机关申诉,但主要责任在于扣缴义务人。
个体户长期零申报会被税务局查吗?解答: 会的,税务机关利用大数据系统对纳税申报数据进行监控,如果个体户成立超过6个月且一直零申报,或者虽然进行零申报但发票领用数量异常、存在水电费支出等经营迹象却无收入申报,系统会自动触发风险预警,税务局可能会下发风险任务,要求纳税人说明情况并提供账簿、凭证等证明材料,如果无法提供合理的解释(如处于筹建期、季节性停业等),可能会被认定为隐瞒收入,面临补税和罚款。
互动环节 您在办理个税零申报的过程中是否遇到过系统报错或者被税务局询问的情况?欢迎在评论区分享您的具体经历或遇到的疑难问题,我们将为您提供专业的解答与建议。