企业缴纳的车船税计入“税金及附加”科目,个人车辆通过保险公司代缴时不需要单独做账。
很多财务新手在处理车船税时,容易和车辆购置税搞混,或者纠结是计入管理费用还是营业费用,根据《增值税会计处理规定》(财会〔2016〕22号),车船税作为财产税,统一在“税金及附加”科目核算,下面从科目选择、分录实操、申报流程到高频疑问,把车船税入账这件事彻底讲透。
车船税计入什么科目:税金及附加还是管理费用
从“管理费用”到“税金及附加”的变化
在2016年之前,车船税确实计入“管理费用——税金”科目,营改增全面推开后,财政部发布财会〔2016〕22号文,明确将“营业税金及附加”科目更名为“税金及附加”,同时把房产税、车船税、印花税、城镇土地使用税等从“管理费用”中剥离,统一纳入“税金及附加”核算,行业共识认为,这一调整的核心逻辑是让企业税费负担在利润表上更透明地呈现,不再藏在期间费用里。
实操中,如果你用的是用友、金蝶等主流财务软件,科目表里“税金及附加”下通常已经预设了“车船税”明细科目,直接挂接即可。
个人车辆保险代收代缴的账务处理
个人私家车缴纳车船税,绝大多数情况是投保交强险时由保险公司代收,这笔钱本质上是替税务局收的,个人无需做任何记账,但如果是个体工商户或自由职业者,需要把保险单据上的车船税金额单独标注出来——每年汇算清缴时,这笔税金可以在个人所得税经营所得前扣除。
这里有一个容易忽略的细节:保险公司代收车船税时,保单上会单独列示“车船税”金额,增值税发票上不会体现这个数,如果企业帮员工承担了个人车辆的车船税,记账时不能直接入“税金及附加”,因为该车辆不属于企业固定资产,应计入“营业外支出”或“应付职工薪酬——福利费”更为稳妥。
车船税分录怎么做:计提与缴纳的实战拆解
企业自有车辆的标准分录流程
车船税按年申报,但各地缴纳时间并不完全统一,多数地区在每年12月31日前缴纳当年税款,或者随交强险由保险公司代收,企业财务按月计提车船税时,需要严格按照“权责发生制”来操作,不能等到实际缴纳时才入账。
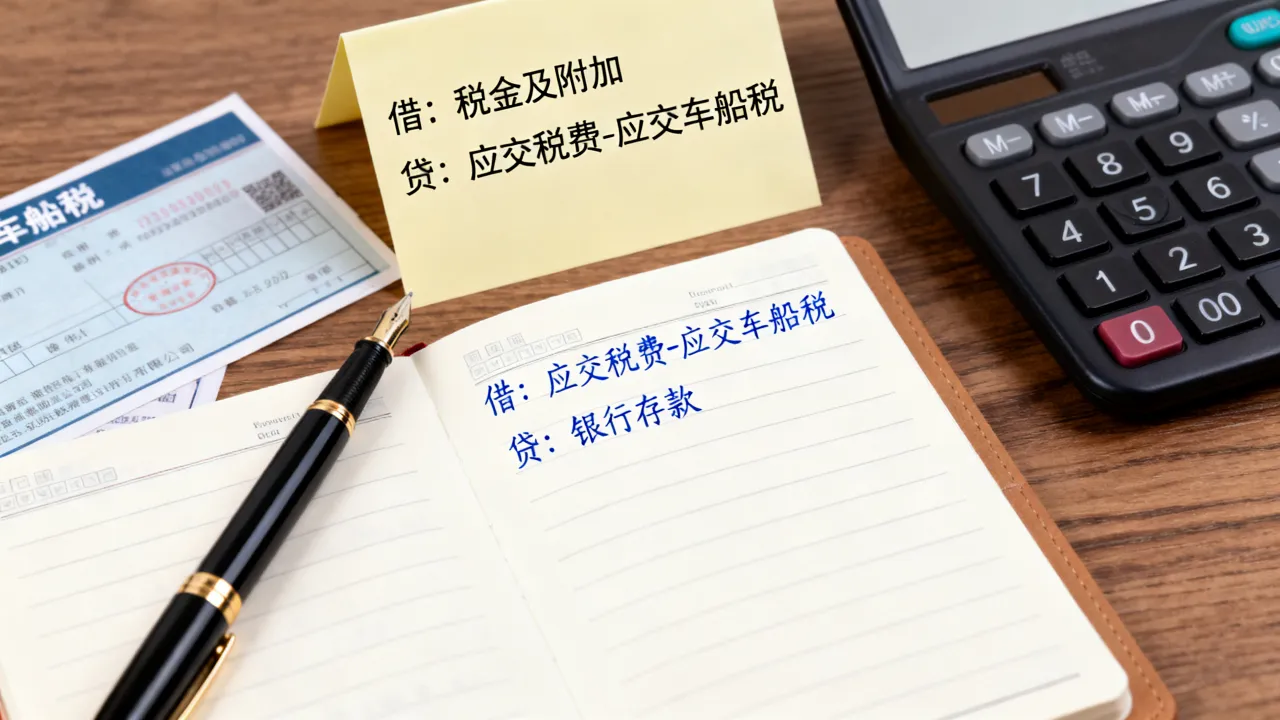
- 每月计提时:
借:税金及附加——车船税 贷:应交税费——应交车船税 - 实际缴纳时:
借:应交税费——应交车船税
贷:银行存款
这套分录适用于所有在企业固定资产科目中核算的车辆,计提金额的计算方式为:年税额÷12,比如一辆2.5升排量的轿车,某地年税额为720元,每月计提60元。
不按月计提,按年一次性缴纳怎么处理
很多中小企业图省事,年初交完税就直接记一笔,如果金额不大,且属于当期费用,简化处理并不违规,但如果你所在企业适用《小企业会计准则》,建议还是通过“应交税费”科目过一下,因为年底和税务系统对账时,应交税费科目余额能直接反映是否欠税。
一次性缴纳的简化分录:
借:税金及附加——车船税
贷:银行存款
这个做法的问题在于:如果1月就把全年税交了,12个月的费用全压在1月份,季度利润会有一定波动,对于需要对外报报表的企业,按月计提更符合配比原则。
补缴以前年度车船税或滞纳金的分录
车辆发生过户、补办登记,或者财务疏漏发现上年未缴时,需要补缴车船税,这种情况下,税款部分要区分是否属于重大前期差错。
- 金额很小且属于非重大差错,简化处理:
借:税金及附加——车船税 贷:银行存款 - 金额较大且影响以前年度损益的,通过“以前年度损益调整”科目过渡:
借:以前年度损益调整
贷:应交税费——应交车船税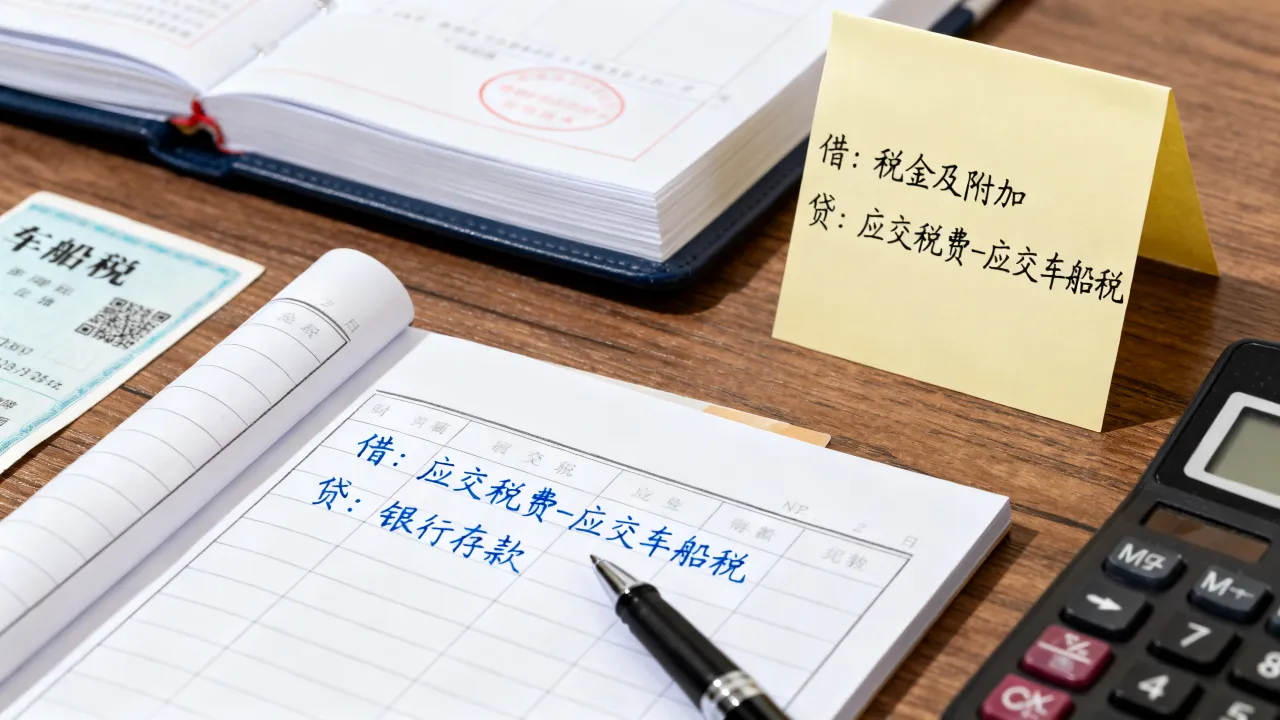
借:应交税费——应交车船税 贷:银行存款
滞纳金则完全不同,依据《企业所得税法》规定,税收滞纳金在计算应纳税所得额时**不得扣除**,因此它不能计入“税金及附加”,必须单独计入“营业外支出——滞纳金”,汇算清缴时做纳税调增处理。
## 车船税怎么交:申报路径、减免政策与地域差异
### 企业申报车船税的具体操作路径
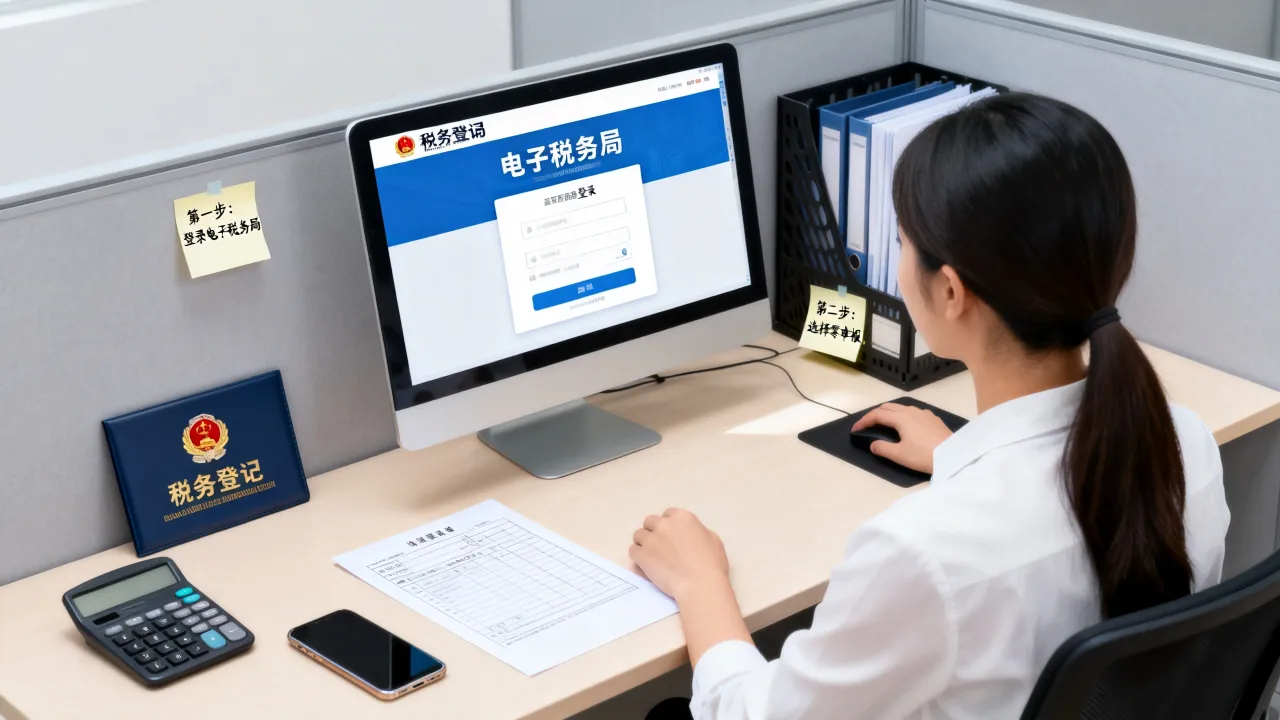
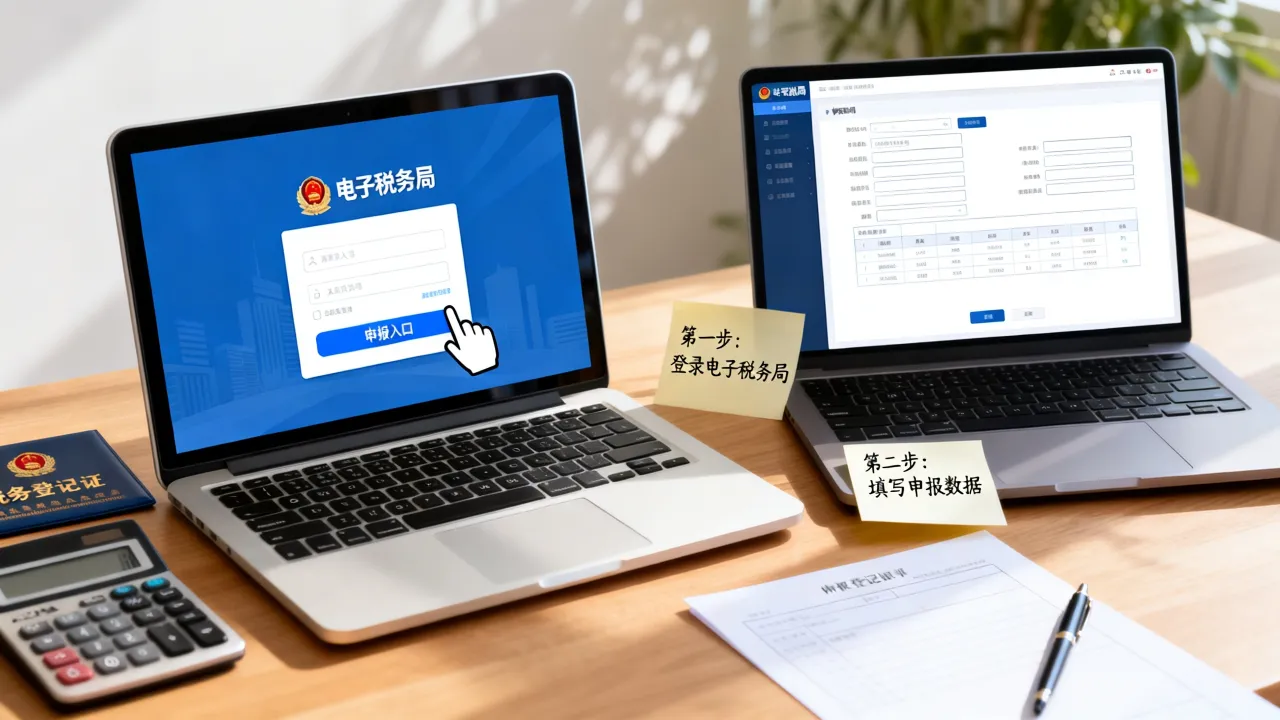
企业自有车辆通过电子税务局申报,路径一般如下:登录电子税务局→“我要办税”→“税费申报及缴纳”→“财产和行为税合并纳税申报”→“车船税申报”,系统一般会自动带出企业名下已登记车辆信息,核对车牌号、车辆识别代号(车架号)、排量和年税额后,确认申报即可。
企业也可以选择不自行申报,直接在购买交强险时由保险公司代收代缴,这种情况下,保险公司会出具代收税款凭证,企业凭借该凭证入账即可,不需要再跑税务局。
### 新能源车免征车船税怎么判断
**纯电动乘用车和燃料电池乘用车不征车船税**,这一点没有任何争议,插电式混合动力(含增程式)车型需要看《享受车船税减免优惠的节约能源 使用新能源汽车车型目录》,目录内的免征,不在目录内的照常征收,判断方法很简单:查看机动车行驶证“燃料种类”栏,或者登录工信部官网查询车型公告。
### 车船税多少钱一年?不同车辆差异大
车船税属于地方税种,税额标准由各省在法定幅度内自行确定,乘用车按排量分档,具体范围以各省市税务局公布为准:
- 1.0升(含)以下:多数地区每辆每年60元至360元
- 1.0升以上至1.6升(含):多数地区每辆每年300元至540元
- 1.6升以上至2.0升(含):多数地区每辆每年360元至720元
- 2.0升以上至2.5升(含):多数地区每辆每年660元至1200元
- 2.5升以上至3.0升(含):多数地区每辆每年1200元至2400元
- 3.0升以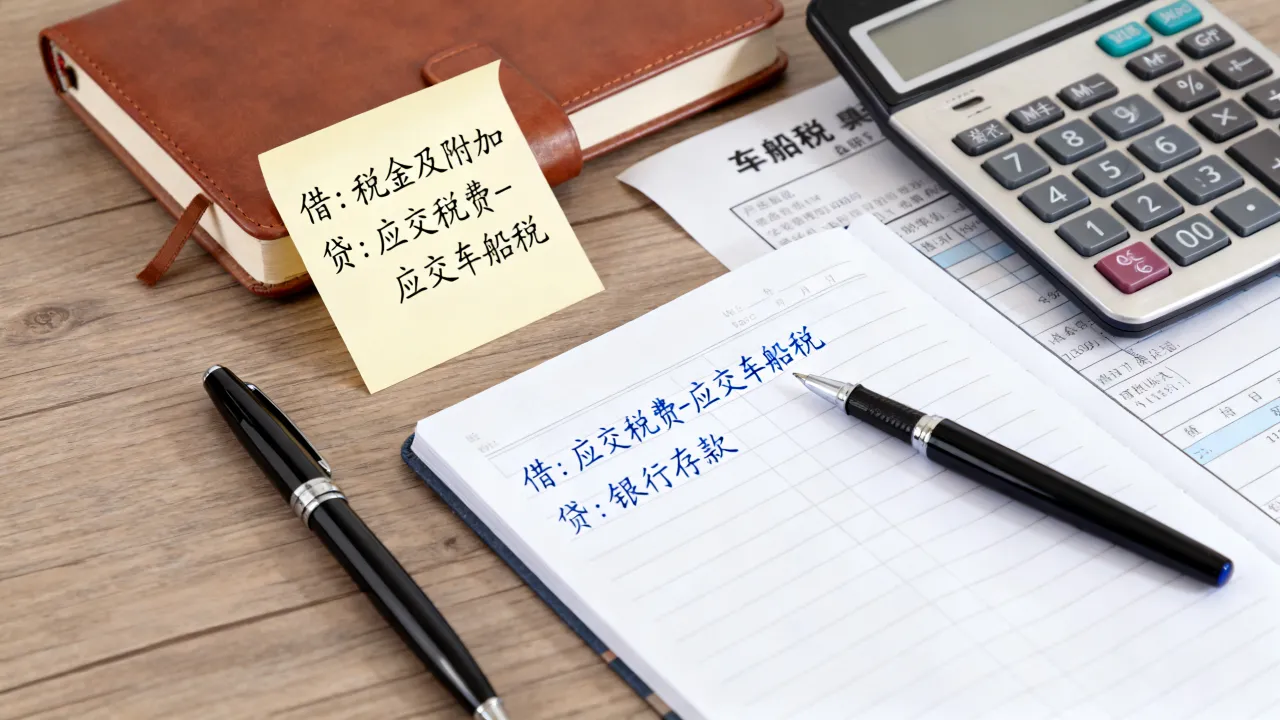
上至4.0升(含):多数地区每辆每年2400元至3600元
- 4.0升以上:多数地区每辆每年3600元至5400元
商用客车、货车按核定载客人数或整备质量计算,各地差异更大,在决定购置二手大排量豪车前,提前查一下本地车船税标准,能帮你在“有没有必要买”这件事上做出更理性的判断。
### 车船税和交强险一起交吗
绝大多数情况下,两者绑定缴纳,保险公司在出具交强险保单时,有法定义务代收代缴车船税,但有一个例外:**已完税车辆不需要重复缴纳**,如果车主在投保前已经自行向税务机关缴纳了当年车船税,需要向保险公司出示完税证明,保险公司据此在保单上注明免税或不代收。
判断标准其实很简单:车船税按年缴纳,同一纳税年度内,无论是通过哪个途径交,交一次就够了,跨年度投保时,保险公司一般会一并代收次年的车船税。
## 车船税入账常见疑问解答
### 公司新买的车,车船税和车辆购置税有什么区别
车辆购置税是一次性税费,在购车时按不含税车价的10%缴纳,计入固定资产原值,车船税按年缴纳,属于持有环节的税费,计入税金及附加,一辆公司名下的乘用车,第一年可能同时产生这两项支出,做账时注意区分科目。
### 车船税没交会有什么后果
未缴纳车船税会导致车辆无法通过年检,同时会产生从滞纳之日起按日加收万分之五的滞纳金,如果车辆发生交通事故,保险理赔环节发现车船税未缴纳,部分保险公司会据此拒赔交强险相关费用,商业险通常不受影响,但理赔时效会明显变慢。
### 车船税跨省缴纳后,入账凭证用哪一张
用实际缴款凭证入账,通过保险公司代缴的,保险发票下方的代收车船税打印栏即为有效凭证,可以连同对应保单一起入账,自行在电子税务局缴纳的,完税证明就是合法入账依据,无需额外换开发票,分公司与总公司所在地不同时,以车辆登记地为准缴纳,凭证随车辆属地公司入账即可。