人事做工资表的核心不是“填数字”,而是围绕应发、代扣、实发三条线,先归集考勤、社保、个税、绩效四类数据,再用公式或系统生成可核对、可追溯、可导入银行的工资表。
人事怎么做工资表:从零开始的完整流程
很多新手人事一上来就打开Excel填数,结果不是社保漏扣,就是个税错档,这件事可以拆成三块:数据归集、计算生成、核发留档,顺序不能反。
第一步:归集当月基础数据
工资表出错,八成是源数据没对齐,先把这五类数据放到一个文件夹里:
- 考勤数据:从钉钉、企业微信或打卡机导出原始记录,核对迟到、早退、请假、加班、旷工,注意加班小时数要区分工作日、休息日、法定节假日,因为加班倍数不同。
- 人员异动:入职、离职、转正、调薪、调岗,离职员工的最后工作日直接影响社保减员和工资截止日。
- 社保公积金:确认当地基数上下限,多数地区每年调整一次,不是每月随便改,新员工首月基数按合同或实际工资申报。
- 个税专项附加扣除:让员工在个税APP填报,人事每月从自然人电子税务局扣缴端下载更新,不要用上个月旧数据直接算。
- 绩效与奖金:部门提交的绩效系数、提成、项目奖金必须有审批记录,不能只凭聊天记录。
第二步:套用工资表模板并设置公式
列结构建议固定,不要每月变动,标准列如下:
- 工号、姓名、部门、银行账号
- 基本工资、岗位工资、绩效工资、加班工资、津贴补贴
- 应发合计
- 社保个人、公积金个人、个税、其他扣款
- 实发合计、备注
公式层面:
- 应发合计用
=SUM(基本工资:津贴补贴)。 - 个税不要手输,用自然人电子税务局扣缴端的“税款计算”结果回填,或使用带累计预扣公式的模板,手输个税是最容易出审计问题的环节。
- 实发合计=应发合计-社保个人-公积金个人-个税-其他扣款。
第三步:核对差异与银行代发
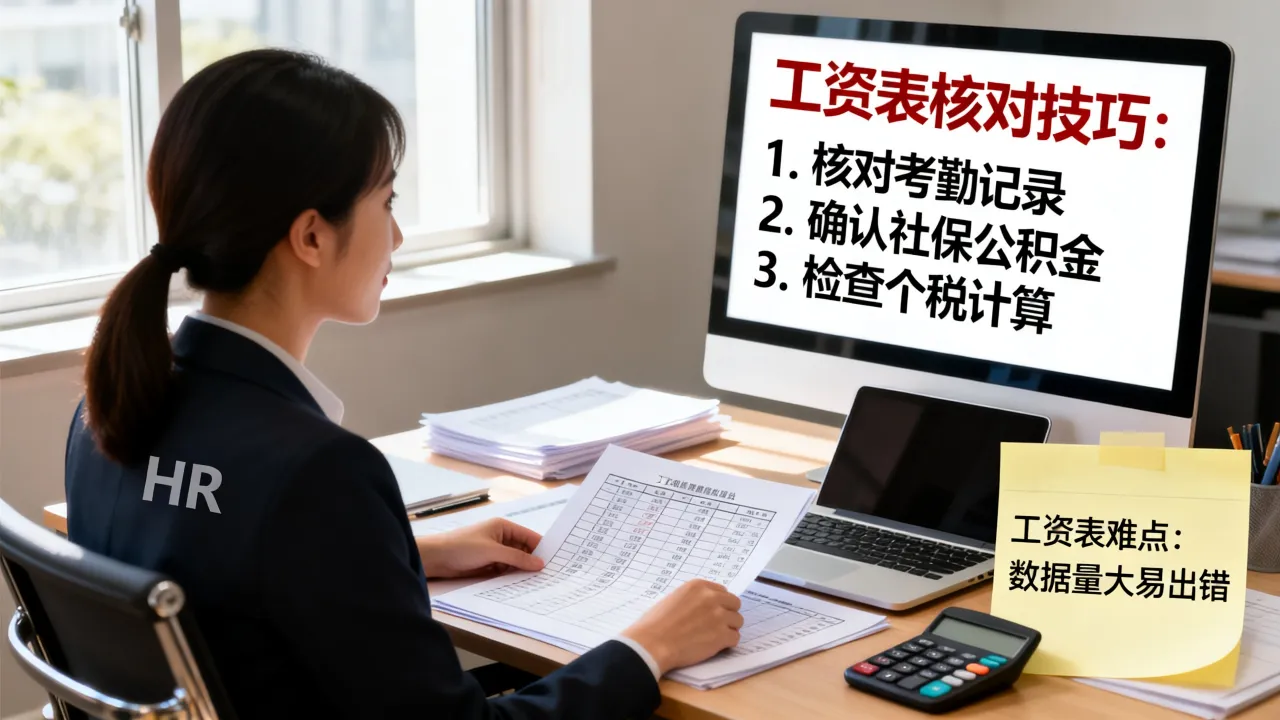
生成后至少做三层核对:
- 人数核对:应发人数、实发人数、离职/入职是否与花名册一致。
- 金额核对:当月工资总额与上月波动是否合理,有没有异常零值或负数。
- 格式核对:银行代发模板通常要求工号、姓名、账号、金额四列固定,金额保留两位小数,文本格式不参与求和。
小公司人事做工资表流程拆解:一个人也能扛住
小公司人事往往身兼数职,没有专业系统,一个人做工资表,核心是“模板化+数据分表”,不要每次从空白表开始,而是维护一套固定工作簿。
使用Excel做工资表教程:5张子表联动
一套够用的Excel工资表模板至少拆成5张子表:
- 员工信息表:工号、姓名、部门、银行账号、社保基数、公积金基数、入职日期,这张表每月只更新异动,不整表重做。
- 考勤表:按日记录,月底用数据透视表汇总出勤天数、加班小时。
- 社保公积金表:按员工列出个人缴费基数和比例,方便调整月份统一修改。
- 工资计算表:引用前三张表,用公式计算应发、代扣、实发。
- 工资条表:用
VLOOKUP函数从工资计算表抓取单个人数据,生成可私发格式。
操作路径举例:在工资计算表的社保个人列输入=VLOOKUP(A2,员工信息表!A:G,5,0)*比例,将来员工基数变化只需改员工信息表,不用改公式。
工资表和工资条区别在哪里
很多小公司直接群发整张工资表,这属于严重合规风险,两者区别要看用途和权限:
| 对比项 | 工资表 | 工资条 |
|---|---|---|
| 持有者 | 人事/财务/管理层 | 员工个人 |
| 用途 | 内部核算、审计、银行代发 | 员工核对、争议凭证 |
| 法规要求 | 内部留存备查 | 必须发给员工 |
根据《工资支付暂行规定》,公司必须书面记录并保存工资表,同时向员工提供个人工资清单,也就是说,工资表不能直接替代工资条。
工资表社保个税计算公式:手把手教你算对每一分钱
这部分最容易被新手忽略,工资表里最常见的三类扣款公式如下。
社保个人部分
- 养老保险:多数地区个人比例在8%左右。
- 医疗保险:多数地区个人比例在2%左右,部分城市加几元大病统筹。
- 失业保险:多数地区个人比例在
5%左右。
具体比例要查当地人社局当年文件,不要照搬其他城市,缴费基数不是工资全额,而是按当地社平工资的60%—300%核定上下限,低于下限按下限,高于上限按上限。
公积金个人部分
- 比例区间通常为5%—12%,单位与个人一般执行同一比例。
- 基数与社保基数可能不一致,要按当地公积金管理中心口径执行。
- 新员工从入职次月开始缴,离职当月是否缴要按本地规则。
个税累计预扣法
工资表里的个税不是按单月工资直接乘税率,而是用累计预扣法,计算路径如下:
- 累计收入:本年度截至本月应发工资合计。
- 累计减除费用:每月5000元乘以累计月份。
- 累计专项扣除:本年度社保公积金个人部分合计。
- 累计专项附加扣除:子女教育、住房贷款利息、住房租金、赡养老人、继续教育、大病医疗等合计。
- 累计应纳税所得额=累计收入-累计减除费用-累计专项扣除-累计专项附加扣除-累计其他扣除。
- 累计应纳税额=累计应纳税所得额×预扣率-速算扣除数。
- 本月应预缴个税=累计应纳税额-已累计预缴税额。
预扣率表适用综合所得税率,常见三档如下:
| 累计应纳税所得额 | 预扣率 | 速算扣除数 |
|---|---|---|
| 不超过36000元 | 3% | 0 |
| 超过36000元至144000元 | 10% | 2520 |
| 超过144000元至300000元 | 20% | 16920 |
注意:这个表是法定税率,完整表共七级,实际工作中建议直接导出自然人电子税务局的税款计算结果,不要纯手算。
人事做工资表容易踩的5个坑
- 试用期工资直接按转正工资算:试用期工资不应低于劳动合同约定工资的80%,且不低于当地最低工资标准。
- 漏更新专项附加扣除:员工结婚、生娃、买房后,如果人事不重新下载扣除信息,个税就会多扣,员工找上门再更正很被动。
- 社保基数与工资表基数混用:社保基数和公积金基数可能不同,个税扣除时要分别取数。
- 用单月工资直接套税率算个税:累计预扣法下,某个月工资高不代表直接用高档税率,要拉通全年累计。
- 银行代发格式错误:账号变成科学计数法,或金额前有空格,导致批量失败,发薪日当天改表极易出错。
工资表模板免费下载:如何判断下载的模板能不能用
网上搜索“工资表模板免费下载”,结果很多,但直接拿来的模板至少要过三道关:
- 有没有累计预扣个税公式:如果模板里个税栏是手填的,或者只有单月计算逻辑,不能用。
- 能不能区分应发、个人社保公积金、个税、实发:只有应发和实发的模板会在审计时解释不清。
- 能不能导出银行代发格式:最好带有标准四列模板,或者至少能快速整理成银行要求格式。
- 是否包含宏或外部链接:来源不明的
.xlsm文件不要用,避免公式被篡改或数据外泄。
行业共识认为,工资表模板最好由人事根据本公司员工规模、社保城市、银行要求自己维护,外部模板仅作结构参考。
工资表这件事,本质上是在员工权益与公司合规之间做一道清晰的账,先把数据源理清,再把公式固化,最后保留每月可追溯的版本记录,就不会每次发薪前手忙脚乱。
人事做工资表常见问题答疑
人事做工资表需要会计证吗?
不需要,人事做工资表主要涉及劳动报酬计算、个税代扣代缴和社保公积金处理,不要求会计证,但需要掌握基础个税累计预扣规则、当地社保政策以及Excel常用函数,涉及工资总额入账和费用科目时,建议与财务部门确认口径。
用软件做工资表和Excel做工资表哪个更好?
员工人数少于30人、单一城市社保、薪资结构简单时,Excel完全够用,超过50人、多地参保或存在多法人主体时,建议使用薪税系统或人事系统,软件优势在于自动同步专项附加扣除、批量生成工资条、直接对接银行,但会有年费或月费,小公司初期可以先用Excel过渡,等异动频繁再上系统。
做好的工资表能直接发给员工吗?
不能,工资表是全员汇总数据,直接发送涉嫌泄露他人薪资隐私,必须拆成单个人的工资条,通过企业邮箱、工资条系统或纸质密封方式发给本人,现在多数人事系统都支持一键生成工资条并设置仅本人可见,避免群发错发。