依据审核无误的记账凭证,按照会计科目分类,逐笔或定期汇总登记到总分类账簿中,期末结出余额并试算平衡,手工账和财务软件账登记逻辑一致,但细节不同。
总账是所有分类账的“总管家”,它用货币量度总括反映每一项经济业务引起的资产、负债、权益、成本、收入变化,如果你刚接手工账,或者想理清总账和明细账的关系,下面这组实操拆解可复制性很高。
登记总账前,要备好哪些“家伙什儿”
老会计常讲“磨刀不误砍柴工”,总账登记翻车,八成是凭证或科目没理顺。
准备会计科目表
这是总账的“骨架”,库存现金、银行存款、应收账款、固定资产、应付职工薪酬、实收资本、主营业务收入、主营业务成本……每个科目一页账页,行业共识认为,科目表要与财务报表项目口径完全一致,否则总账填出来的报表平不了。
选定总账账页格式
总账常见的账页格式是三栏式,借方、贷方、余额三栏,部分财产物资类科目也可以用数量金额式,但总账绝大多数情况下用三栏式就够了,活页账最常用,年底装订成册。
理清凭证传递顺序
总账登记依据的是记账凭证,没审核的凭证坚决不能登记,凭证要按业务发生时间顺序编号,月末装订前检查编号是否连续。
总账怎么登记:手工账的五个实操步骤
第一步:审凭证
拿到当天的记账凭证,重点看会计科目使用是否正确、借贷金额是否相等,比如银行回单和凭证金额差一分钱,登记总账就会导致总账不平。
第二步:定方向
每个科目按凭证上的借贷方向入账,借方发生额记到账簿借方栏,贷方发生额记到贷方栏,不能混。
实操口诀:
- 资产类增加记借方,减少记贷方
- 负债和所有者权益类增加记贷方,减少记借方
- 收入增加记贷方,费用增加记借方
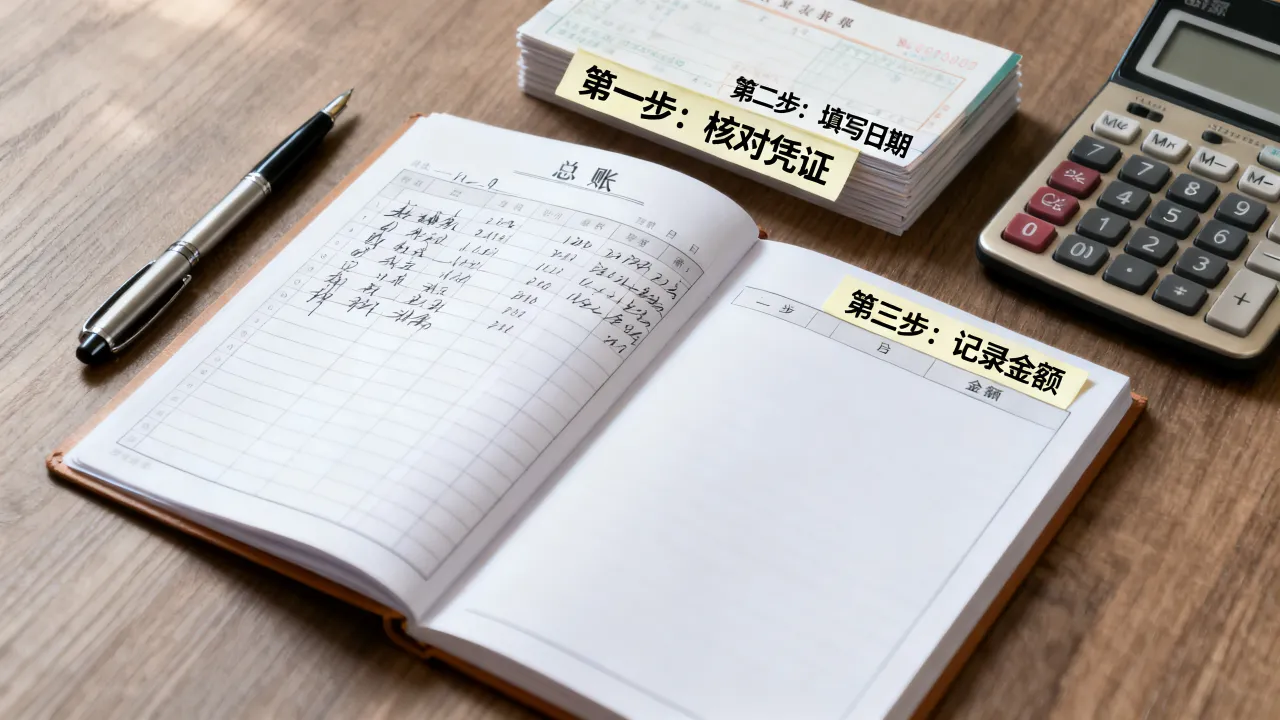
第三步:逐笔或汇总登记
根据企业业务量,每天或定期登记,小企业业务少,每笔凭证都要过到总账;中大企业用汇总记账凭证或科目汇总表,定期(3天、5天或10天)把相同科目的发生额合计后,一笔记入总账,这就是“汇总登记”与“逐笔登记”的基础操作区别。
第四步:结出余额
每笔登记后算一次余额,方向根据科目性质判断,资产类余额在借方,负债类余额在贷方,如果算出来反方向余额,用“-”号表示或者用红字登记。
第五步:对账与试算平衡
月末必须做三件事:总账与明细账核对、总账与日记账核对、编制科目余额表试算平衡,所有科目借方余额合计=贷方余额合计,才说明总账登记没有逻辑错误。
试算平衡公式
所有总账科目的本期借方发生额合计 = 本期贷方发生额合计。
总账登记凭证有什么要求
栏不能只写“结转成本”四个字,要写“结转本月销售成本-XX产品”,原始凭证张数、凭证号必须与记账凭证完全匹配,根据《会计基础工作规范》,总账和明细账平行登记,金额、方向、期间三者一致,不能这里记了那里漏。总账范本长什么样:一个可以直接抄的格式
会计科目:主营业务收入 第X页
| 2025年 | 凭证号 | 摘要 | 借方 | 贷方 | 余额 |
|---|---|---|---|---|---|
| 月 | 日 | ||||
| 12 | 1 | 期初余额 | 00 | ||
| 12 | 5 | 记1 | 销售A产品款入账 | 500,000.00 | |
| 12 | 15 | 记8 | 销售B产品款入账 | 300,000.00 | |
| 12 | 31 | 记26 | 结转本年利润 | 800,000.00 | |
| 本月合计 | 800,000.00 | 800,000.00 | 00 |
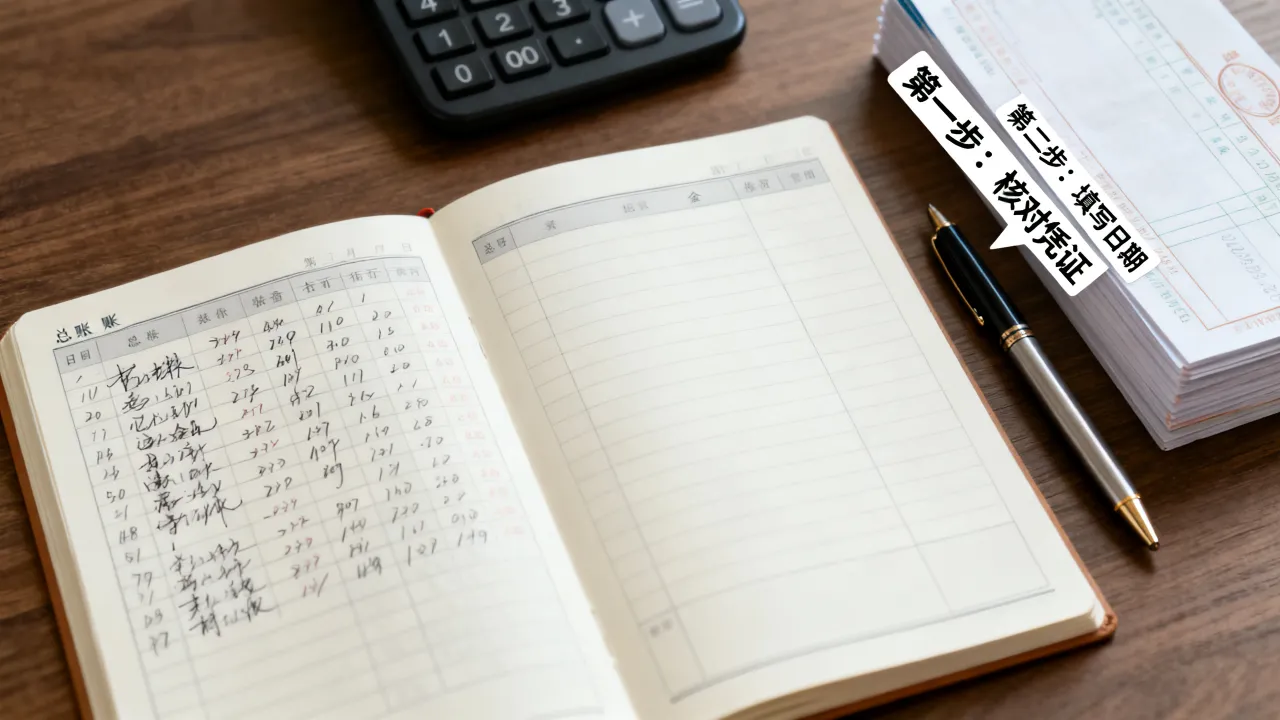
这就是典型的三栏式总账页,登记总账时,借方、贷方、余额三列是核心,每行后面要对应填上日期和凭证号数,方便翻账查错。
手工总账登记实操中容易漏的细节
- 账页顶端写科目名称和编码,一个科目一张纸
- 记账后用笔划线注销空行,防止抽换账页
- 月底在最后一行下面划一条红线,本月合计栏下面再划一条红线
- 更正错账不能刮擦涂改,要划线更正或红字冲销
登记总账时,最坑人的三类大问题
借贷方向搞反
初学者最容易犯,比如收到投资款,借:银行存款,贷:实收资本,结果总账里把实收资本记到了借方,月底试算必然持平不了,查账时只能一笔一笔翻凭证。
总账与明细账“掐架”
总账是明细账的总和,应收账款总账余额必须是所有客户明细余额之和,如果对不上,优先查登记遗漏或重复登记,行业共识认为,总账与明细账不一致多出在凭证科目顺序混乱。 写得太随性 如果写“费用报销”“收入一笔”这类模糊词,审计时直接说不清业务背景,规范写法是“支付12月仓储费”“收到XX公司上月货款”,这直接关系后续查账效率,也是很多会计培训强调的总账登记凭证要求之一。
用财务软件登记总账,和手工账有什么区别
财务软件(用友、金蝶、管家婆)下,总账不是人一笔笔登的,而是由凭证自动生成,但前提是凭证科目使用正确,否则总账和报表一样出错。
软件里的操作路径一般是:
- 总账模块→凭证处理→填制凭证
- 审核凭证→记账
- 月末转账→期间损益结转
- 试算平衡→对账
- 总账→账簿打印→总账打印
打印出来的总账和手工三栏式基本一致,只是多了账套名称和会计期间,据行业观察,信息化程度较高的小微企业普遍已放弃手工账,但老会计带徒弟时,还是要求先练一年手工账理解“账理”。“总账范本格式有哪些样子”在搜索引擎里的相关搜索,一个核心关注点就是:不管手工还是软件,看到的总账最终形态都长那样。
总账登记多长时间记一次最稳
这个没法一刀切,但有一个底线:月末必须结账,月中你可以按业务量决定每天登还是每周登,部分小企业财务人员身兼多职,月底一次性登记总账在实务中也存在——业内专家指出,这种做法仅限业务量很小、凭证量少且无代账的公司,月度中间随时需要查数时会比较被动。
尽量做到“当日凭证当日清”,财务核算循环顺畅,出报表时也就不焦虑。
Q&A:总账登记的高频疑问
总账登记时余额方向怎么判断?
资产类、费用类科目余额在借方;负债类、所有者权益类、收入类科目余额在贷方,损益类科目期末全部结转到本年利润,无余额,如果遇到特殊科目余额跟这个规则相反,说明账务处理有误,或者使用了备抵科目。
总账可以跨年使用吗?
不能,每个会计年度启用一套新总账,年初登上年结转余额,装订归档保存年限不低于30年,总账登记实操中,年初建账后先补登期初余额,再开始按期登账,手工账新账页第一行写“上年结转”,余额方向保持与上年最后一行一致。
总账范本去哪里买更规范?
财务用品店或文具市场买的通用三栏式活页账页就是标准范本,样式统一符合会计实务要求,电商平台搜索“总账账页”可更快得到符合尺寸规定的替换页,装订时注意账页编号连续并加盖账簿启用表。