社保五险与公积金的计算边界
企业职工社保通常包括基本养老保险、基本医疗保险、失业保险、工伤保险、生育保险,部分地区生育保险已并入职工医保,工伤保险由单位缴纳,个人不缴,失业保险、养老、医疗通常由单位和个人共同缴。
公积金常与社保一起算,但管理规则不同,公积金缴存比例在各地规定区间内选择,常见为5%到12%,单位可在区间内确定,同一单位宜执行同一比例。
据人社部公开信息,缴费基数通常按职工上年度月平均工资确定,并设置上下限,低于下限按下限,高于上限按上限,新员工没有上年度工资,多数地区按首月工资或合同约定工资核定。
新员工入职人事算社保操作流程
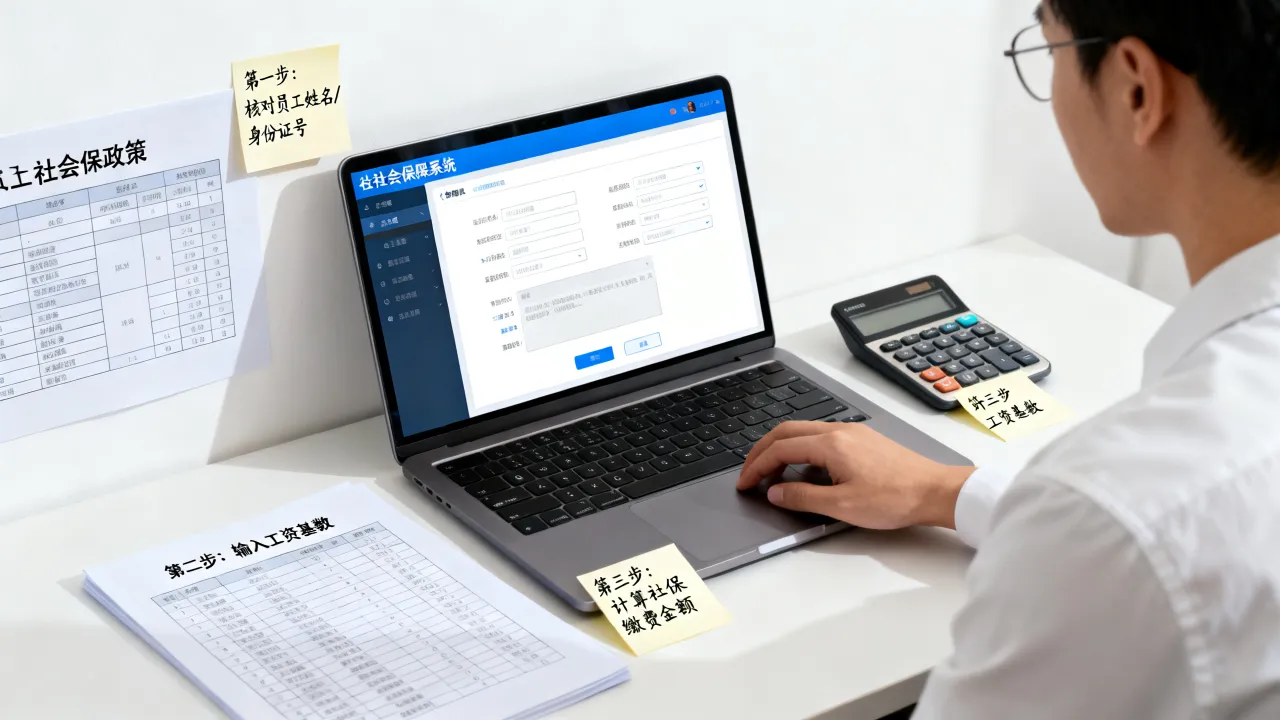
新员工入职,人事最容易卡在增员时间和基数确认,可按这个路径走:
- 收集身份证、户籍、手机号、银行卡、原参保状态、劳动合同起止日。
- 确认当地增员规则:当月增员还是次月增员,是否允许补缴上月。
- 登录人社网厅、医保网厅或电子税务局,录入人员信息。
- 核定缴费基数,生成应缴明细。
- 把应缴明细导入工资表,核对个人扣款。
- 完成申报缴费,下载完税凭证或缴费记录。
北京地区常用“北京市社会保险网上服务平台”和电子税务局,上海地区常用“一网通办”和税务社保费申报模块,路径不同,逻辑一样:先增员,再核基数,再申报。
小公司人事算社保每月大概多少钱
小公司问价格,不能只看代理费,社保成本分三块:社保本金、服务费、隐性风险成本。
| 方式 | 费用构成 | 适用场景 | 主要风险 |
|---|---|---|---|
| 自己算自己报 | 人工时间、软件费、社保本金 | 人员少、HR懂当地规则 | 漏缴、基数错、滞纳金 |
| 代理记账附带申报 | 记账费、社保服务费、社保本金 | 小微企业无专职HR | 服务边界模糊,资料交接慢 |
| 社保代缴挂靠 | 服务费、社保本金 | 无真实劳动关系场景,不合规 | 虚构劳动关系,待遇和法律责任风险大 |
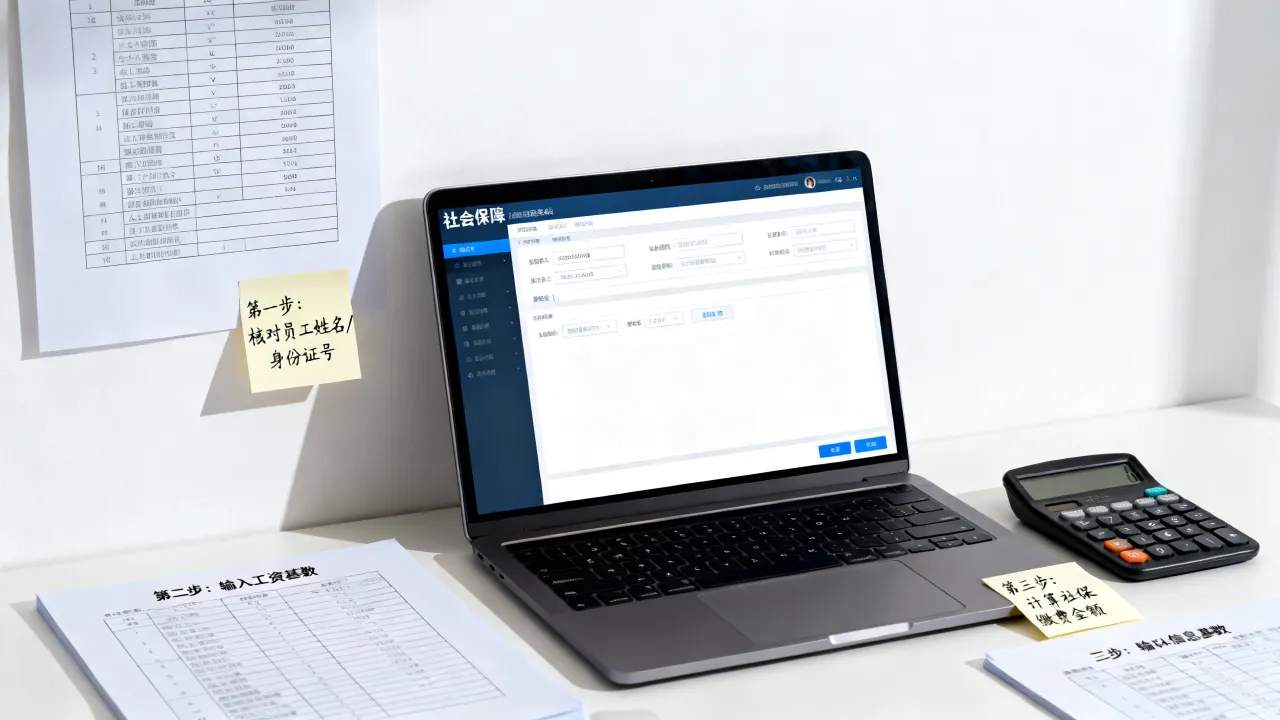
市面上社保申报代理服务费,常见报价从几十元每人每月到上百元每人每月不等,城市不同、参保人数不同、是否含公积金和个税,价格会变,社保本金按当地基数和比例代扣代缴,不是代理机构的利润。
业内专家指出,判断贵不贵,要看是否包含增减员、基数调整、补差、年度申报、稽查应对,只报不核的低价服务,后面补缴成本可能更高。
北京人事算社保和社保代缴有什么区别
在北京,很多小公司把“社保代缴”和“社保代理申报”混着叫,两者差别很大。
缴费主体不同
代理申报不改变缴费主体,单位仍以自己的名义开户、增员、申报、缴费,代理机构只是帮你录数据、跑流程、做核对。
社保代缴挂靠则不同,个人与代缴机构没有真实劳动关系,却由机构以某种名义参保,这种模式不符合《社会保险法》关于用人单位申报缴纳的规则,近年来各地查处力度加大。
操作路径不同
单位自办或代理申报,路径是:北京市人社局官网进入社保网上服务平台,办理增减员;电子税务局办理社保费申报缴纳;医保网厅核对医疗生育信息,每一步都能看到单位名称、人员明细、费款所属期。
挂靠代缴往往只给个人一个缴费截图,单位端信息不完整,一旦发生工伤、生育、医疗报销,材料对不上,个人和单位都被动。
成本口径不同
代理申报收的是服务费,社保费由单位承担,挂靠代缴常把服务费和社保费打包,看起来省事,实际法律风险无法打包转移,北京社保稽核、税务大数据比对越来越细,工资、个税、社保基数长期不一致,容易被提示风险。
人事算社保怎么避免漏缴错缴
漏缴错缴通常不是公式错,而是时间点和人员状态错,行业共识认为,人事算社保要做成月度闭环,而不是月底突击。
每月三核对
- 核对人数:入职、离职、退休、借调、实习生、非全日制,是否该增该减。
- 核对基数:上年度平均工资、首月工资、上下限、调整补差。
- 核对金额:单位部分、个人部分、公积金、个税、实发工资。
关键时间点
离职减员要卡在申报截止前,多数地区当月减员成功,次月不再生成账单,错过截止日,可能多缴一个月,后续退费流程长。
基数调整后,系统可能生成当年已缴月份的补差,人事要在申报期内核对补差人员、补差月份、补差金额,再和工资表同步扣款。
留存证据链
保存劳动合同、工资表、社保申报表、缴费凭证、增减员截图,保存期限建议覆盖员工离职后至少两年,涉及争议时更久,税务和人社部门检查时,证据链比口头解释有用。
人事算社保的月度台账怎么做
台账不需要复杂系统,Excel或在线表格就能起步,字段越清楚,月底越省事。
| 字段 | 用途 |
|---|---|
| 姓名、身份证号、参保地 | 确认参保归属和身份 |
| 入职日、离职日、合同起止 | 判断增减员月份 |
| 缴费基数、基数生效月 | 防止基数长期不调 |
| 单位金额、个人金额、公积金 | 与工资表核对 |
| 申报状态、缴费凭证号 | 留痕和稽查应对 |
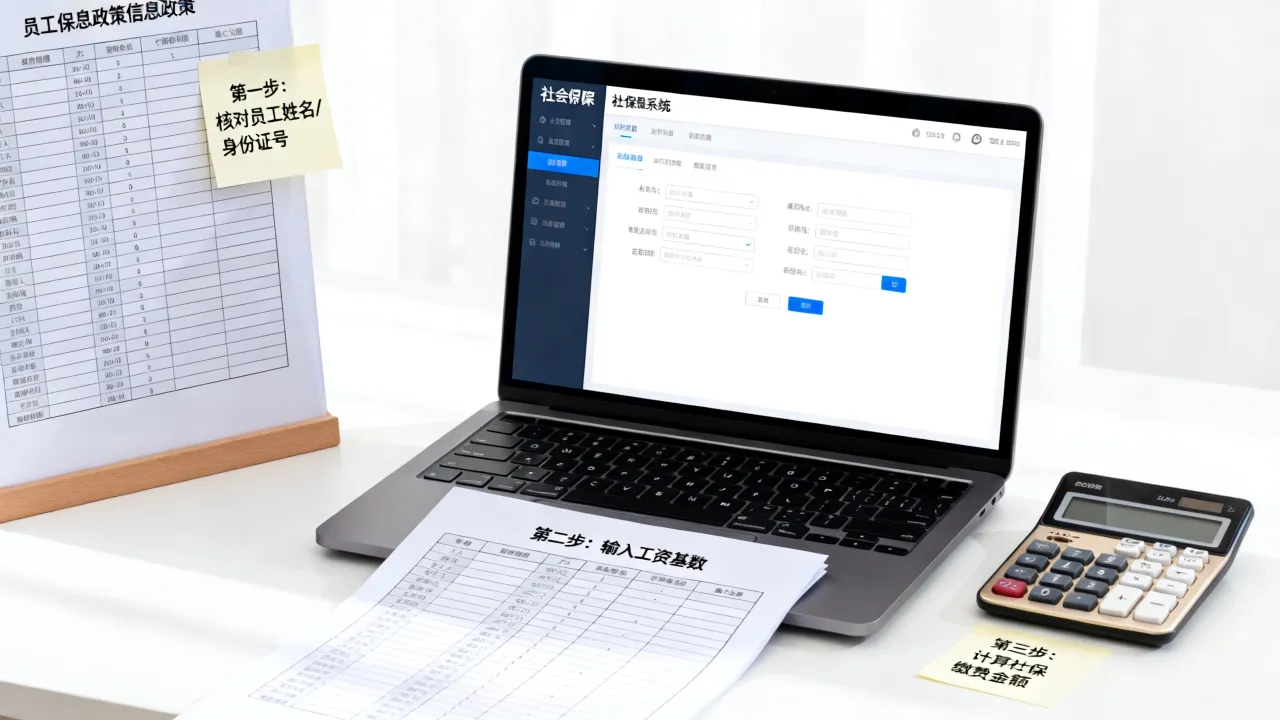
财务侧要把社保、公积金、个税、实发工资放在同一张薪酬表,人事提供应缴明细,财务复核扣款,出纳完成缴费,三方签字或系统留痕,责任清楚。
当人员超过一定数量,手工台账容易出错,可以考虑人社网厅批量导入模板、电子税务局社保费管理模块、薪酬系统直连,工具只是辅助,基数规则和人员状态仍要人工确认。
把人事算社保做稳,不靠临时抱佛脚,靠固定字段、固定节点、固定核对,每月按同一套流程走,错缴漏缴会少很多,面对基数调整和稽查也更有底。
人事算社保问答:高频问题与实操口径
人事算社保时,缴费基数必须等于当月工资吗?
不一定等于当月实发工资,多数地区按职工上年度月平均工资核定,新员工按首月工资或合同约定工资,基数还要受当地上下限约束,长期按最低基数申报高于下限的工资,个税、社保、工资表容易比对异常。
上海人事算社保基数调整后,之前月份要补缴吗?
上海通常在年度缴费基数上下限公布后,对当年已申报月份生成补差,单位需要在规定申报期内完成补差缴费,具体人员范围、补差月份和操作路径,以上海人社局、上海市税务局当期通知和系统生成明细为准。
小公司没有专职人事,人事算社保可以交给代理吗?
可以委托代理机构做申报、核算、增减员和台账整理,但用人单位仍是社保缴费主体,法律责任不因委托而转移,若通过虚构劳动关系挂靠代缴,单位、个人和机构都可能承担相应法律后果。