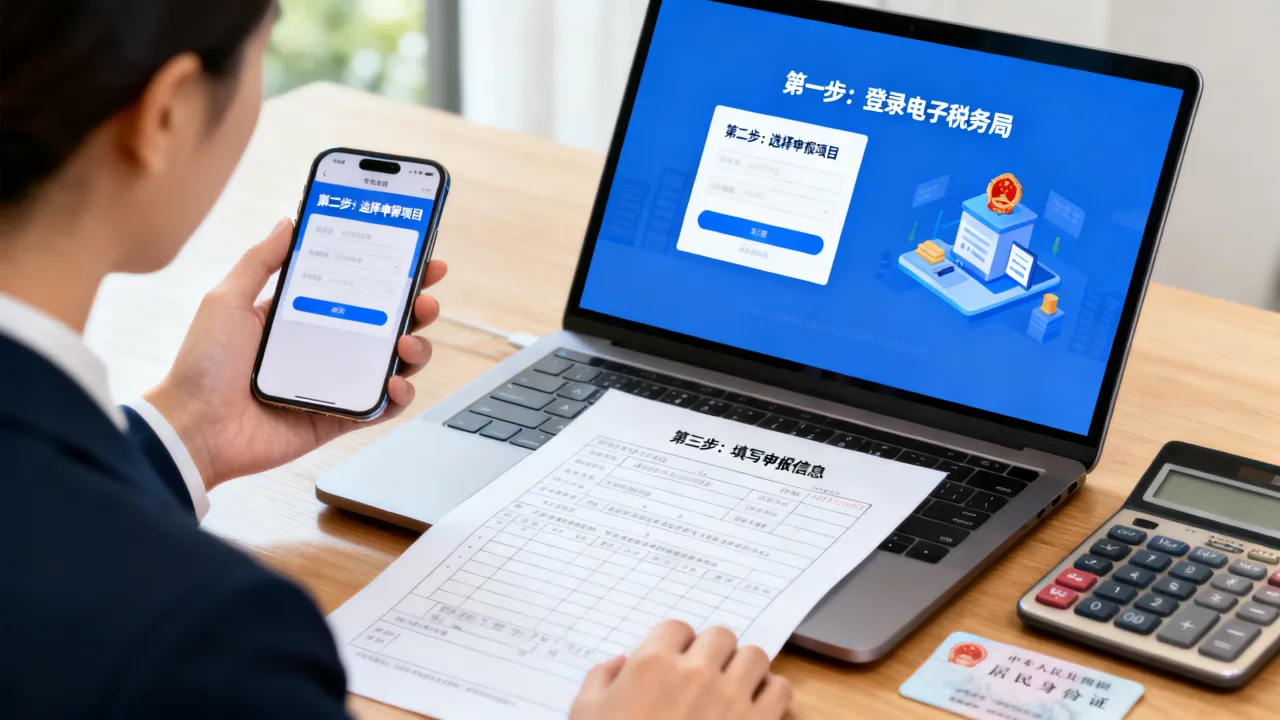
纸质卷式发票如果在本月内且尚未抄税,直接作废即可;一旦跨月或已抄税申报,必须开具红字发票进行冲销。下面把不同场景下的作废步骤拆开讲清楚,重点解决“操作时卡在哪一步”和“改了之后税务上认不认”这两个问题。
卷式发票作废后还能用吗?先分清这几种情况
很多财务人员问“卷式发票作废后还能用吗”,答案分两种情况:当月作废的发票还能在系统里恢复或重新开具,跨月作废的红字发票则不能用来正数开票,只能作为冲减销售额的凭证。
满足以下条件才能直接作废
行业共识认为,直接作废卷式发票必须同时满足三个前提:
- 发票开具时间在当前月份
- 尚未进行增值税纳税申报
- 发票联次收回齐全,且未在购方认证
只要有一个不满足,系统就会拒绝作废操作,尤其是已经跨月或认证过的发票,作废功能会被锁定,只能走红字冲销流程。
常见误区:作废发票不等于作废全部联次
作废纸质卷式发票时,必须收回发票全部联次并加盖“作废”印章,缺少任何一联都可能导致后续抄税时被税务机关预警,不少企业在这一步吃过亏,以为电子系统里点了作废就万事大吉。
卷式发票当月作废和跨月作废,操作有什么区别
这是后台提问最多的问题之一,卷式发票当月作废和跨月作废的核心区别在于:当月用“作废”功能,跨月用“红冲”功能,两者操作路径完全不同。
当月作废:四步走完整个流程
以最常见的增值税发票税控开票软件(税务UKey版)为例:
- 打开开票软件,进入“发票管理”模块
- 点击“发票作废”,选择“当前月份开具的发票”
- 核对发票代码和号码,确认无误后点击“作废”
- 系统提示操作成功后,在纸质发票上盖作废章或划叉
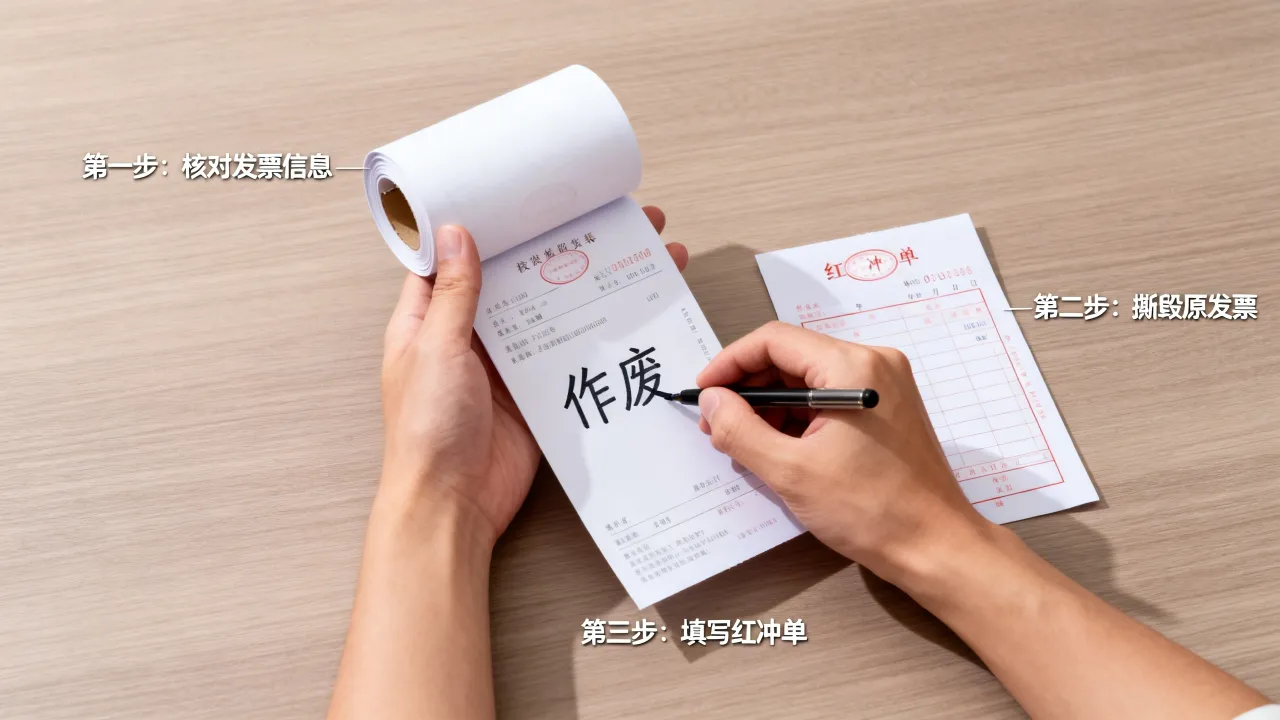
整个流程不超过一分钟,需要留意的是,当天作废的发票在“发票查询”里状态会变成“负数”,这是正常现象,不影响当月汇总数据。
跨月作废:必须走红字发票流程
假如7月5日开具的卷式发票,到8月份才发现填错了,只能通过红字发票冲销,具体路径如下:
- 在开票软件中点击“发票管理”→“红字发票管理”
- 填写红字发票信息表,写明原发票代码、号码和开具原因
- 上传信息表,等待税务机关自动审核
- 审核通过后,返回“发票填开”界面,选择“导入红字发票信息表”
- 系统会自动生成一张红色的负数发票,打印后交给购方入账
整个过程通常需要1至3个工作日,比当月作废多出不少等待时间,所以尽量当月发现问题当月处理。
部分作废怎么操作
如果卷式发票只是金额录入错误,但货物名称、数量都对,多数开票软件不支持“部分作废”功能,行业里通用的做法是:
- 将整张发票作废,重新开具一张正确发票
- 或者直接在原票上开具红字发票进行差额冲减
卷式发票部分金额错误能不能只作废其中一行”这个问题,需要明确:卷式发票不支持折扣行之外的单独行作废,只能整张处理。
卷式发票开错了怎么作废:按设备类型给操作路径
不同开票设备的操作路径有细微差异,这里按主流设备类型分别说明。
税务UKey版开票软件
发票填开界面直接点击“作废”按钮,系统会弹出“是否确认作废当前发票”提示,点击确认即可,如果当天填开多张发票,可以通过“发票查询”勾选多条记录批量作废,但跨月发票不会被勾选出来,这是系统自动过滤的。
税控盘版开票软件(百旺/航信)
进入“发票管理”→“未开发票作废”或“已开发票作废”,输入发票代码和号码,选中对应记录后点击“作废”,部分版本需要先点击“同步”按钮,让本地数据与服务器数据对齐,再执行作废命令。
餐饮零售等单机版收银系统
部分餐饮、零售门店使用的卷式发票开票系统是单机版,不联网,这类系统的作废逻辑相对简单:在当日营业报表中找到对应小票记录,点击“作废”并输入操作员密码,纸质小票上必须当台撕毁或盖上作废章,防止隔天被恶意重新使用。
电子卷式发票没有“作废”按钮:只能红冲
近年来,越来越多企业开始使用全电发票和电子发票,电子卷式发票有个基本规则:无法作废,只能开具红字发票进行冲销,具体操作路径如下:
- 在电子发票服务平台中,进入“红字发票开具”模块
- 填写原发票号码和开票日期,系统自动检索对应蓝字发票
- 选择红冲原因(销售退回、开票有误、服务中止等)
- 提交后系统生成红字发票,原蓝字发票自动标记为“已红冲”
电子发票红冲不受时间限制,但红冲操作会占用当月开票额度,如果剩余额度不足,需要先申请额度调整才能完成。
作废发票不规范,会被税务预警盯上
作废卷式发票虽然日常,但不规范操作可能给企业带来麻烦。
作废率过高会触发风险提示
据国家税务总局公开信息,相当一部分虚开发票案件都是从异常作废率中发现的线索,如果一个企业每月作废比例异常偏高,税务机关的系统会自动生成风险预警,建议每个月作废的卷式发票控制在开票总量的10%以内,超过这个比例时自查开票环节是否存在管理疏漏。
作废后必须留档备查
无论什么原因作废,纸质发票全部联次要妥善保管,并在票面上加盖“作废”印章,根据发票管理办法,作废发票的保存期限不得少于5年,电子数据同样需要做好备份。
作废与红冲的填报差异
申报增值税时,作废发票只需在开票系统里操作即可,纳税申报表上不作体现,但红字发票冲减的销售额和税额,需要在申报表“附列资料一”中手动填写,这一步容易遗漏,导致开票系统数据和申报数据不一致。
卷式发票作废常见问题解答
问:卷式发票作废需要满足什么条件?
答:当月开具、未抄税、未申报,发票联次全部收回且购方未认证,跨月后系统不再允许作废操作,只能走红字冲销流程,部分软件会在作废时自动校验这些条件,校验不通过会直接报错。
问:卷式发票作废时提示“发票未在本地或已验旧”怎么办?
答:这说明发票数据已经上传或验旧状态异常,先试“发票同步”功能重新拉取数据;若仍无法作废,到电子税务局“发票验旧缴销”模块检查发票状态,作废和验旧之间存在先后顺序:必须先作废、后验旧,顺序颠倒后只能携带纸质发票到办税服务厅办理人工作废。
问:卷式发票作废后发现购方已入账,还能补救吗?
答:如果购方已入账并认证,意味着该发票已经被税务系统记录,不能再作废,此时只能由购方在系统中发起红字信息表,销售方收到信息后开具红字发票,再重新开具一张正确的蓝字发票。
卷式发票作废的关键就一句话:当月未抄税的直接作废,跨月或已认证的走红字,记住这个判断标准,照着操作路径执行,就不会在税务环节出问题。