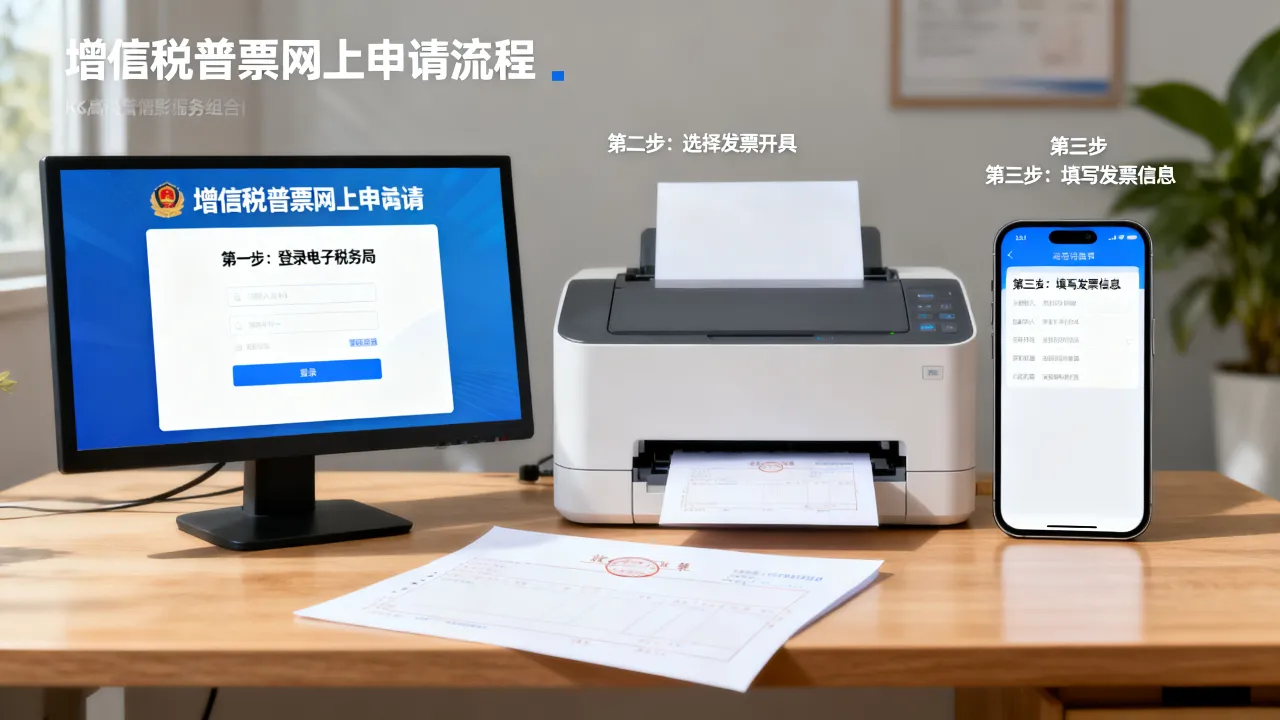
登录国家税务总局全国增值税发票查验平台或各省电子税务局,按系统提示完成发票用途确认,整个过程在电脑或手机端就能操作,无需跑办税厅。接下来要讲的,不只是按钮在哪,更是如何避开操作中容易踩的坑,以及2026年几个值得留意的变化。
认证发票前,先分清你要做的是“查验”还是“勾选”
很多财务新手会把“发票认证”和“发票查验”混为一谈,实则两码事。发票查验是核实发票真伪,谁都能做;发票认证(官方术语叫“用途确认”)是纳税人为了申报抵扣进项税额或办理出口退税,必须完成的法定动作,认证的核心目的,是告诉税务系统:这张发票我收了,而且我要用它抵税。
行业共识认为,自2019年底全面推行增值税电子普通发票和2020年专票电子化后,发票认证早已从“扫描认证”过渡到“勾选确认”时代,过去那种拿着发票去税务局大厅排队的场景,现在基本绝迹。
发票认证在哪里做:两个入口,一个原则
全国增值税发票查验平台(通用型)
这是最基础的入口,适合偶尔收票、不涉及复杂抵扣业务的小微企业,操作路径如下:
- 浏览器搜索“全国增值税发票查验平台”,认准域名带
gov.cn的官网。 - 首次使用需下载安装根证书,按页面提示操作,关闭浏览器弹窗拦截功能。
- 输入发票代码、发票号码、开票日期、校验码后六位,点击查验。
- 系统会显示这张发票的票面信息,重点核对销售方、购买方名称、金额、税率是否与业务一致。
各省电子税务局(主流渠道)
这适用于一般纳税人,以及需要批量处理发票的企业,通过电子税务局里的“增值税发票综合服务平台”模块操作,优势在于能直接完成“勾选认证”,数据会自动同步到申报系统,操作路径:
- 登录你所在省份的电子税务局(如“北京电子税务局”“广东省电子税务局”),用实名认证过的账号进入。
- 找到“我要办税”——“发票使用”——“增值税发票综合服务平台”。
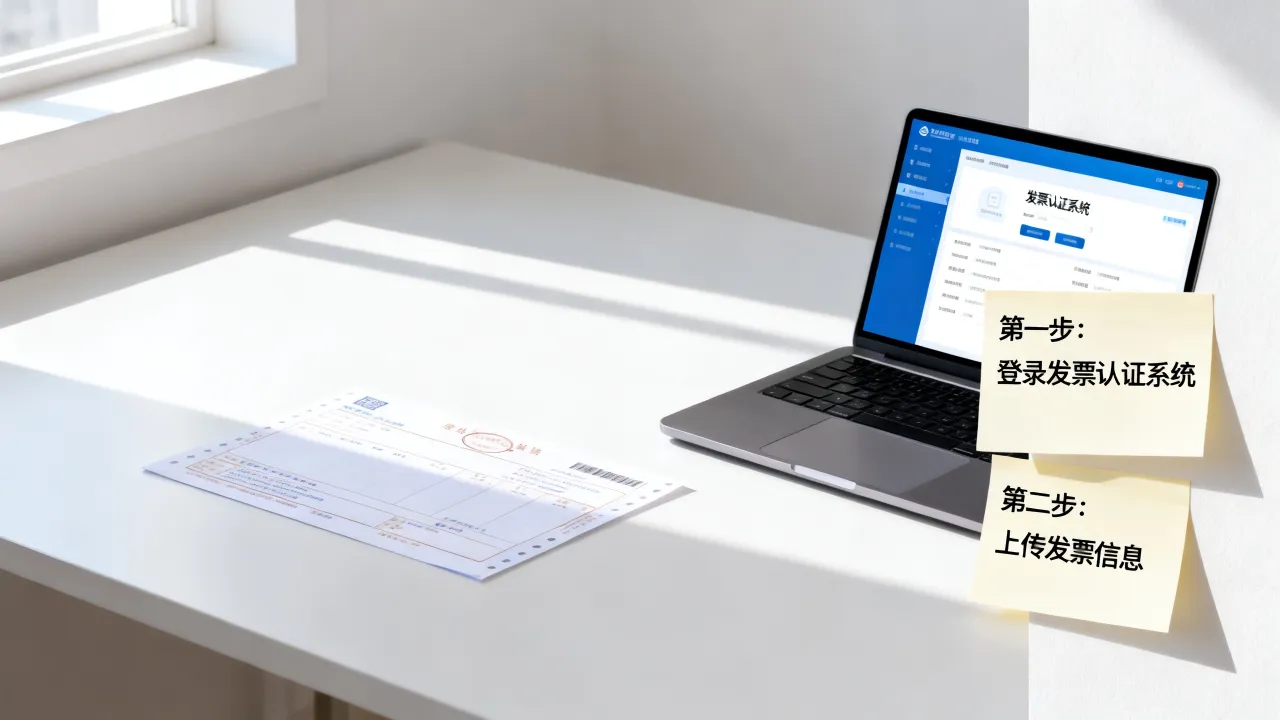
- 进入平台后,默认显示当前属期的可抵扣发票清单。确认当期需要抵扣的发票,勾选后点击“申请统计”。
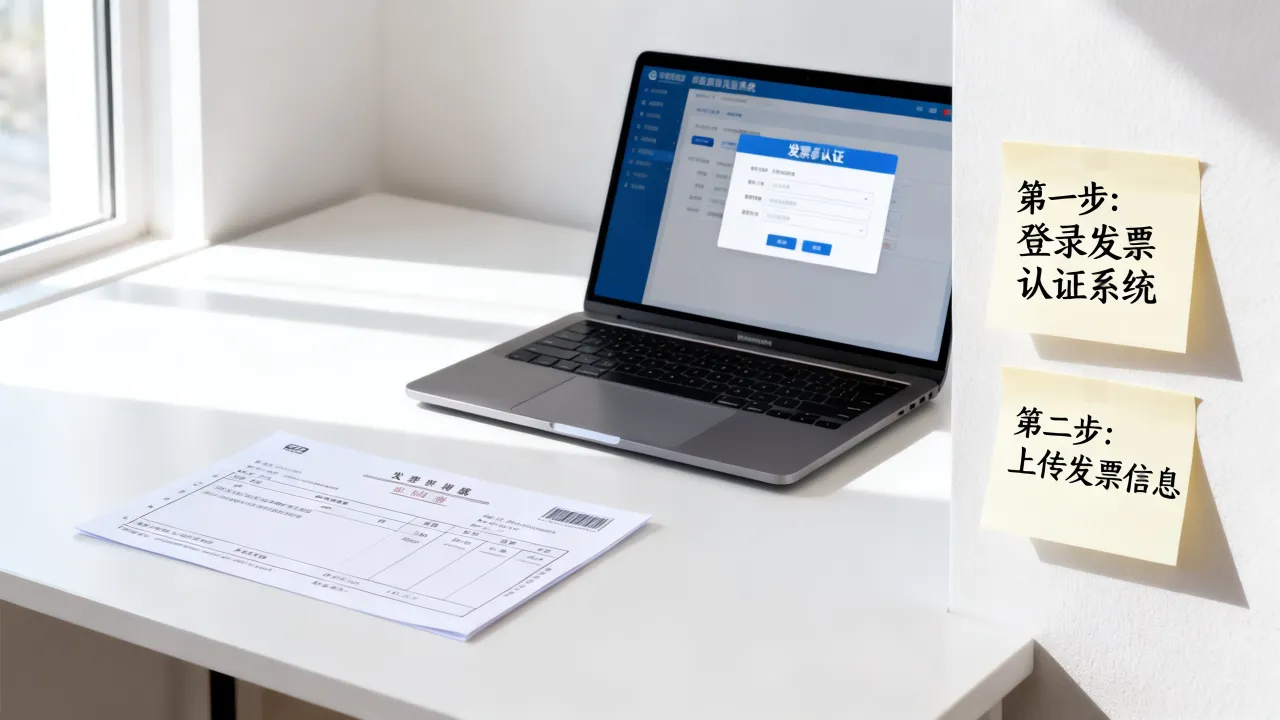
- 系统生成统计表后,需再次点击“确认签名”,这一步必须由企业的办税员或财务负责人操作,输入密码或刷脸完成。
- 完成签名后,发票认证流程即告结束,相关数据会自动带入次月申报表。
发票认证的最佳时间点:别早也别晚
时间选错,可能导致税款延迟抵扣或产生滞纳金,这里有三个关键节点:
- 当月最后一天之前完成:认证的是当月的进项税,比如你7月收到一张专票,要在7月31日24点前完成勾选确认,才能抵扣7月的销项税,8月1日后再认证,就只能算8月的进项。
- 申报期截止前:如果7月没来得及,8月的申报期(通常是1-15日)内,依然可以对7月属期的发票做“逾期补勾”,但操作较繁琐,且容易触发异常比对,最好的办法是在每月25号前把当月进项发票处理完,留出缓冲时间。
- 跨年发票注意:2026年政策延续往年惯例,当年12月31日前开具的发票,最好在次年1月申报期内完成认证,超过期限可能面临进项转出或税务局的风险提示。
具体操作中的4个高频细节
细节决定效率,以下场景你在实际操作中大概率会遇到。
用“发票号码校验”还是“发票代码校验”?
登录电子税务局综合服务平台后,系统默认展示所有已上传的进项发票,如果你想快速找某一张票,在筛选条件里输入“发票号码”比输入“代码”更精准,代码是识别发票种类的,同一批次发票代码相同,单独输入代码会筛出一大堆。
认证时显示“查无此票”或“状态异常”怎么办?
不用慌,先检查是不是录入错误,确认无误后,让开票方确认是否作废或红冲了这张票,如果开票方已上传但系统未同步,等待2-3小时再查,若连续3天异常,多数情况下,是购销双方在电子税务局里的“纳税人状态”不一致导致的,需要联系主管税务机关。
电子发票需要打印出来保存吗?
需要,尽管是电子发票,报销入账时仍需打印A4纸质版,但不用再额外粘贴原始凭证,2026年税务系统已全面支持电子发票归档,你只需在报销单上注明“电子发票号:XXXXXXXX”,把电子文件存成PDF或OFD格式,按月份命名文件夹归集即可,千万别把电子发票原件只放在微信聊天记录里。
发票认证与发票查验的区别,用表格说明
| 维度 | 发票查验 | 发票认证(用途确认) |
|---|---|---|
| 目的 | 验真伪,看信息是否一致 | 确认用途,用于抵扣或退税 |
| 操作方 | 任何人 | 纳税主体(企业/个体户) |
| 系统 | 查验平台 | 综合服务平台(电子税务局内) |
| 后果 | 无税务影响 | 影响当期应纳税额 |
| 时效 | 随时查 | 按月属期,有申报截止时间 |
2026年认证发票的新变化与应对建议
这几年发票数字化程度越来越高,2026年的一个明显趋势是全面数字化的电子发票(简称“数电票”)进一步普及,如果你还在用传统税控盘开票,收到的数电票会越来越多,数电票没有“发票代码”,只有20位“发票号码”,在认证时输入框的位数和格式会变化,注意别按老习惯只输入号码后几位。
部分地区已试点“自动勾选”功能,系统会依据企业申报记录,自动匹配可抵扣的进项发票,并推送消息提醒,对于进项票量大的企业,这能省不少人工筛选时间,但自动勾选未必完全准确,尤其是有进项转出、简易计税项目的企业,务必在每个申报期结束前人工复核一次。
发票认证服务费怎么算?有哪些免费培训资源?
这是很多刚办完税务登记的企业主关心的问题。
- 认证本身是免费的,通过电子税务局认证,税务系统不收取任何服务费。
- 市面上代账公司或第三方软件提供的“一键认证”服务,一般包含在年度代账费里,价格大约在每年2000-6000元之间(视开票量和服务内容而定),发票量很小的企业,没必要买这种服务。
- 免费的官方培训资源,在各省电子税务局首页的“纳税人学堂”里,有专门讲发票认证的视频,时长大概20分钟,比看文字更直观。
常见问题:发票认证后还能作废吗?
这是企业日常咨询里出现频率很高的问题,如果已经完成“确认签名”,该发票就不能再作废了,只能由购买方申请开具《红字增值税专用发票信息表》,然后销售方据此开具红字发票进行负数冲减,流程不复杂,但涉及双方配合,务必在当月发现错误时尽早处理,避免影响次月申报。
认证发票结果异常的补救路径
如果你在认证时发现系统提示“风险纳税人”“失控发票”等红字预警,千万不要直接点击确认,保留好发票原件和业务合同,进入电子税务局“异常凭证管理”模块提交核查申请,正常情况下,税务机关会在7-15个工作日内给出处理意见,若最终确定为正常发票,系统会自动解除异常标记,不影响后续抵扣,全程无需去办税厅,线上提交即可。
必知操作逻辑:先认证后申报
最后梳理一下时间线,无论你用的是哪种认证方式,记住一个底层逻辑:认证(勾选确认)是申报抵扣的前提,在电子税务局里,没有完成“确认签名”的发票,不会出现在申报表的进项明细中。每个月的申报期(通常是1-15日)开始前,倒推2-3天,一定要完成当月所有要抵扣发票的认证动作。
常见问题快速解答
问:普通发票需要认证吗? 不需要,只有增值税专用发票、海关进口增值税专用缴款书、机动车销售统一发票和收费公路通行费增值税电子普通发票这四类,需要做用途确认,普通发票(比如餐饮票、打车票)直接报销入账即可,不存在认证环节。
问:认证发票时提示“非本企业发票”如何处理? 先核对代码和号码是否输错,尤其是数字“0”和字母“O”、数字“1”和字母“I”容易混淆,若信息无误,说明该发票的购买方名称或税号与你企业不一致,需要联系开票方在当月作废重开。
问:认证和抵扣是一个意思吗? 完成认证是抵扣的前提,但认证后还需要做进项税申报,如果只认证了发票,但没有在申报表的“进项税额明细”里填入对应数据,系统不会自动帮你抵扣,认证完成后,务必检查申报表附表二中第五行的数据是否包含了已认证的金额。