征税从来不是算出一个数字那么简单,它是一套从税种认定、计税方式到申报缴纳的完整闭环;只要先搞清楚你的收入属于哪个税种,再按对应规则算税,最后在法定时限内完成申报,就绝不会出错。
第一步,先弄明白你的收入该交哪种税
很多人在“如何征税”这件事上犯迷糊,根源不在计算,而在分类,同样是赚钱,工资、开店、炒股、收房租,背后对应的税种完全不同,选错了税种,后面所有操作都是错的。
拿工资的人:个人所得税怎么扣
上班族最常接触的就是个税,现在用的是累计预扣法,说白了就是年初到现在的总收入,减去累计的免税额度,再按超额累进税率算税。
操作路径很简单:你不需要自己动手,公司财务每个月发工资前会自动帮你算好、扣掉,然后在下个月15号前申报缴纳,你拿到手的工资条上那行“个人所得税”,就是已经扣完的结果。
多数情况下,月入1万以下的打工人,全年几乎交不了几个钱,因为基本减除费用每月5000元,加上社保公积金专项扣除,再把房租、房贷利息、赡养老人这些专项附加扣除一加,应纳税所得额往往就清零了。
自己开店或做小生意:经营所得怎么算
个体工商户、个人独资企业投资者,交的不是企业所得税,而是“经营所得”个税,算法是:全年收入减去成本、费用、损失,剩下的利润,套用5%-35%的五级超额累进税率。
比如你开一家小吃店,一年流水50万,店租、原料、人工加起来花了35万,那利润就是15万,这15万再减去每年6万的基本减除费用(相当于老板自己的工资),剩下9万去套税率表,大概交几千块钱。
开公司的人:企业所得税和增值税绕不开
有限公司不一样,赚钱了先交企业所得税,法定税率25%,但小型微利企业实际税负要轻得多,分给股东的钱,还要再交一次20%的分红个税。
增值税则是另一个维度,不管是个体户还是公司,只要卖了货或者提供服务,基本都要涉及,小规模纳税人征收率3%(部分时期有减免政策),一般纳税人则按销项减进项的方式计算。
算税逻辑:计税依据和税率怎么匹配
清楚了税种,接下来就是算钱,这个环节最核心的就是两件事:按什么基数算,用哪个税率。
增值税:差额还是全额,完全不同
一般纳税人卖货,增值税=销项税额-进项税额,比如你进货花了100万,进项税13万;卖出去了200万,销项税26万,那你实际要交的就是26-13=13万,这套逻辑鼓励你把上游的发票都要齐,因为那直接抵扣你的税款。
小规模纳税人就简单粗暴得多,直接用收入乘以征收率,不搞抵扣那套,你开票200万,就按200万乘征收率,一分抵扣都没有。
企业所得税:利润才是真正的靶子
企业所得税算的是“应纳税所得额”,不是账面利润,这两者经常有差异,因为税法有自己的规矩。
比如你公司今年账上利润100万,但有笔罚款支出5万——会计上算损失,税法上却不认,这5万得加回去按105万交税,反过来,研发费用可以加计扣除,你花了10万搞研发,税法允许你按20万扣,账上利润又得往下调。
行业共识是:合规票据是计税的生命线,没有发票的成本,税法一律不认,很多小公司吃亏就吃在进货不要票,年底一算账,利润虚高,税交得冤枉。
实操环节:电子税务局申报全流程
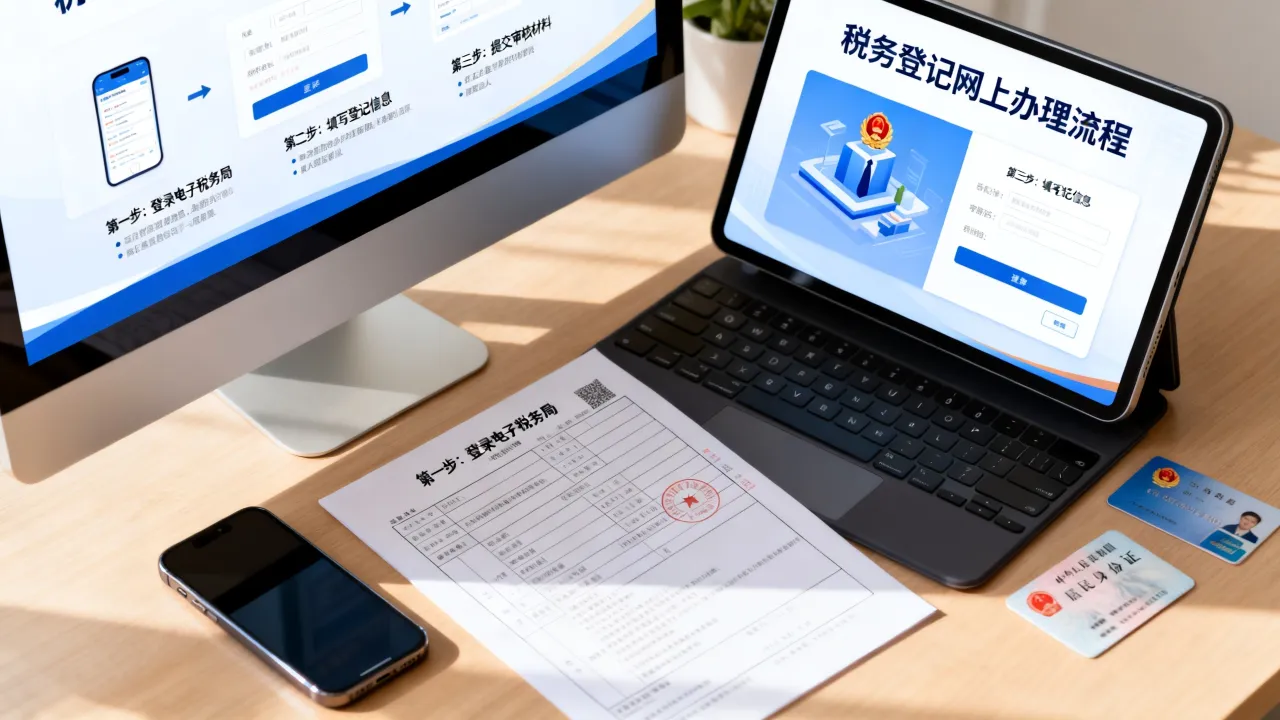
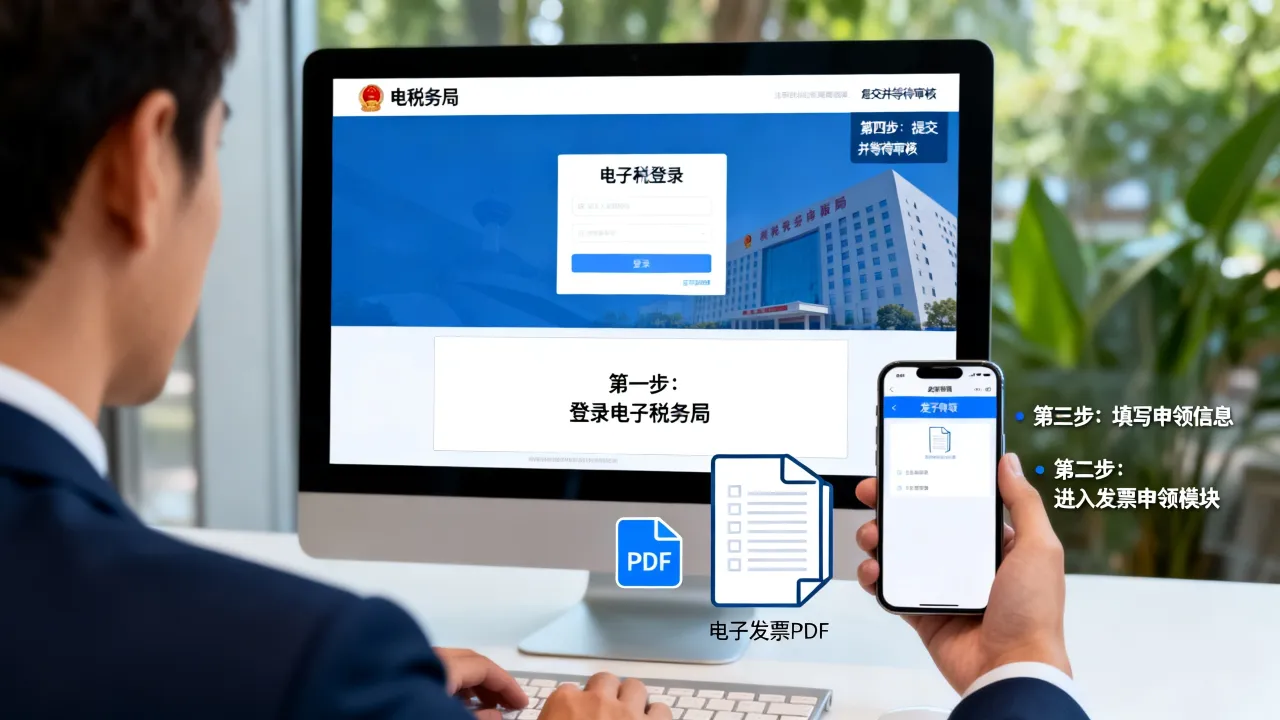
理论说完了,核心动作就一步——申报,现在全国基本都走电子税务局,线上搞定,不用跑大厅。
申报周期:按月还是按季
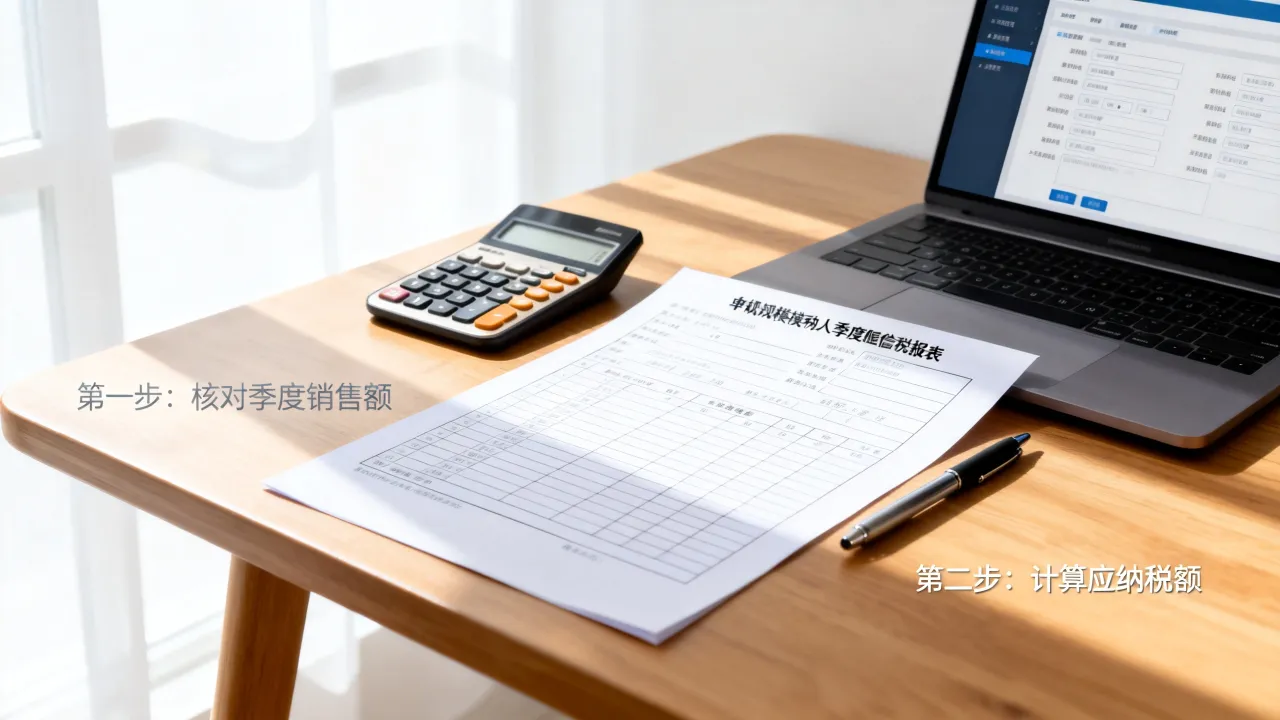
增值税,小规模纳税人通常按季申报,一般纳税人按月申报,个税则是按月预扣、次年3到6月汇算清缴,企业所得税按季预缴,年终汇算清缴。
具体操作路径
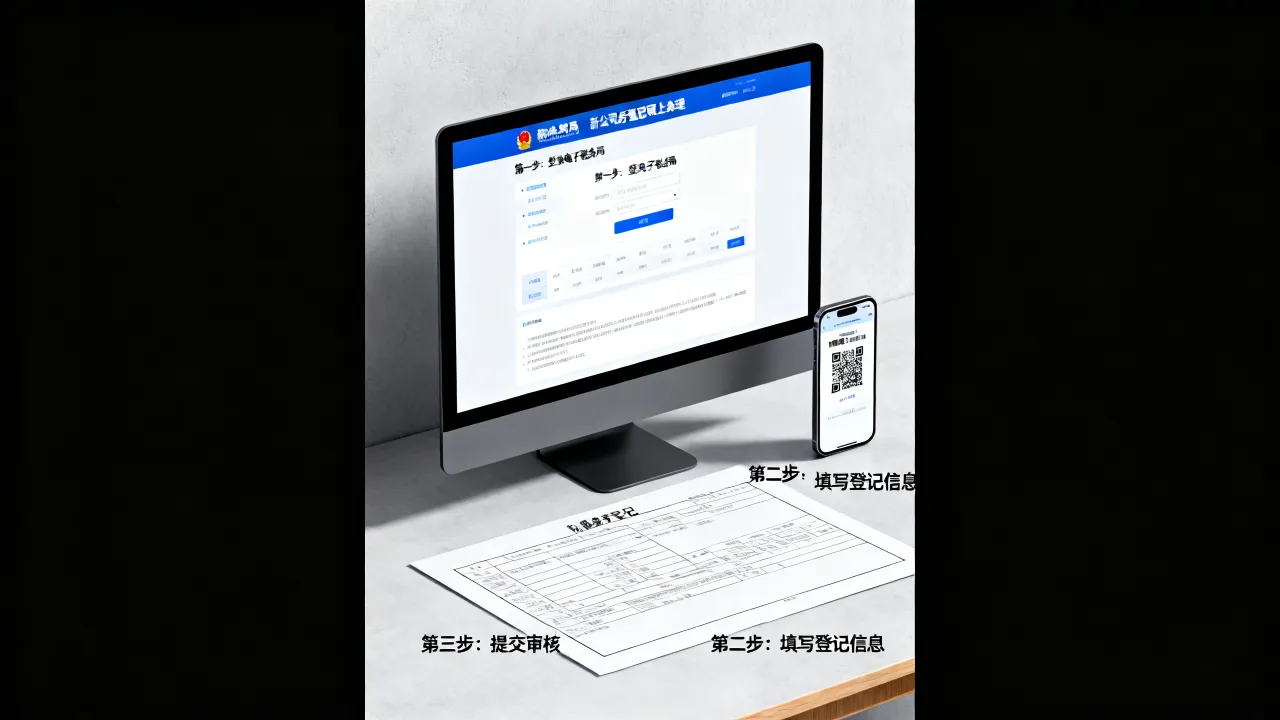
- 登录你所在省份的电子税务局网站,用企业账号或实名个人账号进入
- 首页找到“我要办税”模块,点击“税费申报及缴纳”
- 系统会自动带出你当期该报的税种清单
- 进入增值税申报表,填写销售额,系统自动算税
- 进入企业所得税预缴表,填利润数据
- 确认无误后点“申报”,再点“缴款”,三方协议扣款或扫码支付
申报截止日通常是每月或每季结束后15天内,逾期了每天会有滞纳金,万分之五,积少成多也很肉疼。
发票和申报的关系
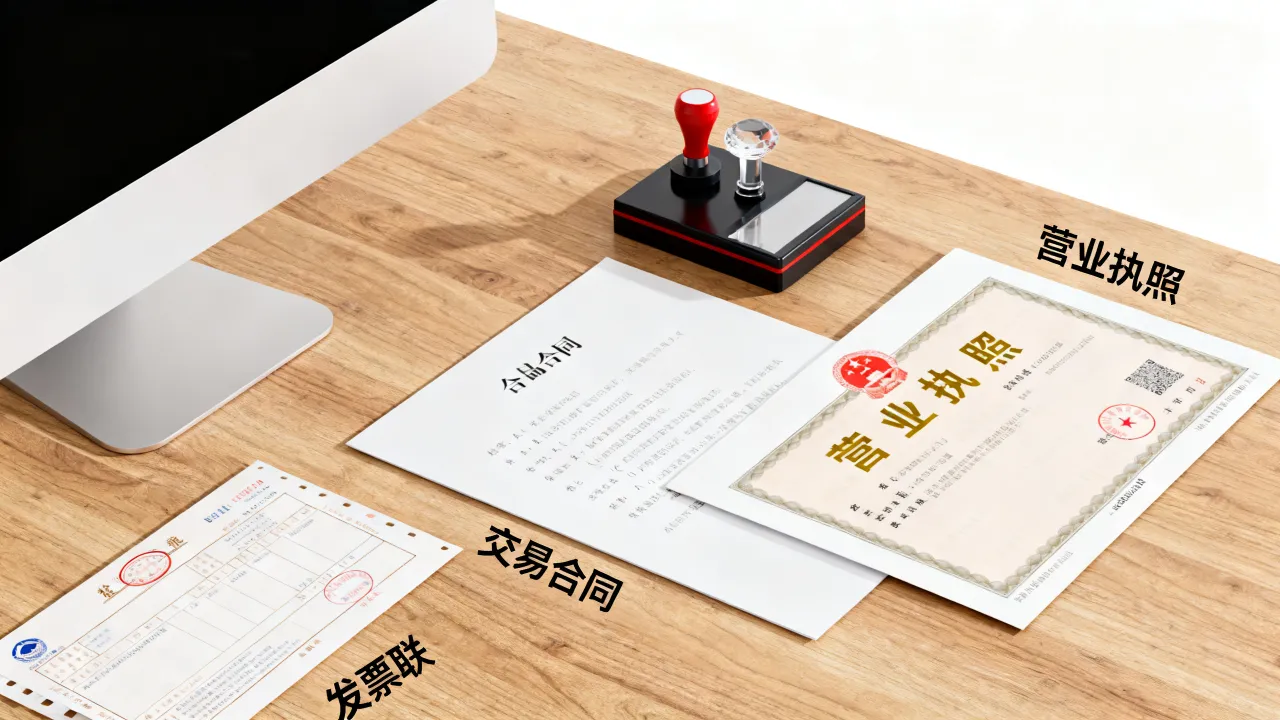
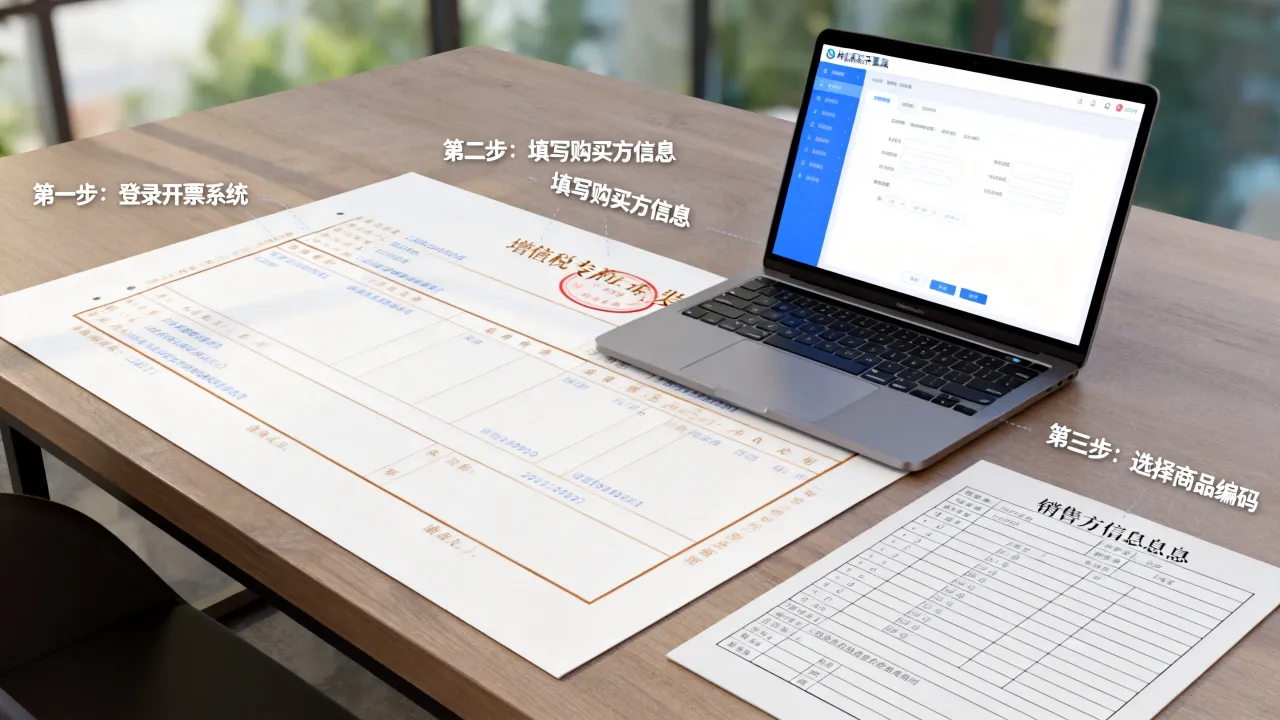
很多人以为开票才要交税,没开票就不用——这是大误会,申报时有一栏“未开票收入”,就是堵这个漏洞的,你收了钱但没开发票,照样得申报交税,等以后补开了发票,再在申报表里做负数冲减。
合理节税的正确姿势,不是藏着掖着
问“如何征税”的人,真正想问的是“怎么少交税”,但少交税的前提是合法,业内专家指出,合规节税的核心在于用足政策,而不是隐匿收入。
小微企业优惠怎么吃满
年应纳税所得额不超过300万的小型微利企业,实际税负远低于25%,具体怎么操作?关键在“小型微利”三个条件:资产总额不超过5000万、从业人数不超过300人、应纳税所得额不超过300万。
多数情况下,把公司控制在这个规模内,就是最大的节税手段,超过300万那部分利润,税率直接跳档,税负差距相当明显。
拆分业务结构,比偷税漏税安全得多
开公司不一定只有一个主体,把销售、研发、设计分别装进不同主体,可能适用不同税率。
比如软件开发公司,申请了高新技术企业,企业所得税能降到15%,又比如把一部分业务分给个体户合作方,个体户经营所得最高35%,但核定征收的话税负可能更低(近年政策收紧,核定征收已非常少,且主要面向确实无法查账的小商户,切勿轻信“买核定”的中介套路)。
硬性底线:哪些动作绝对不能碰
一是买发票充成本,现在金税四期系统下,进销项不匹配、上下游异常,系统直接预警,查出来就是虚开,性质严重。
二是私户收款不申报,微信支付宝流水银行都看得到。个人卡一年进账超过一定金额,银行会主动推送给税务部门,这已经是公开的事实。
特殊场景:跨境电商和灵活用工怎么算税
近几年问得最多的是这两类,跨境电商牵涉出口退税和海外收入认定,灵活用工则是平台经济和自由职业者的个税处理。
跨境电商的征税逻辑
通过亚马逊、Shopify等平台把货卖到海外,收入是外币,得换成人民币入账,增值税方面,出口货物通常适用“免抵退”政策,也就是免征销项税,还能退掉进货时的进项税。
企业所得税方面,收入全部记入境内公司账上,按正常利润交税,千万不要以为卖了海外就不用交税——只要你的公司主体在中国境内,全球收入都得申报。
灵活用工平台是怎么操作的
这类平台一般会让你注册成个体工商户,然后给你发薪酬走“经营所得”口径计税,好处是综合税负比工资薪金的个税低,平台还能帮你一键申报完税,但注意,部分不合规平台玩的是虚开发票的套路,出了问题个人要担责,选择时看两点:一看平台是否有正规委托代征协议,二看是否给你出具完税证明。
Q&A:关于如何征税大家常问的三个问题
没开发票的收入就不用交税吗
不用开发票的收入同样要交税,申报时填入“未开票收入”栏次即可,税务局判定纳税义务的标准是业务是否真实发生、款项是否收到,而不是发票开没开,发票只是凭证,不是纳税义务的产生条件。
个人出租房子,税怎么算
个人出租住房,增值税按1.5%征收(月租金未超过10万免征),房产税按4%减半,个税按10%征收,如果是租给企业做办公用,税率会高一些,实务中多数城市有综合征收率,比如按租金收入的5%左右一次性打包征收,具体以当地规定为准。
公司亏损还需要交企业所得税吗
不需要,企业所得税的计税依据是应纳税所得额,亏损年度没有所得,自然不用交,而且亏损可以在后续年度弥补,最长结转5年,如果连续亏损且长年亏损却还在经营,税务系统会把你列为风险纳税人,要求提供说明材料,这是常见的正常核查流程。
交税这件事,说穿了就是三句话:收入定性选对税种,计算依据搞清口径,申报动作按时完成,把这几步理顺了,征税对你来说就不是麻烦,而是经营中一个自然的环节罢了。