报税不是简单把发票金额抄上去
如果只是抄数字,那财务工作就太轻松了,实际情况是:
- 开票收入不等于申报收入,存在未开票收入需要补充申报
- 进项发票需要勾选认证才能抵扣,不是收到就能用
- 有些发票不能抵扣,比如用于集体福利的进项
- 发票税率和实际适用税率可能因政策调整产生差异
关键原则:报税数据以发票为基础,但必须经过调整和确认,不能直接照搬。
小规模纳税人发票报税流程是怎样的
小规模纳税人的报税相对简单,但有几个时间节点和操作细节容易踩坑。
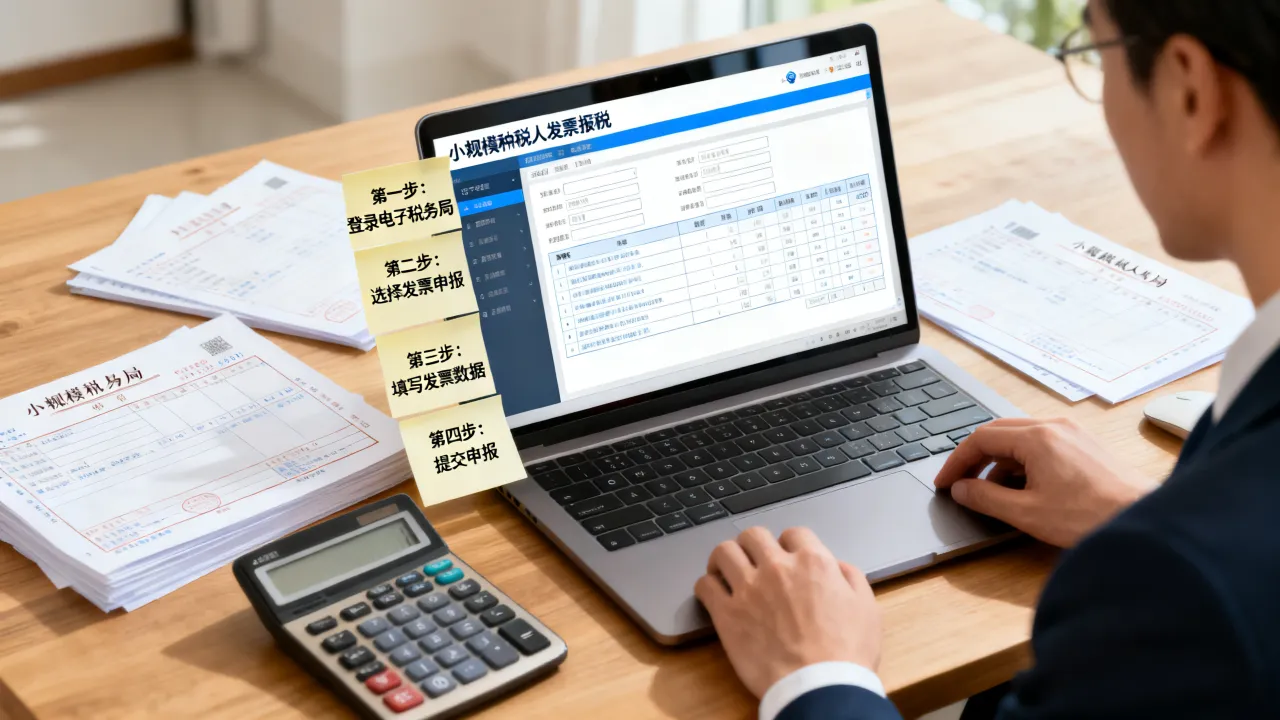
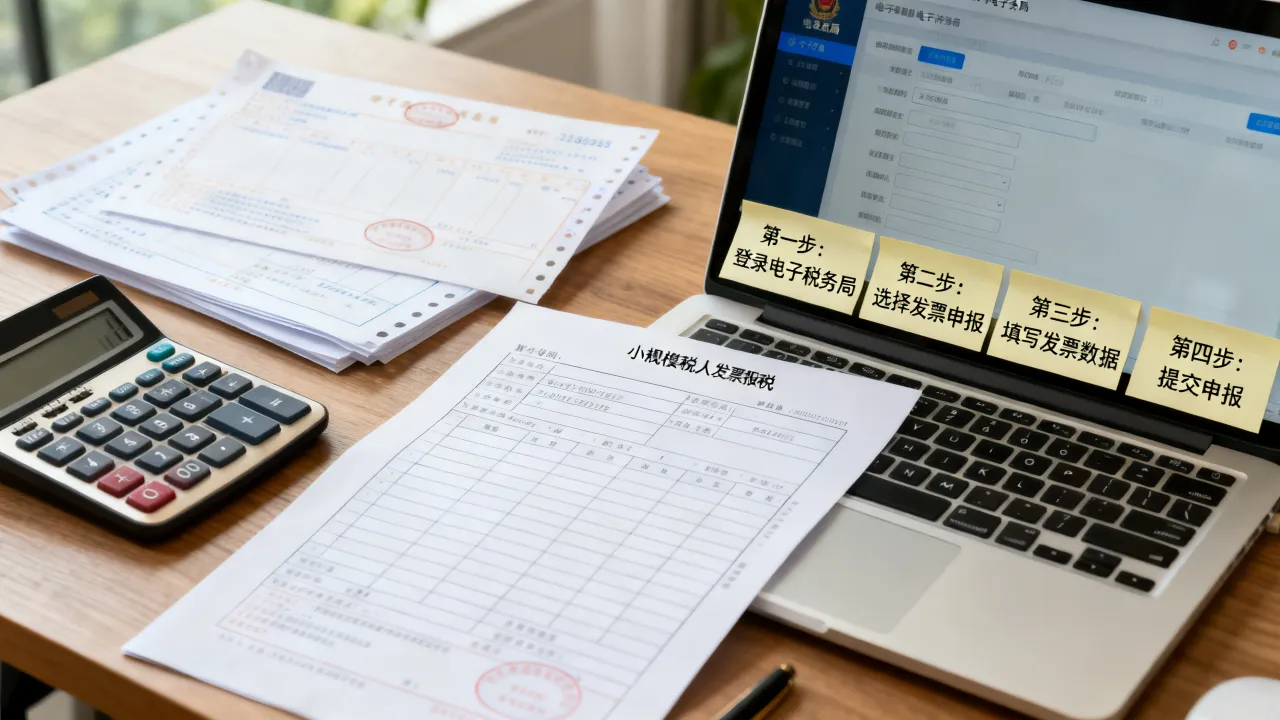
第一步:确认申报周期
小规模纳税人通常按季度申报增值税,比如2026年第一季度,申报期是在4月1日到4月15日之间(遇节假日顺延),具体日期以当地税务局通知为准。
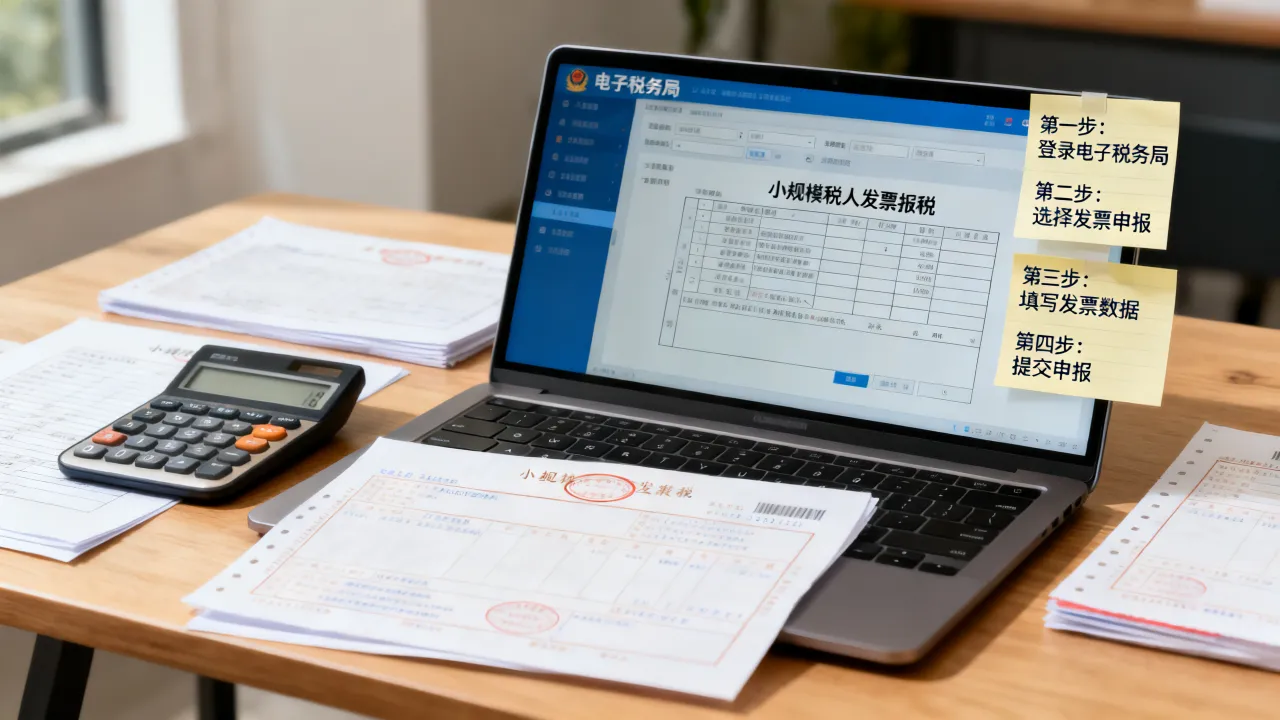
第二步:登录电子税务局采集发票数据
操作路径:登录所在省份的电子税务局,进入“我要办税”—“税费申报及缴纳”—“增值税及附加税费申报”,系统会自动归集你当期的开票数据,包括:
- 自开增值税普通发票的销售额
- 代开增值税专用发票的销售额
- 未开票收入(需要手动录入)
第三步:核对免税额度是否超标
目前政策下,小规模纳税人季度销售额未超过30万元的,免征增值税,这个“30万”是不含税金额,如果你的开票金额是含税的,要先换算。
计算公式:不含税销售额 = 含税销售额 ÷ (1 + 征收率),比如征收率1%,含税销售额30.3万,不含税就是30万,刚好卡在免税额上。
第四步:填写申报表并提交
核对无误后,系统会生成申报表,你重点检查几个地方:
| 检查项 | 常见问题 |
|---|---|
| 销售额填在哪一栏 | 小微企业免税销售额和未达起征点销售额容易填错 |
| 有没有异地预缴税款 | 有的话要填在“本期已缴税额”栏 |
| 附加税费是否自动计算 | 增值税免了,附加税费通常也免,但需要确认 |
提交后,如果显示“申报成功”,就完成了,需要缴税的,在申报期内通过三方协议扣款或手动缴纳。
一般纳税人发票报税常见问题有哪些
一般纳税人的报税复杂度明显上升,核心在于进项抵扣和销项匹配。
进项发票勾选认证怎么操作
现在不用跑税务局扫描认证了,登录电子税务局,进入“税务数字账户”或“发票勾选确认平台”,选择需要抵扣的发票,确认用途为“抵扣”,操作时间一般是在申报期结束前完成勾选。
注意:勾选确认后,当期就必须抵扣,不能留到以后。如果当期销项少,进项多,抵扣不完的部分会自动形成留抵税额,可以下期继续抵。
销项发票和申报表怎么对应
开票系统里的销项数据会汇总到申报表的“销售额”栏,但以下情况需要特别注意:
- 视同销售行为:比如将自产产品用于捐赠,没开发票但需要申报
- 红字发票:冲减当期销售额,要确认是否在开票系统里正确开具
- 不同税率项目:13%、9%、6%要分别填在对应栏次,不能合并
发票报税时发现数据对不上怎么办
这是财务人员经常遇到的情况,业内专家指出,数据差异通常来自三个方面:
- 时间差:发票已开但系统未同步,或者已认证但申报表未提取,等系统刷新后重新核对。
- 录入错误:手工填写的未开票收入金额写错,或者税率选错,逐笔核对原始凭证。
- 政策理解偏差:比如把不征税收入填进了免税栏,对照最新申报表填写说明修正。
如果差异确实无法自行解决,可以通过电子税务局的“在线咨询”或拨打12366联系主管税务机关。
发票报税中容易忽略的细节
发票丢失了还能报税吗
可以,数电票时代,发票数据在税务系统里有电子底账,丢失纸质打印件不影响报税,如果对方不肯重开,你可以凭开票方提供的发票号码在电子税务局查询到该发票信息,作为入账依据。
免税发票和零税率发票有什么区别
这两个概念经常被混淆,免税是原本有税率,但国家给免了,比如自产农产品销售,零税率是税率为零,通常适用于出口业务,并且可以退税,报税时填的栏次不同,处理方式也不同。
跨年发票怎么处理
费用发票跨年入账,企业所得税汇算清缴时可能涉及纳税调整,增值税进项发票只要在认证期限内勾选抵扣即可,但如果是报销上一年度的费用,建议在汇算清缴结束前取得发票,避免调增应纳税所得额。
发票报税常见问题解答
小规模纳税人发票报税时,专票和普票要分开填吗
要分开,小规模纳税人开具的增值税专用发票,无论金额大小,都不能享受免税政策,必须按征收率缴纳增值税,普通发票则可以在免税额度内免征,申报表上专票销售额填在“应征增值税不含税销售额”栏,普票填在“免税销售额”或“小微企业免税销售额”栏。
一般纳税人收到不合规发票,报税时能抵扣吗
不能,不合规发票包括:发票抬头错误、税号缺失、商品编码与实际情况不符、虚开发票等,这类发票即使勾选了,后期被税务机关核查出来,不仅要转出进项税额,还可能面临罚款和滞纳金,建议收到发票时先通过全国增值税发票查验平台验证真伪和内容。
发票报税逾期了还能补报吗
可以补报,但会产生滞纳金,滞纳金从申报期结束次日起算,按日加收万分之五,如果是首次逾期且情节轻微,部分地区税务机关会给予“首违不罚”处理,补报操作和正常申报一样,在电子税务局完成,系统会自动计算滞纳金。