很多人把“核销发票”当成一个按钮,点一下就结束,实际工作中,它至少分成报销核销、增值税抵扣核销、发票验旧缴销、红冲作废四条线,走错入口,轻则报销被打回,重则影响申报抵扣。
电子发票怎么核销入账?先分清四种常见场景
财务口中的“核销”,和税务系统里的“核销”,经常不是一回事,下面这张表可以先帮你定位。
| 场景 | 目的 | 常用入口 | 关键动作 | 时间要求 |
|---|---|---|---|---|
| 报销核销 | 员工费用结清、借款冲销 | OA、报销系统、财务软件 | 上传发票、查验、审批、记账、归档 | 按公司报销制度 |
| 增值税抵扣核销 | 一般纳税人确认进项税额 | 电子税务局、税务数字账户 | 勾选确认、用途确认、统计确认 | 申报期内完成 |
| 发票验旧、缴销 | 核验已开发票、缴销空白发票 | 电子税务局或办税服务厅 | 选择票种、填开票金额份数、提交 | 按主管税务机关要求 |
| 红冲、作废 | 纠正错票、退货折让 | 电子税务局、开票软件 | 红字信息确认单、红冲、作废 | 发现错误后尽快处理 |
报销核销:从收到发票到生成凭证
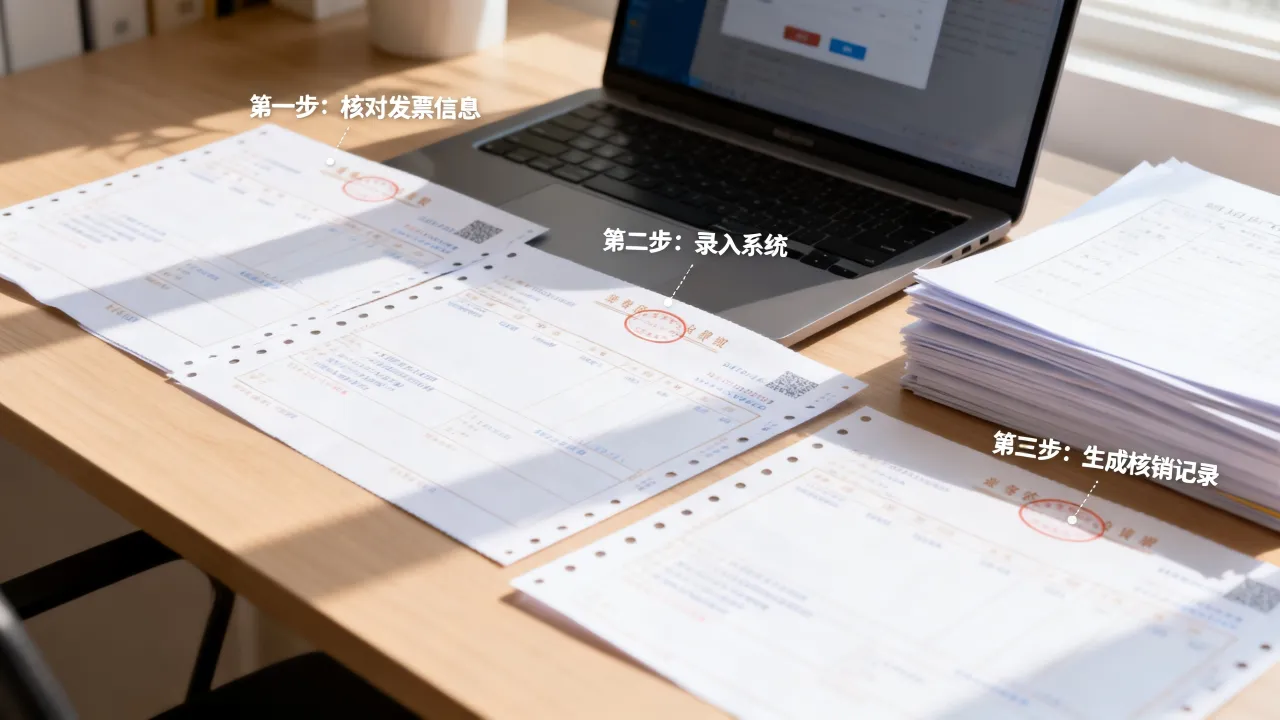
员工报销场景最接近日常说的“发票核销”,操作路径通常如下:
- 收票时核对购买方名称、纳税人识别号、货物或服务名称、金额、税率。
- 登录国家税务总局全国增值税发票查验平台,输入发票号码、开票日期、金额、校验码等信息查验。
- 在报销系统上传PDF、OFD或XML文件,填写费用类型、项目、成本中心。
- 审批通过后,财务做账:借管理费用、销售费用、原材料等,借应交税费—应交增值税(进项税额),贷银行存款或其他应付款。
- 完成电子归档,保存原始电子文件和查验记录。
发票查验的入口和字段
全国增值税发票查验平台支持查验多种发票,输入字段因票种不同略有差异,常见包括发票号码、开票日期、开具金额、校验码后六位,数电票号码通常为20位,查验时以票面显示为准。
报销系统防重
电子发票容易重复打印、重复报销,可以在报销系统里设置唯一性校验,用“发票号码+开票日期+金额”作为重复判断键,Excel临时核对可用:=COUNTIF(A:A,A2)>1,返回TRUE就说明该发票号码已出现过。
增值税专用发票勾选认证和扫描认证有什么区别?
这是财务人员搜索量很高的一组对比,扫描认证是早期方式,通过扫描仪或认证软件采集票面信息;勾选认证是现在的主流方式,直接在电子税务局或税务数字账户中确认发票用途。
| 对比项 | 扫描认证 | 勾选认证 |
|---|---|---|
| 操作载体 | 扫描仪、认证软件、税控设备 | 电子税务局、税务数字账户 |
| 数据来源 | 扫描票面信息上传 | 系统已归集的发票数据 |
| 效率 | 依赖设备和人工 | 批量勾选,效率更高 |
| 当前适用 | 部分地区、部分旧流程仍保留 | 多数地区主流方式 |
勾选确认的通用路径是:登录电子税务局,进入“我要办税”—“税务数字账户”—“发票勾选确认”—“抵扣类勾选”,选择需要抵扣的发票,提交勾选,再做统计确认,最后在增值税申报表中体现,用于出口退税、代办退税的发票,通常要走对应用途确认。
据国家税务总局公开的电子税务局操作说明,发票用途确认需要在申报前完成,已经统计确认的发票,在申报前按系统规则可能允许调整;一旦申报抵扣,再想撤销就要走更正流程,麻烦得多。
小规模纳税人发票核销流程:验旧、缴销和报销怎么走
小规模纳税人通常不涉及进项抵扣核销,核销”更多落在发票验旧、空白发票缴销和费用报销上。
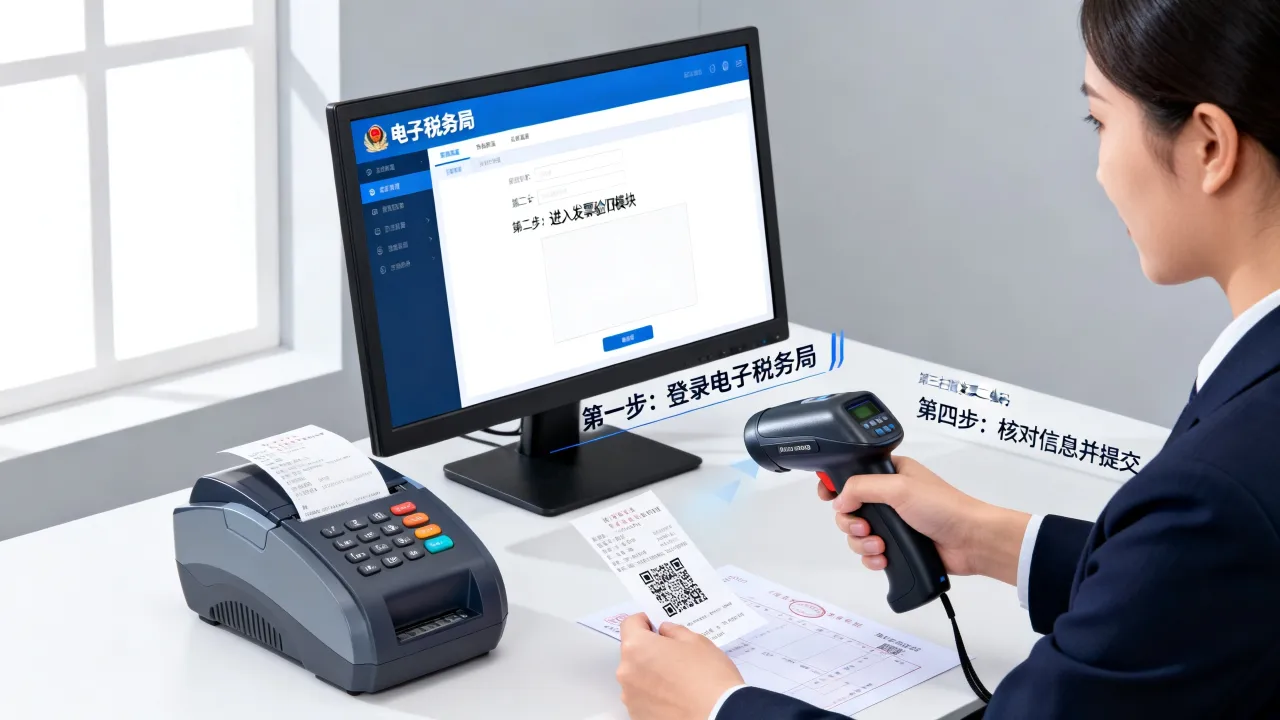
- 登录电子税务局,进入“我要办税”—“发票使用”。
- 选择“发票验旧”,勾选需要验旧的发票种类。
- 填写开具起始号码、终止号码、开具金额、税额、份数。
- 提交后查询办理结果,部分纸质发票需要交回或剪角作废。
- 如果企业注销或不再使用某类发票,进入“发票缴销”,选择空白发票缴销,录入起止号码。
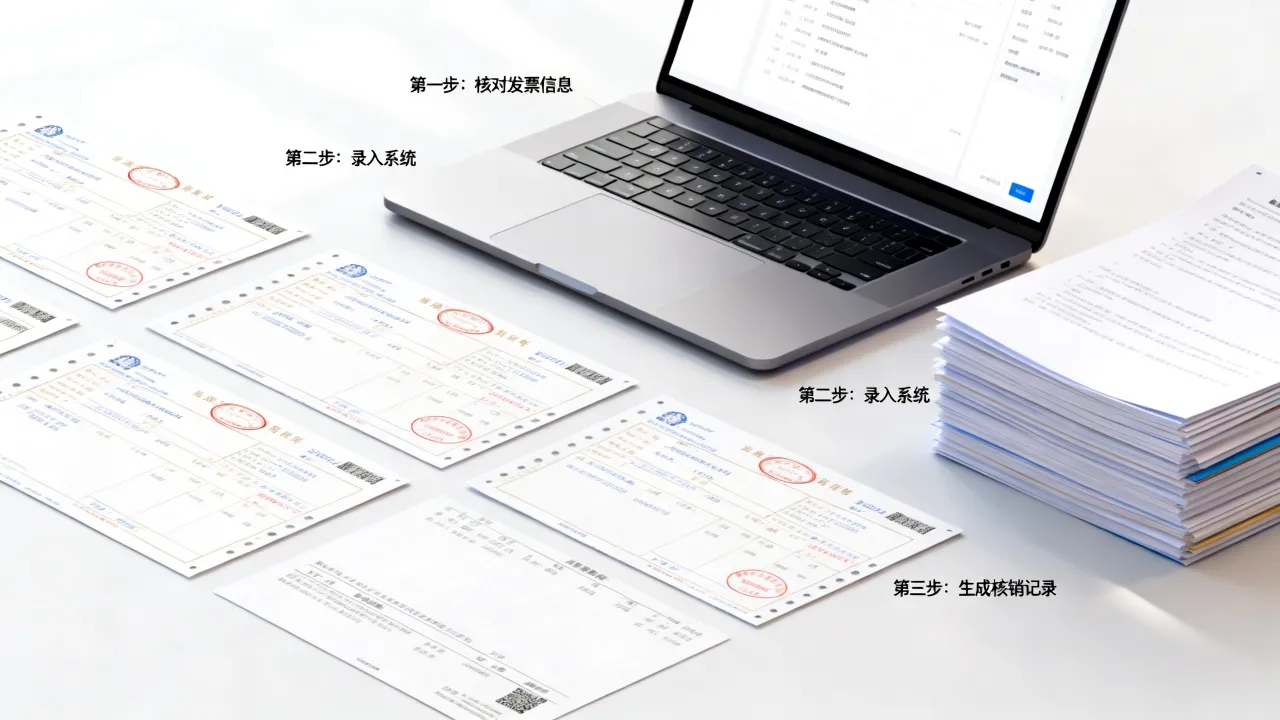
全面数字化电子发票通常由系统自动归集,不再需要传统手工验旧,纸质发票和部分税控发票仍按当地税务机关要求执行,报销核销则和纳税人身份无关,按企业内部制度走。
上海电子税务局发票验旧怎么操作?
海为例,登录国家税务总局上海市电子税务局后,常见路径是“我要办税”—“发票业务”—“发票验旧”,选择发票种类,勾选需要验旧的发票,录入开票金额和份数,提交后查看办理结果,线下办理可预约办税服务厅。
其他地区菜单名称可能叫“发票使用”“发票管理”或“发票综合业务”,搜索时把“上海”换成所在地,北京电子税务局发票验旧”“广东电子税务局发票缴销”,更容易找到本地路径。
发票核销需要收费吗?
官方渠道不收费,电子税务局勾选确认、发票查验、发票验旧、发票缴销,本身都不产生费用,收费通常来自第三方服务。
| 项目 | 是否收费 | 说明 |
|---|---|---|
| 电子税务局勾选确认 | 不收费 | 纳税人自行操作 |
| 全国增值税发票查验平台查验 | 不收费 | 公开查询入口 |
| 代理记账 | 收费 | 多数城市小规模每月数百元,一般纳税人通常更高 |
| 报销软件、电子档案系统 | 收费 | 按账号数、票据量、功能模块计价 |
价格差异主要看城市、票据量、是否上门取票、是否需要处理出口退税或特殊行业账务,一线城市和三四线城市不同,一般纳税人和小规模也不同,遇到远低于市场价的代理服务,要确认是否包含发票核销、纳税申报和账务处理。
如何核销发票的通用操作路径:从取票到归档
先查验,再入账
收票后先查真伪和状态,全国增值税发票查验平台可以查验一定年限内的发票,核对购买方信息是否为本单位,货物名称是否和合同一致,金额税率是否正确,电子发票还要查重,避免同一张票报销两次。
税务确认的时间点
一般纳税人取得增值税专用发票、海关进口增值税专用缴款书、电子专用发票等,需要在申报期内完成用途确认,路径是电子税务局或税务数字账户,选择抵扣类勾选、不抵扣勾选或出口退税勾选,确认后,申报表附表二会体现进项税额。
账务处理与电子归档
报销核销完成后,财务按费用归属做账,可抵扣的进项税额单独列示,不可抵扣的税额并入成本费用,电子发票归档时,据财政部、国家档案局关于电子会计凭证报销入账归档的相关规定,满足条件时可仅以电子形式保存,建议按“日期_供应商_金额_发票号码”命名,并定期备份。
异常处理:红冲、作废、丢失
纸质发票当月开错,可按规定作废;跨月通常走红冲,数电票开错,通过红字信息确认单发起红冲,发票丢失时,已开具发票可凭相应联次复印件或电子文件入账,具体按国家税务总局和主管税务机关规定处理,行业共识认为,发票核销的核心是业务、合同、资金、发票、账务五条线能对上。
如何核销发票,从来不是单一动作,把场景分清、把时间点卡准、把电子文件留好,报销和抵扣都会顺很多,真正省事的做法,不是月底集中补票,而是收票当天就查验、当天就归档。
如何核销发票 Q&A:报销、抵扣、验旧常见疑问
电子发票没有纸质版,财务拒绝报销怎么办?
据财政部、国家档案局关于电子会计凭证报销入账归档的相关规定,符合条件时电子发票可以报销入账,不必强制打印,财务需要的是真实、完整的电子原件和查验记录,提供PDF、OFD或XML文件,并确保没有重复报销即可。
增值税专票勾选确认后还能撤销吗?
统计确认前,通常可以在系统里撤销或调整勾选,统计确认后,能否撤销取决于当地电子税务局规则和申报状态,已经申报抵扣的,一般要走更正申报或进项税额转出,不能简单当作没勾选。
发票核销和发票验旧是一回事吗?
不是,发票核销是更宽泛的说法,报销核销是内部费用结清,税务抵扣核销是进项确认,发票验旧是税务机关对已开发票的核验,三者入口不同,时间点也不同,发票验旧针对的是已开具发票,报销核销针对的是企业内部费用流程,抵扣核销针对的是增值税进项税额。