目前通行做法是登录增值税发票综合服务平台完成用途确认与勾选,操作全部线上化,无需跑税务局,认证成功后次月申报期内即可抵扣。
为什么专用发票还要做“认证”这件事
很多会计新手拿到增值税专用发票,第一反应是“认证是不是很麻烦”,自2019年增值税发票综合服务平台全面上线后,传统的扫描认证、去税务局柜台认证已经逐步退出日常操作。
行业共识认为,现在的“认证”本质上变成了“用途确认”,你拿到一张进项票,要在税务系统里告诉它:这张票我打算用来抵扣,还是用于出口退税,或者只是作为成本入账,系统确认你勾选的那一瞬间,发票状态就锁定为“已认证”,后续申报数据会自动同步到申报表里。
那为什么很多老会计嘴里还挂着“认证”两个字?因为习惯。过去去税务局排队扫描,一张票盖一个“已认证”章,那个动作深入人心,现在流程变了,叫法没完全变,理解这一点,你就不会被各种新旧名词绕晕。
专用发票认证流程:从拿到票到完成抵扣的全路径
先确认你手里的发票合不合规
不是什么票都能认证成功,动手之前,花十秒钟检查三个地方:
- 发票代码、号码、开票日期是否清晰完整
- 购买方纳税人识别号是否与本公司税号完全一致
- 发票专用章是否盖在右下角,且没有遮挡金额或税率
如果这三项有疑问,别急着勾选,先联系开票方换票,因为一旦在系统里勾选确认,再发现票面错误,作废和红冲的流程会多花你不少时间。
登录增值税发票综合服务平台的实操路径
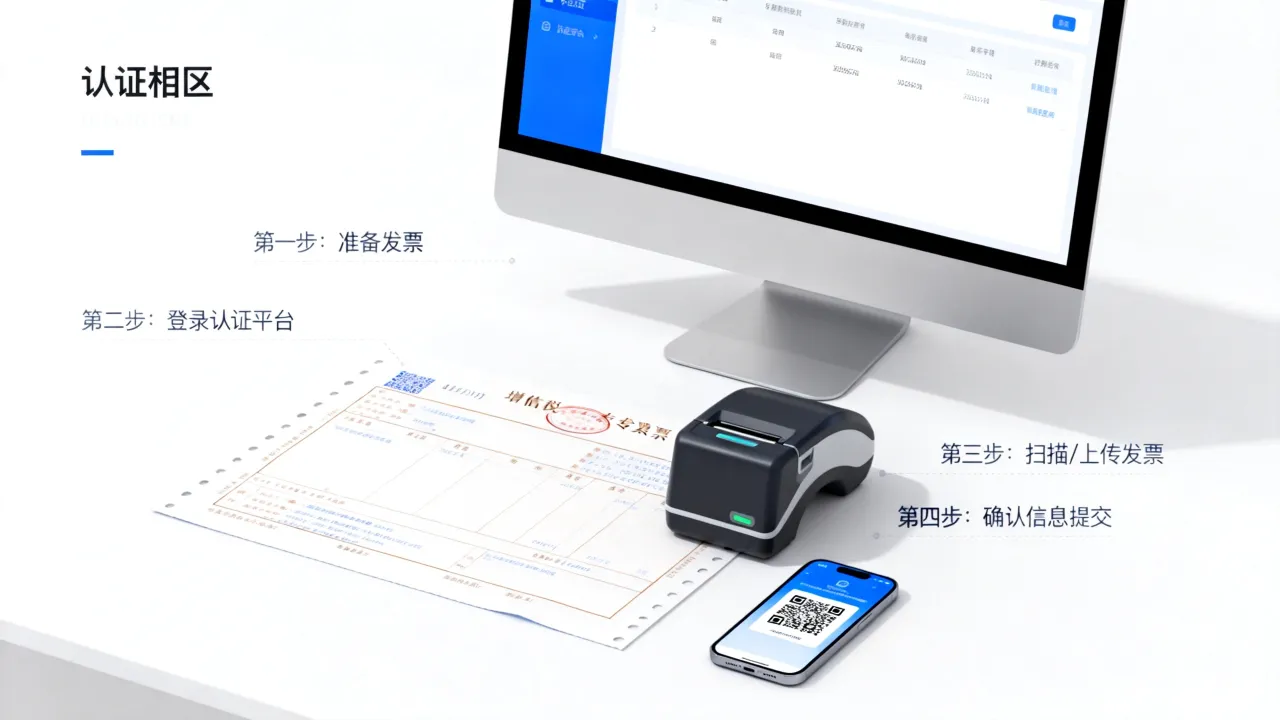
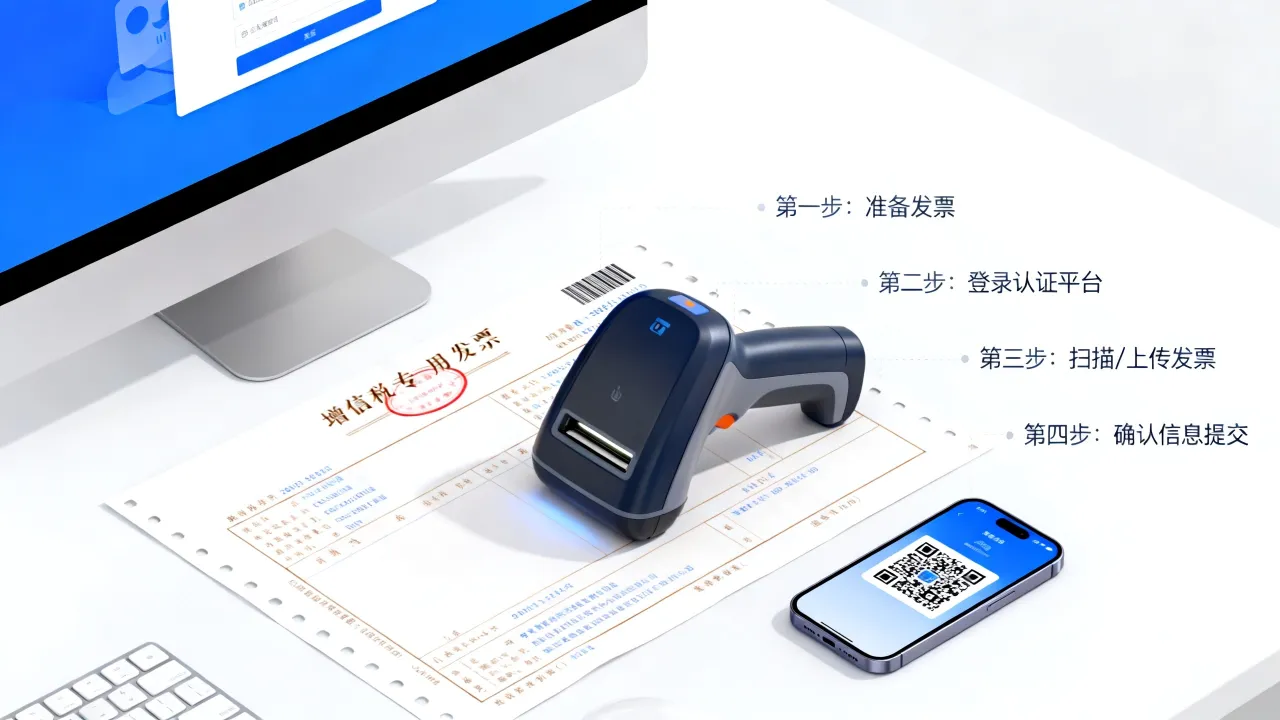
目前主流的认证渠道是网页端平台,操作路径如下:
- 使用IE浏览器或360极速模式,打开增值税发票综合服务平台(各省电子税务局官网均有跳转入口)
- 插上税控盘或税务UKey,输入证书密码登录
- 进入首页后点击“抵扣勾选”,选择“发票抵扣勾选”
- 在查询条件里录入开票日期范围(比如近三个月),点“查询”
- 系统列出所有未勾选的进项发票,核对金额与税额后,勾选目标发票
- 点击“提交”,系统弹出确认框,点击“确认”完成勾选
- 在“抵扣勾选统计”里点击“申请统计”,系统生成统计表
- 点击“确认签名”,用证书密码二次验证
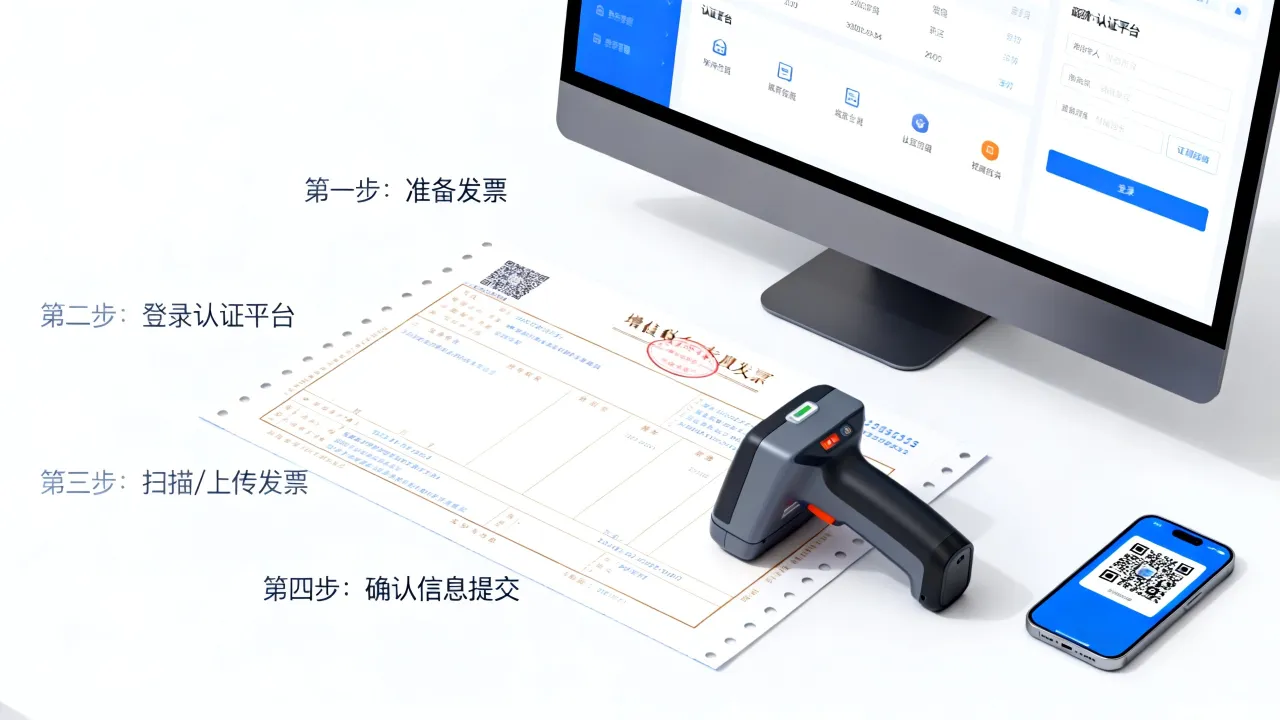
到这里,这张专用发票在你的税务账本上就完成了“认证”动作。
申报期内的认证时间节点要卡准
把时间点说清楚:每月的申报期内,务必在申报增值税之前完成统计确认和签名,比如你公司每月15日申报,那么最好在14日之前就把进项票勾选统计好。
逾期了会怎样?系统会默认你把当期进项放到了次月,次月再确认,发票本身不会作废,但你当期的增值税就得先多交一笔,对于现金流紧张的小微企业来说,这笔资金占用挺不值得。
发票勾选认证平台操作步骤里最容易被忽略的三个细节
滚动条没拉到底,发票漏选
发票量大时,查询结果列表会分页显示,很多人勾选完第一页就提交,第二页的票完全没看到,建议提交前,把查询结果导出成Excel文件,核对一下发票份数和金额是否和手里的票面总额一致。
逾期发票和异常发票的“可选择”范围不同
平台里有一项“逾期发票勾选”,主要针对超过认证期限但符合特定条件的发票,普通企业日常用得少,但万一收到一张上一年度漏认证的专票,可以走这个入口申请,系统会让你填写逾期原因说明,审核通过后才能继续抵扣。
全电发票(数电票)在平台里的显示位置
近年来,全面数字化的电子发票普及率明显提升,不少企业收到的已经是XML格式的数电票,不需要下载版式文件打印,这类发票在综合服务平台里同样能看到,勾选逻辑和传统专票一致,你不需要区分它是纸质票还是数电票,系统会自动归集。
专用发票认证期限过了怎么办,以及认证与勾选的区别
增值税专用发票认证期限是多久
注意,政策口径有过调整,目前执行的规定是:增值税专用发票的认证(勾选确认)期限为开具之日起360日内,这个时间要比过去90天的老规定宽裕得多。
如果超过360天没认证,能不能补救?要分情况看:
- 属于客观原因(比如自然灾害、系统故障、司法冻结)导致的逾期,可以走逾期抵扣申请流程,向主管税务机关提交说明材料
- 属于自身疏忽导致逾期,原则上不能再抵扣进项税额,只能作为成本入账
这里多说一句:很多老板以为“发票放着就永远有效”,这是误区,专票不是人民币,它有明确的税务生命周期,建议财务人员每月月末花十分钟扫一眼进项票台账,把快到期的那几张单独标注出来。
扫描认证与勾选确认的真正区别
很多财务论坛里讨论“发票认证和勾选的区别”,其实核心差异就三处:
| 对比维度 | 传统扫描认证 | 平台勾选确认 |
|---|---|---|
| 操作时间 | 只能在申报期前完成 | 每月申报期后至次月申报前均可操作 |
| 数据反馈 | 次日才能看到认证结果 | 实时反馈发票状态 |
| 错误处理 | 认证后才发现问题,需要走红冲流程 | 勾选提交前有确认弹窗,可撤回重新选 |
| 发票状态 | 认证后无法撤销 | 统计签名前可撤销勾选 |
一句话归纳:勾选确认比扫描认证灵活得多,给了财务人员更大的容错空间,但两者产生的税务效果完全一致,都属于“认证通过”。
认证之后查不到进项数据,卡在申报环节怎么办
实际操作中,最让人焦虑的场景是:明明已经在平台里勾选确认了,结果打开增值税申报表,附表二的进项税额栏还是空的。
大概率是以下原因导致:
- 统计确认环节漏了一步,勾选只是第一步,“申请统计”和“确认签名”缺一不可,很多人在勾选后直接退出,以为完事了,实际上没有签名确认,数据不会同步到申报系统。
- 申报表缓存问题,退出申报系统,重新登录,让系统重新拉取数据。
- 跨月数据归集差异,如果你在当月最后一天晚上做勾选,数据同步可能出现延迟,等第二天上午再查询就会正常。
如果以上三步都做了,数据还是没过来,那就带上税控盘、发票原件和经办人身份证,去主管税务机关办税服务厅的“全电票处理窗口”,让后台运维人员检查数据同步链路,多数情况下,这种问题在后台推送环节,不是你的操作错误。
专票认证的三种特殊场景
收到失控票或异常凭证
开票方走逃失联,他开给你的发票会被列入异常凭证范围,系统在勾选时会直接拦截,提示“该发票为异常凭证,暂不可勾选”,碰到这种情况,先联系税务专管员确认原因,再根据要求做进项税额转出或等待解除异常。
部分抵扣的农产品专用发票
农产品收购企业收到的专票,可能只允许按票面金额的9%计算抵扣,而不是按票面的税率全额抵扣,勾选时要在“农产品发票”入口单独操作,别和普通专票混在一起勾。
红字发票的认证处理
已经认证过的蓝字专票,如果发生退货或开票有误,需要由购买方在系统里填开红字信息表,红字发票不需要再次勾选认证,它会直接在申报时冲减当期进项税额。
常见问题
电子税务局里能直接认证专票吗?
能,各省电子税务局的“我要办税”模块里,都有“增值税发票综合服务平台”的跳转链接,登录方式和网页版一致,插上税控盘即可进入,手机端部分省份支持“税务APP”内嵌勾选功能,但涉及确认签名建议还是用电脑操作,界面更完整,不容易漏步骤。
认证错误多勾了一张票,怎么撤销?
只要还没做“统计确认”和“签名”,在抵扣勾选菜单里找到“撤销勾选”,选中那条记录点击撤销即可,一旦完成签名,当期就不能再撤销,只能等次月申报前通过“回退税款所属期”功能把数据退回,再重新处理,注意回退操作有次数限制,各年度可能有所不同,以系统提示为准。
一张专票同时用于简易计税项目和一般计税项目,能全额认证抵扣吗
不能,政策要求按比例分摊,只有用于一般计税项目的部分可以抵扣进项税,操作上先全额勾选认证,再做进项税额转出,把简易计税对应的那部分税额转出来,这么做的好处是发票状态保持“已认证”,同时账务处理合规。