国税定税没有“一口价”,税务机关会根据你的经营规模、行业属性、实际收支来核定一个合理税额,核心方式只有三种:查账征收、核定征收、定期定额。你属于哪种,决定了你每月该交多少、怎么交,这篇文章就把整个定税逻辑给你摊开来讲。
国税定税到底怎么定?先看懂三种底层逻辑
“定税”这个词听起来像拍脑袋,实则有一套运行多年的规则,国税定税的基础逻辑是:能查账的按账收,不能查账的按行业平均水平估,规模小的直接给个固定数,业内专家指出,这套逻辑覆盖了从大型企业到路边小店的所有经营形态。
查账征收:按真实账目算税
如果你的公司或个体户建立了规范的账簿,能准确核算收入、成本、利润,税务局就采用查账征收,这种模式下,税额 = 应纳税所得额 × 适用税率,应纳税所得额就是你的收入减掉成本费用后的利润。
关键点在于:你申报多少,就按多少来核,税务局会定期抽查你的发票、银行流水、进货单据,确保账目真实,多数情况下,能查账征收的纳税人都是财务制度比较健全的,比如一般纳税人企业。
核定征收:按行业和规模估税
很多小微企业、个体户根本没有专业会计,账目混乱到算不出利润,这时候税务机关会采用核定征收,也就是不跟你掰扯真实利润,直接按行业平均利润率来估算应纳税所得额。
举个例子,你开一家小餐饮店,当地餐饮行业的平均利润率可能在10%-20%之间,税务局会根据你的营业面积、桌位数、雇员数量,估算你一个月能有多少收入,再乘以行业利润率,得出应纳税所得额,最后套用税率,这种方式的核定额通常一年调整一次。
定期定额:小规模纳税人的标配
定期定额是核定征收的一种简化版,主要针对个体工商户,税务局直接给你定一个月的营业额和应纳税额,你按这个定额申报缴税就行,定额内交的钱固定,超出部分另说。
定期定额征收标准各地不太一样,但思路相通:以你的经营面积、地段、行业为基准,结合同行业
个体户国税怎么交?从开业到定税的全流程拆解
很多新手老板最头疼的不是赚钱,而是不知道“个体户国税怎么交”,定税不是一个静态动作,而是一个动态过程,你从拿到营业执照那天起,就在和税务系统打交道。
第一步:税务登记和实名认证
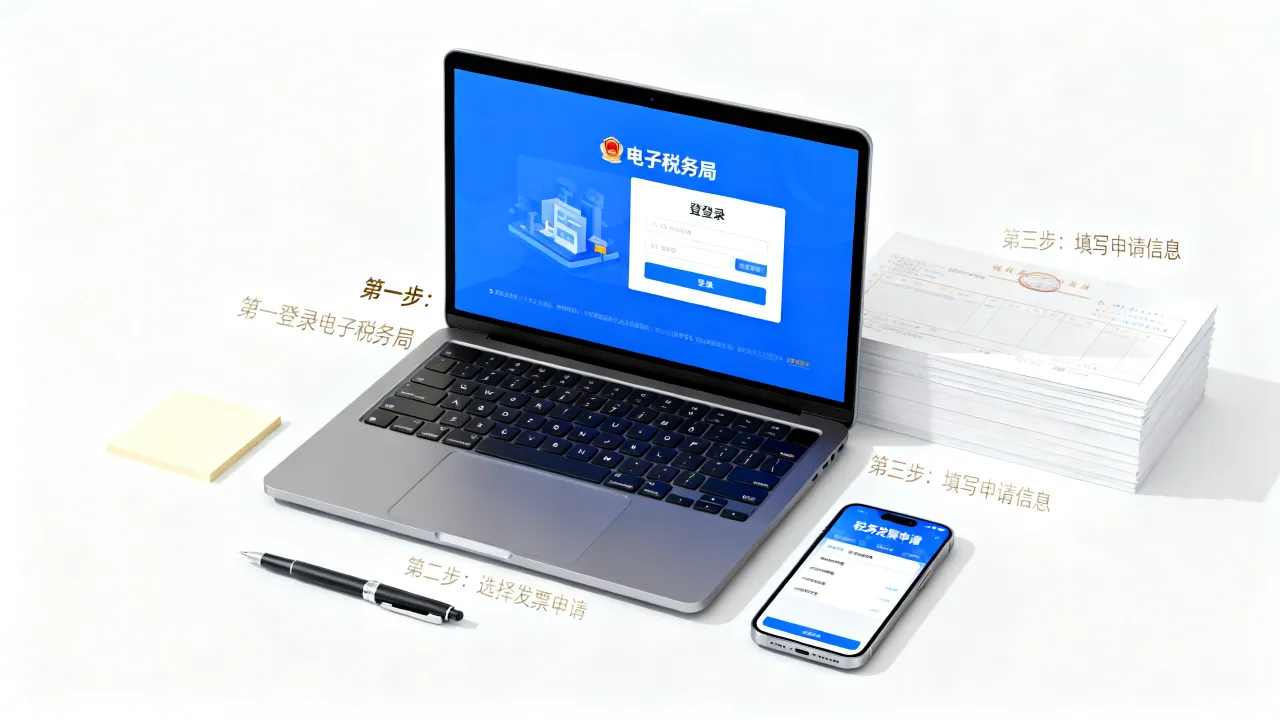
拿到营业执照后30天内,需要到当地办税服务厅或通过电子税务局做税务登记,现在流程已经简化,通常和工商登记并联办理,登记时如实填写经营地址、经营范围、雇员人数、预计年销售额,这些数据会成为税务系统给你“画像”的第一手资料,直接影响后续定税评估。
第二步:税务机关核定税种和征收方式
税务登记完成后,税务局会下发税种认定通知,告诉你需要交哪些税,以及采取哪种征收方式,这一步是定税的核心环节,系统会根据你的登记信息、行业代码、注册资本,自动分配一个初始征税方案。
如果你的经营范围是零售业,注册资金不大,大概率被认定为小规模纳税人,采用定期定额或核定征收,如果注册的是公司,有专职会计,则更可能被要求查账征收,这个认定结果会以书面形式通知你,注意查收电子税务局的消息。
第三步:按月或按季申报缴税
定税并不是定完就完事,你需要按规定的纳税周期进行申报,小规模纳税人通常按季申报,一般纳税人按月申报,申报时,如果你被核定的是定期定额,系统会自动带出应缴金额,你核对后确认即可;如果是查账征收,则要自己填写收入、成本、利润数据。
这里有个实操细节:定期定额户在实际发票开具金额超过核定定额20%时,应当主动补报超额部分,比如核定月收入5万元,你当月开了8万元的发票,那就需要补报3万元对应的税款,不主动补报的话,后续金税系统比对出异常,会面临罚款和滞纳金。
影响定税金额的关键因素有哪些?
同样开一家餐饮店,别人每月定税200块,你怎么被定了800块?这就要看税务系统里那套评分逻辑了,以下四个因素权重最大:
- 经营面积与地段:面积越大、地段越核心,系统默认你的客流和翻台率越高,核定的营业额自然水涨船高。
- 行业分类:不同行业的平均利润率差异很大,咨询服务业利润率高,定税金额就高;批发零售业利润率薄,定额相对低。
- 雇员数量和社保缴纳人数:雇的人多,说明你用工成本高,也从侧面反映业务量不会小,社保缴纳人数更是硬指标。
- 发票开具和银行流水:开票金额是逃不掉的数字,银行流水则反映实际收款情况,税务局通过大数据比对,能大致摸清你的真实收入规模。
很多人疑惑“我发票开得少,是不是定额就低?”不一定,如果银行流水频繁有大额进账,而发票金额很少,系统会触发风险预警,反而引来税务核查,所以定税金额不是比谁藏得深,而是比谁的数据更合理。
查账征收和核定征收,选哪个更划算?
这是老板们最爱问的问题,从税负角度看,没有绝对的好坏,只有适不适合,用一张表直观对比:
| 项目 | 查账征收 | 核定征收 |
|---|---|---|
| 适用对象 | 财务制度健全的企业、规模化个体户 | 账目不全、规模较小的小微企业和个体户 |
| 计税依据 | 实际利润(收入-成本-费用) | 税务机关核定的行业利润率 |
| 税负弹性 | 利润低时税少,亏损时不交企业所得税 | 不管盈亏,按核定数交,有一定刚性 |
| 日常管理 | 需规范做账,成本高 | 记账简单,适合没专职财务的情况 |
| 风险程度 | 账目造假风险大,但合规后安全 | 核定额与实际收入偏离过大时,容易被调整 |
关于国税定税,高频问题解答
新成立的个体户没有收入,国税怎么定税?
新办个体户在开业初期没有经营收入,属于正常情况,你应当正常办理税务登记,然后按季度进行零申报,零申报的意思是:收入填0,税额为0,连续零申报不超过一定期限(多数地区是6个月)一般不会触发异常,但长期零申报或者零申报期间仍有发票开票记录,就会被系统锁定,稳妥做法是:如实申报,并保留进货票据、合同等证明经营状态的资料。
核定征收的定额多久调整一次?
通常是一年调整一次,税务机关会在每年年初,根据上年度的申报记录、发票开具、银行流水以及区域行业平均水平,重新核定定额,如果你在年内实际经营情况发生重大变化,比如店面扩了一倍,或者新增了加盟门店,应当主动到税务机关申请定额调整,避免被事后稽查。
实际收入超过核定定额怎么办?
不要心存侥幸,超过核定定额的部分需要补缴税款,如果你是按定期定额征收的,实际开票金额超过核定定额20%时,必须在申报期内主动申报超出部分,如果长期超出且不申报,税务系统会自动预警,届时可能不仅要求补税,还会加收滞纳金和罚款,最好的策略是每月对比开票额和核定定额,一旦有超出迹象,提前做申报调整。
国税定税这件事,说到底就是三个字:看数据,你的经营数据越透明、越合理,税务系统给你的定税就越贴近实际,与其琢磨怎么藏着掖着,不如把账目做清爽,该享受的减免政策别漏掉,定税不是一次性的人为门槛,而是一套动态校准的机制——你踏踏实实经营,他就按部就班征缴,彼此都轻松。