增值税专用发票用于抵扣销项税额,普通发票用于企业所得税税前扣除,而红字发票则用于冲销已开具的错误发票,三者的操作路径和税务后果各有不同。
在实务工作中,很多财务人员和个体工商户对“发票冲税”存在误解,以为开一张发票就能直接少交税,发票只是税务凭证,能否冲税取决于纳税人身份、发票类型以及业务是否真实发生,下面从最常见的三种场景拆解具体操作。
发票抵扣增值税:只有专票能冲销项税
企业最关心的“冲税”通常指增值税进项抵扣,这里有个前提条件:只有增值税专用发票才能抵扣增值税,普通发票只能作为成本凭证,无法直接减少增值税销项税额,业内专家指出,多数中小企业在取得发票时未核对发票类型,导致年底集中发现税负偏高,这正是进项管理不规范造成的。
专票抵扣的操作路径
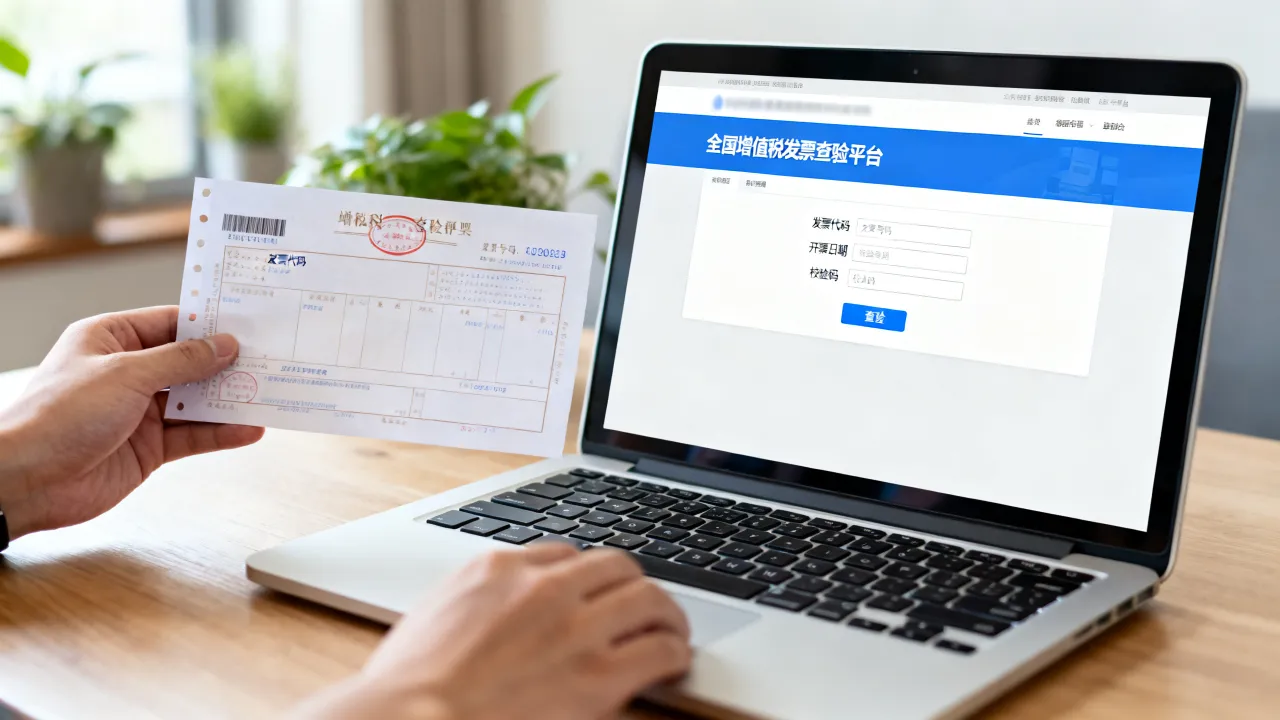
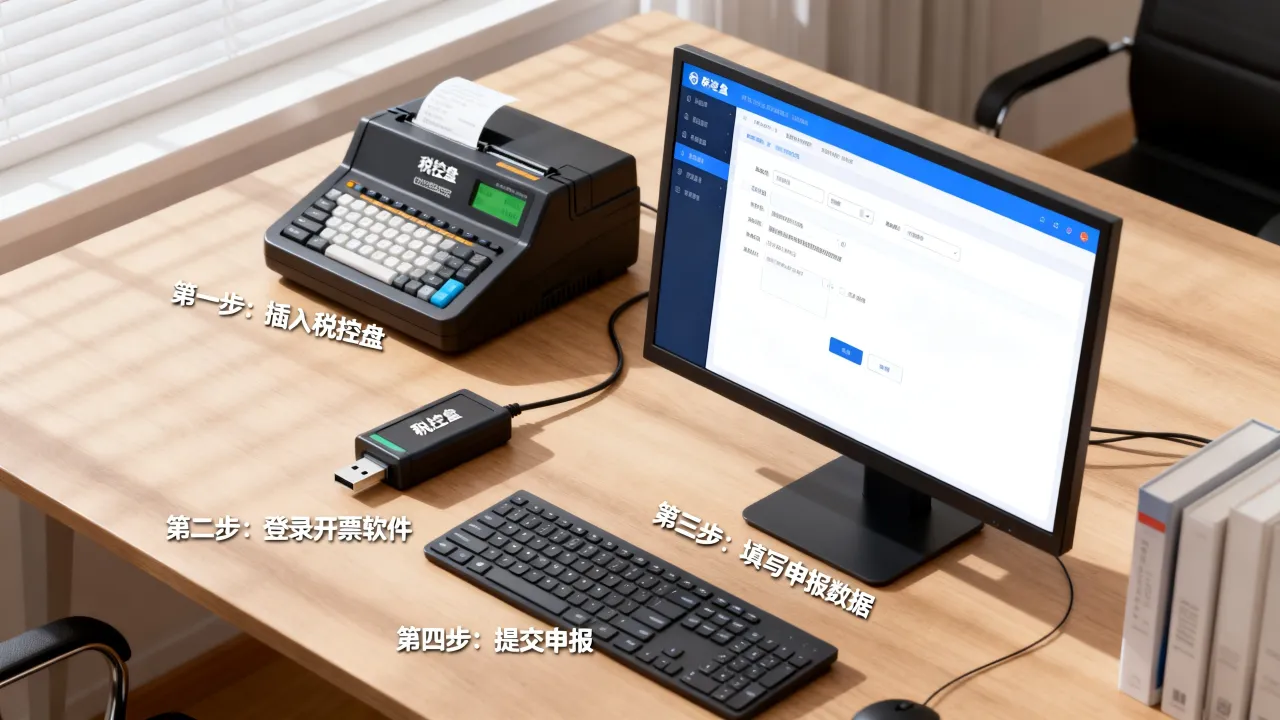
拿到增值税专用发票后,需要在规定的认证期内完成勾选确认,目前通行做法是通过增值税发票综合服务平台完成:
- 登录平台后选择“抵扣勾选”,系统自动带出当期收到的专票
- 核对发票代码、号码、金额和税额,确认无误后点击提交
- 在“统计确认”模块中完成签名确认,数据同步至申报系统
- 次月填写增值税申报表附表二时,系统自动带入进项税额数据
为什么有时候专票不能抵扣
以下三种情形取得专票也不能冲税:用于集体福利或个人消费的购进货物;非正常损失的购进货物及加工修理修配劳务;购进的贷款服务、餐饮服务、居民日常服务和娱乐服务,这是税务上的“红线”,踩线操作容易被风控预警。
发票抵扣税率是多少
这个疑问在企业采购时经常出现,按现行政策,专票抵扣税率分为四档:13%、9%、6%、3%,货物销售、加工修理修配劳务适用13%;交通运输、建筑、不动产租赁适用9%;现代服务、金融保险等适用6%;小规模纳税人自行开具或代开的专票,通常按3%征收率开具,采购方按票面税额抵扣,并非按统一比例换算。
企业所得税税前扣除:普票也能派上用场
除了增值税,发票还能冲减应纳税所得额,企业所得税按利润征收,利润等于收入减成本费用,而发票就是成本费用的合法凭证。没有发票,这部分支出就不能税前扣除,企业会多交25%的所得税(高新企业等优惠税率除外)。
哪些发票凭证可以抵减利润
- 增值税普通发票:用于购买办公用品、支付服务费、报销差旅费
- 增值税专用发票:同时冲增值税进项和企业所得税成本
- 电子发票(含全电发票):与纸质发票法律效力相同,打印后即可入账
- 财政部门监制的行政事业性收费票据:如社保费、排污费
公司没进项发票怎么办
这是小微企业和个体户高频咨询的问题,如果采购时对方无法开票,这些成本就不能在税前列支,常规解决方案有三种:一是更换能正常开票的供应商,哪怕单价略高;二是将相关支出转为工资薪金或劳务报酬,用个人所得税申报记录做成本凭证;三是利用小微企业税收优惠,年应纳税所得额不超过一定标准的,实际税负远低于名义税率。
费用报销发票的入账时效
跨年发票能否冲抵当年的企业所得税?行业共识认为,发票入账遵循权责发生制,如果费用发生在12月,但发票在次年1月才拿到,可以在年度汇算清缴时补充扣除,具体操作:在次年5月31日前取得发票,通过企业所得税年度纳税申报表附表中的“调减项目”补充确认即可,无需重新做账。
发票冲红:开错发票后的补救机制
“冲税”还有一个高频含义——发票开错后的冲红处理,发票冲红不是少交税,而是将错误发票的税额从当期销项或进项中冲减,恢复原来的计税基础。
红字发票跨月怎么冲
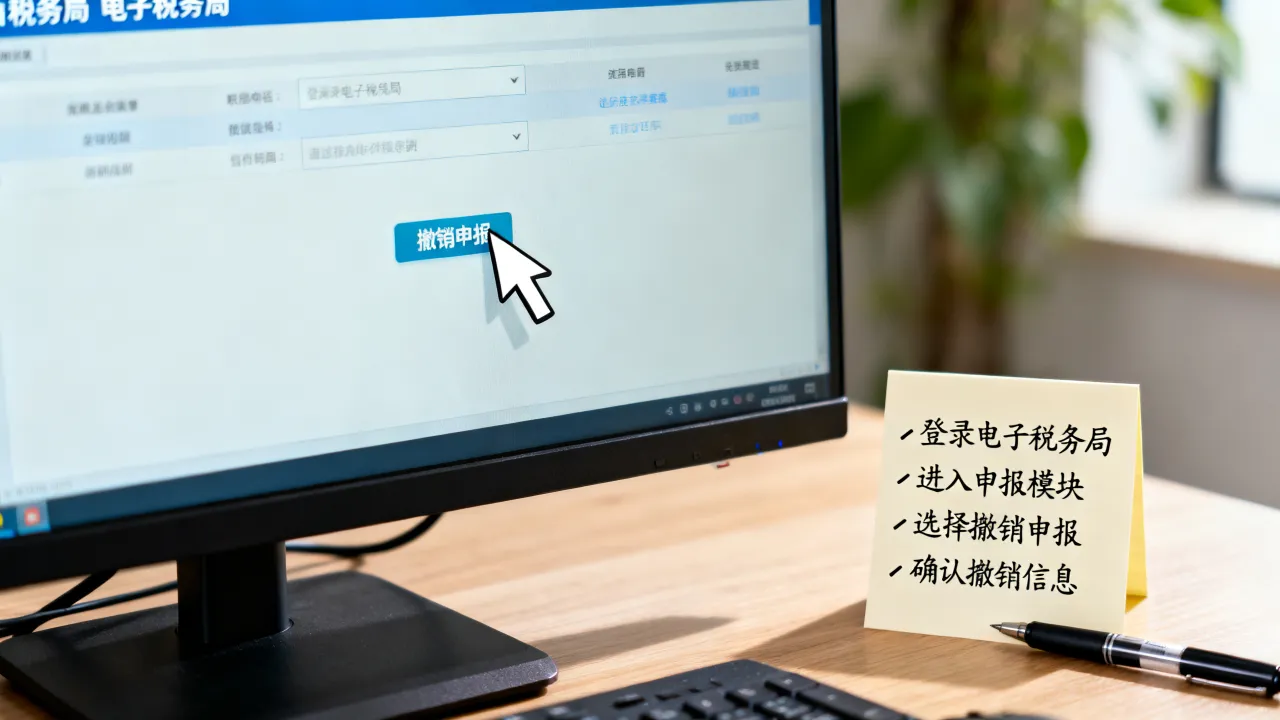
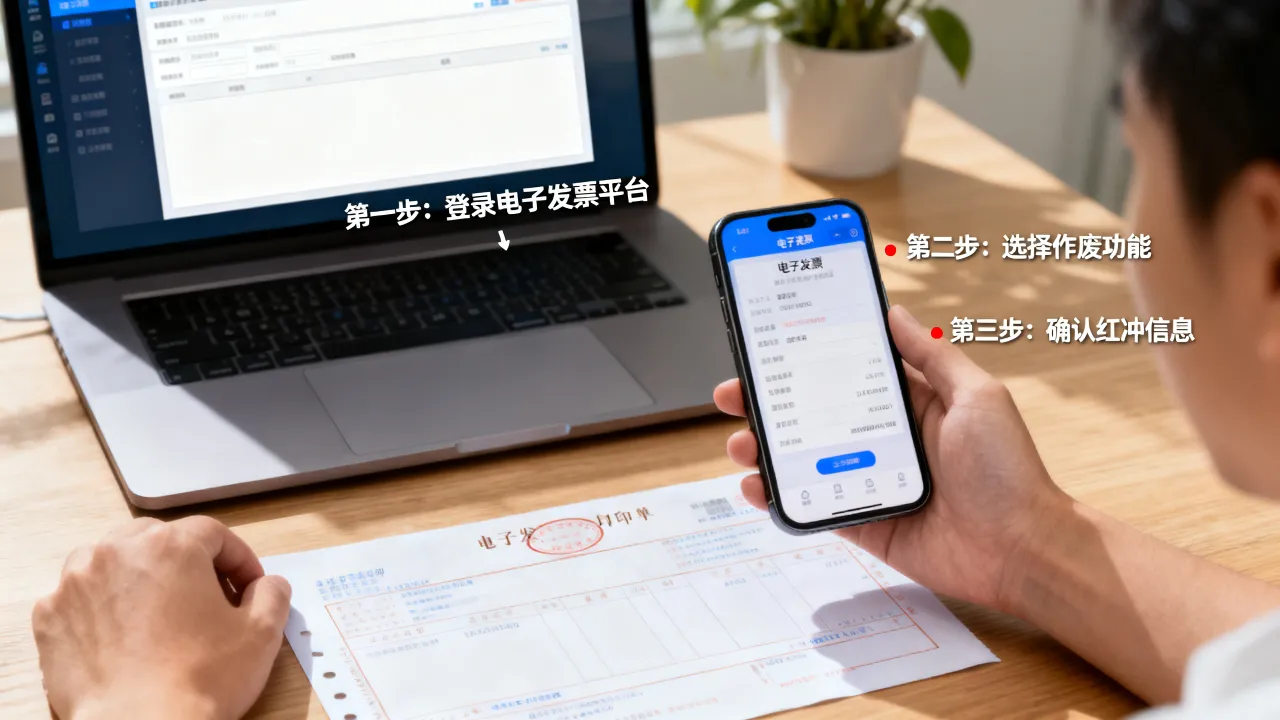
当月发现开错,直接作废重开是最快捷的方式,跨月后无法作废,必须走红字冲销流程:
- 在开票系统中申请《红字发票信息表》
- 信息表提交后由税务机关系统自动校验
- 校验通过后,根据信息表编号开具红字发票
- 红字发票金额为负数,申报时系统自动抵减退回当期的销售额和税额
发票冲红和作废的区别
作废仅限当月且发票未勾选抵扣时使用;冲红适用于跨月、已认证抵扣或部分退货场景,作废是物理消除,发票不留痕;冲红是反向记录,保留原始业务轨迹,选择错误会增加税务机关的核查概率。
购买方已认证抵扣后如何冲红
如果购买方已将专票认证抵扣,这时候需要购买方在系统中填开红字信息表,而非销售方,流程为:购买方提交信息表并上传至税务系统,系统同步后,销售方凭信息表编号开具红字发票,购买方在申报时做进项税额转出,销售方做销项负数处理。
实务中冲税操作的四个常见误区
围绕发票冲税,以下几点在财税服务工作中经常被重点提示:
- 不是所有支出都需要发票——工资薪金、折旧摊销等内部凭证同样合法
- 代开发票不能随意开——自然人代开发票需要缴纳个税,综合税负并不低
- 进项留抵不是越多越好——长期留抵且无合理原因,容易触发纳税评估
- 发票冲税不等于虚开——无真实业务背景下开具发票,属于违法行为
关于发票冲税的常见问题解答
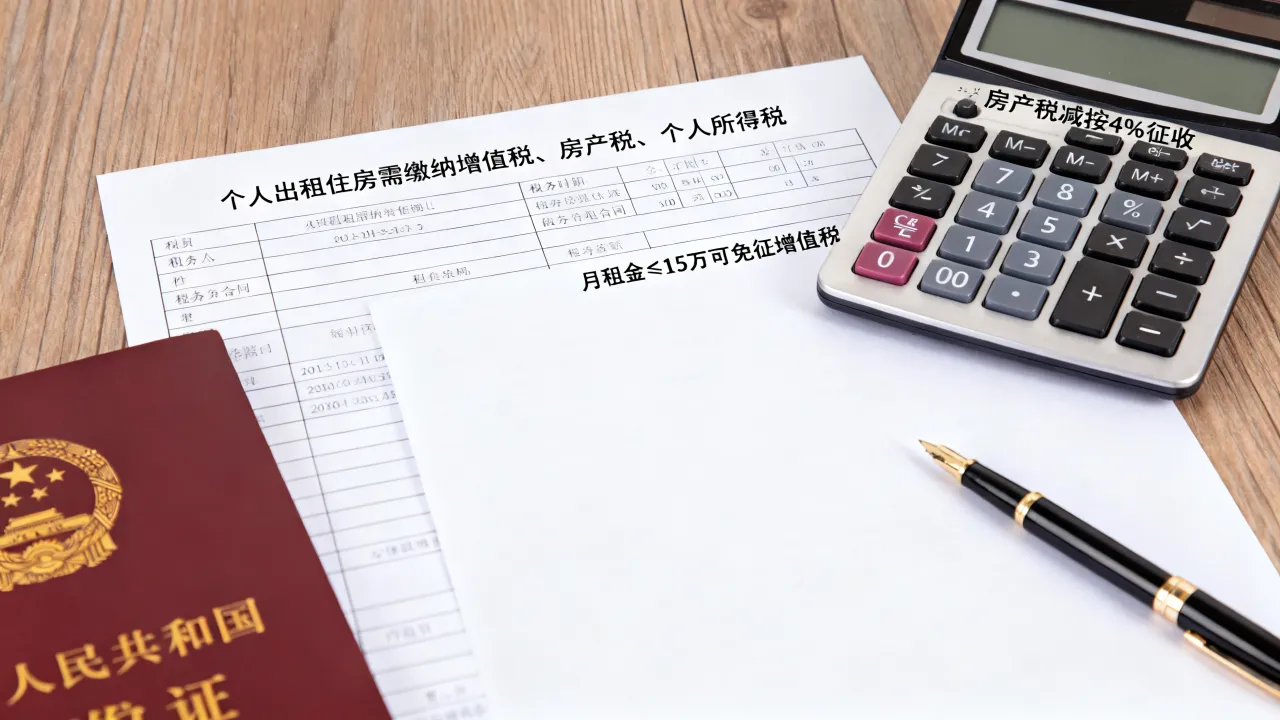
问:个人出租房屋开发票需要交哪些税? 答:个人出租住房涉及增值税、个税和房产税,通过税务局代开发票时,通常按综合征收率计算,大部分地区在2.5%左右,具体以当地执行口径为准,承租方取得发票后,可作为企业所得税税前扣除凭证。
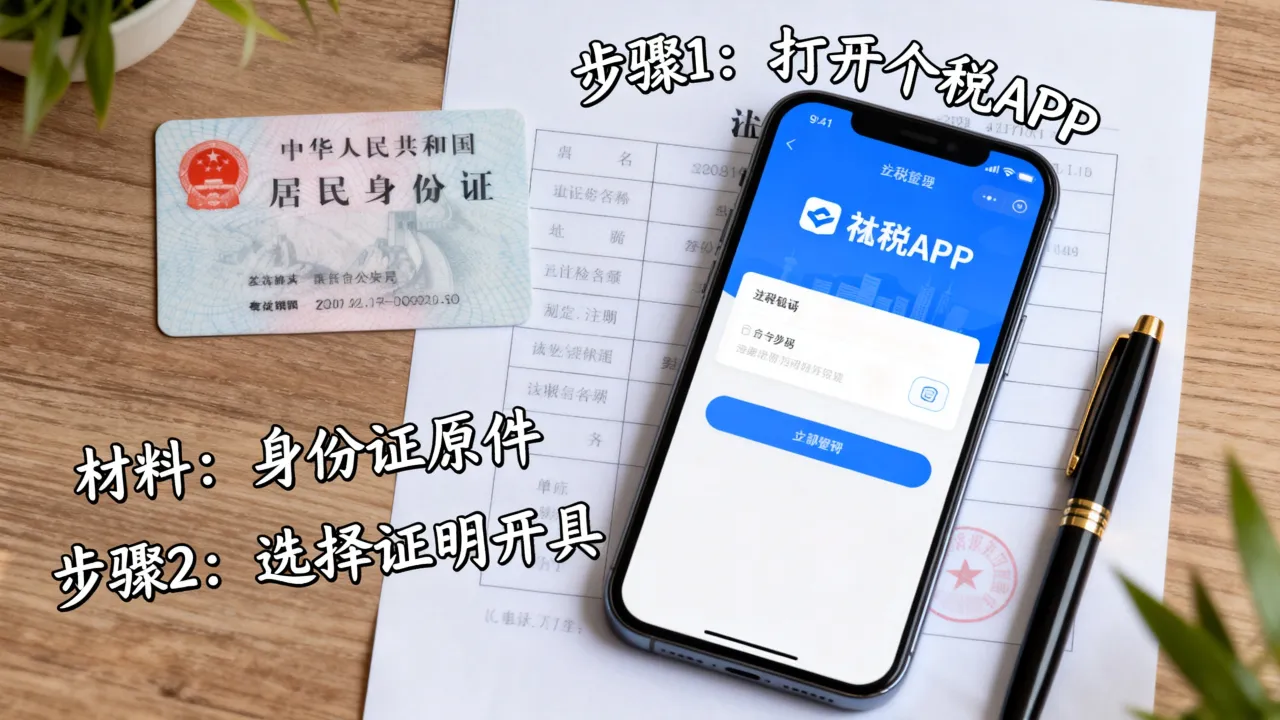
问:发票丢失了还能冲税吗? 答:专票丢失需按国家税务总局公告办理:丢失发票联和抵扣联,可凭加盖销售方公章的记账联复印件作为抵扣凭证;普票丢失可用销售方出具的丢失发票证明入账,但税前扣除的证明力弱于原票,税务人员核查时需提供更多佐证材料。
问:冲红的发票需要在申报表上单独填列吗? 答:不需要单独填列申报表栏次,开具红字发票后,开票系统会自动汇总当期正数发票和负数发票的净额,申报时按净额填写销售额和税额即可,但需注意负数销售额占比过大时,系统会提示异常,需向税务人员说明原因。
发票冲税不是一个孤立动作,它贯穿在采购、报销、开票、申报的每一个环节,把好发票入口的“类型关”,管好出口的“红冲关”,自然就不会在申报期手忙脚乱。