发票冲红并非随意操作,核心规则是:红字发票必须基于原蓝字发票开具,且开具红字发票的时限与原发票的作废条件直接相关。 当月开具且未进行用途确认的发票可以即时作废重开;跨月或已完成用途确认的发票,则必须通过开具红字发票的方式来进行冲销。
发票冲红是什么意思?先弄清这几种常见场景
不少财务人员口中常说的“发票冲红”,实际是指开具红字增值税发票进行冲销的行为,行业共识认为,这是更正纳税申报记录、避免重复缴税的唯一合规路径,需要冲红的场景通常有以下几类:
- 销售退回:货物已发出并开具发票,但客户后来退货退款。
- 开票有误:发票抬头、税号、货物名称或金额填错,且无法通过作废解决。
- 应税服务中止:服务合同中途解除,已收取款项并开了票。
- 折扣折让:销售方给予购买方价格折让,且折让发生在开票之后。
发票冲红流程怎么操作?分票种说清楚
操作路径主要取决于你使用的是传统的税控盘(税务UKey),还是全面数字化的电子发票(数电票)。
数电票冲红操作路径
数电票无需领用税控设备,所有操作均在电子税务局网页端完成。
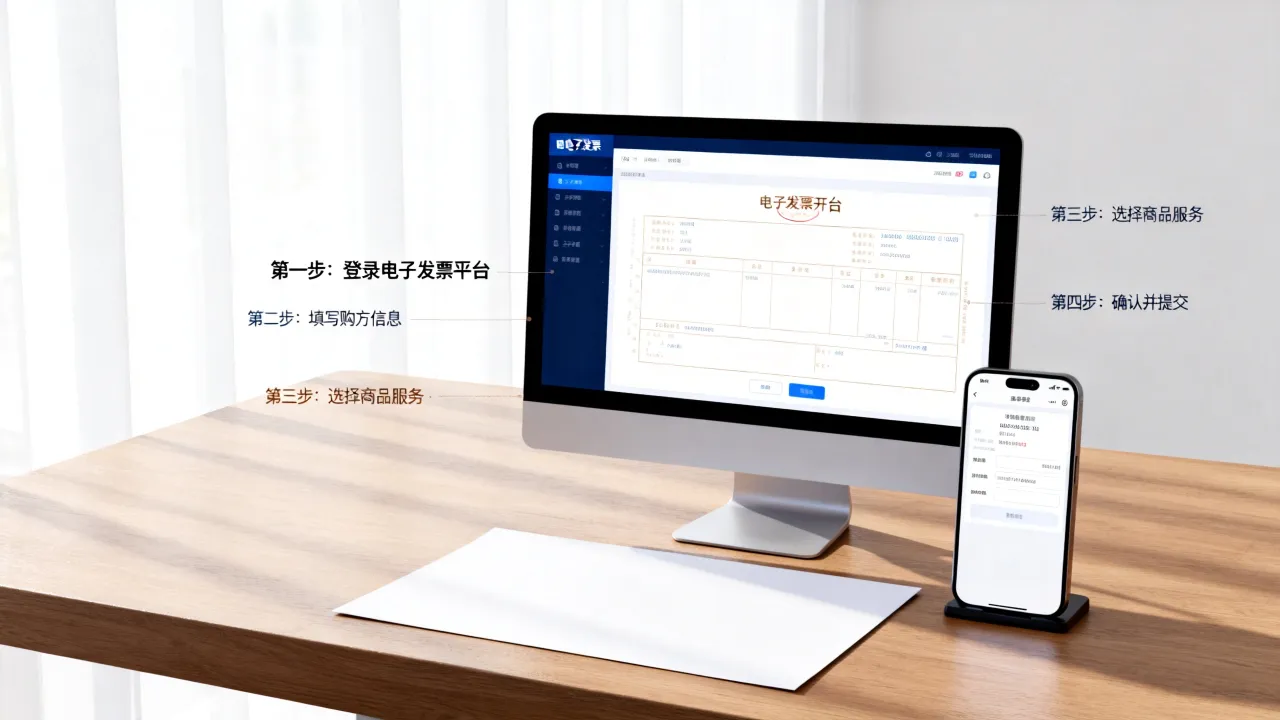
- 登录电子税务局,进入【税务数字账户】,点击【红字发票开具】模块。
- 在红字发票确认信息页面,选择“导入”或“查询”方式关联原蓝字发票。
- 系统会自动生成红字发票信息,核对“冲红原因”下拉菜单中的选项(如“销售退回”“开票有误”)。
- 提交后,系统会校验原发票的用途确认状态,若已用途确认,需由购买方或销售方发起确认流程,双方确认后即可生成红字发票。
- 开具成功后,红字发票会同步至双方的税务数字账户,无需再手工抄报。
整个流程在系统内留痕,无法人工干预或绕过校验,这从源头上减少了错开红字发票的风险。
税控设备(税控盘/税务UKey)冲红步骤
对于使用传统开票软件的企业,操作界面略有不同,但逻辑一致。
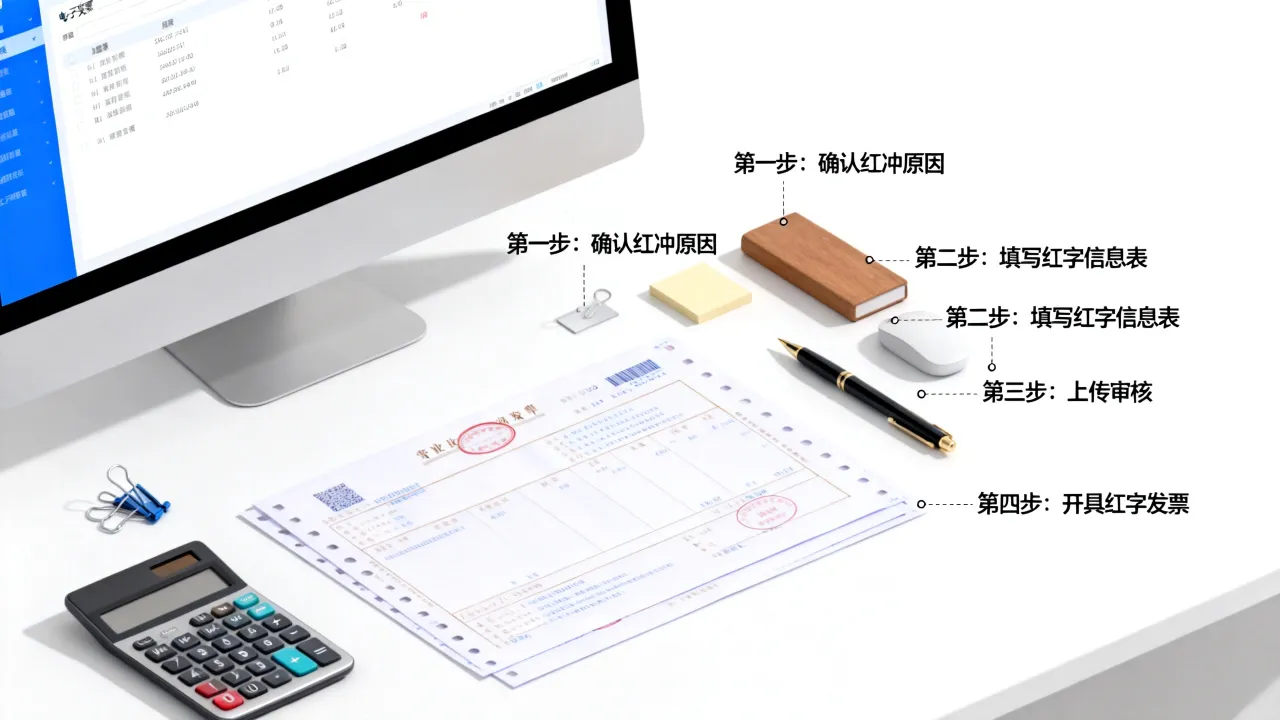
- 第一步:进入开票系统的“发票管理”模块,点击“红字发票管理”。
- 第二步:选择“增值税专用发票红字信息表”或“增值税普通发票红字信息表”填开。
- 第三步:若为专票且已用途确认,必须由购买方在系统中填开《红字发票信息表》,上传后获取信息表编号;若未用途确认,则由销售方填开。
- 第四步:销售方根据信息表编号下载并开具红字专用发票,普票通常不强制要求填开信息表,可直接在开票界面点击“红字”按钮,输入对应蓝字发票代码和号码进行冲红。
红字发票的金额必须等于原蓝字发票的金额,或小于原蓝字发票的剩余金额(部分冲红)。 不能超出原发票金额开具负数发票。
发票冲红需要什么材料?一份清单帮你备齐
很多人在准备材料时容易遗漏关键文件,这里做一次系统梳理。
| 材料名称 | 适用场景 | 具体说明 |
|---|---|---|
| 原蓝字发票(记账联或发票联) | 所有冲红场景 | 用于核对原票面信息,建议留存影像件。 |
| 《开具红字增值税专用发票信息表》 | 专票冲红 | 系统自动生成或手工填开,需上传至税务局审核。 |
| 销售退回或折让证明 | 退款、折让场景 | 双方盖章的退货协议、折让协议或拒收证明。 |
| 服务中止或合同变更证明 | 服务类业务冲红 | 解除合同通知书、仲裁或法院判决书等。 |
| 完税证明 | 涉及已缴纳增值税的跨期冲红 | 部分地区税务局要求提供原发票对应属期的完税凭证。 |
需要留意的是,普票冲红通常不需要上传《红字发票信息表》,但专票冲红是例外情况,如果原蓝字发票已跨月且购买方已抵扣,此时必须由购买方发起信息表申请流程。
专票和普票冲红的区别,一表看懂
这部分是日常咨询量最大的问题,用表格对比更直观。
| 对比维度 | 增值税专用发票 | 增值税普通发票 |
|---|---|---|
| 是否需填开《红字信息表》 | 必须填开,且区分购买方/销售方申请 | 多数省份无需填开,直接开具负数发票 |
| 冲红权限归属 | 已抵扣→购买方申请;未抵扣→销售方申请 | 销售方单方面即可完成 |
| 跨月限制 | 跨月只能冲红,不能作废 | 跨月只能冲红,不能作废 |
| 对应蓝字发票是否已用途确认 | 校验核心事项,影响申请方 | 不涉及用途确认 |
| 负数发票票面要求 | 必须注明对应蓝字发票代码和号码 | 系统自动关联,手工输入需谨慎 |
发票冲红后还能作废吗?留意这几点实操细节
这个问题在实务中经常踩坑,红字发票开具后,不可再次作废或再次冲红,这是为什么?因为红字发票本身代表的是负数金额的凭证,它已经对原蓝字发票完成了冲抵,如果在红字发票开具后需要更正,唯一路径是重新开具对应金额的蓝字发票。
跨年发票怎么冲红?
跨年冲红虽然流程同常规冲红一致,但涉及企业所得税汇算清缴的影响,操作时需格外谨慎,若税务师事务所或税务人员已经完成上一年度的汇算清缴申报,建议优先将冲红金额计入当期(即本年度)的账务调整中,近年来实操中,多数情况通过“以前年度损益调整”科目处理,但具体账务处理需结合发票金额的重要性水平来判断。
部分冲红的金额下限如何把握?
部分冲红(即原发票只冲销一部分金额)在系统里允许操作,但对于一件商品同时开具在两张发票上的情况,系统会校验原蓝字发票的未冲红金额,只要申请的部分冲红金额不超过剩余可冲金额,即可开具,但需注意,货物数量必须为整数,负数数量不能超过原发票数量。
常见问题解答
发票冲红后对方不确认怎么办?
若购买方已进行用途确认,红字发票信息表需要对方确认,如果对方长期未处理,销售方无法自行撤销,此时需联系购买方登录综合服务平台进行“红字确认”操作,若因对方注销或失联无法确认,则需携带相关证明材料到主管税务机关办税服务厅申请人工处理。
冲红发票的税率如何选择?
红字发票的税率必须与原蓝字发票保持一致,例如原发票为13%税率,冲红时也必须是13%,不能因为当前税率调整而改变原税率,若原发票适用简易计税或免税政策,红字发票同样适用相同政策,系统会自动关联原票面信息,人工修改税率通常会被系统拦截。