普票冲红,通俗讲就是在开票系统里生成一张金额为负数的红字普通发票,用来对冲先前那张开错的蓝字发票,这是跨月或电子发票纠错的唯一正规路径。如果发票还在当月、尚未入账、联次齐全,先考虑作废;一旦条件不满足,冲红就是唯一选择,下面把完整的普票冲红流程、操作入口以及容易踩坑的细节拆开讲清楚。
普票冲红流程:先判断属于哪种情况
普票冲红流程并不是从打开开票软件那一刻才开始的,真正专业的做法是,动手之前先对照业务状态做一次三连问:发票是否跨月、对方是否已经入账、发票本身是纸质还是电子,这三组答案不同,操作路径完全不同。
当月开错、发票联次齐全:优先作废而不是冲红
当月开具的纸质普通发票,如果尚未交付给购买方,或者对方已经退回全部联次,这时候系统允许直接作废,在税控盘或税务UKey里找到原票,点击“作废”按钮即可,作废的好处是发票代码号码仍然保留在原位,开票数据不会产生一正一负两条记录,账面上更干净。
这里有一个默认规则很多新手容易忽略:作废必须在当月完成,跨月后系统会直接阻断作废操作,此时想纠错就只能走冲红,所以月初对账发现上月错票,别试图用作废按钮,这条路已经关闭了。
跨月或已入账:跨月普票冲红是必选项
一旦跨月,无论对方是否入账,都不能再作废,跨月普票冲红需要在开票系统中新增一张红字发票,金额为负数,与原蓝字发票金额一致,然后在备注栏注明“对应蓝字发票代码号码”以及冲红原因,开票有误”或“销售退回”,购买方已入账的,不需要退回原票,这一点和专票处理有区别。
行业共识认为,跨月后的发票纠错,冲红是唯一被税务系统认可的路径,别想着用“负数手工票”或者“下次少开”来抹平,申报数据比对不过,反而会带来不必要的麻烦。
电子发票:全天候只冲红,不作废
电子普通发票(包括全面数字化电子发票)开具后,数据实时上传税务机关,系统里压根不提供“作废”选项,只能通过红字发票对冲,这一点在电子普票场景下没有例外,不要浪费时间寻找作废入口。
普票作废和冲红的区别:一张对比表看清界限
很多会计把作废和冲红混为一谈,导致在错误的时机点了错误的按钮,普票作废和冲红的区别,核心在时机与凭证效力上。
| 对比维度 | 作废 | 冲红 |
|---|---|---|
| 适用时机 | 当月、未抄税、未交付或已退回全联次 | 跨月、已入账、电子票、部分退回 |
| 操作结果 | 原发票作废,不产生新增票 | 原票仍有效,另生成一张负数发票 |
| 对方凭证 | 必须收回全部发票联次 | 无需退回,备注栏注明原票信息 |
| 税务申报 | 当月开票数据中剔除该票 | 当期销售额被负数冲减 |
| 系统限制 | 税控盘直接操作 | 部分场景需接收方确认 |
一个比较典型的场景:销售方5月16日开了一张普票,5月20日发现金额错误,这时候票还在当月、对方也还没入账,完全可以直接作废重开,但如果拖到6月2日才发现,那只能冲红后重新开票,没有第二条路。
电子普票怎么冲红:分税控盘和数电票两条路径
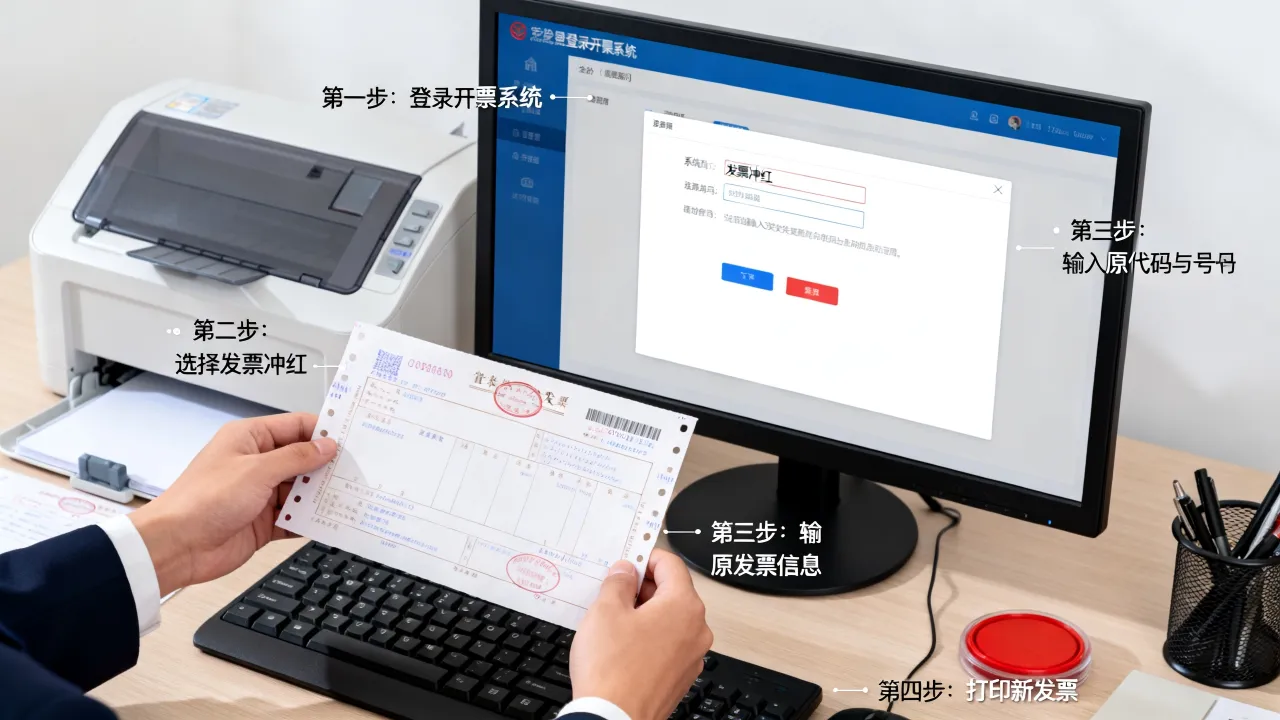
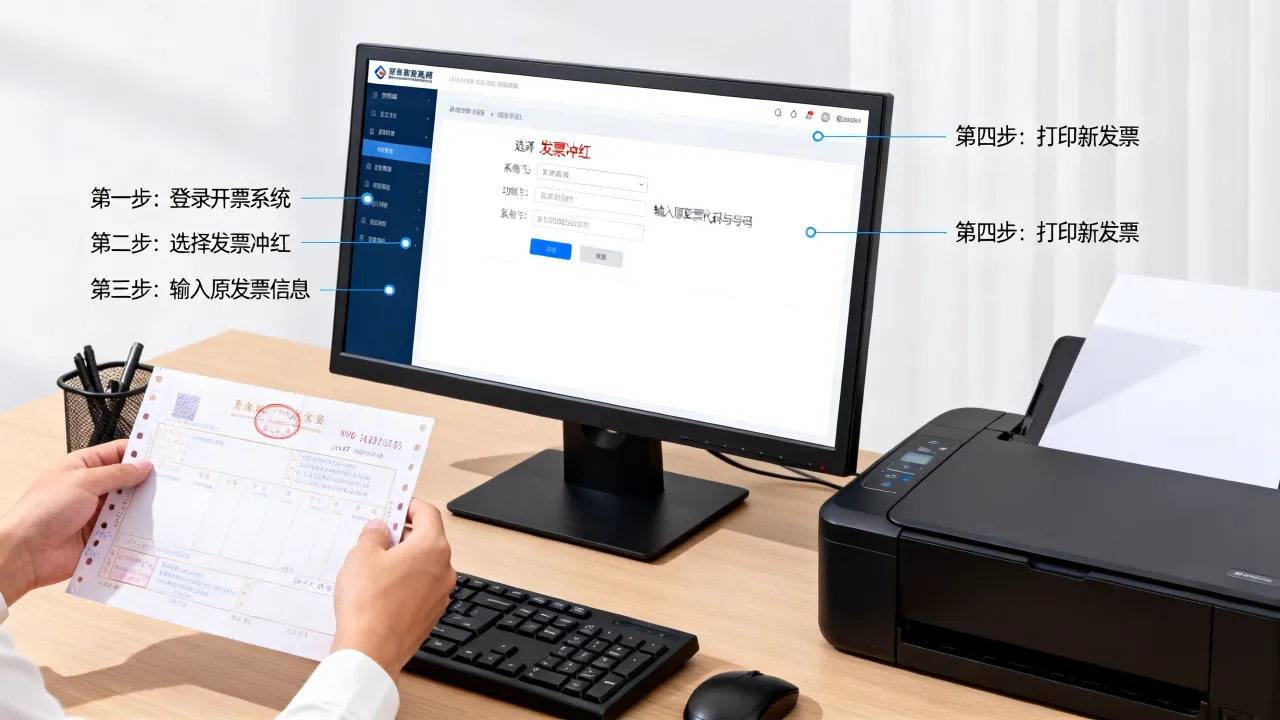
电子普票怎么冲红,取决于你手里用的是传统税控设备还是电子税务局平台,两者界面差异较大,操作逻辑也不一样。
税控盘/税务UKey:红字发票管理模块处理
使用税控盘或税务UKey开票的企业,电子普票冲红的常见路径大致如下:
- 打开开票软件,进入“发票管理”模块
- 找到“红字发票管理”或“红字发票填开”功能
- 选择票据种类为“增值税普通发票”
- 输入原蓝字发票代码和号码,系统自动调出原票信息
- 核对原金额、税额,确认冲红原因
- 生成红字发票并打印(电子票则数据直接上传)
需要注意的是,普票冲红一般不需要提前申请红字信息表,普通发票的红冲机制比专用发票简单,多数情况下直接在开票端操作即可,个别省份界面会有差异,但核心逻辑一致。
数电票平台:从红字发票开具模块发起
使用全面数字化电子发票的企业,在电子税务局中操作:
- 登录电子税务局,进入“税务数字账户”
- 点击“红字发票开具”功能
- 选择“红字发票确认信息录入”
- 输入或选择原蓝字发票号码
- 系统弹出原票信息,填写冲红原因
- 若对方已进行用途确认或入账,需对方在待确认列表中点击同意
- 确认后系统自动生成红字发票,数据实时同步
数电票冲红和税控盘一个明显差异:如果购买方已经对这张普票做了用途确认,比如入账或抵扣,销售方无法单方面完成冲红,必须等对方在系统里确认后才能继续,这也是目前电子普票冲红中比较常见的卡壳环节。
部分冲红与整单冲红:按业务实际选择
冲红不一定非要整张发票全额对冲,发生销售折让或部分退货时,可以按实际退款金额部分冲红,比如客户买了10件货,退了3件,只需要围绕那3件金额生成红字发票,不用把整张发票全部冲掉。
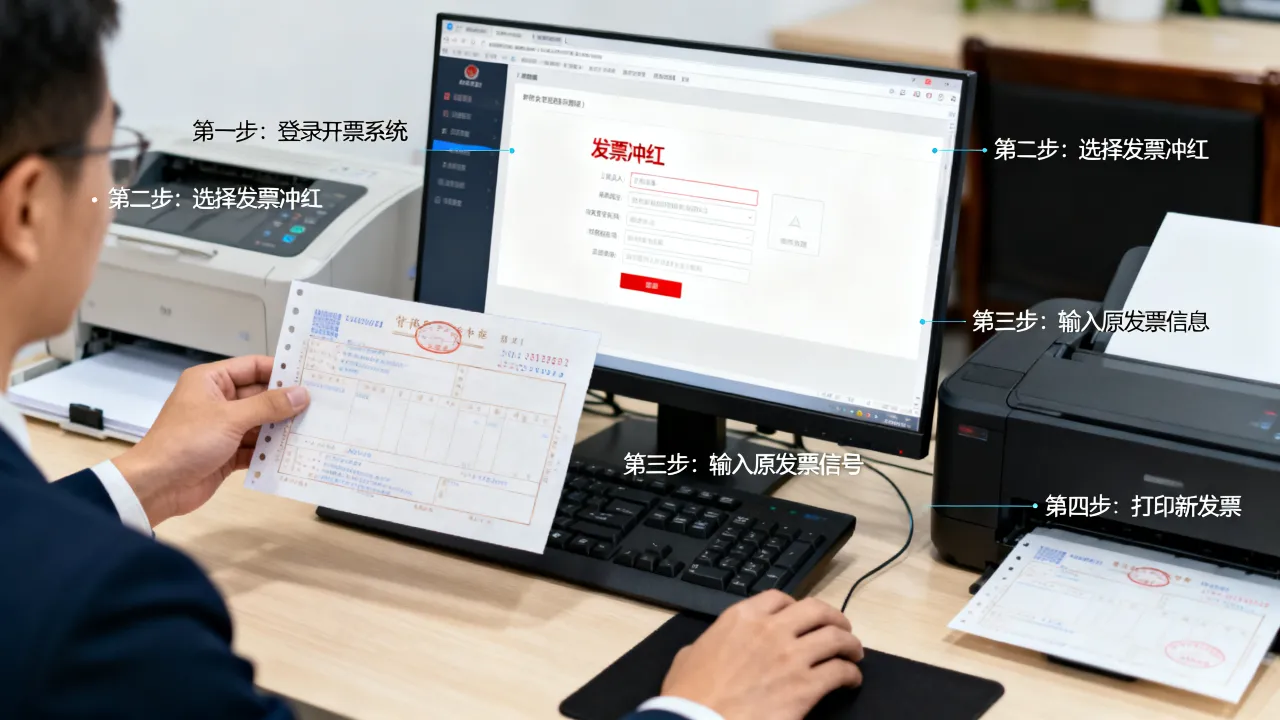
部分冲红在系统里的操作要点:
- 在红字发票信息录入界面,将金额修改为实际退货金额
- 备注栏写明“部分退货冲红”以及对应原票代码号码
- 原蓝字发票剩余金额不受影响,后续若再次退货,可再次发起冲红
业内人士不会为了一张票退了一部分货就整单冲销,那样会造成数据动荡,账务处理也更复杂,能局部处理就不要扩大操作半径。
普票冲红常见问题解答
普票冲红后,原蓝字发票还有效力吗
红字发票生成后,原蓝字发票的税务效力即告终结,购买方不能再用原票作为报销凭证,但销售方应将原票和红字发票一并留存备查,以应对税务稽查时的凭证链条检查,这一点在凭证管理中很重要。
普票冲红没有红字信息表能开吗
能,增值税普通发票不强制走红字信息表流程,需要开具红字信息表的主要是增值税专用发票场景,部分地区数电票推广后,普票冲红直接通过线上确认流程完成,全程无纸化,若税务系统提示需要上传附件说明材料,按系统要求补传即可,实际操作中这类提示多见于跨季冲红或大额冲红场景。
跨年普票冲红怎么处理,去年的税受影响吗
跨年冲红在系统中照常操作即可,红字发票计入开票当期,去年四季度的销售额不会因为今年冲红而被追溯调整,系统自动把红字金额计在今年当月的开票数据中,申报时以负数销售额形式冲减当期收入,简单说,税属于哪一期就在哪一期消化,系统自动完成冲减,不需要专门跑税务局。