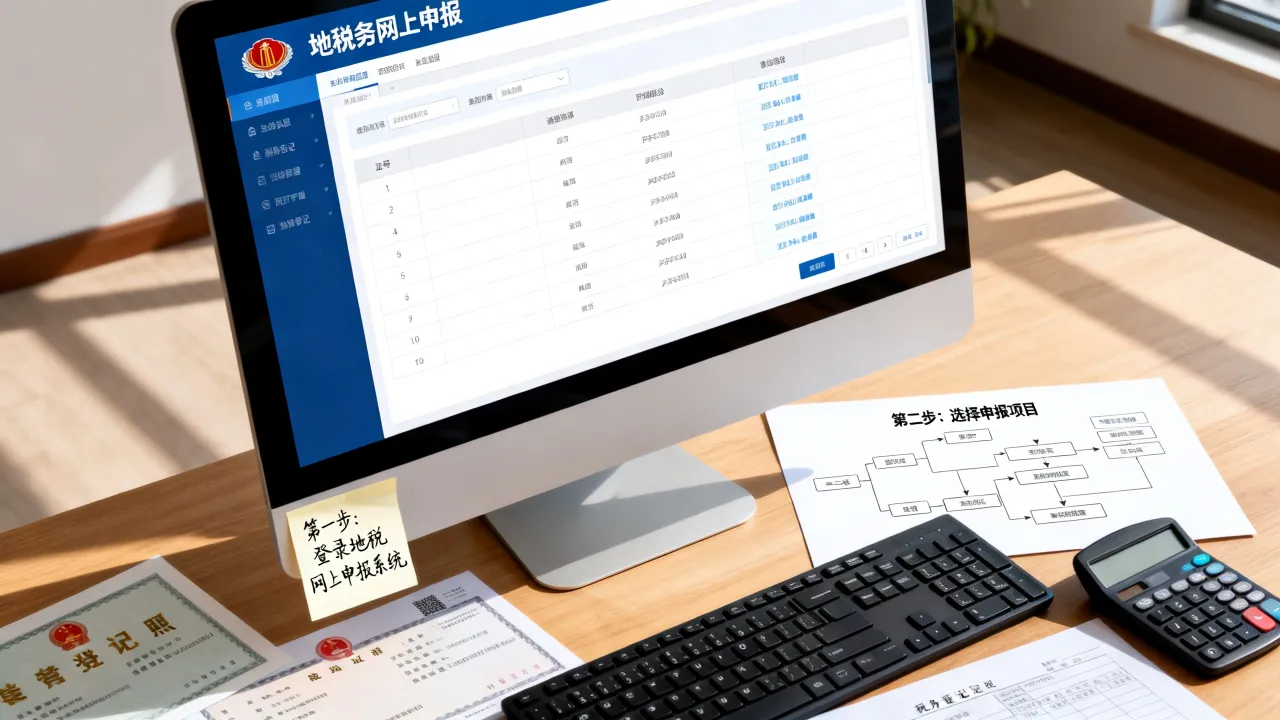
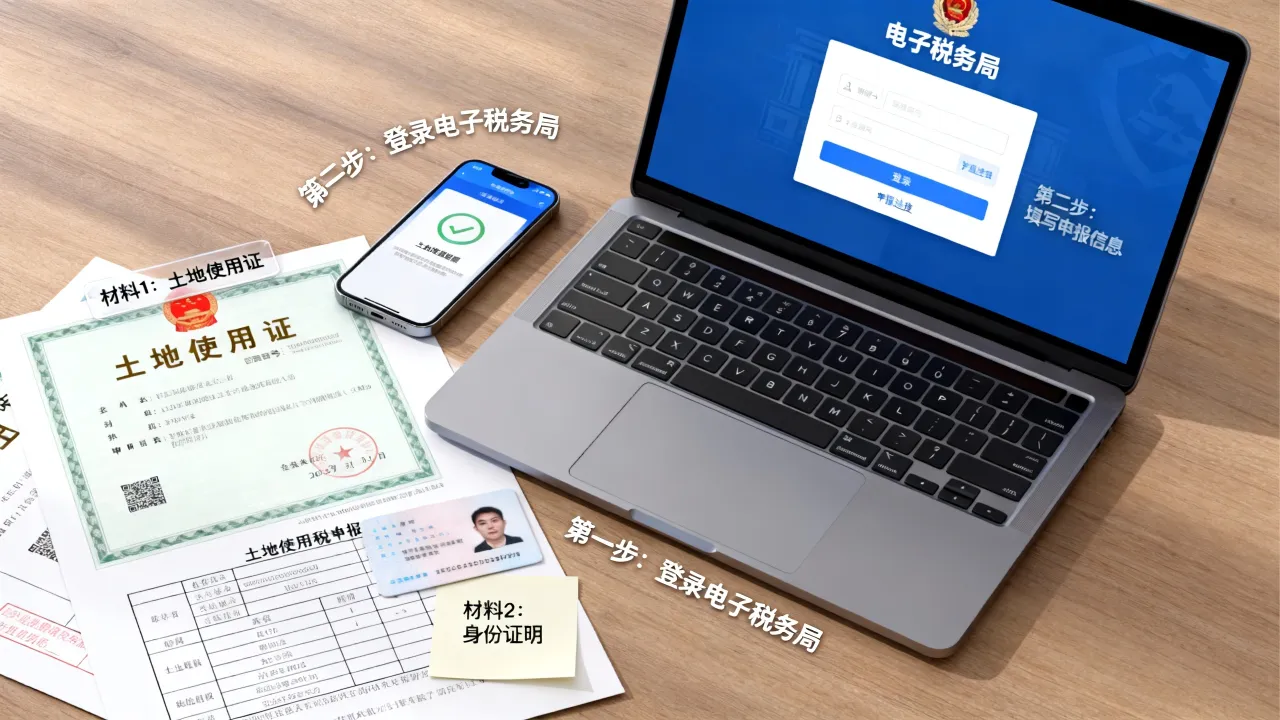
发票开错后的作废申报处理,以及纳税申报表本身的作废,发票当月作废直接重开,跨月只能红冲后按负数申报;申报表填错在扣款前可进入电子税务局“申报作废”模块一键作废,扣款后则需走更正申报流程。
发票作废申报流程,先分清作废与红冲
很多人把“作废”和“红冲”混在一起,但这两者的申报处理差别很大,行业共识认为,当月开具的发票,如果发现错误且未跨月,可以在开票系统中直接点“作废”,这张发票的金额不会进入当月销售额,申报时无需特别处理,但一旦跨月,系统会锁定原票,无法作废,只能通过红字发票方式冲抵,申报表上就要体现负数销售额。 注意:全程不需要额外向税务局申请作废发票,但申报时必须确保销项金额与开票系统一致。数电发票作废申报步骤:先红冲再申报
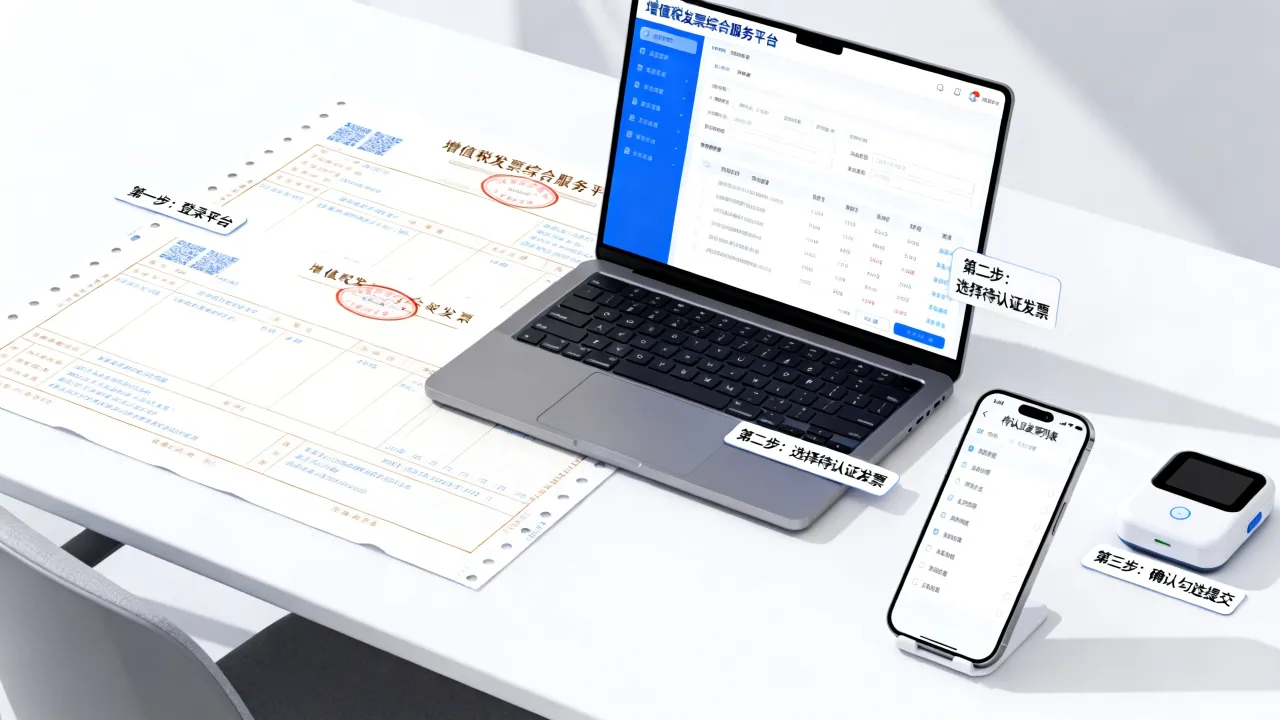
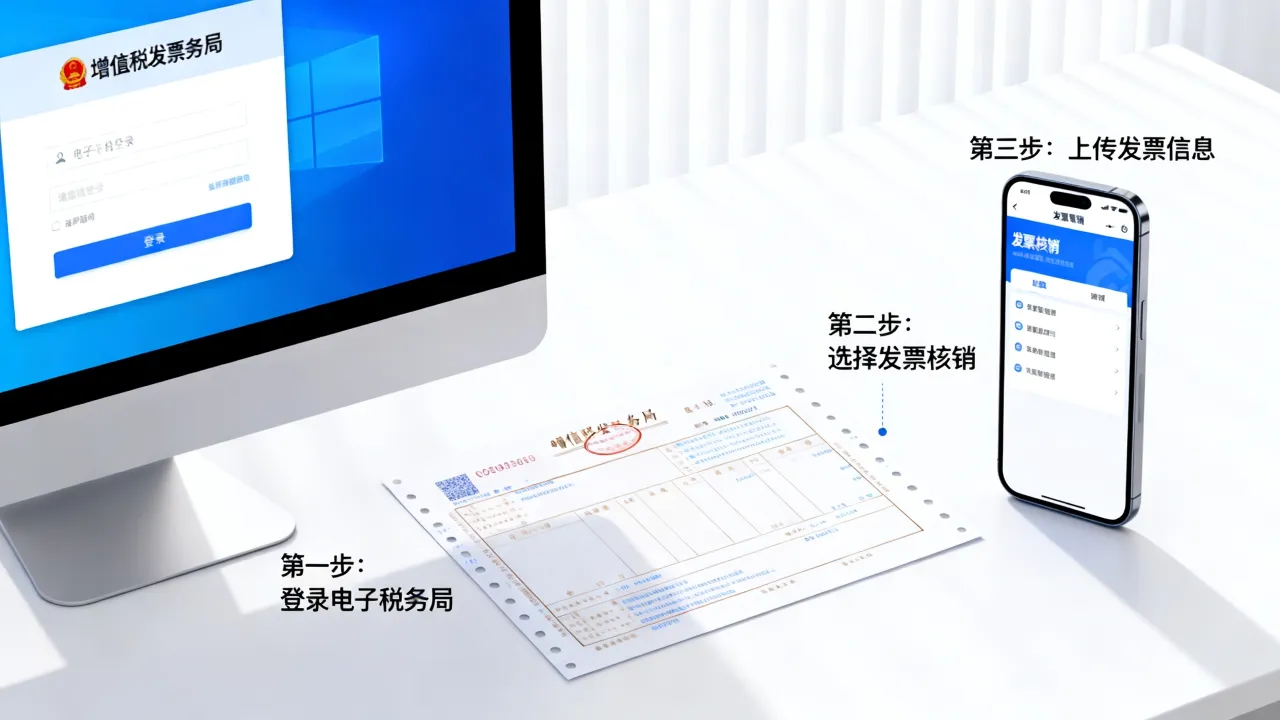
数电发票与税控发票不同,它没有“作废”按钮,只能通过红字发票来解决,实际操作路径是: 1. 登录电子税务局,进入“税务数字账户”或“开票业务”模块。 2. 选择“红字发票开具”,上传原发票信息,填写红冲原因。 3. 系统生成红字发票后,对应的销项负数会自动同步到申报表附列资料一。 4. 在申报增值税时,核对销售额明细,确认负数已包含在内。如果你同时使用税控设备和数电发票,申报前先比对开票汇总表,避免重复用负数冲减或遗漏,多数情况下,系统会自动抓取红字发票数据,但人工复核仍是必要环节。
跨月发票作废怎么申报?直接红冲后填负数
跨月发票作废的正确说法是“红字冲销”,申报逻辑与当月作废完全不同,当月作废的发票不显示在销售收入中,跨月红冲则需要在申报表“按适用税率计税销售额”一栏减去红字金额。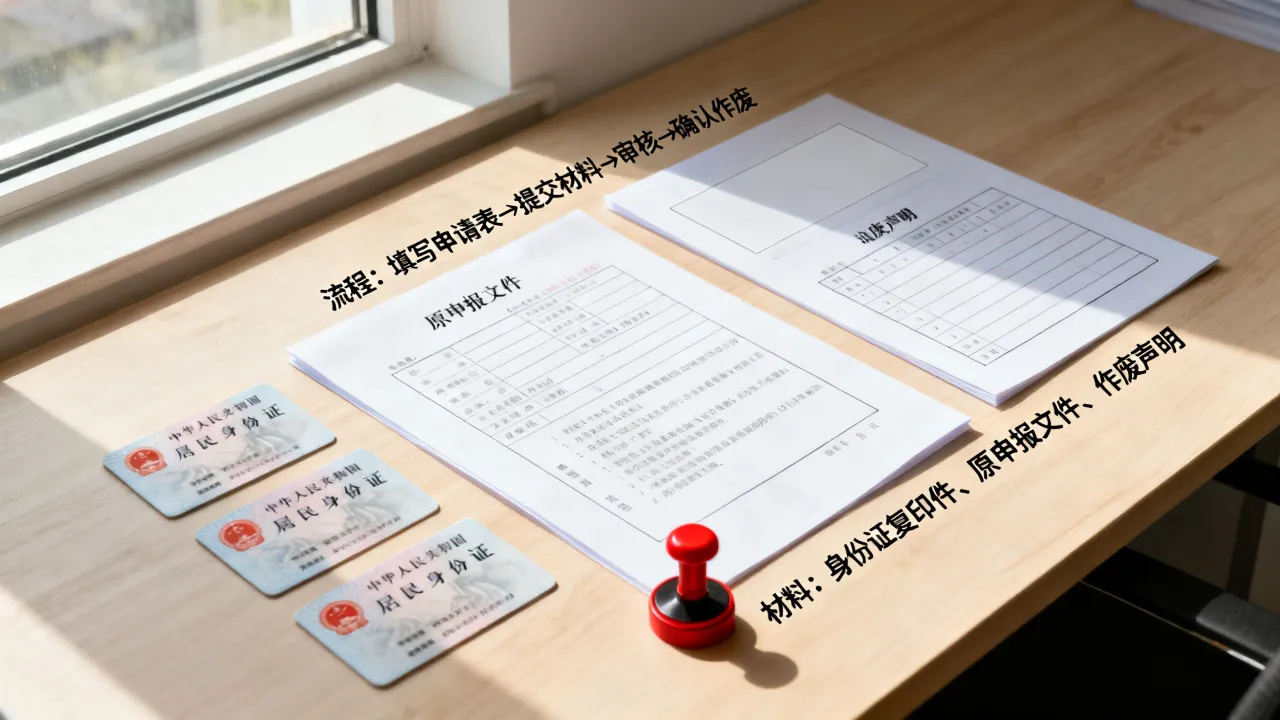
跨月红冲的申报表填写要点
填写时,将红字发票的金额和税额直接填入对应栏次的负数单元格,原发票为不含税销售额1000元、税额130元,红冲后上述栏次填写“-1000”和“-130”,如果申报系统提示“一窗式比对失败”,检查一下红字发票是否已上传。 这里有个常见误区:有人以为跨月作废需要在电子税务局提交《开具红字增值税专用发票信息表》,实际上在数电发票阶段已取消该表格,直接在系统内关联原票即可,跨月作废申报的另一个关键是时间:尽量在开具红字发票的当期完成申报,不要拖到下期,否则会造成当期销项虚增,下期负数冲减,容易引发税务风险预警。纳税申报表作废流程:从作废到重新申报
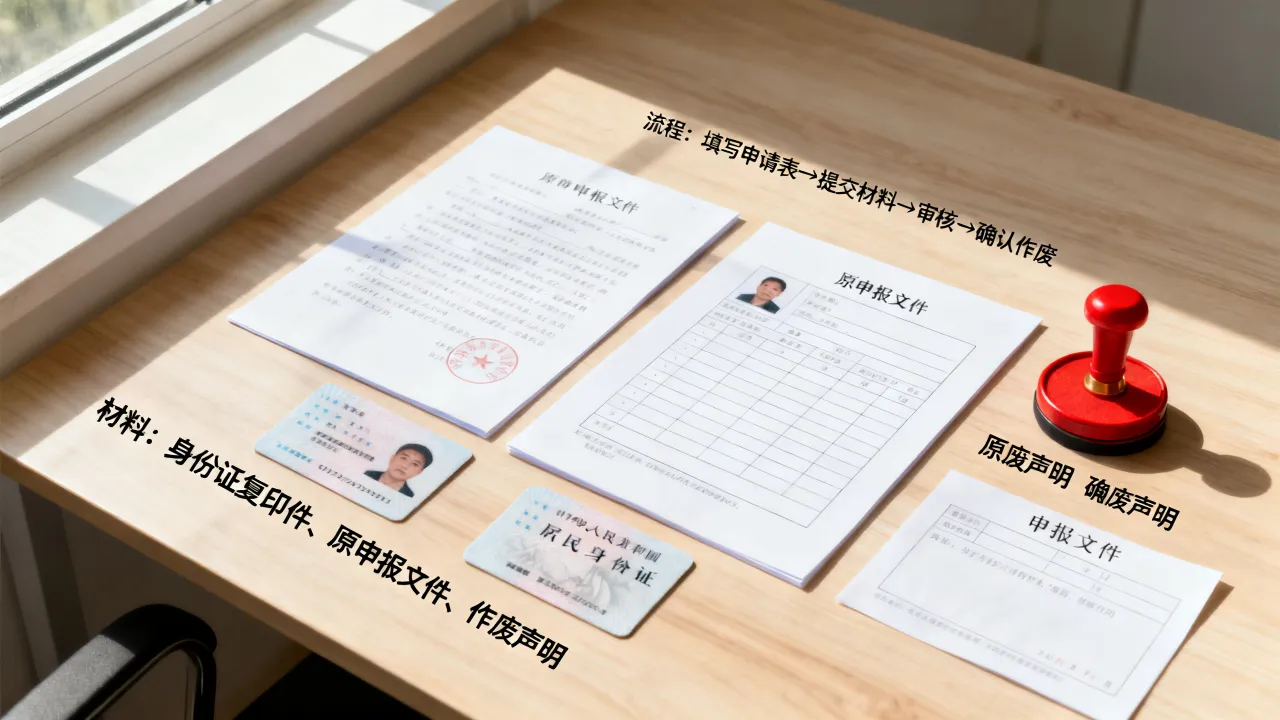
如果你说的是申报表本身填错了,需要作废后重新报税,那操作路径更直接,登录电子税务局,通过“我要办税—税费申报及缴纳—申报作废”进入功能页面。 作废前提是:税款尚未扣缴成功,且仍在申报期内。一旦扣款成功,系统会关闭作废入口,只能走更正申报或退税流程。申报作废后如何重新申报?
作废后,原申报数据不会保留,你需要重新填写完整的申报表,增值税一般纳税人作废申报后,必须重新填报附列资料一到五及主表,所有数据重新录入,小规模纳税人相对简单,只需重新填主表即可。 注意:作废次数没有限制,但短期内频繁作废申报可能触发系统风控,建议提交前先使用“数据校验”功能检查逻辑关系。
纳税申报表作废的时间限制
不同税种的时间限制不一样,按期申报的税种,申报期内可随时作废;逾期未申报或已申报但扣款成功的,不能再作废,针对企业所得税预缴申报,如果已扣款,只能通过更正申报修改,不能作废。 据电子税务局操作指引,作废成功后系统会即时清空申报状态,重新申报后需再次完成“全申报”提交,才算真正结束,部分地区允许作废申报后直接沿用原申报表预填信息,但最好逐项核对,避免预填数据覆盖新修改的内容。作废申报的常见场景与操作要点
发票作废申报表中销售额不一致怎么办?
当月作废发票后,开票系统汇总的销售额会自动剔除作废票,申报系统同步更新,但如果你先申报、后作废,就会出现申报表销售额大于开票系统实际销售额,此时需要先作废申报,再重新申报,而不是直接在原申报表上修改。 具体场景:你原本申报销售额50000元,随后发现其中一张发票需作废,金额2000元,应先进入“申报作废”功能取消原申报,待作废发票生效后,再按48000元重新填报,这样能保证申报数据与税控系统完全一致,避免比对异常。作废申报不产生费用,但操作需谨慎 申报作废本身不收取手续费,但企业如果多次作废申报,会影响电子税务局信用评分,业内专家指出,税务机关更关注作废后又补申报的行为,只要在法定申报期内且未扣款,作废属于正常纠错,无需审批,但逾期作废则属于违规,可能面临限改或处罚,具体以主管税务机关要求为准。
申报作废和更正申报怎么选?
简单判断:申报期内、未扣款,优先作废重报;已扣款、已跨期,只能更正,更正申报会在原申报数据基础上调整差异,且需要额外提交“更正申报说明”,如果错误金额不大,更正更便捷;如果错误金额大或涉及多个税种,作废重报更干净。 具体对比见下表:| 对比维度 | 申报作废 | 更正申报 |
|---|---|---|
| 操作时机 | 申报期内且未扣款 | 申报期后或已扣款 |
| 数据逻辑 | 原报数据全部清空 | 在原报数据上调整 |
| 退税路径 | 无需退税,直接重报 | 可能涉及多退少补 |
| 风控影响 | 作废次数过多有影响 | 更正次数也会留痕 |