营改增后开票的核心逻辑是“税制决定票种、业务决定税率、申报决定流程”,企业只需按实际业务匹配对应税目和税率,即可在电子税务局或开票软件中正常开具增值税发票。税务系统已全面升级,开票流程本身并不复杂,复杂的是对业务性质的准确判断。
营改增后怎么开票?先分清这4种业务类型
许多财务人员困惑的点在于,同样一张增值税发票,为什么有的开6%,有的开9%,有的却要按差额征收,这背后是营改增对不同行业、不同业务模式的税目划分逻辑。一般计税与简易计税的开票区别
一般纳税人提供建筑服务、不动产租赁、销售不动产等,适用9%税率;提供现代服务、生活服务、金融服务的,适用6%税率,而小规模纳税人或特定情形下的简易计税,开票征收率统一为3%,其中小规模纳税人疫情期间减按1%征收的政策延续至2027年底,开票时需在软件中手动选择“减按1%”的税率栏。实操中,开票软件会自动带出企业登记的税种认定信息,若发现税率栏灰化无法选择,应先核对税务登记中的行业归类是否准确,行业归类和实际经营不符,是导致开票税率错误的头号原因。
差额征税项目的开票方式
旅游服务、劳务派遣、建筑服务分包等差额征税项目,开票时需在增值税发票开票软件中勾选“差额征税”标签,系统会自动生成两行金额栏:一行是全额,另一行是扣除额,最终税额按差额计算。这里要特别留意,差额征税开具的发票,备注栏必须自动打印“差额征税”字样,否则受票方无法抵扣进项,多数财务人员在开票时忽略勾选该标签,导致后续作废重开,时间成本很高。
营改增后跨地区开票流程与政策要求
建筑行业、房地产行业常涉及跨县(市)提供建筑服务或销售不动产,营改增后,跨地区开票的政策口径发生了明显变化。
行业共识认为,跨地区开票最大的风险点在于:不少企业误以为“在项目地开票”就是合规的,发票必须在机构所在地税控设备中开具,项目地只做税款预缴,如果项目地税务机关要求你现场开票,属于理解偏差,应主动说明政策依据。
跨区域涉税事项报验登记
跨省或跨市开展业务,开工前需要在电子税务局办理“跨区域涉税事项报告”,在项目地完成报验登记,完成报验后,项目地税务局才能受理你的预缴申报,这个环节是前置条件,未报验就开票,会导致预缴无法完成,产生滞纳金风险。营改增后开票税率对照表与实操场景
为了更直观地展示不同业务的开票税率,下面列出一张常用对照表,内容基于国家税务总局现行公告:| 业务类型 | 适用纳税人类型 | 开票税率/征收率 | 备注 |
|---|---|---|---|
| 销售货物、加工修理修配 | 一般纳税人 | 13% | 营改增前已存在 |
| 建筑服务、不动产租赁、销售不动产 | 一般纳税人 | 9% | 原营业税11%税率下调 |
| 现代服务、生活服务、金融服务 | 一般纳税人 | 6% | 原营业税5%税率调整 |
| 小规模纳税人(全部应税行为) | 小规模 | 3% | 2027年底前可减按1%开票 |
| 一般/小规模 | 5% | 差额扣除工资社保后计算 |
生活服务业开票的常见误区
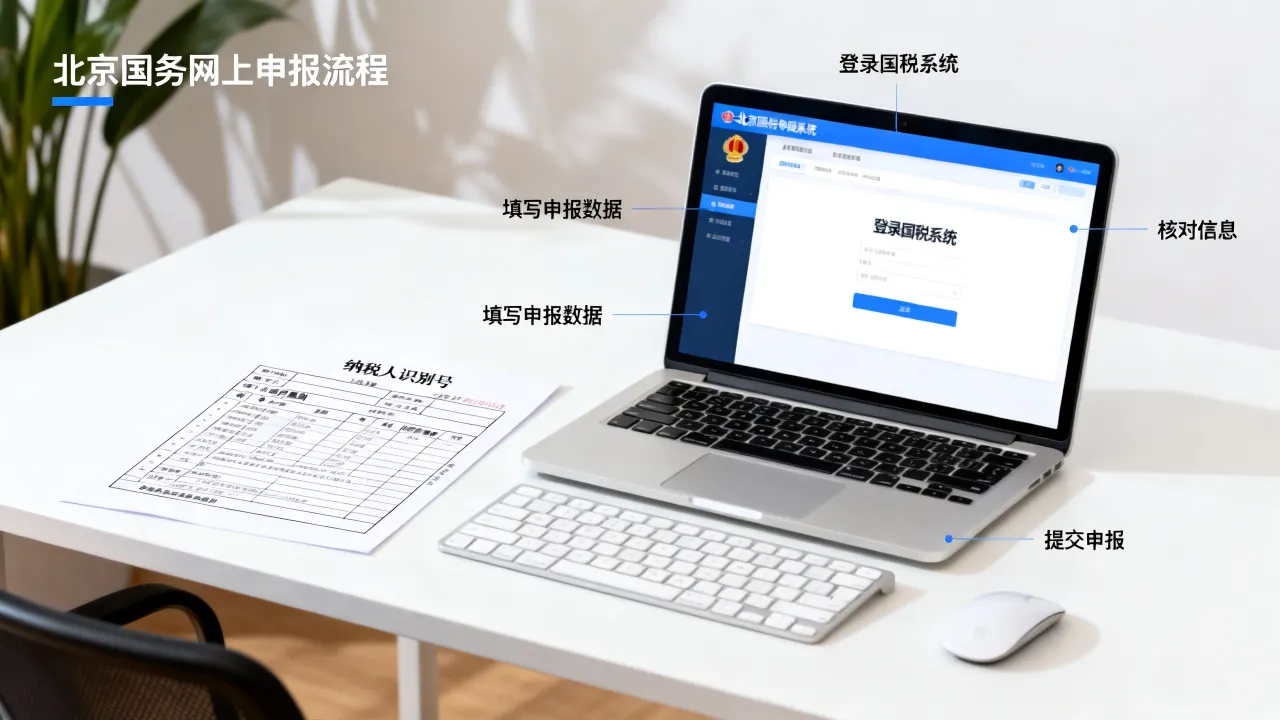
餐饮、住宿、居民日常服务等生活服务业,营改增后税率从5%营业税变为6%增值税,许多个体餐饮店老板问“营改增后开票税率是多少”,实际上小规模餐饮店按3%征收率开票,且月销售额10万以下免征增值税,但免的是税额,不是开票义务。具体操作路径:登录电子税务局→进入“开票业务”→选择“蓝字发票开具”→选择对应税目→系统自动匹配税率→填写购买方信息→开具,全程无需去大厅,手机端也可操作。
营改增后电子发票怎么开?全流程清单
2025年起,数电票已全面推广,营改增后开票不仅限于传统税控盘,通过电子税务局开具的数电票,无需领用税控设备,也无需最高开票限额审批。数电票与纸质发票的开票差异
数电票在开票界面,直接选择“特定业务”标签(如建筑服务、不动产销售),系统会根据行业强制校验必填项目,比如建筑服务必须填写建筑服务发生地和项目名称,否则无法提交,这是营改增后开票与传统开票最大的操作差异。开票步骤清单:
- 登录电子税务局,进入“我要办税”→“开票业务”
- 选择“蓝字发票开具”,录入购买方统一社会信用代码
- 在“项目名称”栏搜索商品与服务税收分类编码
- 选择对应编码后,系统自动带出适用税率
- 核对备注栏自动生成的特定业务信息,确认无误后提交
- 开具成功后,系统自动推送至购买方税务数字账户
税收分类编码选错怎么办
开票时最常遇到的问题是税收分类编码选错,餐饮服务”和“外卖配送服务”是不同编码,前者6%后者9%,选错会导致受票方无法抵扣,或开票方被税务局风险预警,遇到不确定的编码,可在开票软件内搜索“编码查询”功能,输入关键词查看对应税率。
营改增后开票税率选错了,跨月了怎么处理?
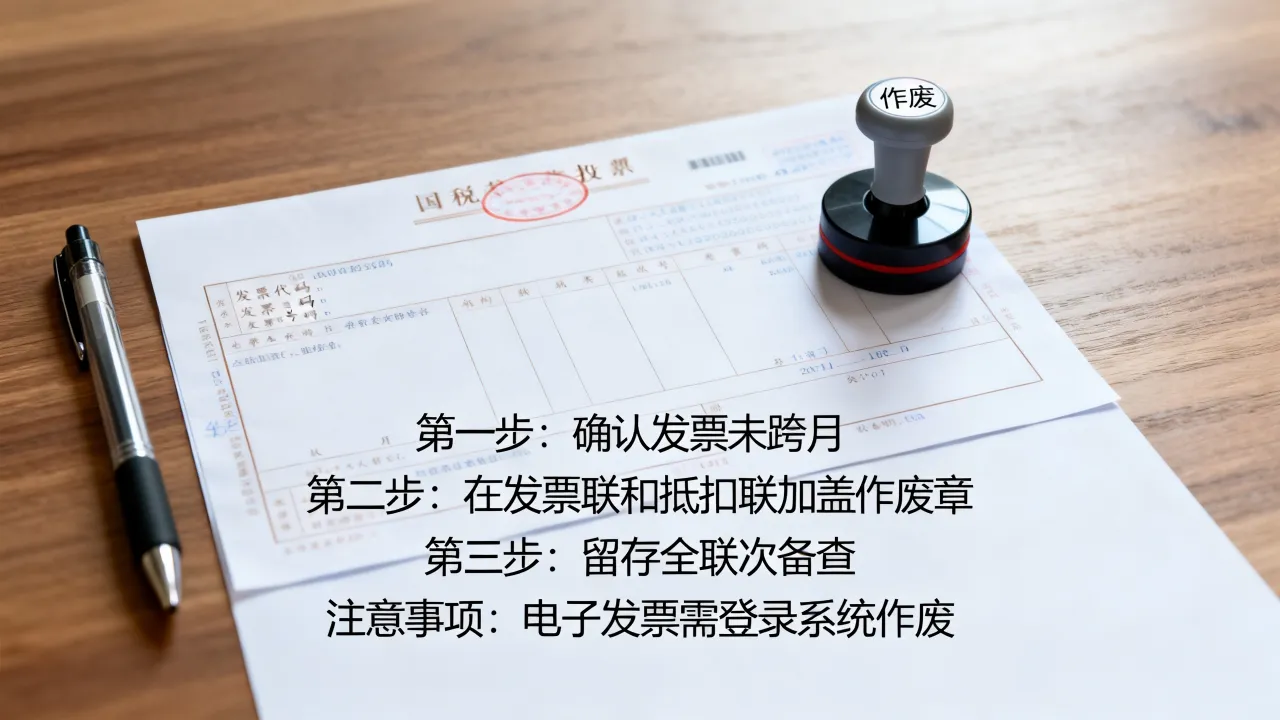
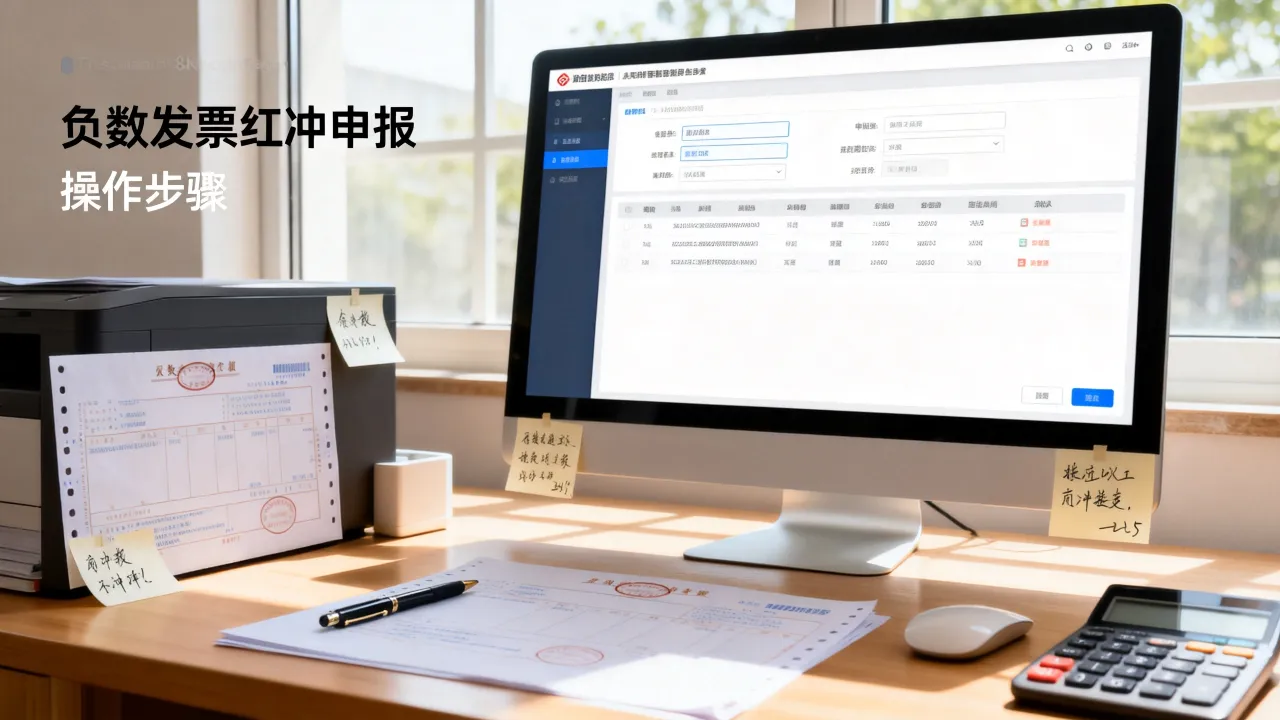
如果税率选错,但发票已跨月,不能直接在系统作废,需在开票软件中申请红字发票,开具红字发票冲回原错误发票,再开具正确的蓝字发票,数电票操作路径为:电子税务局“红字发票开具”模块,发起红字确认单,对方确认后即可开红字。营改增后个人可以代开增值税发票吗?
个人提供咨询服务、设计服务等,未办理税务登记的,可以到办税服务厅申请代开增值税普通发票,代开时按次缴纳增值税,起征点按次500元,超过起征点按3%征收率缴纳,个人代开只能开普通发票,无法代开专票,除非购买方要求并同意承担税款。开票时备注栏必须填写哪些内容?
营改增后,特定业务对备注栏有强制要求,建筑服务需注明建筑服务发生地县(市、区)名称及项目名称;不动产销售需注明不动产的详细地址;货物运输服务需注明起运地、到达地、车种车号及运输货物信息,备注栏信息不完整,受票方取得后不得作为抵扣凭证,也无法在企业所得税前扣除,数电票下,这些字段由系统强制校验,纸质发票则需自行填写。营改增后开票的底层逻辑已经统一到增值税体系之下,无论哪个行业,只要准确匹配税收分类编码和税率,开票操作本身并不比过去复杂,关键在于把业务类型吃透,把系统流程走顺,剩下的交给电子税务局自动校验,抓住“编码选对、税率选准、备注填全”这三个要点,你开出的每一张发票都能经得起税务稽核的检验。