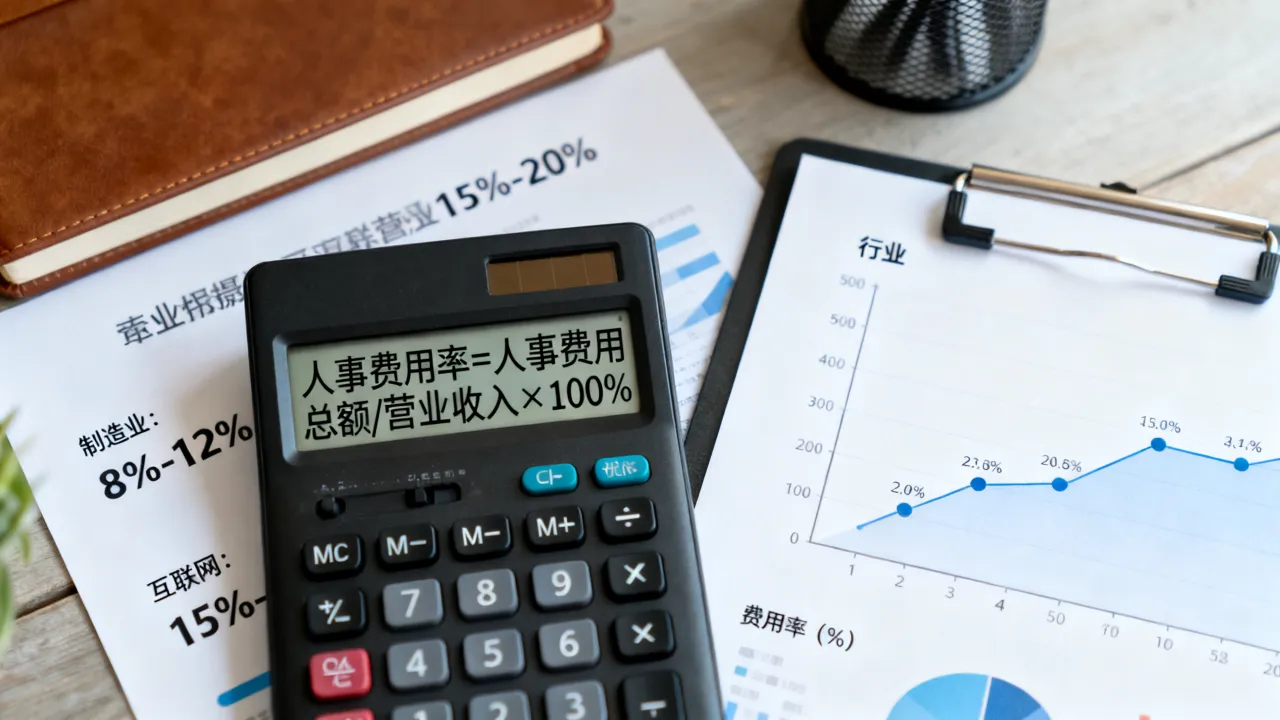
✅ 正确做法:季度盘点时,把人力部门花出去的所有钱摊开,再除以同期营业收入,得出真实比率,这个公式每家公司的口径略有差异,但逻辑主线是一致的。
人事费用率多少合理
没有绝对的统一标准,不同行业的“合理值”差得很远,零售餐饮这类劳动密集型行业,人工成本占收入的比例通常偏高;而软件、金融这类高附加值行业,占比自然低一些,业内专家指出,多数制造业企业的合理区间通常在10%到20%之间,服务行业部分企业甚至能达到30%以上,与其纠结绝对标准,不如自己建立一个纵向对比基线——过去三年每季度的变化趋势,比一个孤零零的行业数字更有参考价值。
先找病根:人事费用率高的原因有哪些
想给费用率降温,得先弄明白哪里在漏,面对一个高居不下的数字,第一反应不应该是“该裁员了”,而是顺着组织架构往下看看数据背后到底发生了什么。
组织冗余是最大的隐性温床
最典型的场景是:部门里四五个人干着两个半人的活,业务早就线上线下融合了,但岗位设置还停留在十年前——一个运营组里同时有微信编辑、微博编辑、网页编辑三个岗位,三个人每人每周只写两三篇稿,据统计,这种因职责交叉导致的虚胖,在不少成熟期的企业中真实存在,组织冗余不直接体现在某个人的工资条上,它藏在每个部门的月度产出统计表里,悄悄推高费用占比却不制造价值增量。
- 检查管理幅度:一个主管带几个人?如果平均不足5人,可能存在层级冗余。
- 盘点岗位饱和度:IT运维部门忙不忙,看工单系统,抽查实际处理量能不能填满每个工作日。
- 审查流程节点:一个报销流程要串四五个审批人,每多一个签字的人,都是在无形中增加人力消耗。
固定薪酬比例过高,弹性不足
当企业支付给员工的80%都来自基本工资,奖金部分少得可怜,那么业绩下滑的时候,成本结构依然岿然不动,行业的普遍规律是: 
对症下药:降低人事费用率的有效路径
算清账、找到病根之后,重点就转移到具体的动作上,这里给出三类实操性较强的策略,每一条都不是停留在概念层面,而是在场景中铺开讲。
从薪酬结构入手,让人力成本跟着业绩走
比较理想的薪酬架构,是“低固定 + 中浮动 + 高激励”,这里的“低固定”不是压基本工资,而是把奖金的盘子做大,让员工在完成基础任务之后,可以通过超额业绩获得更高回报,这样企业付出的每一笔激励费用,都是建立在业务增量之上的。
具体拆解到部门时可以采用下表的结构:
| 部门 | 固定工资占比参考 | 浮动奖金占比参考 | 考核维度 |
|---|---|---|---|
| 销售部 | 40%-50% | 50%-60% | 回款额、新客户数 |
| 生产部 | 70%-80% | 20%-30% | 良品率、交付准时率 |
| 职能后台 | 80%左右 | 20%左右 | 项目完成度、跨部门满意度 |
这样改革的好处在于:一旦市场遇冷,企业需要付出的固定成本相对有限,人事费用率自然会回落,而不是靠临时裁员来救急。
前置用工策略:灵活用工替代全职招聘
很多岗位的忙碌期和空闲期界限分明,比如一家电商公司,大促前后需要大量客服,而平淡期需求量不足峰值的一半,那这时候如果全都采用全职编制,闲置时段的人工成本就变成了费用的负重带。让非核心环节走向灵活用工,将部分行政、后勤、基础设计岗位转为项目制外包,人工成本就能从固定支出转变为可变量费用——业务峰值时用峰值的预算,业务回落时无需承担冗员负担。
数据驱动的定岗定编
靠“感觉”定编是很多老企业费用
别忘了隐性成本:如何提升人均效能
很多时候费用率降不下去,不是因为人多,是因为人均产出太薄。同样一个文案岗位,有的员工一天可以产出三篇成稿,有的员工一天还在纠结标题,提升人均效能,比单纯“减人头”更能持久地巩固费用率。
用培训换效率
在正式动手缩减编制之前,先尝试通过标准化培训提升单兵作战能力,将老师傅的操作经验梳理成标准作业指引,用最短的路径让新人快速上手,同时结合内部AI工具处理重复性工作,团队效率提升了,即使不裁员,产出上去了,分母变大,费用率自然跟着降。
关键岗位识别,好钢用在刀刃上
将全公司的岗位画一张矩阵图:横轴是对业务的影响力,纵轴是岗位的不可替代性。高影响、高不可替代的人才,值得匹配市场上偏上的薪酬;低影响、容易替代的岗位,可以考虑内部转岗或系统优化替代,做这个矩阵的价值,是帮助企业优化资源配置的方向,资源向增值岗位倾斜,自然能释放出更多结构性红利。
先算账再动手:一套最低限度的实施步骤
听上去道理都懂,真正落地的时候往往不知道从哪里迈步,可以按下面的顺序走,把降低人事费用率的动作变成一组可控的流程,而不是一次伤筋动骨的调整。
- 第一步:数据提取。整理连续6个月的薪酬总额、社保公积金、招聘费用、培训支出,以及对应月份的销售额。
- 第二步:定位异常区间。算出各月的人事费用率,找出飙升的月份,倒查是收入下滑还是人力成本激增造成的。
- 第三步:拆解部门差异。将费用率拆解到业务部门和职能部门,看哪些部门的分摊值明显高于历史平均水平。
- 第四步:小范围试点。选一两个问题突出的团队,先做排班优化、岗位置换或薪酬结构微调,观察一个完整考核周期。
- 第五步:复盘迭代。用试点数据评估效果,验证有效后再扩展到整个组织,全程保留书面记录便于追溯。
关于降低人事费用率的常见疑问
这是一个很多管理者都在思考的综合性问题,涉及的决策维度比较多,下面针对几个高频困惑做简明的回答。
问:人事费用率一定越低越好吗?
不是,费用率过低可能导致薪酬缺乏竞争力,加剧核心人才流失,合理的目标是让费用率匹配企业所处的行业、阶段和发展战略,一家快速扩张期的科技公司,费用率偏高是常态,因为研发和销售投入都具有前置性,过度压缩反而会透支未来增长动力。问:降低人事费用率最直接的手段是不是裁员?
裁员可能是见效最快的止血手段,但它带来了招聘成本升高、组织知识流失、在职员工离心等连锁反应,更好的做法是优先调整薪酬结构、优化排班、引入灵活用工,最后才考虑结构性的人员精简,在多数情况下,组织瘦身是创可贴,结构优化才是长期调理方案。问:经营性费用和人事费用粘在一起,怎么区分?
从科目上可以明显分开:房租水电、差旅费、办公耗材属于经营性费用;工资、奖金、五险一金、福利费属于人事费用,如果出现模糊地带,比如销售团队的招待费,可以根据行为目的划分,服务大客户攻坚属于业务费用,内部团建激励则计入人工成本,财务口径统一后,费用数据才能做同比分析。降低人事费用率是一场持久战,不是一刀切地压预算,通过口径统一、原因诊断、结构调整和效能提升这套组合拳,让费用率的波动始终被控制在企业的目标带宽内,真正健康的组织,既不以亏待员工为代价换数字,也不放任成本无限膨胀,而是让企业增长与个人回报互为助力,共同撑起更大的分母。