自然人去税务大厅或电子税务局代开,以及单位自行开具,选哪条,取决于你身份和业务场景,多数情况下,个人代开更常见。
个人劳务费发票怎么开:线上代开完整路径
近几年,电子税务局功能完善,个人代开劳务发票基本实现全程网办,你不需要再专门跑一趟办税服务厅,只要有一部手机或一台电脑就能解决。
手机端操作入口
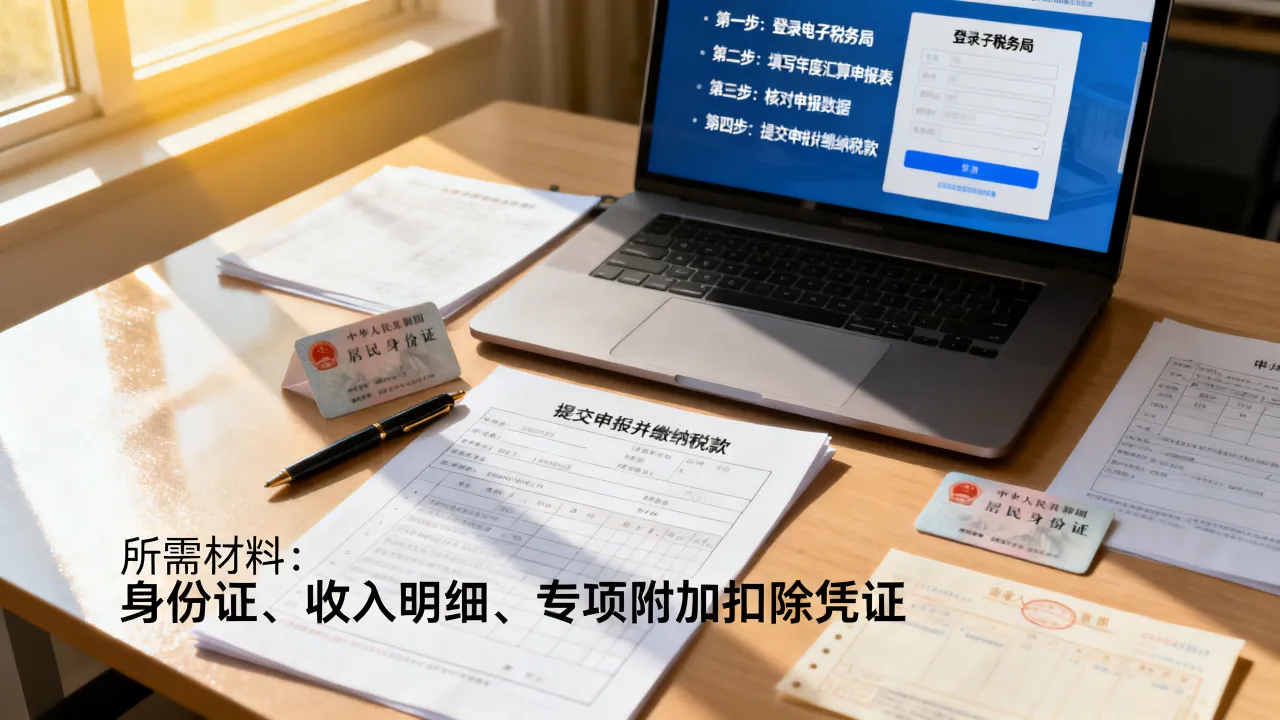
多数省份的电子税务局APP都已上线“代开增值税电子普通发票”功能,大致路径是:登录APP,进入“办税”模块,找到“发票使用”或“代开发票”入口,选择“自然人代开”,按提示填写购买方信息(也就是你的甲方公司信息)、劳务内容、金额,系统自动计算税款,确认后提交,开具成功会生成电子发票,直接发给你或推送到甲方邮箱。
过程里最容易被卡住的有两处,第一处是实名认证,首次使用的人需做人脸识别,这个没办法跳过,得本人在光线充足环境下操作,第二处是劳务内容填什么,别写“服务费”“劳务费”这种笼统词,要写具体业务,提供软件开发服务”“提供搬运装卸服务”“提供设计咨询”,越具体越好,能减少后续被甲方财务或税务系统退回的概率。
线下大厅代开需要带什么材料
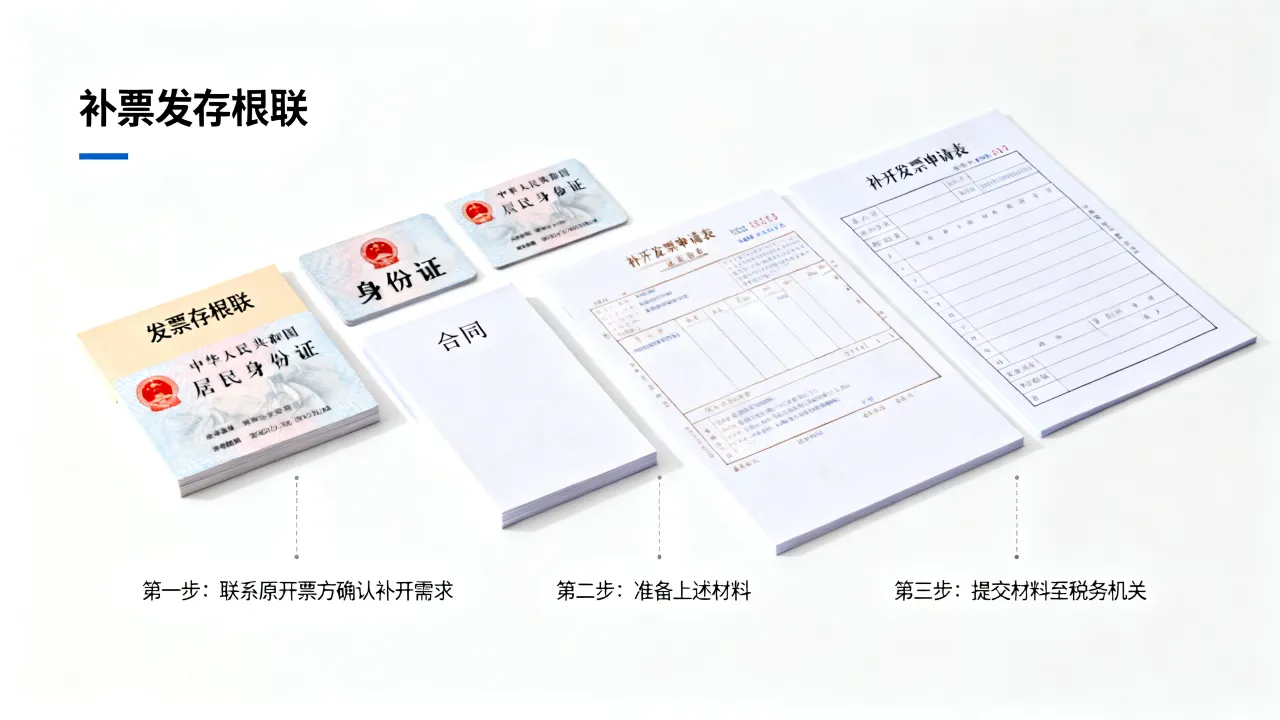
如果你所在地区电子税务局功能覆盖不全,或者甲方坚持要纸质发票,那就得跑一趟税务局,去之前备齐四样东西:身份证原件及复印件、甲方纳税人识别号(统一社会信用代码)、开票明细清单(列明服务项目、金额、时间)、部分地方要求提供业务合同或协议。
到大厅后记得取号,跟窗口工作人员说明“代开劳务费发票”,工作人员会指导你填一张代开发票申请表,现场缴纳相关税费,当场就能拿到纸质票,注意,个别征收窗口要求先办税务登记信息确认,这种情况多发生在频繁代开的人群身上。
代开被拒的常见理由
线上代开被驳回,原因集中在三个维度,其一,购买方信息错,甲方公司的税号少一位或者名称和营业执照不一致,系统直接拦截,其二,金额超限,部分省份规定自然人单次代开超过10万元需提供合同原件审核,超过50万元则需走更高层级审批,其三,同一项目频繁代开,会被系统标记为“疑似连续经营”,要求你补充说明甚至办理临时税务登记,碰到这种情况,别硬刚,先给主管税务机关打个电话,说清业务实质。
劳务费发票怎么开税点是多少:先算税再开票
这是一个高频疑问,也是很多人开票前最纠结的部分,自然人去税务局代开劳务发票,涉及的税费不是单一税种,而是一组组合,搞清楚税点,能避免开完票后又倒贴钱。
增值税与附加税费
个人代开发票,增值税按征收率计算,现行政策下,多数地区适用1%的征收率,但有一个关键免税线:代开金额未超过按次500元(部分地区为月2万元限额内的按次累计)的,免征增值税,实践中,一张发票金额低于500元,系统一般会直接免掉增值税。
附加税费以实缴增值税为计税依据,包含城建税、教育费附加、地方教育附加,这三个费加起来的税率,市区一般在增值税额的12%左右,县城和建制镇会略低,增值税免征时,附加税费也一并免征,不用额外考虑。
个人所得税怎么算
这里要特别提醒,代开劳务发票时,现场通常只征收增值税和附加税费,个人所得税不直接在开票环节扣缴,支付方(就是我们说的甲方公司)有法定义务,在向个人支付劳务报酬时代扣代缴个人所得税。
劳务报酬个税怎么算?先扣除基本费用:收入不超过4000元的,减除800元;超过4000元的,减除20%的费用,剩下的余额是应纳税所得额,适用预扣率20%到40%的累进税率,举个例子直观感受,一次获得劳务费3000元,预扣个税是(3000-800)×20%=440元,如果你一年内只有这笔独立劳务收入,次年综合所得汇算清缴时,还有机会申请退税,因为年度综合所得基本减除费用标准是6万元,没达到起征点就不用缴税。
代开发票和注册个体户哪个划算
这是个值得琢磨的对比,单次低额劳务,代开税负成本低,操作快,不需要办登记,但要是长期给同一家公司干活,或者每个月都有稳定的劳务进账超过两三万元,累计税负会明显上升,毕竟劳务报酬预扣率最高能到40%,而个体户核定征收在多数地方综合税负率不高于4%。
行业共识认为,判断标准看两个口径:一看连续性,持续三个月以上、业务固定的合作,建议注册个体户或工作室;二看金额规模,年开票额超过10万元时,个体户的税负优势会愈发明显,注册个体户意味着多了年报、记账、银行开户等事务成本,简单粗暴地比较税率并不全面。
用建筑劳务公司开票:差额征税怎么操作
建筑行业里,劳务发票的开法有特殊之处,跟一般的个人代开是两套逻辑,总包方或分包方在工地现场需要大量劳务用工,但又不想跟每个工人都签劳动合同、缴社保,于是普遍通过劳务公司或建筑劳务分包企业来解决。
这类公司开票时,可以选择简易计税方法,并且适用差额征税政策,所谓差额征税,就是允许劳务公司以取得的全部价款和价外费用,扣除代用工单位支付的工资、五险一金、福利等后的余额作为销售额,来计算增值税。
实操上,劳务公司开票时要在税控系统里选择“差额征税”功能,发票的税率栏显示“***”,税额栏显示按扣除额计算的税款,同时在发票备注栏自动打印“差额征税”字样,需要留存备查的资料包括:工资表、考勤记录、银行代发工资流水、社保缴费凭据,缺一不可,这笔钱将来在税务稽查时是要拿得出手的,不然后果会很麻烦,这种开票方式比普通劳务发票复杂得多,建筑企业选择劳务公司合作前,务必核实对方是否具备建筑业企业资质,以及是否有增值税一般纳税人资格。
劳务发票与劳动合同:不是一回事
先搞清楚业务定性再开票
很多人混淆“劳务”和“劳动”的区别,请记住一个最简单的判别法则:看你是否受甲方考勤约束、是否使用甲方的办公设备、是否按月固定领薪,如果都满足,你在法律上就是劳动关系,这时候根本不用开发票,甲方直接做工资表入账,代扣个税、缴纳社保就完了,只有你独立承揽业务、自主决定工作方式、按次结算报酬,这才构成劳务关系,才需要开具劳务发票。
甲方要不要代扣个税取决于合同名
实务里经常出现一种翻车情形:个人在电子税务局代开了发票,也交了增值税,甲方付了款,但到年底个税系统提示甲方未代扣代缴劳务报酬个税,这个锅通常是签合同时没写清楚,合同里写“劳务费”或者“服务费”的,甲方依法负有代扣义务,合同里写“经营所得”承包经营所得”的,税务局可能认定属于个人从事生产、经营活动,不按劳务报酬代扣,改由纳税人自行申报,这不是小事,弄反了就是罚款和滞纳金。
给企业零星劳务支出支招
作为公司财务或老板,经常会遇到零星的劳务支出,比如请人搬个办公室、修个水管、设计一张海报,金额不大,但对方是个人的时候,发票怎么办?推荐三种合规路径。
第一,收据入账但做纳税调增,金额500元以下的零星小额支出,凭着注明收款人姓名、身份证号、支出项目、收款金额的收款凭证就可以入账,汇算清缴时这个费用也能扣除,这是税收政策明文给的口子。
第二,汇总代开,公司按月集中整理当月所有零星劳务,由经办人到税务局为这些劳务提供者统一代开发票,电子税务局通常支持批量导入,效率较高。
第三,让个人通过电子税务局自助代开,企业获取电子发票入账,这个方法对双方都便捷,但前提是个人愿意配合实名认证操作。
企业收到劳务发票后的自查清单
入账前花一分钟检查三处:发票抬头是否为本企业全称且税号无误;备注栏有无特殊要求,比如建筑服务发票须注明建筑服务发生地及项目名称;收款方名称与合同签署方、实际服务提供者是否一致,尤其第三点,不少企业在灵活用工平台上取得的发票,合同主体和发票主体不一致,这是税务稽查关注的重点区域。
关于劳务发票怎么开的三个后续问题
跨省提供劳务应该在劳务发生地代开还是机构所在地代开? 自然人跨省提供建筑服务或销售不动产,应向劳务发生地或不动产所在地税务机关代开,其他劳务,比如咨询、设计、翻译等,通常向居住地或身份证所在地税务机关申请代开,现行电子税务局已实现全国通办,多数业务不限制属地,具体以当地系统提示为准。
代开时填错了购买方税号还能作废重开吗? 电子发票开具后短时间内一般可通过电子税务局撤销或作废,但若已跨月或已流转至购买方入账,只能通过红字冲销处理,也就是开具红字发票再重开,个人代开发票作废后重新申请,数量多了会被关注,建议开票前仔细核对。
劳务费发票可以跨年使用吗? 发票作为企业所得税税前扣除凭证,要求在当年度汇算清缴结束前即次年5月31日前取得入账,实际提供服务的时间在2025年,但2026年才开票,则该费用不能在2025年度汇算中扣除,服务已完成但尚未开票的劳务费,企业应在年末按暂估金额预提,次年汇缴前取得发票即可税前扣除。