出口发票退税,答案先给你:出口发票本身不直接决定退税额,它和报关单、增值税专用发票构成"凭证三件套",信息一致、资质合格的情况下,通过电子税务局申报就能退税,整件事的成败,在于你是否把"三单匹配"做扎实。
很多外贸老板第一次接触退税,以为手里那张出口发票就是"提款卡",填个金额就能拿到钱,实际不是这回事,出口发票更像一张"身份证明",证明这批货确实卖给了境外客户,但退多少、能不能退,要看进项发票和报关单的脸色。
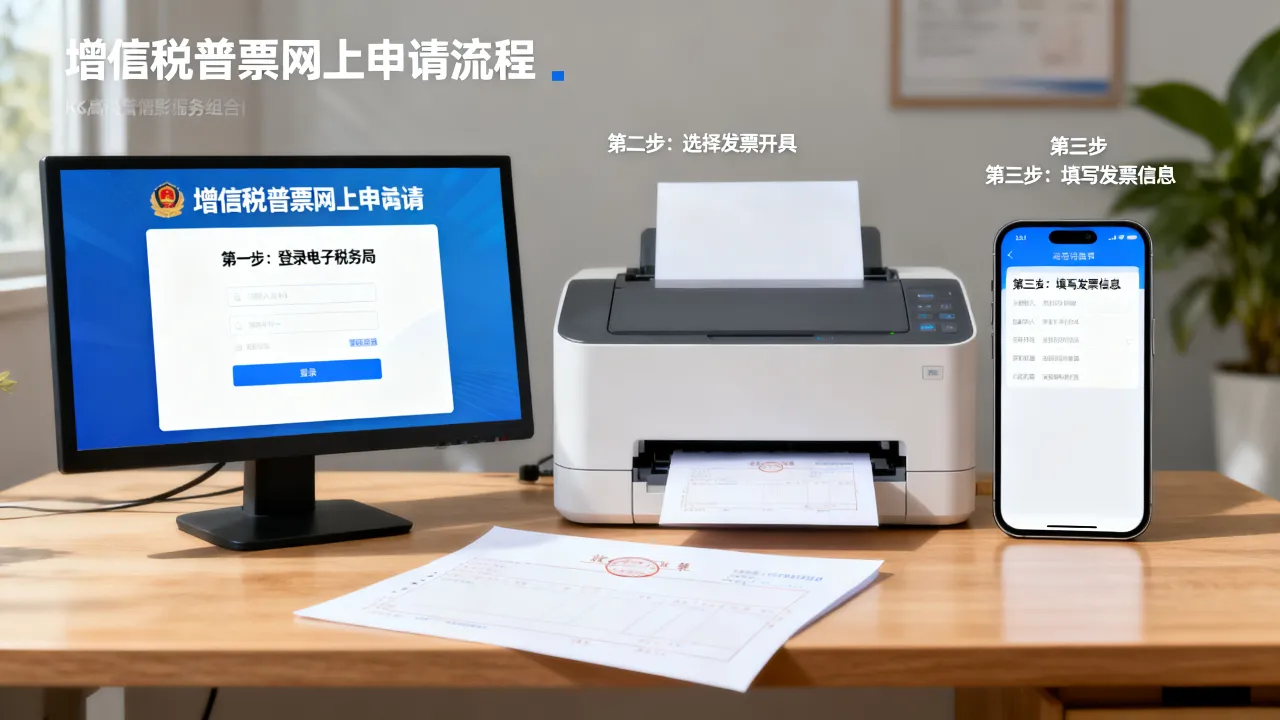
出口发票退税流程是什么?从开票到申报的完整路径
先看整体流程,再逐个节点拆解操作,流程理顺了,后面就不容易卡壳。
出口发票怎么退税?五个操作节点逐个拆解
这里把"出口发票怎么退税"背后完整的动作,拆成五步,每一步都有人踩过坑,你照着做就行。
第一步:开票。 出口发票开给境外客户,形式发票或商业发票都可以,国内税务局没有强制模板,但抬头必须写境外客户全称,金额写成交总价,币种建议和报关单保持一致,部分企业这里用人民币开具,报关单却录的是美元,后面申报时发现汇率换算对不上,只能退回重来。
第二步:报关匹配。 出口报关单上的品名、数量、金额,必须和出口发票对齐,比如发票写"男款运动鞋600双",报关单别偷懒写成"鞋类一批",这种模糊表述基本过不了系统比对,这一步出错,后续流程全部停下等修正。
第三步:进项发票认证。 登录增值税发票综合服务平台,把采购这批货物取得的增值税专用发票做勾选认证,退税额就是从进项发票算出来的,所以这一步直接决定你能拿回多少钱。
第四步:申报提交。 通过电子税务局或出口退税申报系统,录入报关单号、发票代码、发票号码,系统自动匹配进项发票数据,生成《出口退税申报表》,核对无误后提交。
第五步:到账。 审核通过后,退税款直接打进企业基本账户,首次退税或触发疑点的企业,会转人工审核,时间拉长,后面单独说。
开票时两个细节,别忽略
发票抬头别写"ABC Company Ltd."这种缩写,要让税务系统能直接匹配报关单上的境外收货人。
发票备注栏最好注明报关单号或合同号,方便后续勾稽,这属于实操层面的便利做法,多数老手都会主动加。
出口发票和退税申报的关系,关键在"三单匹配"
这里有个容易被忽视的逻辑:出口发票和退税申报不是"两张纸"的关系,而是一条信息链,发票信息是源头,报关单和进项凭证都围绕它展开,业内专家指出,退税申报中的绝大多数疑点,都因为三者口径不一致,口径一致,系统秒过;口径不一致,轻则人工解释,重则补材料加排查。
出口发票退税联与报关单信息比对清单
申报前,拿这张表逐项核对:
| 比对项目 | 出口发票 | 报关单 | 不一致的典型后果 | | 收货人名称 | 境外客户全称 | 境外收货人 | 疑点排查,要求写情况说明 | | 商品品名 | 实际货物品名 | 海关申报品名 | 申报被驳回,重新提交 | | 数量 | 成交计量单位 | 法定计量单位 | 退税额计算偏差 | | 成交金额 | 发票总额 | 离岸价(FOB) | 疑点,影响退税进度 |
搞懂了出口发票和退税申报的关系,你就明白为什么老手总说"报关前先对发票,多花十分钟,少跑税务局三趟"。
出口发票退税需要哪些条件?先过资格审查再谈操作
不是所有企业拿到出口发票就能退税,条件没满足,申报系统连提交按钮都点不了。
四类硬性条件
- 企业已完成出口退(免)税备案。 没备案就去电子税务局提交备案表,这是前提。
- 出口货物属于退税范围。 一小部分商品被取消退税或降为免税,报关前最好在税则上确认出口退税率。
- 外汇收汇已确认。 申报退税时,外汇管理局的收汇信息必须可查;未收汇的要提前提交延期说明。
- 进项发票已认证且状态正常。 发票金额和税率不能有异常,作废发票或失控发票会直接卡住整个申报。
出口发票退税和增值税发票的区别,别等申报时才发现
这是初次做退税的外贸人最容易混淆的点。
- 出口发票(形式发票或商业发票):给客户和海关看的,证明交易真实发生,它不用于抵扣,也不参与退税额计算。
- 增值税专用发票:国内采购环节的抵扣凭证,出口退税时,它才是计算退税额的依据。
- 增值税普通发票:国内销售用,出口业务中基本不涉及。
你问"出口发票退税",准确说法应该是:凭出口发票确认收入,配合进项专票和报关单办理退税,出口发票是入口,进项发票是计算器。
出口发票退税需要多久?退税额怎么算更清楚
这节回答两个核心疑问:多久拿钱,能拿多少。
一张出口发票能退多少税?参考公式
退税额 = 增值税进项发票的不含税金额 × 该商品的出口退税率
举例:你采购一批电子产品,进项专票不含税金额80万元,假设退税率13%,那退税额就是80万 × 13% = 10.4万元,拿出口销售金额来算,完全不搭界。
两个常见误区:
- 用出口发票金额当计算基数,错,退税额跟出口发票金额不挂钩。
- 认为退税率等于增值税税率,不一定,不同商品对应不同退税率,部分商品退税率为0。
退税时间线参考
据国家税务总局公开信息,近年来出口退税平均办理时间已明显压缩,无纸化申报多数在5到10个工作日内走完审核,触碰疑点、首次申报或需要线下核查的情况,时间可能延到一个月以上,做进项发票认证时把信息核准确,是压缩时间最有效的动作。
上海出口退税流程有个高频动作:单一窗口操作
把视角放到地域上,上海出口退税流程最典型的特征,无纸化申报 + 单一窗口"并行,外贸企业在上海报关,基本都走中国国际贸易单一窗口。
操作路径
- 登录单一窗口,进入"出口退税"模块。
- 系统自动拉取报关单数据,你核对海外客户名称、提单号、品名。
- 导入增值税专用发票信息,系统比对发票认证状态。
- 确认无误,提交申报,下载PDF版申报表留存备查。
上海税务局对首笔退税企业会安排首次实地核查包括办公地址真实性、实际经营情况、进项发票和报关单的一致性,行业共识认为,提前整理好纸质单据,是顺利通过核查的关键。
出口发票退税高频问题
出口发票开错了能作废重开吗?
当月开票当月发现,可直接作废重开,跨月则需要开具红字发票冲销,再重新开具正确发票,注意,出口发票重开后,所有信息必须与原报关单保持一致,否则会触发新的比对疑点。出口发票金额比报关单金额少,能直接退税吗?
不能,金额不一致属于申报疑点,系统会拦截,你需要向主管税务机关提交情况说明和佐证材料,审核通过后才能继续退税流程,多数情况下,这种差异来自汇率折算或运费拆分,提前自检就能避免。出口发票退税必须收汇吗?
必须,退税申报与外汇管理局的收汇信息关联,出口企业在规定期限内完成收汇是退税的前提,如果境外客户延迟付款,需要提前申报延期收汇说明,不能坐等系统报错。出口发票退税的核心,不是那张发票本身,而是背后环环相扣的凭证逻辑,把开票、报关、进项认证、申报这四个环节的信息对齐,退税款基本能顺畅到账,记住一句话:发票是起点,匹配是命门。