先搞懂这四个字包含哪些账
人事算,业内更常叫“人力成本核算”或“人员编制预算”,它不是一个公式,而是一套把员工从头到尾“标价”的体系,多数中小企业老板最容易犯的错,是只算了看得见的工资,忽略了隐性成本。
显性成本这笔账大家都会算,但经常算漏年终奖和提成
工资、社保、公积金、补贴,这是每个月固定流出的钱,但真正到了年底做人事算复盘时,很多HR才发现年初承诺的“13薪”“季度提成”根本没预留足额预算,行业共识认为,每招一个人,实际年度成本大约是月薪的1.3到1.5倍(含社保、福利、办公分摊),这个比例在互联网和制造业略有差异。
隐性成本才是人事算的大头,不盯紧就白干
- 招聘成本:猎头费通常是年薪的20%到25%,就算用普通招聘网站,一个合适候选人的综合获客成本也在数百到数千元。
- 培训成本:新人前三个月基本是净投入,就算有人带教,老员工的时间也被占用了。
- 管理成本:一个管理者带5个人和带15个人,产出的管理精力完全不同,这部分折算成工资,往往占团队总成本的5%到10%。
- 离职损耗:员工离职后,岗位空缺期的业务损失、交接出错风险,远比想象中高。
人事算的终极公式不是算总账,而是算单产
所有人事算的终点,都要落到“人均毛利”上,用公式表达就是:人均毛利 = (公司总收入 - 直接成本) ÷ 员工总数,这个数如果低于行业平均,说明要么人多事少,要么业务模式本身不赚钱,业内专家指出,多数成长期公司的人均毛利如果连续两个季度下滑,第一刀应该砍向流程,而不是砍人头。
人事算的实操四步法,照着做就能减少无效支出
不要把人事算想得太玄乎,大公司用SaaS系统,小公司用Excel也一样能跑通,关键是每一步都要留痕,都要能对上业务数字。
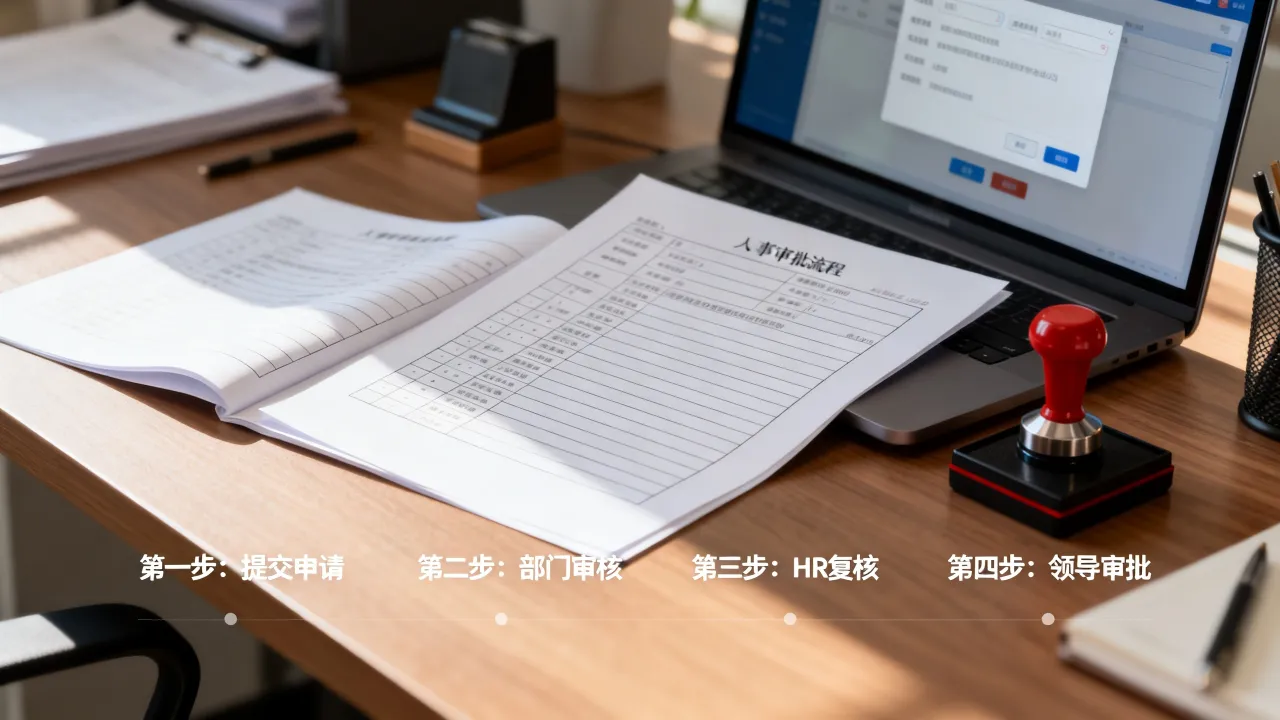
第一步:盘点现有人员成本,建立“人名-成本”台账
把每个员工的月固定成本(工资+社保+公积金)和年浮动成本(奖金+提成+加班费)分开列,特别注意:不要平均分摊,要按岗位性质来,比如销售岗位的提成是变动成本,应该跟毛利挂钩;后勤岗位的工资是固定成本,需要跟编制直接挂钩。
第二步:用业务目标反推编制,避免“一个萝卜一个坑”式加人
很多部门负责人提需求时都说“我这边忙不过来,得加两个人”,人事算的正确打开方式是反着推:
- 先定未来半年或一年的业绩目标(比如月营收100万)。
- 测算现有团队在满负荷状态下能支撑多少营收(比如80万)。
- 差额20万,需要几个销售、几个运营、几个客服来补位。
- 算出新增岗位的边际成本,并对比新增营收的边际利润。
有趣的是,做这个测算时经常发现,不是人不够,而是流程卡顿或权限不清导致有效工时只有50%,这时候加人就是浪费。
第三步:给每个岗位算“红线和黄线”
红线是必须花的钱,比如核心技术岗、合规岗,黄线是可花可不花的钱,比如某个新媒体的文案岗,如果外包能解决且成本更低,就暂时别招全职。人事算的精髓是“动态调整”,不是做一次就扔的台账。每个月抽半小时看看:哪些岗位的实际产出低于预期?哪些岗位的招聘进度卡住了?哪些业务线的人工成本增速超过了业绩增速?
第四步:用数据复盘校准,而不是靠感觉
季度末或年末,把年初的预算跟实际支出拉一张对比表,差异超过15%的科目,一定要写清楚原因,是市场薪资涨了?是业务扩张超预期?还是招进来的人不合适导致重复招聘?这个过程会痛,但坚持两三个季度,你的人事算模型会越来越贴近真实业务。
人事算的常见误区:为什么你算了还是超支?
只算招聘当期成本,忽略“替补成本”
一个年薪30万的员工离职,你以为省了30万,但算上猎头费(约6万)、空窗期外包费(约3万)、新人入职低效期损耗(约5万),实际损失可能超过10万,所以说,人事算不是抠门算,而是要把离职率当成一个核心KPI来追踪。
把社保基数按最低标准算,年底被迫补缴
特别是二三线城市的小公司,为了省成本按最低基数交社保,结果员工一投诉,或者社保稽核一查,补缴的滞纳金比省下来的还多,人事算一定要用足额缴纳的口径来做预算,如果业务确实撑不住,那就该考虑调整薪资结构,而不是在社保上玩火。
忽略了“人效工资比”这个体检指标
有一个很简单的健康度检查:总人力成本 ÷ 主营业务收入,据公开数据,多数服务行业这个比率在20%到35%之间,制造企业偏低,纯互联网公司有时能到40%以上,如果你的比率远超同行业,不一定是人太多,也可能是业务本身毛利太薄。
人力资源系统的人事算模块和传统表格哪个好用?
这个对比其实要看公司阶段,但有一个大趋势值得注意:纯手工Excel阶段做人事算,很难摆脱“滞后”和“口径不统一”的毛病。因为销售部的数据、财务部的数据、HR的花名册,往往各自为政。
传统Excel的适用场景
- 员工总数在50人以内,业务线单一。
- 老板自己心里有本账,不需要精细到部门毛利。
- 没有专职的HRBP或财务分析师。
SaaS系统的优势场景
- 跨地域办公,各分公司的社保公积金基数不同。
- 业务调整频繁,需要随时测算“新项目上线加几个人划算”。
- 需要给管理层呈现“分钟级更新”的人效看板。
行业共识认为,切系统的临界点通常出现在员工数达到100人左右或分公司超过3个时,在此之前,用Excel加上良好的命名习惯,完全够用。
不同规模的公司,人事算的侧重点完全不同
很多建议听起来互相矛盾,就是因为没限定公司规模,20人以内和500人以上的人事算,完全是两门语言。
小微型公司(20人以下)
重点:算“老板是否在倒贴”
这个阶段最重要的不是精确到每个季度的编制,而是老板要清楚:公司每赚100万毛利,有多少是人工吃掉?很多小公司就是因为老板没算这笔账,导致干了一年发现利润全变成了工资和库存。
中型公司(50-300人)
重点:算“部门编制是否失控”
这个阶段最怕的就是每个部门都说忙,都要加人,人事算要细化到部门级:市场部的人均线索成本、销售部的人均回款、产研部的人均交付需求数,三个数一拉,就知道谁是虚胖。
集团化公司(1000人以上)
重点:算“共享服务和前台业务的成本分摊”
集团人力的最大黑洞在于职能部门(财务、人事、IT、行政)的成本很难归集到具体业务线,这是个无解的历史难题,只能通过 
从人事算到人效管理,管理者需要转变三个观念
人事算做到最后,你会发现它不是财务问题,而是管理问题,三个观念的转变,缺一不可。
第一,把“成本控制”换成“资源调度”。员工不是成本,而是资本,资本就需要增值,而不是被压榨。
第二,把“事后核算”换成“事前测算”。等花超了再砍预算,只会导致业务波动,真正的高手是在项目立项时就算清楚“这个项目要用几个人、什么水平的人、值不值”。
第三,把“财务的口径”换成“业务的逻辑”。财务关注合规和现金流,业务关注速度和弹性,做人事算的终极状态,是财务给依据,业务做决策,人事做执行。
人事算常见问题答疑
Q1:小公司真的需要做人事算吗?感觉就是多此一举。
如果公司加老板一共5个人,确实不用,但当公司到了20人以上,老板已经无法记住每个人的具体产出时,人事算就是最基本的“仪表盘”,不需要搞复杂模型,只需要一张表:部门、姓名、月薪、保险公积金、预估加班费、对应产出的核心指标,这张表能帮你避开90%的盲目加人。
Q2:为什么用Excel算出来的人事成本总比财务报的低?
常见原因有三个:一是没算社保基数年度调整的差额;二是没算离职补员的猎头费和招聘平台年费;三是没算工位租金、电脑折旧等分摊成本,财务报的数通常更接近真实负现金流,建议以财务口径为基准,将“工资发放总额+社保公司部分+招聘费+培训费+离职赔偿”作为标准范围。
Q3:普通员工知道自己的“人事算成本”会不会影响稳定性?
绝大多数成熟企业的实践表明,普通员工不需要看到精确数字,但你应该让管理者知道每个下属的“成本价”与“产出价”的比值,IBM、华为等企业都推行过一定范围内的“人效透明化”,结果发现,当员工知道公司在自己身上花了多少钱时,报销和申请资源的随意性会明显下降。