电子发票开错了没法点“作废”,只能开红字发票冲销。这是处理电子发票错误的唯一合规路径,也是财务人员最需要先记住的一点。
为什么电子发票不能像纸质发票一样作废
纸质发票作废的逻辑,是把那张物理存在的票撕掉或盖上作废章,电子发票没有实体载体,数据一旦上传到税务系统,就形成了不可更改的税务记录,想让它“消失”,系统里没有这个按钮。
行业共识认为,电子发票的管理逻辑从一开始就按“可追溯”设计,每一张票从开具、传递到抵扣,全程留痕,如果允许直接作废,就会出现开票方把票作废、收票方却不知情继续入账的漏洞,甚至引发虚开、篡改风险,所以税务部门在制度设计上,只给电子发票留了“红冲”这一个纠错出口。
这里把“作废”和“红冲”的关键差异讲透:
- 作废:原发票在系统里标记为无效,票面金额不进入税务统计,只适用于纸质发票且在当月开具、未跨月的情况。
- 红冲:开一张金额为负数的红字发票,与原蓝字发票形成对冲,原蓝字发票依然有效,只是税务账面上被冲减,适用于所有电子发票,无论当月还是跨月。
一句话记住:纸质票靠“作废”,电子票靠“红冲”。
电子发票冲红的具体操作流程
第一步:确认冲红条件
并不是所有电子发票都能随便冲红,要先对照以下几种情况:
- 购买方未抵扣、未入账:开票方可以自行发起冲红,不需要对方确认。
- 购买方已抵扣:必须由购买方在税务系统中发起红字确认单,开票方收到确认信息后才能冲红。
- 购买方未抵扣但已入账:需要购买方在系统中填开红字信息表,说明情况后提交。
- 开具时信息填错(税号、名称、金额):无论是否跨月,直接发起冲红后重开。
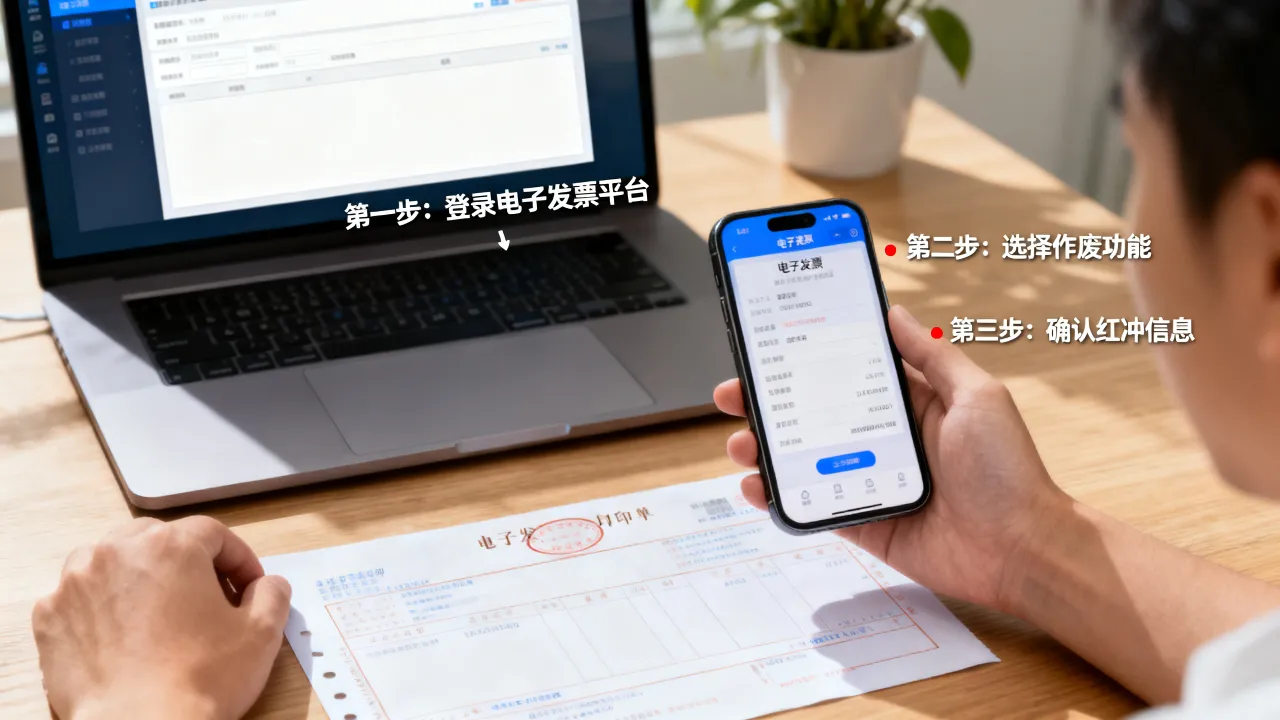
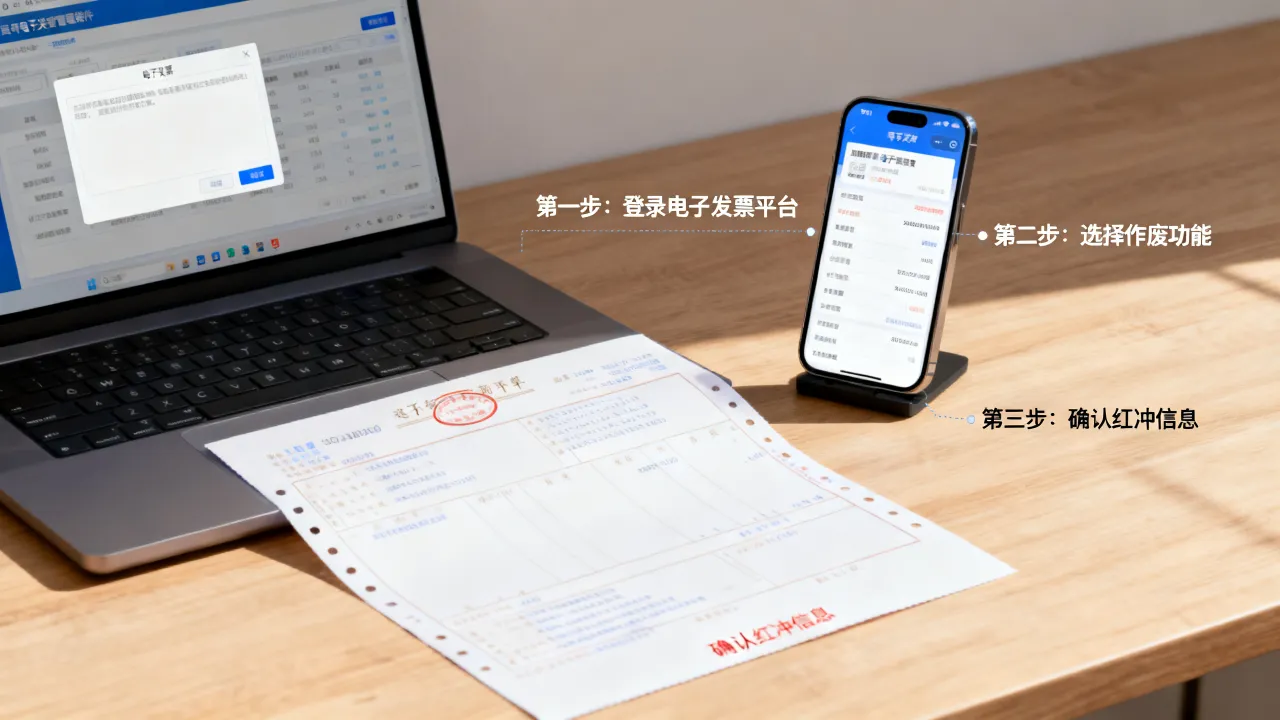
第二步:在开票系统中发起红字冲销
以常见的电子税务局网页版和开票软件为例:
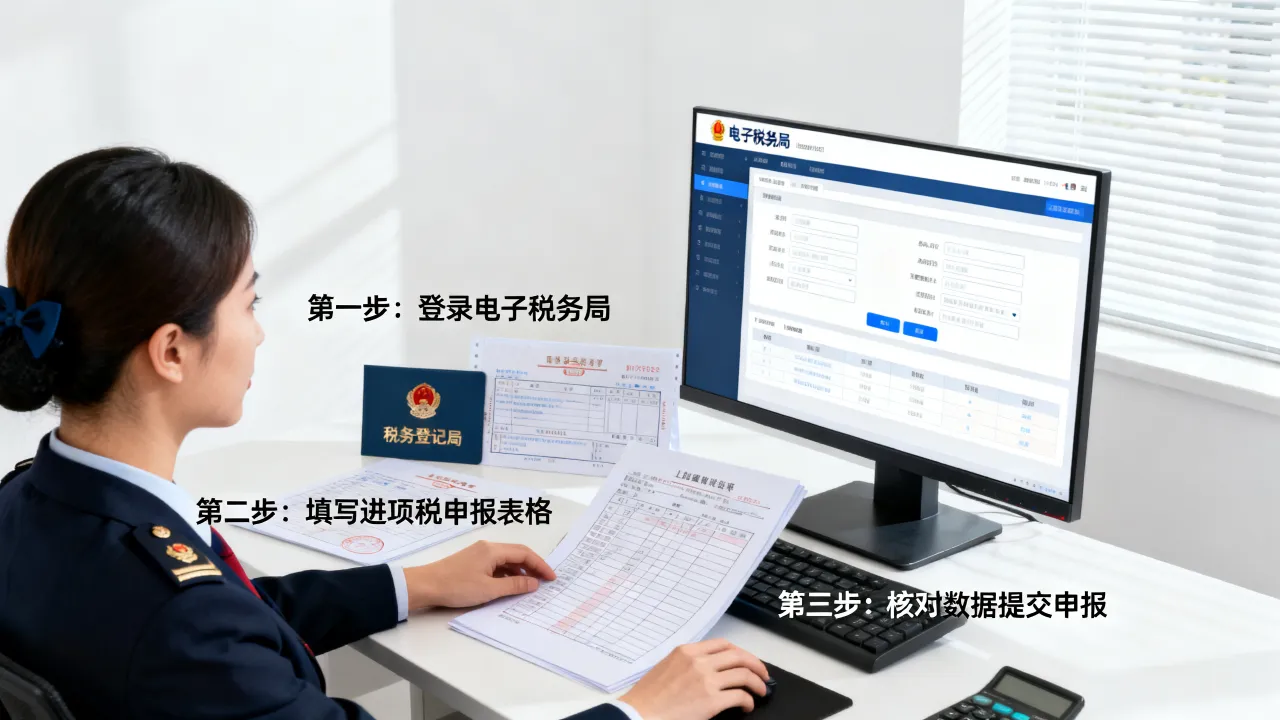
- 登录电子税务局,进入“开票业务”模块。
- 找到“红字发票开具”入口(部分地区叫“红字信息表”或“红字确认单”)。
- 选择“红字发票确认信息录入”,填写原蓝字发票代码和号码,系统会自动调取原票信息。
- 核对无误后提交,系统生成红字确认单或红字信息表。
- 确认通过后,进入“红字发票开具”界面,系统自动带出负数的金额和税额。
- 确认无误后点击开具,这张红字发票就生效了。
第三步:不同场景下的差别处理
当月发现发票信息填错
这种情况最简单,直接走冲红流程,不需要等购买方确认(前提是对方没有勾选抵扣),冲红后立刻重新开具一张正确的蓝字发票,会计处理上记为负数收入冲减当期收入。
跨月发现,购买方已入账但未抵扣
需要购买方配合在税务系统里填开红字信息表,购买方操作路径:登录电子税务局,进入“税务数字账户”,找到“红字信息表”填写界面,输入原发票信息,提交后系统自动同步给开票方。
增值税专用发票已抵扣
处理逻辑相反,由购买方发起红字确认单,开票方无权单方面冲红,行业实操中,这需要购销双方提前沟通好,避免一方发起、另一方不知情导致流程卡住。
冲红后的细节问题别忽略
红字发票开具后原发票还“有效”吗
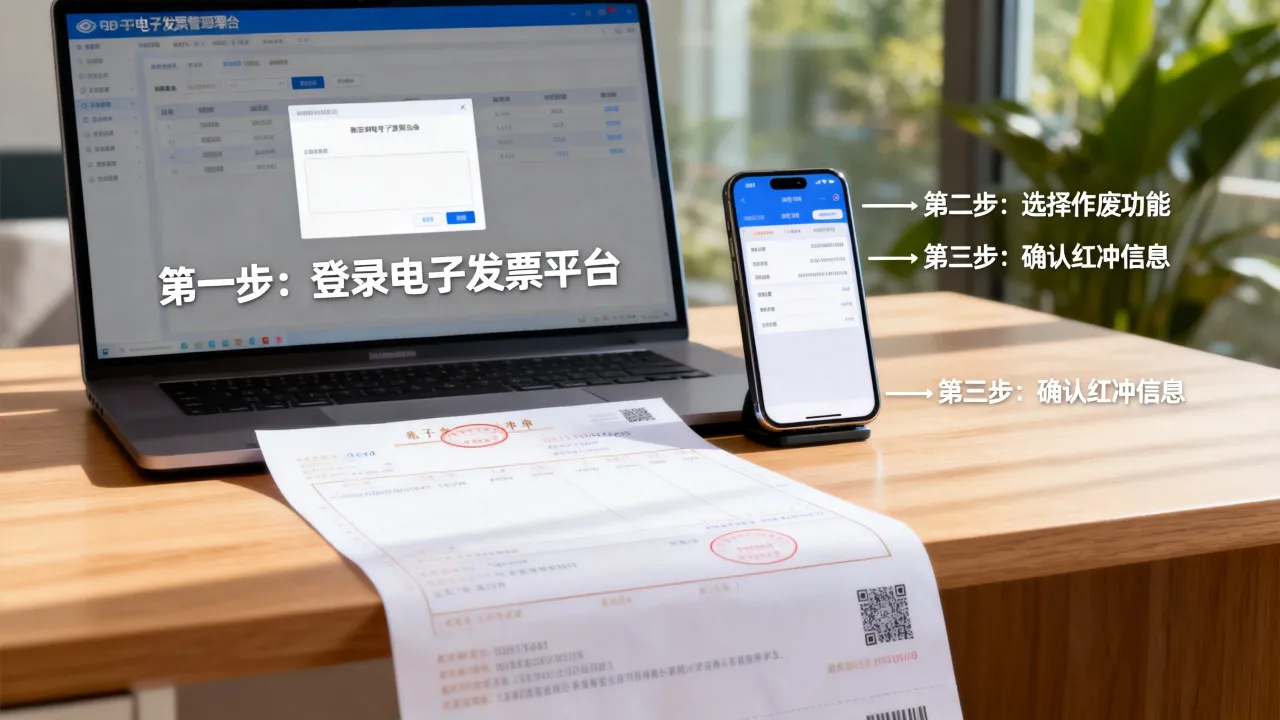
原蓝字发票在税务系统中始终存在,不会被删除,红字发票的作用是让原票和红字票两者相加后金额归零,所以购买方如果已经入账,需要把红字发票作为原始凭证附件,与原发票一起保存,并在账面上做冲减处理。
冲红时税率和金额怎么填
填红字信息表时,税率、金额、税额必须与原发票完全一致,系统会自动校验,如果原发票是3%征收率,红字也必须填3%,不能改成其他税率,金额就是原票金额的负数。
一张发票只能冲红一次吗
不是,如果一张电子发票金额是10000元,可以开一张-10000元的红字发票全部冲掉,也可以分多次冲,比如先开-6000元,再开-4000元,合计冲减金额不超过原票金额即可,但多数情况下建议一次性全额冲红,操作简单且不易出错。
冲红后开具的新发票还能再冲红吗
可以,新开的蓝字发票如果又发现错误,同样走冲红流程,规则是每张电子发票都独立存在,各自可以发起红冲,没有次数限制。
操作中常见的两个棘手问题
购买方拒绝配合冲红怎么办
主要体现在已抵扣的场景里,购买方已经抵扣了进项税,冲红意味着他要做进项税转出,当期可能要多交税,有些购买方因此不愿意配合。
这种情况下没有捷径,只能在业务层面沟通解决,开票方需要明确一点:依据现行电子发票管理规则,购买方已抵扣的发票冲红必须由对方发起,开票方没有替代操作路径,如果对方持续不配合,可以请税务机关协调,但流程会拉长。
开票系统提示红字信息表已存在
通常出现在发起冲红时,系统提示“已有红字信息表”,这说明此前这张发票已经发起过冲红流程,可能信息表状态处于“审核通过未开具”或“已开具”,处理方法:
- 查看红字信息表的状态和编号。
- 如果状态是“审核通过”,直接进入红字发票开具界面,选择对应信息表导入开具即可。
- 如果状态是“已开具”,说明红字发票已经开出,不需要重复操作。
电子发票跨月“作废”的特殊情况
如果跨月后发现开错,市面上会听到一种说法:跨月不能作废只能红冲,这个说法基本正确,但有一个细节值得补充:跨月纸质发票也不能直接作废,同样需要红冲或开具负数发票,也就是说,“跨月必须红冲”这个规则不只针对电子发票,而是针对所有发票类型。
所以把“作废”这个概念彻底放下就好,电子发票从开具那一刻起,就没有作废这个选项,学会用红冲解决问题,是处理电子发票错误的唯一正确姿势。
Q&A
电子发票怎么作废?
电子发票无法作废,只能在开票系统中发起红字冲销,登录电子税务局,进入开票业务模块,选择红字发票开具,填写原发票信息,审核通过后开具负数的红字发票即可,原蓝字发票不会被删除,但税务账面上经冲减后金额归零。
全电发票可以作废吗?
全电发票同样不能作废,只能红冲,流程与传统电子发票一致,在电子税务局的“税务数字账户”中操作,需要注意的是,全电发票的冲红申请由购买方或开票方在系统中提交红字确认单,经对方确认或系统自动校验后,开具红字全电发票。
电子发票冲红有时间限制吗?
现行规则未对电子发票冲红设置时间限制,无论当月还是跨年,都可发起冲红,实务中,跨年冲红会影响上年度的财务数据和税务申报,建议在当年度内处理完毕,如果开票方已完成增值税申报,跨月冲红需要先进行红字发票信息确认,再做申报表更正或留抵处理,具体操作以当地税务机关的要求为准。