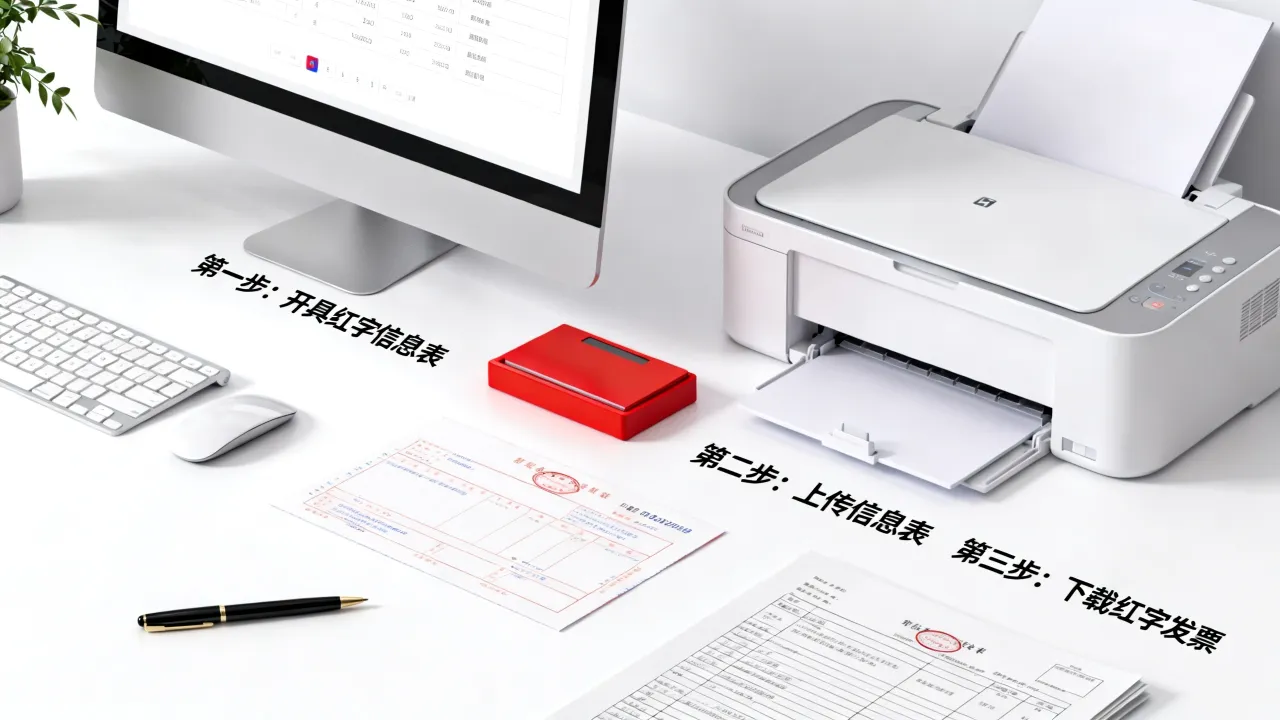
开票有误跨月或发生销售退回时,用红字发票冲减原蓝字发票,金额税额必须与原票一致或小于原票,不能直接修改或作废。现实中很多人把“当月作废”和“红字发票”搞混,其实当月发现开错,直接作废重开即可,根本不需要走红字流程,真正需要开红字的情形,几乎都发生在跨月、对方已抵扣,或者部分退货这些场景里,下面我从实务操作层面把这件事拆开讲透。
哪些情况必须开红字发票?对应处理逻辑与税务口径
红字发票的本质是负数发票,用来冲减销项和进项,根据发票管理办法及增值税相关规定,以下四种情形属于高频触发场景。
销售退回:不分全退还是部分退
购买方把货退回来了,不管退的是整单还是其中一部分,你都需要开红字发票冲减对应的销售额,这里有个细节:如果只是部分退货,红字发票的金额可以小于原蓝字发票,只需冲减退货部分的金额和税额,不需要整张冲掉。开票有误且跨月:只能红冲,不能作废
当月发现开错,系统里点“作废”就行,但一旦跨月,票面信息已经进入税务系统交叉稽核,没有作废权限了,此时只能通过红字发票把错票冲掉,再重新开具正确的蓝字发票,业内专家指出,跨月开错是红字发票高频需求的第一来源,特别是把购买方名称、税号、商品名称、税率开错的情况。应税服务中止:合同没履行完,款项退回
比如服务合同中途终止,你收了全款但只提供了一半服务,需要把未履行部分对应的款项退回,这种情形和销售退回处理逻辑一致,开红字发票冲减收入即可。折让:商业折扣或现金折扣后补
销售方给予购买方销售折让,也就是事后降价,同样需要开红字发票冲减,这种情况在车企和家电行业比较常见,厂家给经销商返利或折让,走的就是红字发票流程。红字发票怎么开?数电发票与税控盘操作全拆解
2026年实务中大部分企业已经切换到了数电发票(全电发票),但仍有相当一部分存量企业使用传统税控盘开票,两条路径的操作差异很大,千万不能搞混。
数电发票:红字确认单代替了信息表
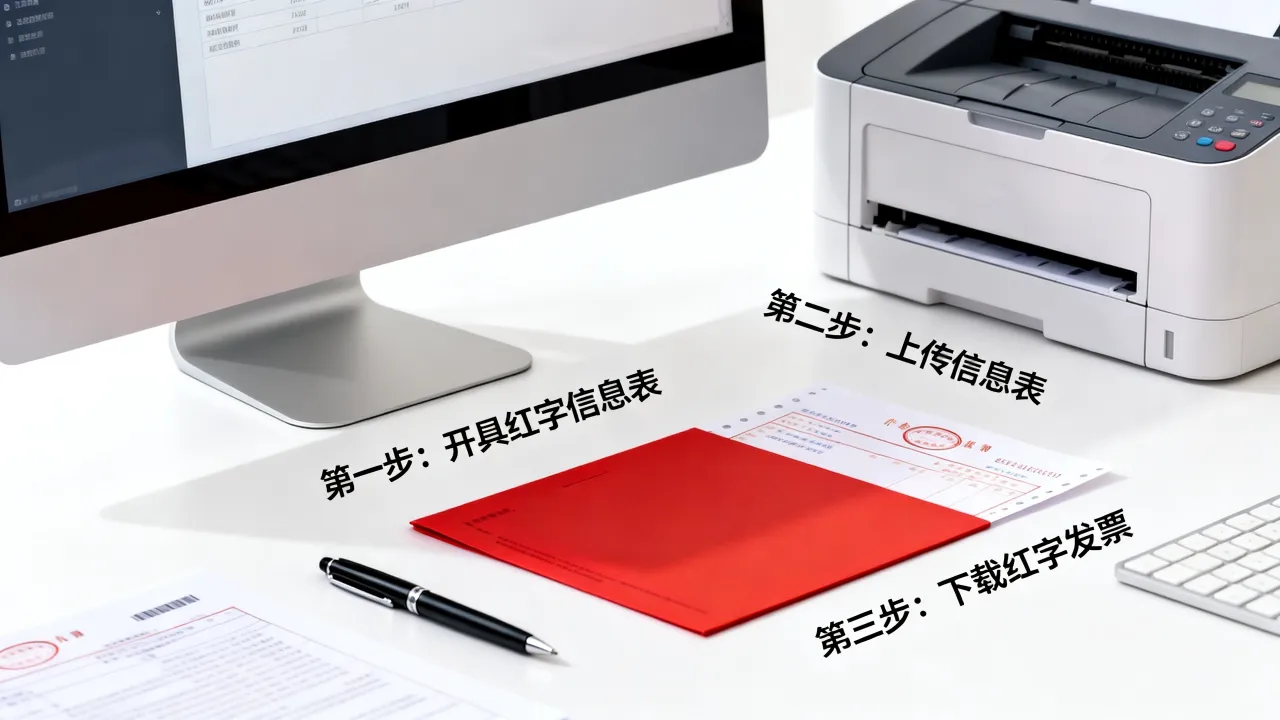
具体操作路径如下:
- 登录电子税务局,进入【税务数字账户】或【开票业务】模块
- 找到【红字发票开具】入口,点击“红字发票确认信息录入”
- 选择对应的蓝字发票,系统会自动带出原票信息,你只需要填写红冲原因和红冲金额
- 提交后生成红字确认单,如果是购买方未抵扣或者未勾选,你需要通知对方在税务数字账户里点击“确认”
- 对方确认后,红字发票自动生成,无需人工干预
这里有一个重要区别:购买方已抵扣的情况下,必须由购买方发起红字确认单,销售方不能单方面发起,购买方在【税务数字账户】—【红字发票确认信息录入】里选择已抵扣的蓝字发票,填好原因提交,销售方确认后即可开具红字发票,这个流程方向千万别搞反。
税控盘:红字发票信息表怎么填是关键
传统税控盘路径下,红字发票信息表怎么填是多数会计踩坑的地方。第一步:判断由谁申请信息表
- 购买方已抵扣:购买方在税控盘里申请《红字发票信息表》,填完上传,审核通过后将信息表编号发给销售方
- 购买方未抵扣且原票无法退回:购买方申请信息表,填的时候选择“未抵扣”原因
- 销售方申请:适用对方未抵扣且发票联、抵扣联已退回的情形,销售方在开票系统里申请
第二步:信息表的具体填写要点 在税控开票软件中找到【发票管理】—【红字发票管理】—【增值税专用发票红字信息表填开】,选择对应原蓝字发票,系统自动带出信息,需要手动确认的重点是红冲原因,常见选项有“销售退回”“开票有误”“销售折让”“服务中止”,注意,开票有误的红字信息表,金额、税额必须与原蓝字发票完全一致;销售退回和折让,可以小于原票金额。
第三步:导入开具 信息表审核通过后,回到【发票填开】界面,选择“红字发票”类型,点击“导入网络信息表”,选择对应编号,系统自动生成负数发票
税务UKey与百旺/航信的具体区别
税务UKey的操作逻辑和税控盘一致,只是软件界面不同,航天信息(白盘)路径在【发票管理】—【红字发票管理】下;百旺金赋(黑盘)路径在【发票管理】—【红字发票填开】下,核心逻辑完全一样:先有信息表编号,才能开红字发票。红字发票的金额、税额怎么定?开错了红字又怎么办
红字发票不是随便填个负数就行,金额和税额有严格的规则约束。
部分红冲与全额红冲的区别
全额红冲,就是整张蓝字发票全部冲掉,对应的金额、税额完全一致,部分红冲,比如原发票10000元,这次只退4000元的货,那么红字发票金额写4000元,税额按原税率自动计算,剩余6000元仍然有效,部分红冲在一个蓝字发票上可以多次操作,冲完为止,但每次红冲的累计金额不能超过原票金额。行业共识认为,部分红冲最适合处理“分批退货”的业务场景,不用整单作废整单重开,省时省力且不影响对方已经入账的部分。
红字发票开错当月怎么作废
很多会计会问:红字发票开错了当月怎么作废?答案是直接作废,和普通发票一样,红字发票当月开具且当月发现错误,在开票系统里找到该张负数发票,点击“作废”即可,作废后原蓝字发票未红冲完的部分可以继续发起新的红字流程,但要特别注意:红字发票如果已经跨月,就不能作废了,只能再申请一张红字发票来冲减这张“错误红字”,这种操作俗称“红字冲红字”,实务中比较麻烦,涉及税控盘时还需要先申请信息表说明情况,所以开红字发票时务必多次核对,尽量避免这种情况。红字发票和负数发票有区别吗?搞清楚税控与数电两个口径
现在普遍体现为“一张系统生成的负数发票”
在数电发票和税控盘两种模式下,你最终开出来的红字发票,在票面上都体现为负数金额,从税务系统角度,红字发票的实质就是一张负数发票,不是什么额外的票种。