个税零申报,就是本月工资收入未达5000元起征点,计算出的应纳税额为零,但你仍需在申报期内完成申报动作,把“零结果”正式报给税务局。申报了才合规,不申报则可能被系统标记为逾期——即使税额为零,申报义务也不会消失。
个税零申报怎么操作:从扣缴端到APP,按步骤走不迷路
最常见的场景是企业财务人员为员工代扣代缴个税,每月面对自然人电子税务局扣缴端,第一次操作时界面看起来繁杂,拆开来看只有三个环节。
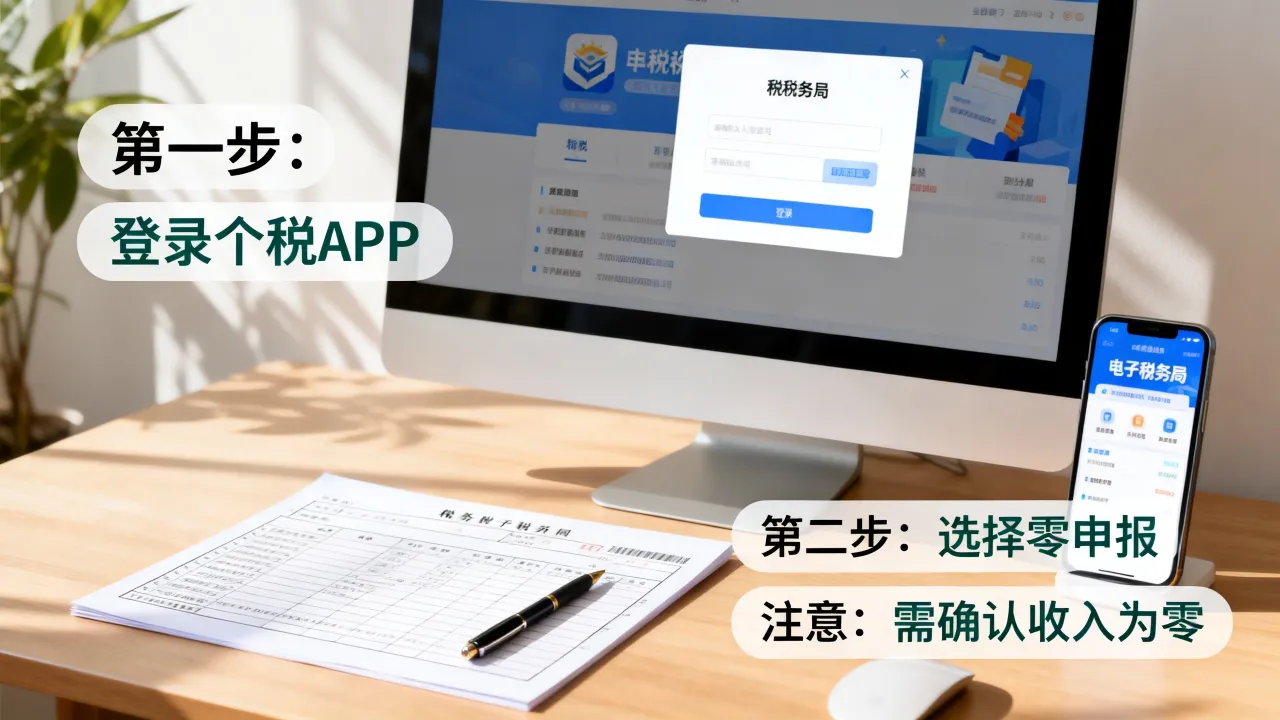
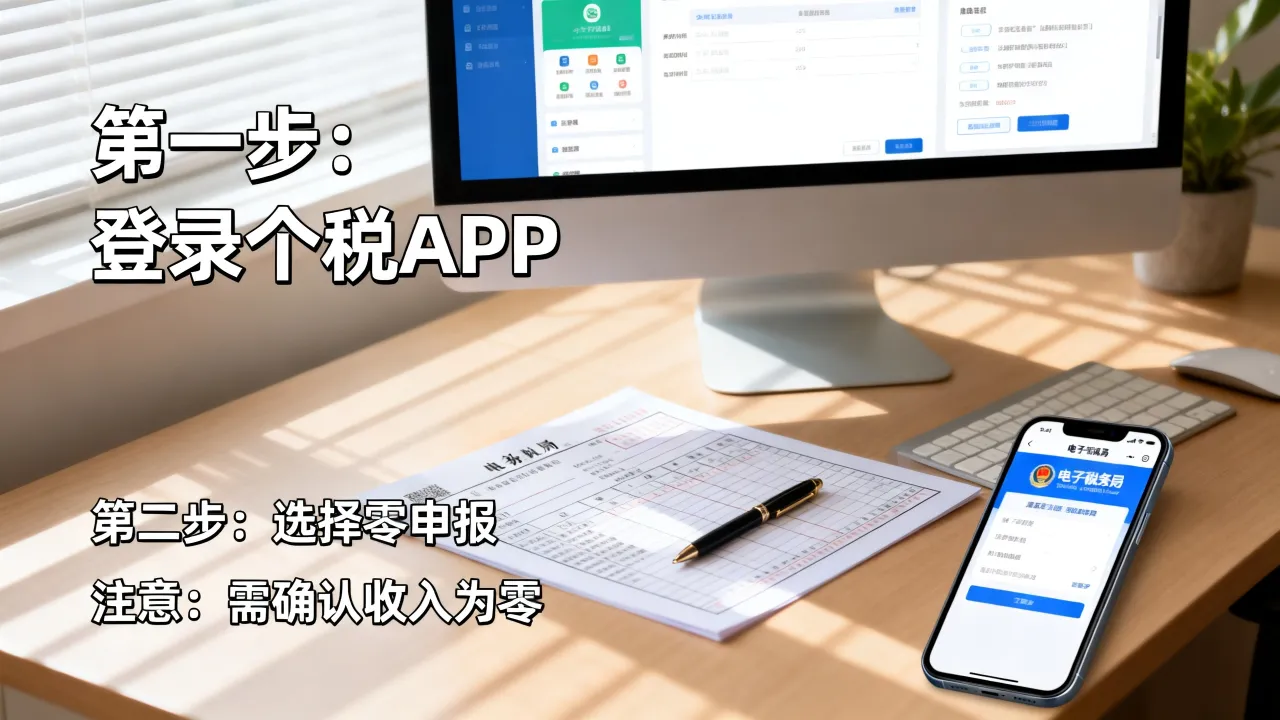
第一步:选对申报工具
企业端使用自然人电子税务局(扣缴端),需下载客户端,用办税人员实名账户登录,个人端使用个人所得税APP,适合年度汇算或自由职业者申报经营所得。
第二步:人员信息采集
新公司首月申报,先把员工信息录入系统,在扣缴端左侧“人员信息采集”菜单点击“添加”,填写姓名、身份证号、任职受雇从业日期等必填项,随后点击“报送”,待状态变为“验证通过”即可继续,常见卡点是身份证信息有误、姓名含生僻字或人员状态误选为“非正常”,建议一次性录入全部员工,批量报送。
第三步:填报报表并发送申报
进入“综合所得申报”模块,选择“正常工资薪金所得”,点击“填写”,这里有两种情况需区分:
- 情形A:员工未发工资,收入为0。本期收入填0,系统计算出应纳税额0,随后进入“申报表报送”页面,点击“发送申报”,等待返回“申报成功”反馈。
- 情形B:员工发了工资但未达起征点。此处不宜填0,应填实际工资金额,如4500元,系统自动减除5000元费用后,应纳税额依然是0,行业共识认为,这种“有收入但应纳税额为0”的申报,比纯零申报更经得起核查。
个人端如何操作零申报
自由职业者或有多处工资收入者,每年3月至6月需在个人所得税APP办理综合所得年度汇算,若全年收入未超6万元,或预缴税额等于应缴税额,系统会直接给出应退或补税额为0的结果,点击“提交申报”即可,无额外步骤。
个税零申报和正常申报的区别:零申报不等于“不用申报”
这是高频疑问,尤其新成立公司的负责人常有误解:既然工资未达起征点,干脆不理,这个认知存在风险。
申报义务不以税额为零而免除
按现行征管规则,扣缴义务人每月必须按时办理扣缴申报,无论当月应纳税额是否为0,逾期未申报,即使税额为0,也会计入逾期记录,影响企业纳税信用等级。
零申报与“有收入无税额”申报的数据差异
| 对比维度 | 收入为0的零申报 | 有收入但未达起征点申报 |
|---|---|---|
| 报表收入栏 | 填0 | 填实际金额(如4800) |
| 费用扣除 | 无 | 5000元/月基本减除费用 |
| 应纳税额 | 0 | 0 |
| 累计收入 | 不增加 | 正常累计 |
| 查账风险 | 长期0收入易被关注 | 账实相符,风险极低 |
业内专家指出,长期纯零申报的公司,若账面同时存在房租、水电、差旅等支出,数据相互矛盾,容易被税务机关列为疑点。
长期零申报的后果要心里有数
连续三个月零申报或负申报,系统会弹风险提示;连续六个月以上,企业可能被列为重点核查对象,常见质询包括:公司一直报零,房租谁付的?员工社保个人部分谁承担的?回答不上来,就需要花时间应对解释。
新公司个税零申报需要报吗?注册当月就要立规矩
许多创业者在领取营业执照后,先忙刻章、开对公账户,报税事宜往往被搁置,等想起来,逾期记录可能已经产生。
首月申报不能省略
公司自领取营业执照当月或次月起,就要完成税务登记,此后
北京个税零申报流程与其他城市一致吗
北京地区的个税零申报流程与全国基本一致,均通过自然人电子税务局扣缴端完成,唯一的细微差别可能在于税务局界面局部菜单名称的调整,根本逻辑相同,若在北京注册公司,首次申报前不妨联系主管税务机关确认管理科联系方式,以便申报异常时及时咨询。
零申报时间轴参考
- 每月15日:申报截止日,遇节假日顺延
- 申报前三天:核对员工工资表,确保收入金额准确
- 申报日当天:完成报表报送,获取“申报成功”反馈
- 税款扣款日:应纳税额为0时不触发扣款,但申报记录留存
个税零申报费用是多少?算一笔明白账
若无专职财务人员,委托代理记账公司处理零申报,市场上大致行情如下。
代账报价常见区间
仅个税零申报一项的月度服务费,大致在200元至600元之间,二三线城市偏低,一线城市偏高,若打包工商年报、社保代缴、汇算清缴等项目,年费通常在2000元至5000元区间浮动。
签约前问清三个问题
- 每月何时完成申报?逾期责任由谁承担?
- 个税申报数据来源是什么——你提供工资表,还是代账方代做?
- 更换财务负责人员时,交接资料是否完整?
这几个问题能筛掉相当一部分不靠谱的低价代理。
自行申报的零成本路径
公司规模较小的情况下,这笔代账费可省去,个人所得税APP与自然人电子税务局扣缴端均为免费工具,花半天时间研究清楚,后续每月操作耗时约十分钟,省下的不只是费用,更重要的是对公司自身税务底细了然于胸。
零申报怎么自查是否合规?三个维度对标
持续数月或数年的零申报后,可通过三个维度自我核验。
财务报表与申报数据是否匹配。申报表收入为0,银行流水却有进账,或资产负债表存在存货,即构成明显矛盾。
社保记录与个税申报人数是否一致。员工社保在缴但个税零申报,尤其当社保含个人缴费部分时,数据对不上说明申报存在偏差。
累计减除费用是否异常。系统自动累计每人每月5000元减除费用,若员工中途离职再入职或存在多处任职,累计数可能虚高,需手动排查。
自查发现问题,应及早去税务大厅办理补充申报或更正申报,程序成熟,无须过度紧张。
关于个税零申报的几个高频问题,逐一拆解
个税零申报后,还要不要实际扣钱?
不需要,应纳税额为0时,系统不会产生扣款记录,但申报动作已完成,相当于考试交了白卷——分数是零,交卷动作不能省。
个税零申报会影响员工落户或购房资格吗?
可能影响,部分城市的落户和购房政策中,连续个税完税证明是硬性条件,零申报月份完税证明显示“实缴0元”,有城市要求“连续缴纳”记录中须包含实缴月份,最终认定口径需向当地人社局或住建委确认,不可轻信网络说法,若员工有落户计划,应提前沟通,按实际收入申报,税务记录上的差异可能直接影响资格判定。
零申报状态下,年度汇算清缴还需要做吗?
需要,即使每月零申报,年度综合所得汇算仍要完成程序,全年收入未超6万元的,系统自动带出“应退税额0元”,确认提交即可,若全年收入超6万元,且各月预扣预缴税款合计大于全年应缴税款,年度汇算会产生退税,此时有正常申报记录的月份越多,退税可能性越大,零申报本身不会带来退税,但确保了全年申报记录的连续性,避免因漏报产生滞纳金,这对于维持良好的纳税记录意义重大。