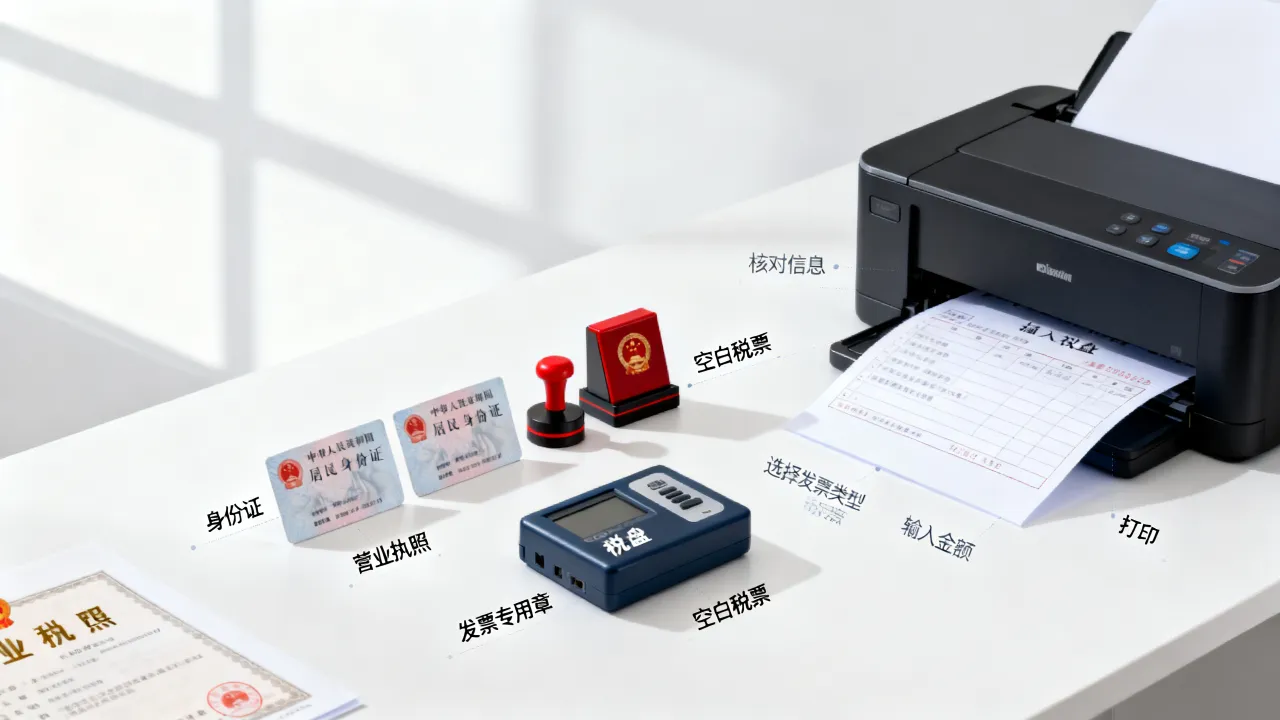
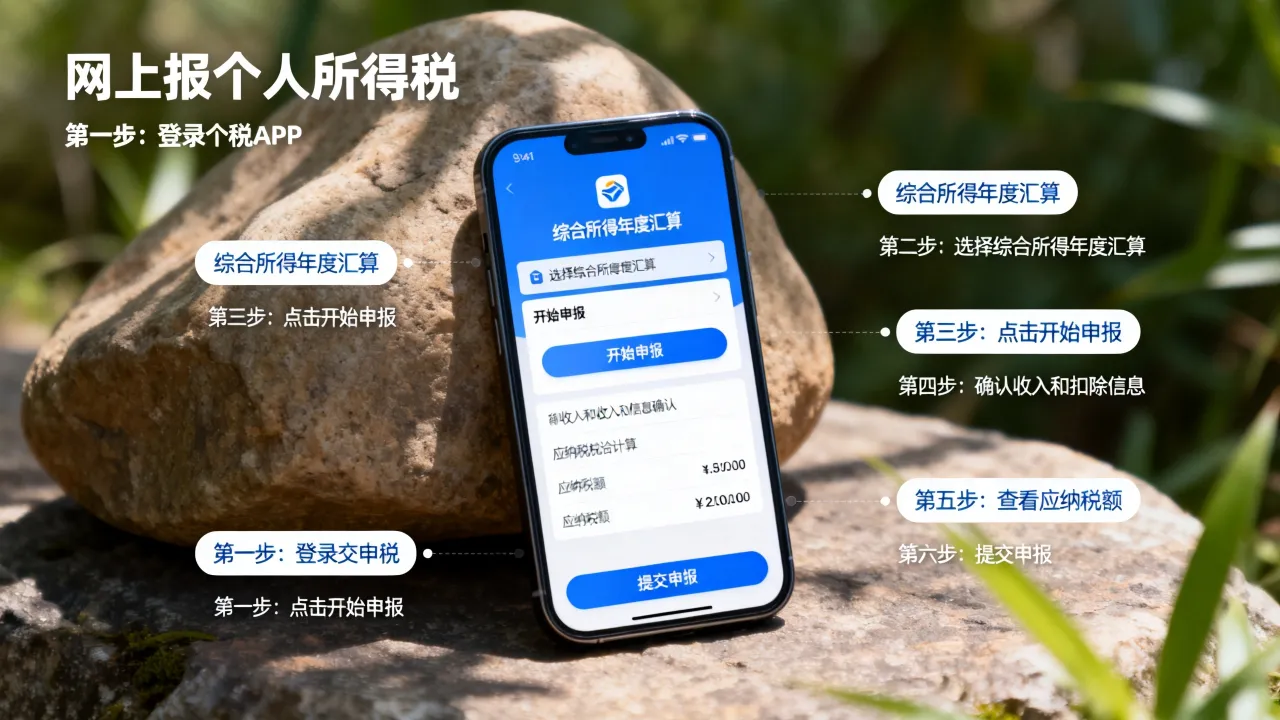
企业增值税申报这件事,核心就一句话:先搞清楚你的纳税人身份和申报周期,然后按“销项减进项”或“销售额乘以征收率”算出税额,在征期内通过电子税务局完成填报和扣款。别被复杂的表格吓住,只要理清逻辑,整套流程二十分钟内就能走完,下面这份指南,从身份确认到逾期补救,按2026年最新的系统操作路径给你讲透。
申报前必看:你的增值税怎么算,多久报一次
很多老板把申报想得太难,其实是没分清自己属于哪类纳税人,身份不同,计税方式和申报频率完全不一样。
先确认你是小规模纳税人还是一般纳税人
这个身份决定了你的计算逻辑,简单区分标准如下:
- 小规模纳税人:年销售额通常低于500万元,会计核算不健全,计税直接用销售额乘以征收率,征收率目前常见为3%,部分业务适用1%的减征优惠。
- 一般纳税人:年销售额超过500万元,或主动申请认定,计税需要计算销项税额减去进项税额,适用税率常见为13%、9%、6%三档。
行业共识认为,多数初创企业和小微企业都归在小规模纳税人阵营,申报负担更轻。
申报周期怎么定:月报还是季报
这个直接关系到你一年的申报次数。
- 小规模纳税人:绝大多数按季申报,每年1月、4月、7月、10月的15日内申报上一个季度,部分地区默认月报,以电子税务局核定为准。
- 一般纳税人:一律按月申报,每月15日内申报上月税款。
具体按月还是按季,登录电子税务局“纳税人信息”模块即可查到,不需要打电话确认。
本期税款怎么算:两个简单公式
不用记复杂的会计术语,按下面逻辑套:
- 小规模纳税人:应纳税额 = 不含税销售额 × 征收率,如果季度销售额不超过30万元(含),全额免征增值税,不需要交钱,但需要正常申报。
- 一般纳税人:应纳税额 = 当期销项税额 - 当期进项税额,不够抵的部分留到下期继续抵。
举个例子:你是一般纳税人,卖了10万元货(不含税),销项税1.3万元;进货花了8万元,进项税1.04万元,本期只需交0.26万元。
小微企业增值税申报全流程:从登录到扣款,一步步来
这是问得最多的场景,小微企业增值税怎么申报不花冤枉钱?核心在于先看有没有免税额度,再按系统提示填表,2026年电子税务局的界面已经高度智能化,大部分数据会自动预填。
第一步:登录电子税务局并进入申报模块
- 打开你所在省份的电子税务局官网,推荐使用新版登录,用实名账号扫码或短信验证进入。
- 在首页“我要办税”中找到税费申报及缴纳菜单,点击进入。
- 在待申报列表里找到“增值税及附加税费申报(小规模纳税人适用)”,点击“填写申报表”。
系统会自动显示你所属期为1月1日至3月31日,或7月1日至9月30日,核对无误再操作。
第二步:区分三种情况填写销售额
这是最容易出错的地方,销售额必须填不含税金额,即“收到的钱 ÷ 1+征收率”,分三种情况:
- 季度销售额未超30万:在“免税销售额”栏填总数,系统自动计算免税额度,注意,如果开了增值税专用发票,专票部分需要交税,不能免。
- 季度销售额超过30万:在“应征增值税不含税销售额”栏填总数,系统按征收率自动算出应纳税额。
- 有扣除项目(如劳务派遣差额纳税):先填“附列资料”,再回到主表填差额后的销售额。
第三步:核对附加税费并完成扣款
增值税申报成功后,系统会同步计算城市维护建设税、教育费附加、地方教育附加,小规模纳税人在季度销售额30万以内,这些附加税费也全部免征,系统自动减免,不用手动操作。
确认所有数字无误后,点击“提交申报”,系统会弹出“申报成功”提示,接着点击“税款缴纳”,选择三方协议扣款或扫码支付,钱实时扣走,申报就算真正完成了。
如果本期不需要缴税,则跳过扣款步骤,直接保存申报回执即可。
一般纳税人申报没你想的复杂:进项勾选是关键
一般纳税人的申报表长且多,但核心逻辑只有一条:销项税减进项税,只要把进项发票先做“勾选认证”,主表大部分数据都会自动带入。
申报前必须做的动作:发票勾选确认
这一步忘了做,进项税额就抵不了,等于白白多交税,操作路径如下:
- 登录增值税发票综合服务平台(或电子税务局“税务数字账户”模块)。
- 选择“抵扣勾选”,按发票日期范围筛选出本期要抵扣的进项票。
- 勾选相应发票,点击“提交统计”并确认签名,完成后系统同步数据,这才算抵扣成功。
填写增值税一般纳税人申报表附列资料
主表数据由附表自动生成,所以还得先填附表,主要是这三张:
- 附表一(本期销售情况明细):按适用税率分行填写开具专票、开具普票、未开票收入。
- 附表二(本期进项税额明细):系统自动带出已勾选的进项票数据,核对份数和金额即可。
- 附表四(税额抵减情况表):有加计抵减政策的企业填这里,比如生产性服务业按5%加计抵减。
附表填完保存,回到主表,系统自动算出“应纳税额合计”,再核对第50行“本期应补退税额”,确认后提交,然后完成扣款。
零申报和逾期申报:两种情况,不同处理路径
不少老板觉得没业务就不用申报,这是个危险的误区,无论有没有收入,都得按时申报,不申报的后果,比交税麻烦得多。
没有收入怎么做零申报
- 进入申报模块,系统弹出报表时直接点击“一键零申报”。
- 确认销售额、税额均为空,提交即可。
- 注意:连续零申报超过6个月,电子税务局会推送风险提示,可能被列为重点关注对象,确实没业务还好,有业务却故意零申报,后果自负。
增值税逾期申报处罚标准与补救措施
逾期申报会产生两方面后果:一是罚款,二是滞纳金,以下为操作步骤:
- 当天发现逾期:尽快登录电子税务局,系统会生成“责令限期改正通知书”,首先在搜索栏输入“逾期申报”,找到对应申报表补报,申报通过后,在“税费缴纳”模块缴清税款和滞纳金,罚款金额按逾期天数和情节轻重裁定,多数情况下是
按次200元至2000元,具体数额以税务机关出具的决定书为准。
- 超过征期已收到通知:带上经办人身份证和公章,去办税服务厅办理补充申报,现场填写声明,说明逾期原因,缴纳相应款项,态度配合、首次违规且及时改正的,税务部门通常按“首违不罚”原则处理。
补报完成后,建议主动询问是否影响纳税信用等级,及时补救的,影响可控。
三个常见问答,帮你避开申报中的暗坑
增值税申报价格怎么填才不会被税务预警?
关键是让申报的“不含税单价”和你平时开票、收款的逻辑对得上,不要为了少交税故意压低销售额,比如市场价10元的东西,你申报只填8元,税务系统有同行业价格比对模型,明显偏低会自动触发预警,轻则要求自查解释,重则面临核定补税,按实际开票金额如实申报,才是长久之计。
收到进项发票但没付款,能先抵扣吗?
可以,增值税抵扣凭的是“合法有效的扣税凭证”,包括增值税专用发票和海关进口增值税专用缴款书,账务上确认了采购入库或成本费用即可抵扣,法律并未要求必须完成付款,但需要注意,如果发票在系统中显示“异常凭证”或“失控发票”,在核实清楚前先不要勾选抵扣,否则后续转出会麻烦。
销售额超过了500万,还能按小规模申报吗?
不能,年应税销售额超过500万的纳税人,税务机关会发出《税务事项通知书》,要求在规定期限内办理一般纳税人登记,逾期不办理的,将按销售额和适用税率计算应纳税额,且不得抵扣进项税额,也就是按一般纳税人税率全额交税,税负明显上升,属于“强制登记”的情形,主动配合转为一般纳税人,反而是控制成本的方式。
增值税申报是一场周期性的“例行体检”,核心心法无非四个字:如实、按期,每次申报前花十分钟理清销售额,看清系统预填数据,该勾选的进项早勾选,该缴的税及时缴掉,就不会让税务风险找上门,把这份流程收藏起来,下次申报按图索骥,你会发现这件事真没那么难。