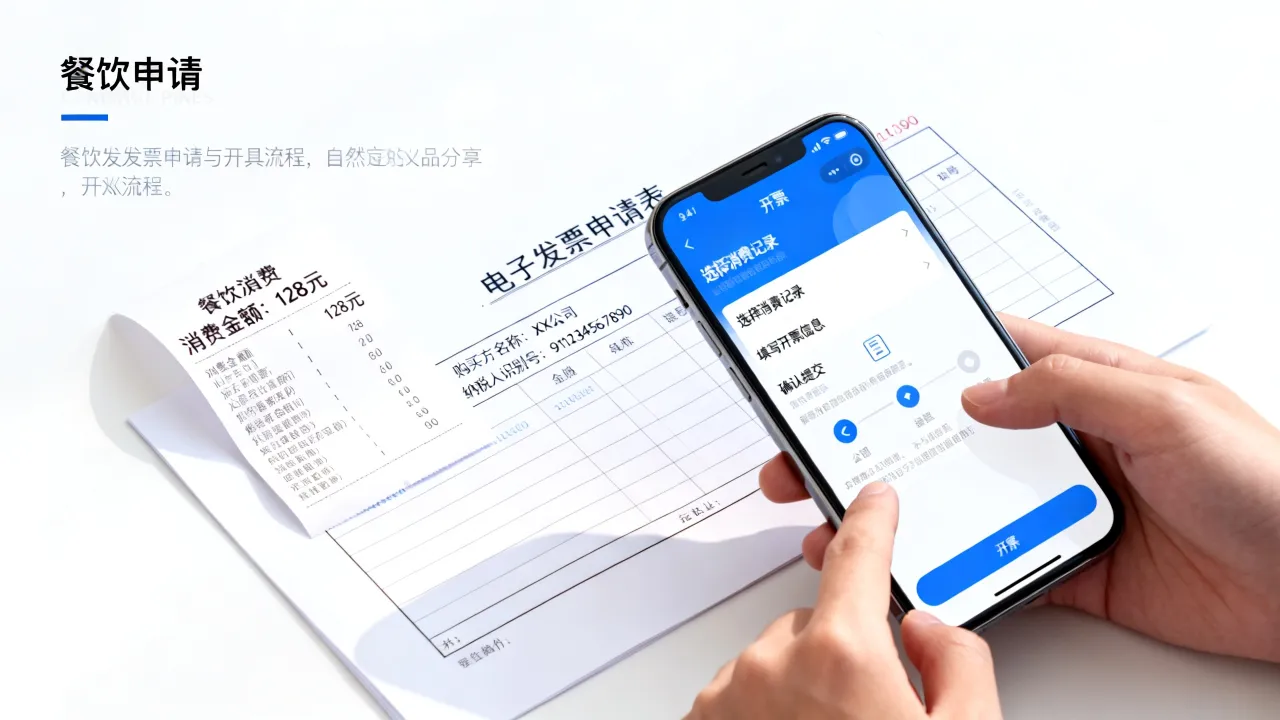
餐饮发票申请并不复杂,个体工商户或小规模餐饮店可直接在电子税务局官网自行申请领取,综合税负通常在3%左右(含增值税及附加),一般纳税人则为6%。 只要营业执照和食品经营许可证齐全,整个流程最快可以在一两天内走完,下面按不同经营场景拆解清晰路径。
餐饮发票怎么开:先分清你的主体身份
在不同经营阶段和规模下,申请餐饮发票的权限和税率完全不同,第一步是对号入座。注册个体户或小规模公司的情况
绝大多数街边餐饮店、小吃店、夫妻店都属于这一档,据税务局现行规定,这类经营主体默认按小规模纳税人管理。 - 默认按季度申报,目前月销售额在起征点以下的,餐饮发票税点可以按优惠征收率计算。 - 需要开具发票时,直接通过手机端或电脑端电子税务局申请,不需要购买任何税控硬件。 - 一张发票从申请到开具,全程不到十分钟。已升级为一般纳税人的连锁品牌
年应税销售额超过规定标准(通常为500万元)的餐饮企业,会被强制或主动申请转为一般纳税人,此时餐饮发票税率变为6%,但进项税额可以抵扣,对于采购成本大的中央厨房和连锁品牌更划算。临时摆摊或仅办食品摊贩备案的场景
不少城市允许食品摊贩凭备案卡经营,这类经营者通常无法直接申请餐饮发票,如果客户坚持要票,最常见的处理方式是到税务大厅代开,部分城市也可在电子税务局“代开增值税普通发票”模块操作,通常需缴纳当天计算的税款,据部分城市税务窗口反馈,代开一笔的办理时间约在半小时左右。餐饮发票税点是多少:不同票种费用差异
关于餐饮发票税点是多少,这是餐饮老板咨询频率最高的实操问题,下面对比几种常见场景的显性成本。增值税普通发票
适用于绝大多数散客消费和中小客户,小规模纳税人目前按征收率计税,多数情况下综合税费折算下来约为发票金额的**1%左右**(含增值税及附加税费),这是餐饮行业申请最频繁的票种,成本压力非常小。增值税专用发票
如果客户是公司,并且对方财务要求用于抵扣,部分餐饮店需要开具专票,小规模纳税人可以选择自开或代开专票,要注意的是,一旦开具专票,该笔收入就不能享受免税额度,需要按征收率全额缴税,行业共识认为,专票更适合客单价较高、客户为大型企业的正餐门店。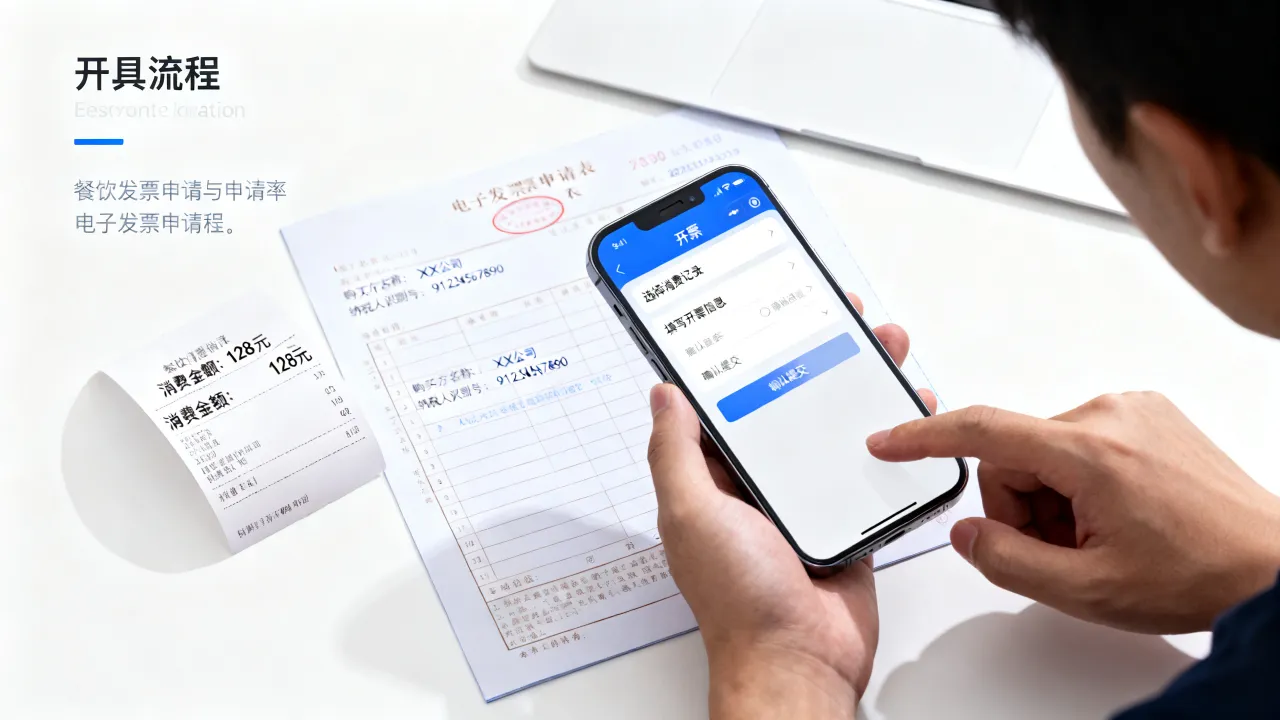
| 对比维度 | 电子发票 | 纸质发票 |
|---|---|---|
| 领取方式 | 网厅申请,即时到账 | 税务局大厅或邮寄 |
| 开具速度 | 扫码即开 | 需手工填写或单机版开具 |
| 丢失处理 | 可重复下载打印 | 需登报作废,流程繁琐 |
| 税务成本 | 无工本费 | 首次领购免费,后续印制费按批收取 |
餐饮发票申请具体操作步骤:从注册到开票
以下路径以2026年各省市电子税务局通用界面为基础,细节略有差异,但核心流程一致。第一步:完成税务登记和实名认证
领到营业执照后三十日内,需要到电子税务局完成税务登记,操作路径为:电子税务局首页 → 【我要办税】→【综合信息报告】→【财务会计制度备案】,同时法人、财务负责人需完成个人所得税APP或税务APP的实名采集,没有这一步,后续所有开票权限都会锁死。第二步:核定票种和额度
系统提交票种核定申请,餐饮行业通常默认核定增值税普通发票,单张发票最高开票限额一般默认为**一万元或十万元版**,如果承接宴席、团餐,单笔金额较大,可在申请时同步提出提高限额,需上传近期采购合同或场地租赁协议作为佐证。这里有一个实际操作细节:很多新手老板直接点默认选项,结果开票时发现单张限额不够,建议开业初期直接申请十万元版,不要用一万元版凑合。
第三步:申领税控设备或直接使用数电平台
老一套方式需要购买税控盘,现在已逐步退出,新增商户默认通过电子税务局网页端直接开具数电票,零成本、无需安装驱动,若遇到个别地区系统切换未完成,可按税务大厅指引免费领用UKey,开票软件下载路径通常为各省税务局官网的【下载中心】。第四步:首张发票开具测试
开票测试建议不要使用真实客户信息,自己录入一个测试抬头,进入开票模块,
第五步:交付给客户
数电票开具后,系统支持通过短信、邮件或二维码推送,餐饮场景中最推荐生成二维码,打印在收银小票上让客户扫码自取,减少排队等待和反复询问。餐饮发票和普通发票有什么区别:核心差异要清楚
现实中,常有顾客拿着一张“服务业发票”或“销售小票”问能不能报销,这需要区分清楚。餐饮发票和普通发票的核心差异主要体现在开具主体和适用税目上,餐饮发票属于增值税普通发票中的一种细分场景,适用“餐饮服务”税目,编码为3070401,而普通发票的范围更宽,包括商品销售、修理修配、交通运输等,更直接的区别是:
- 餐饮发票必须对应真实餐饮消费,品名栏只能填写“餐饮服务”“餐费”,不能填“食品”“礼品”。
- 普通发票可以开具公司采购食材、饮料等商品销售内容,适用于餐饮店同时兼营预包装食品零售的情况。
- 两者的税率可能相同,但报销侧要求不同——很多公司的财务制度规定,业务招待费必须为餐饮发票,而礼品费需附采购发票,二者不能混用。
- 如果消费者需要退款,餐饮发票通常要求“全额原路退回”或“红冲处理”,普通发票则视退货情况决定是否需开具红字发票。
发票抬头错了怎么办
这是申请餐饮发票环节中最常见的售后问题,如果发票抬头开错且尚未跨月,在开票系统内找到该发票,点击【红字开具】,输入原发票号码和代码,系统会自动生成红字信息表,确认后开具一张负数发票,再重新开具正确的蓝字发票。 需注意,超过开票当月后,部分省份要求先申请《红字发票信息确认单》,并由购买方在税务数字账户确认后,销售方才能开具红字发票,整个流程线上完成,不需要跑大厅。餐饮发票报销流程与入账禁忌
消费者关心怎么开,餐饮店老板则更关心开了之后怎么做账,餐饮发票报销流程看似简单,但合规细节不少。入账科目怎么选