发票扣税的核心在于取得合规的增值税专用发票(专票)并完成认证抵扣,普票、定额发票及电子普票无法用于抵扣增值税,但可作为企业所得税税前扣除凭证。想用发票抵税,先看票面是否显示“税额”,再看开票方是否走了一般计税,下文拆解不同情境下的实操路径,帮你少交冤枉税。
发票如何抵税?先分清专票和普票的“含金量”
很多老板把“发票=抵税”划等号,这属于认知偏差,业内专家指出,增值税抵扣链条里,只有专票上面那个“税额”数字才是真正的抵税利器,普票虽然也能入账,但抵的是利润,不是税款,这两者的逻辑完全不同。
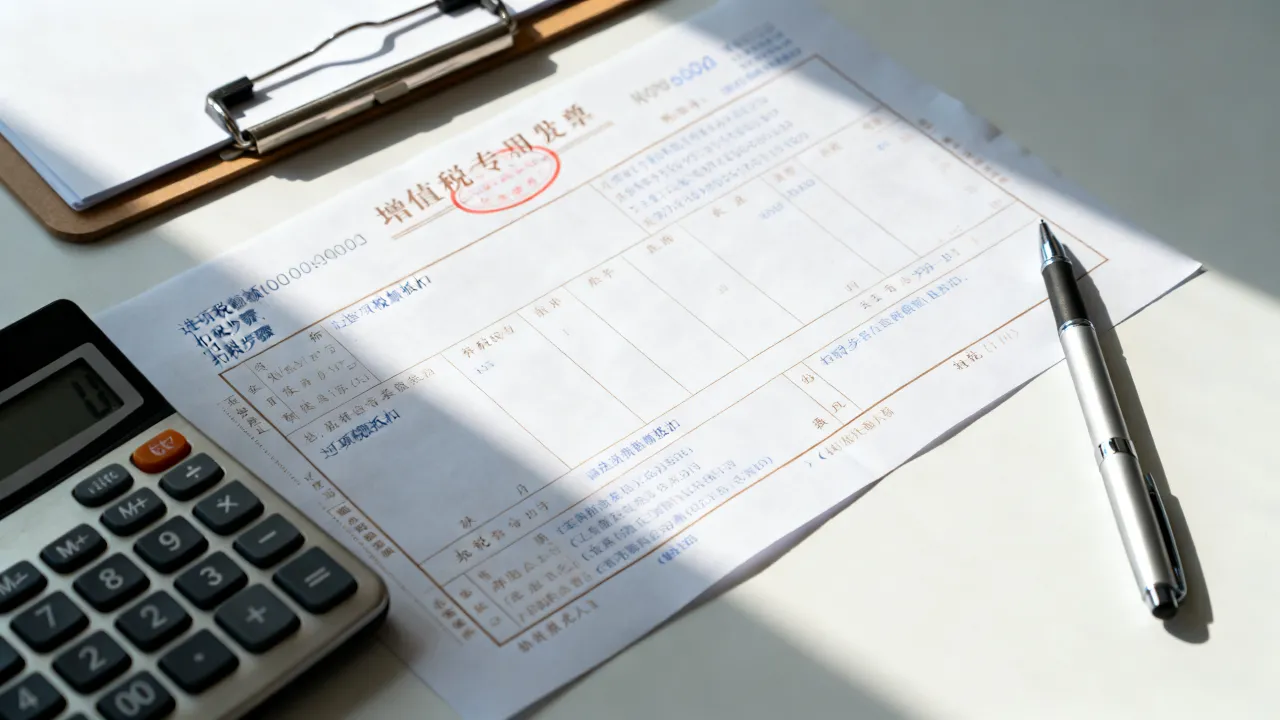
专票抵扣:直接减少“应交增值税”
拿到专票后,票面上分列“金额”和“税额”,申报增值税时,用销项税额减去进项税额,这个“差额”就是你要交给国家的钱,举个例子:你卖货开了10万销项(税额1.3万),进货拿到8万专票(税额1.04万),最终申报缴纳0.26万,专票税额直接充当“抵扣券”,属于硬抵。普票扣除:只降低“应纳税所得额”
普票的金额会全额计入成本费用,它会减少账面利润,从而少缴企业所得税(一般为25%法定税率,小微企业有优惠),但注意,普票对增值税没有任何抵扣作用,用公式形容:专票抵的是“税”,普票抵的是“所得”,效果天差地别。特殊发票:农产品收购发票与通行费电子发票
这两类比较特殊,农产品收购发票是自开自抵,按买价乘以9%或10%的扣除率计算进项税,通行费电子发票(征税发票)也能抵扣,但非征税的政府还贷票据就不能抵,处理这类票据时,务必看清票面上的税率栏和备注栏。
身份不同,抵税规则完全不同,计算方式不能混用,否则容易造成申报异常。
一般纳税人:唯一能抵扣增值税的群体
只有登记为一般纳税人的企业,才具备增值税进项税额抵扣资格,买车、租办公室、采购原材料,只要拿到专票且用途不涉及免税项目、集体福利或个人消费,均可认证抵扣,记得在开具之日起360天内完成用途确认,超期属于逾期抵扣,很难补救。小规模纳税人怎么用发票抵税?只能抵所得税
小规模纳税人对增值税本身是简易计税(征收率3%或1%),不能抵扣进项税,企业若收到小规模纳税人开的专票(可代开或自开),建议直接退回要求换开普票,因为对方即便开了专票,你也用不了,反而让票面税款白白计入成本。小规模纳税人正确抵税姿势是:把所有合规发票(含普票、电子发票)计入成本费用,直接降低利润,从而少缴企业所得税,尤其在核定征收改为查账征收的趋势下,发票合规性直接决定税负高低。
抵扣实操:从索票到勾选认证的完整路径
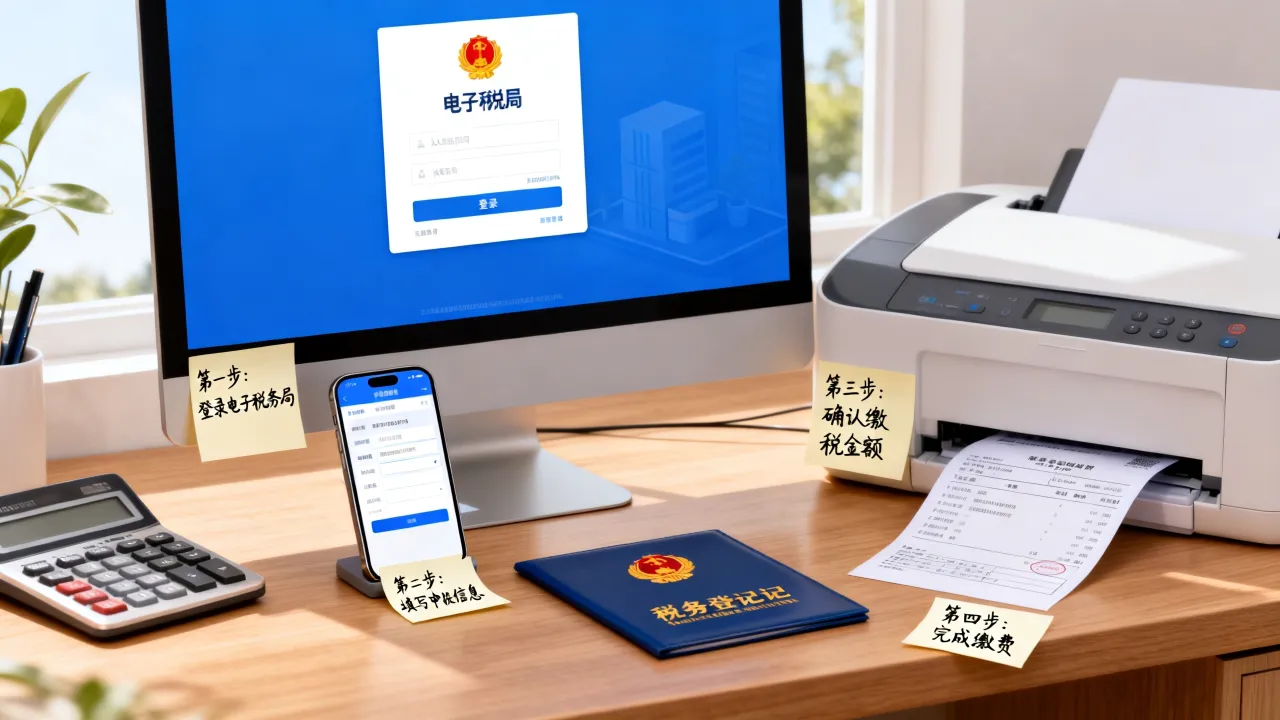
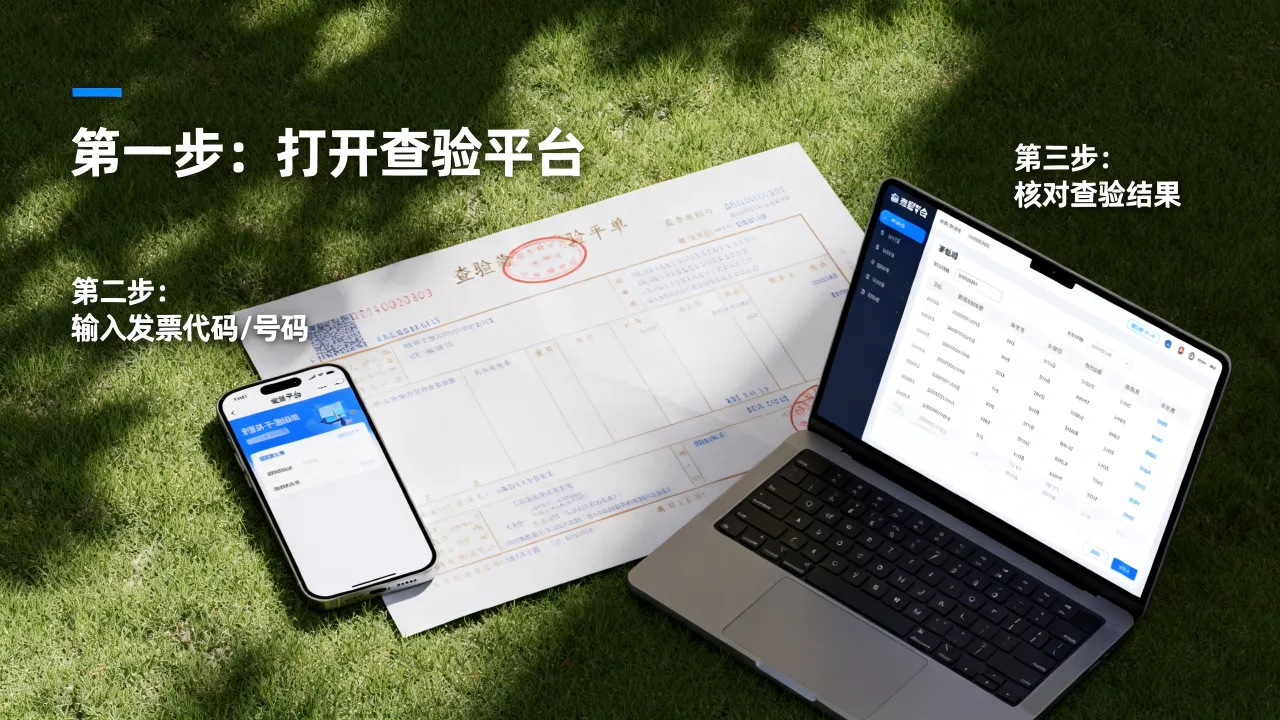
拿到专票后,按以下步骤走: 1. **核对票面**:确认购买方名称、税号准确无误,否则无法通过认证。 2. **勾选认证**:登录增值税发票综合服务平台,在“抵扣勾选”菜单里找到对应发票,选中提交,征税专用发票、海关缴款书也在该模块操作。 3. **申报填写**:增值税一般纳税人申报表附表二(进项税额明细)会自动同步勾选数据,核对无误后,主表自动计算当期应纳增值税。 4. **留档备查**:票据、合同、付款凭证需齐全,以备税务稽查,逻辑链条不完整,哪怕票是真的也可能被认定为异常抵扣。
不同费用类型,抵扣的规则和限制条件各有不同,别以为一张专票就能通吃所有场景。
办公用品与低值易耗品:扣全款还是按比例
买打印机、文具、清洁用品,取得专票后全额抵扣没有问题,但涉及混合用途的物品(比如一台电脑既用于办公又用于个人娱乐),税务上默认要求做进项转出,实务中很少严格拆分,但大额资产建议直接计入固定资产核算,避免税务风险。差旅费中的餐饮与住宿:抵扣口径不同
住宿费可以凭专票抵扣进项税,但餐费即使取得专票,也不能抵扣增值税(属于个人消费性质),只能作为企业所得税的成本扣除项目,火车票、飞机票目前基本实现电子化报销,可计算抵扣:铁路电子客票按票价÷(1+9%)×9%计算,航空运输电子客票行程单按(票价+燃油附加费)÷(1+9%)×9%计算,打车取得的电子普通发票,若显示“运输服务”且税率栏为“不征税”,则不能抵,必须取得带税额的普通发票。公司买车与租办公室的抵扣差异
公司名义买车取得的机动车销售统一发票(专票),可一次性抵扣增值税,且车辆后续的油费、维修费专票也能抵,但老板名下的车租赁给公司使用,属于有形动产租赁服务,税率13%,也能抵,但需要签订租车协议且租金定价合理,办公室租金:房东若是一般纳税人,开9%专票可抵扣;若是个人房东去税局代开,通常只能取得普票,只能抵扣所得税。常见发票扣税问题集中解答
发票忘记认证了,还能补救吗?
发票如何抵税?开票方倒闭了找不到人怎么办?
这种情况下,增值税抵扣凭证的有效性不受影响,只要在勾选平台能查到该张发票,且状态为“正常”,即使开票方注销,税务系统中的发票数据依然有效,你正常勾选、正常申报即可,如果发票被作废或红冲,那就无法抵扣了,此时需要联系对方的会计或主管税务机关,确认发票流向。公司只拿到收据,没有发票,怎么抵税?
收据不属于合规税前扣除凭证,根据国家税务总局规定,对方为依法无需办理税务登记的单位,或小额零星经营业务(月销售额不超过10万),可用收据、内部凭证入账,但常规采购业务,必须取得发票,否则企业所得税汇算清缴时需要进行纳税调增,等于多交税款,尤其支付给个人超过500元的费用,需要对方去税务局代开发票。结尾核心上文归纳再强调一次:发票扣税的本质是用“专票”抵增值税,用“普票”和“合规凭证”抵企业所得税,老板和财务人员真正需要做的事是:建立严格的索票制度,要求所有支出“应取尽取专票”,按时勾选认证,并理清不同费用类型的抵扣口径,搞懂这三步,绝大多数抵税需求都能正确处理。