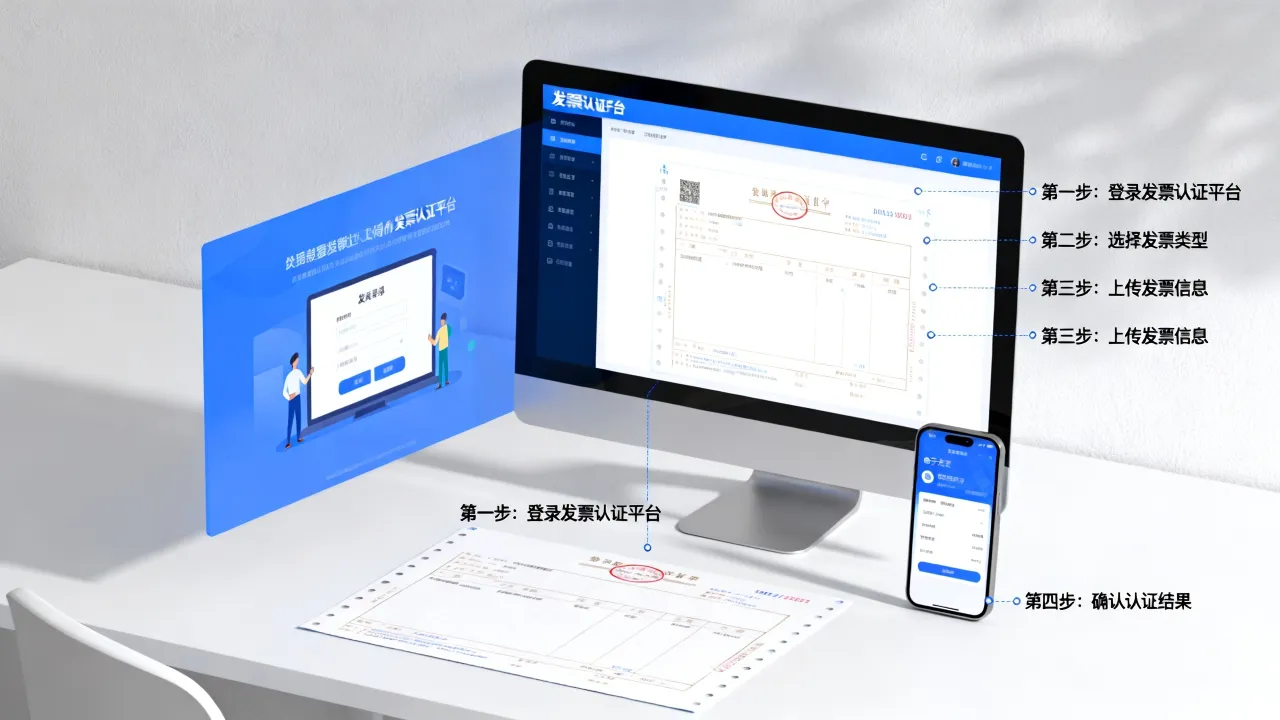
建安税就是建筑服务的增值税,其计算逻辑分两条路:一般计税方法下,应纳税额=当期销项税额-当期进项税额;简易计税方法下,应纳税额=不含税收入×征收率(通常为3%),你具体适用哪一种,取决于纳税人身份和项目性质。
建安税”这个叫法,并不是税法里的正式名字,无论是做土建、安装、装修还是修缮,你交的税在申报表里都叫“建筑服务增值税”,大家说顺口了,就用“建安税”来指代这一块,搞清楚它的算法,关键在于先回答三个问题:你是谁(一般纳税人还是小规模)、你干的什么活(清包工还是甲供)、你在哪干活(本地还是异地)。
建安税怎么算?先分清一般计税和简易计税
建安税的算法,本质上就两种框架,选错了框架,后面所有计算都会出错。
一般计税方法:适合能拿到专票抵扣的企业
这是大多数建筑企业默认采用的算法,销项税额等于你开出去的发票上的税额,进项税额等于你拿到的增值税专用发票上的税额,两者相减,就是你要交的钱。
计算公式:应纳税额 = 当期销项税额 − 当期进项税额
举个例子:你本月给甲方开了109万元的建筑服务发票,票面税率9%,销项税额就是9万元,同时你采购钢材、租赁设备拿到了增值税专用发票,进项税额合计6万元,这个月你实际要缴纳的税款就是9万减6万,等于3万元。
需要注意的是,一般计税下的税率是9%,但这不代表你最终要交9个点,因为有进项抵扣,多数情况下实际税负远低于9%,行业共识认为,建筑企业一般计税下实际税负率通常在2%到3.5%之间浮动,具体看进项发票是否充足。
简易计税方法:直接乘征收率,不涉及抵扣
简易计税就简单得多,直接用你的不含税收入乘以征收率,没有进项抵扣这回事。
计算公式:应纳税额 = 不含税收入 × 征收率(3%)
举个例子:你拿到的工程款是103万元,换算成不含税收入就是100万元(103÷1.03),再乘3%的征收率,应交税款就是3万元,你开给甲方的发票税率栏显示“*”号,征收率3%,票面税额就是这3万元。
两种方法的区别对比
为了让你看得更明白,这里做一个直接对比:
| 对比项 | 一般计税 | 简易计税 |
|---|---|---|
| 适用税率 | 9% | 3% |
| 进项抵扣 | 可以抵扣专票 | 不可抵扣 |
| 发票类型 | 增值税专用发票 | 增值税专用发票或普通发票 |
| 税负测算 | 低进项时税负重 | 固定3%,不随成本变化 |
| 适合项目 | 进项充足的大中型项目 | 清包工、甲供材、小规模项目 |
建安企业增值税简易计税和一般计税,到底该选哪个
这个问题没有标准答案,完全看你的企业身份和工程的实际情况。
小规模纳税人:只能走简易计税
年应税销售额低于500万元的建筑企业,属于小规模纳税人,你没有进项抵扣的权利,征收率固定为3%,近年来,国家税务总局还出台过阶段性减征政策,在特定时期按1%征收,具体执行以当期公告为准。
小规模纳税人的好处是账务处理简单,申报周期也短,坏处是你开出的专票只能按3%计算,甲方能抵扣的进项也少。
一般纳税人:两种方式都能选,但有限制条件
一般纳税人的默认选择是9%的一般计税,但税法网开一面,给了三个可以“切换”到简易计税的场景,行业内叫“老项目、清包工、甲供材”:
- 老项目:建筑工程施工许可证注明的合同开工日期在2016年4月30日之前的项目,建设方和施工方都可以选择简易计税。
- 清包工:你不采购主要材料,只提供劳务和辅助材料,比如单纯的人工挖孔桩、钢筋绑扎、模板支护。
- 甲供工程:甲方自己采购全部或部分主要材料、设备,比如钢材、电梯、空调主机由甲方直接向厂家购买,你只负责施工和辅材。
如果你符合上述任何一个条件,可以主动向主管税务机关备案,然后把这个项目单独按简易计税申报。
选择简易计税的真实税负测算
有些老板觉得简易计税3%比一般计税9%便宜,其实未必,在进项充足的甲供工程里,一般计税的税负完全可能低于3%,举个例子,某劳务公司做清包工,成本全是人工工资,没有进项发票,如果强行按一般计税9%算,销项9万却几乎没有抵扣,税负极高,这时候简易计税3%反而是免税神器。
反过来,如果是主体工程总承包,钢材、混凝土、设备租赁费用较大,专票很充分,一般计税就能抵掉大量销项,决定前,把项目的预计成本清单翻出来,看看能拿到的专票有多少,哪个方案算下来低,就选哪个,前提是你符合条件。
异地施工预缴增值税怎么算?记住这两个公式
建筑业的特殊之处在于:你在注册地以外的地方干活,需要在项目所在地预缴增值税,回到注册地后再清算申报,很多财务小白在这里栽跟头,算多了白交钱,算少了被罚款。
一般计税项目:预缴率是2%
异地项目只要适用一般计税,无论你最终税负多少,在项目所在地先按预收款扣除了分包款后的余额计算预缴金额。
预缴公式:应预缴税款 =(全部价款和价外费用 − 支付的分包款)÷(1 + 9%)× 2%
举个例子,你的公司在杭州,项目在南京,总包合同额1090万元,其中你分包出去给当地劳务队,支付了206万元分包款,预缴计算过程是:先算出扣除分包款后的余额,即1090万减206万等于884万,也就是说,不含税金额则是884万除以1.09约等于811万元,乘以2%的预征率,你在南京要预缴约16.2万元。
简易计税项目:预缴率是3%
简易计税的预缴很简单,扣除分包款后按3%全额预缴。
预缴公式:应预缴税款 =(全部价款和价外费用 − 支付的分包款)÷(1 + 3%)× 3%
这里有个细节值得你留意:差额扣除分包款时,你手里必须要有分包方开出的正规发票,否则税务局不认这笔扣除,你会多交钱。
实际操作顺序
拿到工程款后的预缴流程基本固定:
在项目所在地的电子税务局办理“跨区域涉税事项报验登记”。 2. 按当期实际收到的工程款计算预缴税款,填写《增值税预缴税款表》。 3. 在项目地办税服务厅或电子税务局缴纳预缴税款。 4. 回到机构所在地做增值税申报时,将预缴的税款填入申报表抵减应纳税额。
很多建筑企业老会计的日常就是:哪个项目有回款,先算预缴再去开票,你必须养成的习惯是,预缴和开票的金额、时间要同步,否则留底抵减的台账会乱。
建安发票税率与申报表填写,进项抵扣的实操关键
建安发票税率是财务最关心的问题,开票时选错税率,可能导致甲方拒收发票,甚至引发税务风险。
发票开具规则
- 一般计税项目开出9%税率的建筑服务专用发票。
- 简易计税项目可以开具征收率3%的专票,或者不开专票只开普票。
- 小规模纳税人可向税务局申请代开专用发票,或使用自开的增值税发票。
收到发票时留意两件事:一是发票备注栏必须注明建筑服务发生地县(市、区)名称和项目名称,这是建筑服务发票的强制要求,备注栏空白的发票,甲方有权拒收,二是核对税目编码,土石方工程、拆除工程、园林绿化等都属于“建筑服务”税目,别开成“现代服务”或“其他服务”。
增值税申报表的关键行次
一般计税申报时,你需要填四张关键的表格,填错的后果很直接:
- 《附列资料(一)》,填写当期销售明细,包括9%税率的建筑服务销售额和销项税额。
- 《附列资料(二)》,填写进项税额明细,认证相符的专票金额逐一填入,系统会自动汇总。
- 《附列资料(三)》,专门用于填写服务、不动产和无形资产扣除项目,差额征税项目才填这里。
- 《附列资料(四)》,填写税额抵减情况表,把异地预缴的增值税填进去,用来抵减本期应纳税额。
甲方的付款节奏往往会打乱你的申报节奏,如果甲方拖欠工程款,没有开具发票,你就没有确认销项,对应的进项也就不急着全部抵扣,留抵税额可以滚动到下期,这是建筑行业最常见的税务筹划空间,但前提是你规范登记了项目台账,哪个项目对应哪张发票,能随时查清。
建安税怎么算?三个常见问题一次说清
人工费怎么抵扣进项税?
人工费没有进项抵扣,建筑企业最大的成本就是人工,但工资薪金不属于增值税应税项目,不能开发票也不能抵扣,这是建筑行业税负偏重的核心原因,针对这一块,你可以做的只能是通过劳务分包取得合规的劳务费发票,将一部分人工成本转化为可抵扣的进项,但劳务公司多数是小规模纳税人,开出的专票征收率只有3%,抵扣力度很有限。
甲方将钢材、电梯等设备自行采购,我们还按9%计税吗?
如果这个项目被认定为甲供工程,并且你选择了简易计税,按3%征收率计税,需要走备案流程,向主管税务机关提交甲供工程的相关合同、材料清单和备案表,项目一旦选定简易计税,36个月内不能变更,如果你没做备案,默认按一般计税处理,即使甲方供了材料,你依然按9%缴纳,税务上不承认口头约定。
预缴税款大于实际应纳税额怎么办?
预缴税款超出应纳的部分,可以在当期增值税申报表中填列抵减,抵减不完的部分结转下期继续抵减,绝大多数情况下都可以跨期抵减,不需要办理退税,如果你注销或者不再经营建筑业务,结余的留抵税额可以依规定申请退还,但流程偏长,建议平时把预缴凭证和申报表留存完好,随时可以调取核对。