个体商户交税,核心就两笔:一笔增值税,一笔个人所得税,具体交多少,取决于你的征收方式,以及每季度实际经营收入。很多个体老板一听“报税”两个字就头大,其实把征收方式、申报时间和免税门槛理清楚,剩下全是正常的操作流程,下面按最容易被问到的问题逐个说。
个体户怎么交税?先分清两种征收方式
同一个市场里,卖水果的和卖五金交税的套路可能完全不一样,关键就在税务局给你的“征收方式”,行业共识认为,个体户交税主要分查账征收和核定征收两条路,搞清楚这个,后面所有数字都容易理解。
查账征收:按账面利润算个税
查账征收要求你建账立制,进货成本、房租、水电、员工工资都能拿出票据,到了交税的时候,用收入减去这些成本费用,得出“经营所得”,再对照五级超额累进税率交个人所得税,走这种方式,账本越清楚,减税空间越大;如果全年亏损,个税基本不用交,适合有完整购销记录和成本发票的小企业主,比如开连锁加盟店、做批发配送的个体户。
核定征收:按核定的收入算税
核定征收更像“打包估价”,税务局根据你的店面位置、行业类别、经营面积和人员数量,估一个月收入,或按一个固定的应税所得率折算出利润,然后计税,夫妻店、小吃摊、没有正规会计的小店,多数走这条路,好处是省心,坏处是哪怕某个月没什么生意,核定那部分收入也得照常交税。
两种方式的差别,用一张表看得更清楚:
| 对比项 | 查账征收 | 核定征收 |
|---|---|---|
| 计税依据 | 账面实际利润 | 核定收入或行业利润率 |
| 适合对象 | 账目健全的商户 | 账簿不完善的小规模商户 |
| 个税计算 | 利润对照五级税率 | 核定应税所得率计算 |
| 申报复杂度 | 较高 | 较低 |
| 亏损时能否免个税 | 可以 | 一般不行 |
哪种方式更划算?
如果你的利润率比行业平均高,核定征收可能交得少;如果利润率偏低,查账征收更公平,现实中,很多个体户想申请核定征收,因为不用费心找成本票;但近年来部分地区对核定征收的监管越来越严,尤其是销售额较大的个体户,会被要求逐步转回查账征收,这背后没有统一答案,要看当地税务政策和你的经营特点。
个体户一年交多少税?拆开算清楚
“个体户一年交多少税”没有固定答案,但可以拆成三大块来估算,开一家年收入50万、成本40万的文具店为例,先看增值税,再看个税,最后看附加税费。
增值税:季度30万以内暂免
绝大多数个体户属于小规模纳税人,按现行政策,小规模纳税人月销售额未超过10万元,或者季度销售额未超过30万元,免征增值税,也就是说,一个季度开票收入只要控制在30万以内,增值税就是0,一旦季度销售额超过30万,则按全额计算征收,常见征收率有1%、3%等,以当时政策为准,上面文具店年收入50万,平均每个季度12.5万,未到30万线,所以增值税这一块不用交。
个人所得税:看经营所得,不是看营业额
个体户不交企业所得税,交的是“经营所得”个税,查账征收下,用收入减去成本费用,得到应纳税所得额,再按5%到35%的五级超额累进税率计算,文具店年利润10万元,对应税率约20%,减去速算扣除数后,个税大概在1万元上下,核定征收则按核定的应税所得率计算,每个地区差异很大,由此可见,个体户一年交多少税,关键看净赚多少,而不是账面流水有多大。
附加税费与印花税
增值税交不出去,附加税费也跟着不用交,如果季度销售额超过30万,缴纳了增值税,那就要以增值税额为基数,缴纳城市维护建设税、教育费附加等,另有印花税,涉及购销合同、租赁合同、账簿启用时要交,金额不大,别把它忘了。
个体户免税额度是多少?别和政策优惠搞混
“免税额度”这个词,特别容易在个体户圈子里传偏,个体户免税额度是多少,得分税种回答。
增值税:季度30万是免征标准
小规模纳税人一个季度销售额不超过30万,增值税免征,这是最核心的政策红利,但请注意,免税不等于“不用做”,你依然要每个季度进入电子税务局申报,只是申报表上的应纳税额为0,不少个体户长期不申报,让系统标记成“非正常户”,等要开发票时才发现麻烦大了。
个人所得税:没有固定免税额
经营所得个税没有“月入多少以下免交”的固定说法,只有当收入扣除成本费用后,应纳税所得额本身很低甚至为负,个税才会是0;核定征收的商户,则是按核定收入来计征,哪怕没有实际开票,该交的也得交,所以当你听到“个体户免税额度”时,多半说的是增值税那个季度30万,别把它套到个税上。
个体户开票超过多少要交税?一个实务判断
“个体户开票超过多少要交税”是高频搜索词,回答也简单:增值税看季度总销售额,不看单张发票,季度总销售额超过30万,就要就全部收入计税,不是只对超出部分交,比如某季度开了32万发票,那32万都要按适用征收率交增值税,至于个税,还要看成本费用和核定情况,开票多不一定就交税多,只要成本凭证齐全,净利不高,个税也能很低。
另外要特别留意“未开票收入”,很多个体户以为只要不开票就不算收入,实际上收款但未开票的钱,同样计入销售额,和开票收入合并计算,季度申报时,要把开票收入与未开票收入加起来填,少填就是漏报。
个体商户报税实操:季度申报三步走
个体商户交税怎么办理,实操就三步。
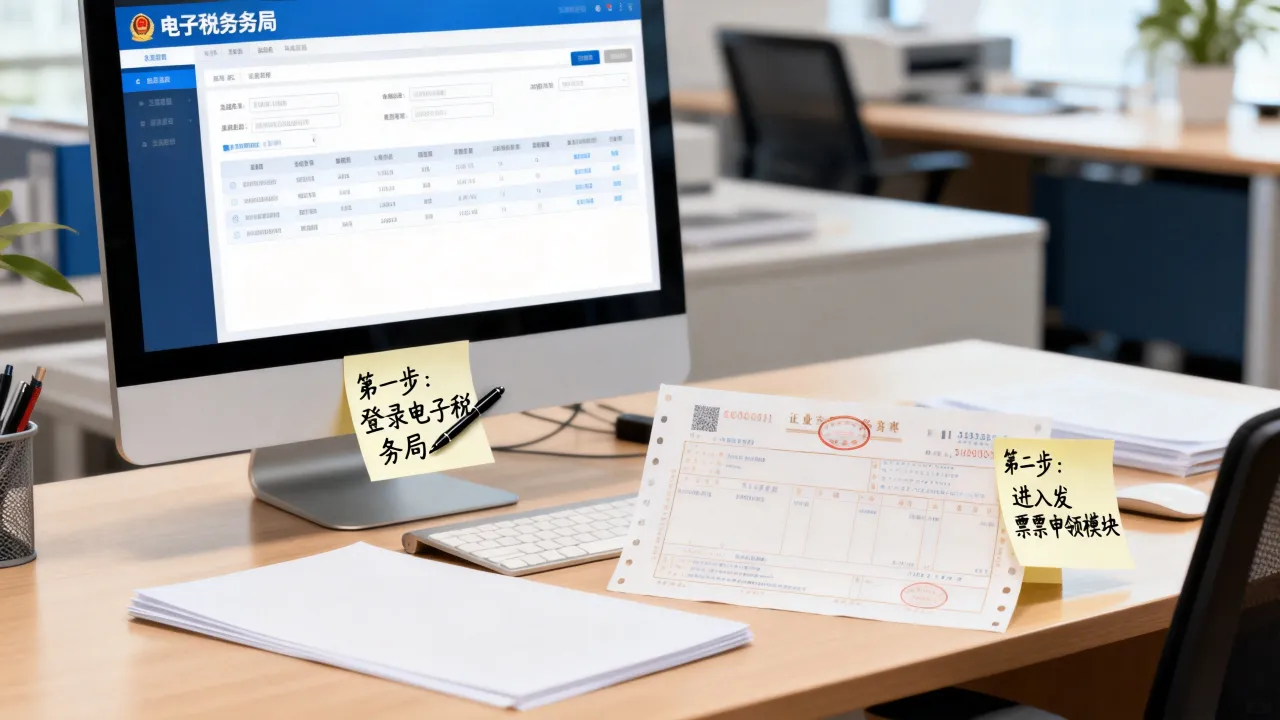
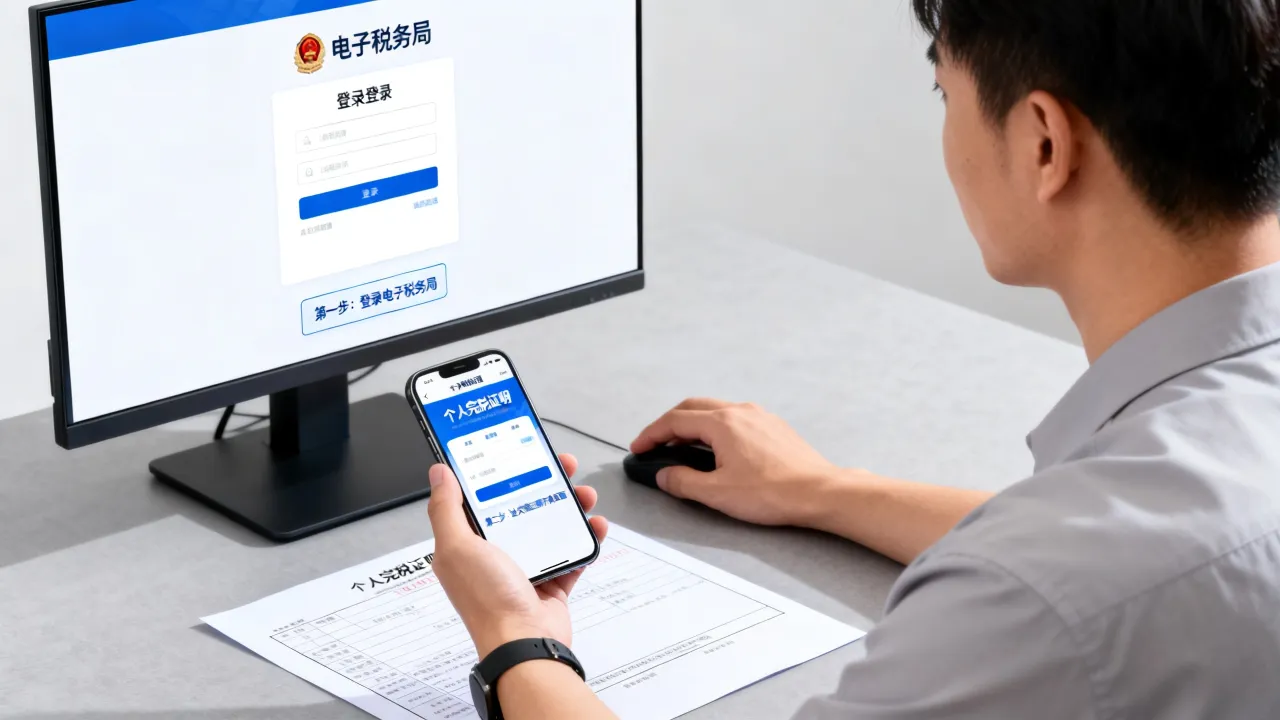
- 登录电子税务局。用你的统一社会信用代码和密码登录当地电子税务局,进入“我要办税”,选“增值税及附加税费申报”,各地界面略不同,但入口差异不大。
- 填写销售额。核对系统带入的开票数据,把未开票收入补到对应栏,未超过30万的,系统自动产生免征税额;超过的,系统按适用征收率算出应纳税额。
- 提交并扣款。确认无误后点提交,需要缴税的直接在线扣款,不用缴税的也要提交申报表留记录。
个人所得税经营所得按年计算,平时多数地区要求按月或按季预缴,次年3月底前完成汇算清缴,申报时,把进货发票、房租合同、水电费账单按月份归档,别小看这些纸片,查账征收下每一张都是抵税凭证。
个体商户如何交税:三个高频问题解答
Q:个体户没有业务,还需要交税吗?
A:需要做零申报,不管当期有没有收入,都要在申报期内提交申报表,长期不申报,税务系统会提示经营异常,影响发票申领和营业执照状态,零申报不等于不申报。
Q:个体户请了员工,要代扣代缴个税吗?
A:要,只要发了工资,就要为员工代扣代缴工资薪金个税,在自然人电子税务局扣缴端操作,与个体户自身的经营所得个税是两套申报流程,漏报员工个税,可能产生罚款和滞纳金。
Q:个体户开票达到多少会被强制转为查账征收?
A:全国没有统一标准,部分地方税务部门会对连续销售额超过一定规模的核定征收户,要求其逐步健全账簿并转为查账征收,具体阈值会以当地通知为准,若收到《责令限期改正通知书》,应及时响应,否则可能影响后续开票。
把税账理清,生意才做得踏实,每个季度花半小时做一次申报,留好该留的票据,个体商户交税这件事,真的没想象中那么难。