销项负数发票怎么申报增值税?先分清三种场景
红字发票不是“作废”那么简单,纸质发票当月作废,通常不进入申报;电子发票和跨月红冲,必须在申报表里体现,先判断你属于哪一种。
当月开票当月作废:纸质发票与电子发票不一样
如果开的是纸质增值税发票,且购买方未认证抵扣,当月可以直接在开票系统里作废,作废发票不产生销项,也不用在申报表里填负数,但电子发票只能红冲,不能作废,哪怕当天开当天冲红,也要按红字发票数据申报销项负数。
跨月红字发票:先申请信息表再开票
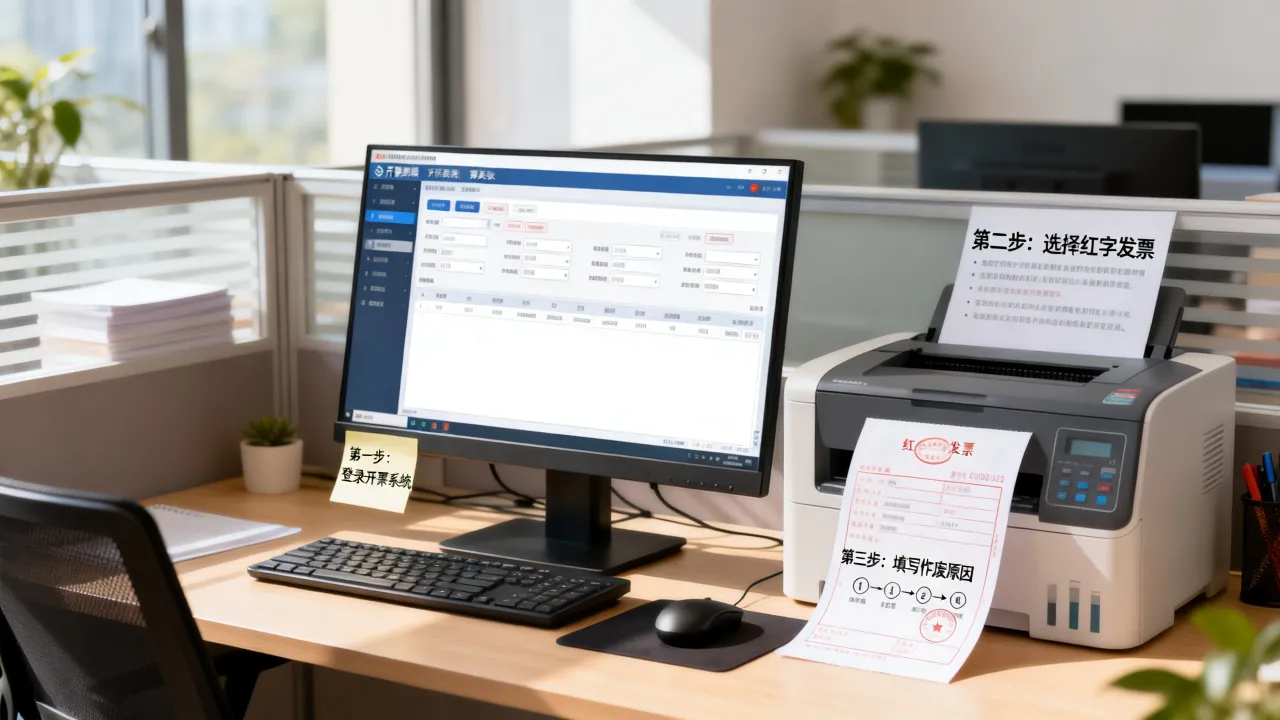
跨月红冲是常见场景,操作顺序通常是:先填开红字发票信息表,或由购买方确认红字信息表,再开具红字发票,申报时,红字发票的销售额和税额填在当期,不追溯修改以前月份申报表,据国家税务总局公开的发票管理办法,红字发票应与原蓝字发票对应,冲减当期销售额和销项税额。
销售退回与折扣折让:收入与销项同步冲减
销售退回时,会计上要冲减收入和销项,分录可以这样写:借:应收账款(红字),贷:主营业务收入(红字),贷:应交税费—应交增值税(销项税额)(红字),如果成本已经结转,还要借:主营业务成本(红字),贷:库存商品(红字),折扣折让同理,按红字发票金额冲减。
一般纳税人与小规模纳税人销项负数申报区别
同样一张红字发票,一般纳税人和小规模纳税人的申报表位置不同,行业共识认为,先分清纳税人身份,再找对应栏次,能少走很多弯路。
一般纳税人:附表一填负数,主表自动汇总
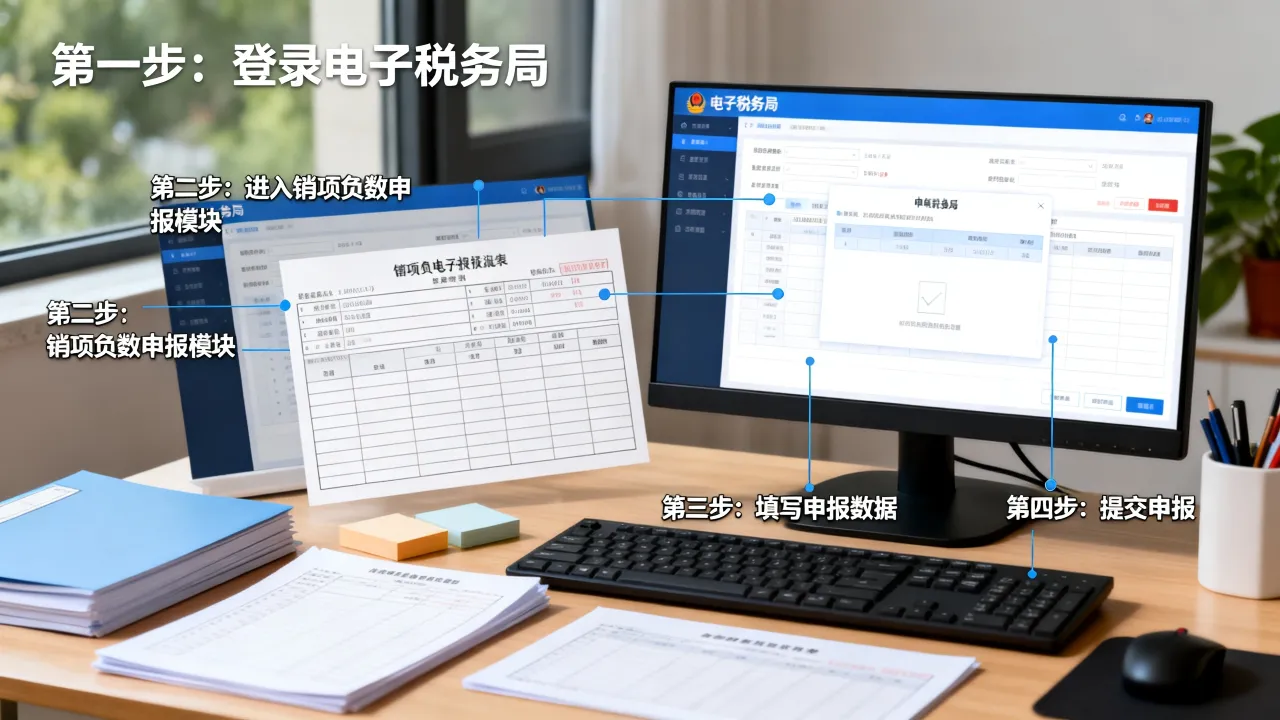
一般纳税人登录电子税务局后,进入“增值税及附加税费申报(一般纳税人适用)”,重点看附列资料一,找到与红字发票对应的栏次,开具增值税专用发票”或“开具其他发票”,把销售额和销项税额填成负数,主表第1栏销售额、第11栏销项税额会汇总取数,若系统自动获取了发票数据,先核对“本期开具发票”金额是否包含红字发票。
如果当月正数销项大于红字销项,按净额申报;如果红字销项大于正数销项,主表销项税额可能出现负数,应纳税额减少,甚至形成期末留抵,这种情况多数地区允许保存,但部分申报系统会提示异常。
小规模纳税人:主表销售额负数可能需大厅处理
小规模纳税人申报表相对简单,但负数处理更麻烦,红字发票对应销售额填在主表“应征增值税不含税销售额”相应栏次,如果当月只有红字发票,销售额为负,很多地区电子税务局不允许直接保存,业内专家指出,这时需要携带红字发票、原蓝字发票复印件、公章和申报表,到办税服务厅由税务人员处理。
如果当月既有正数发票又有红字发票,先冲减,再按净销售额判断是否享受小微免税,净销售额为负时,通常按0或走大厅异常处理,具体以当地税务机关口径为准。
北京电子税务局销项负数申报操作路径
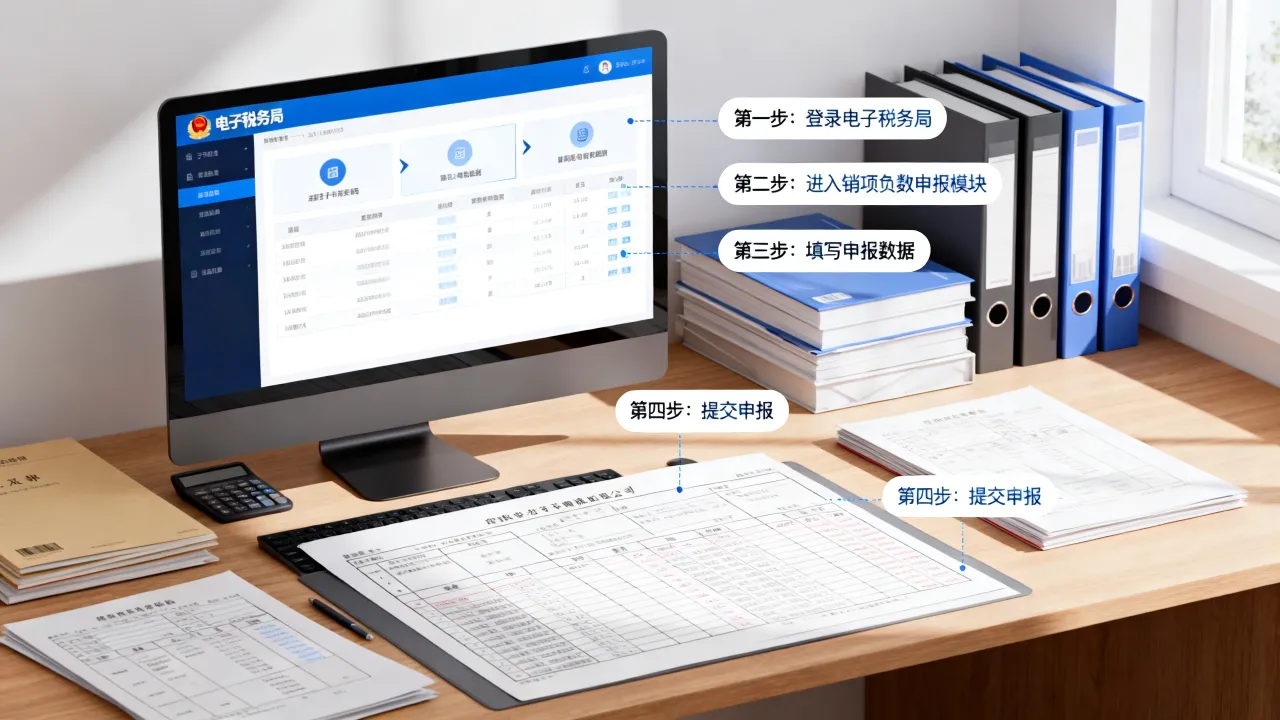
以北京企业为例,操作路径大致如下,其他地区电子税务局菜单名称可能略有差异。
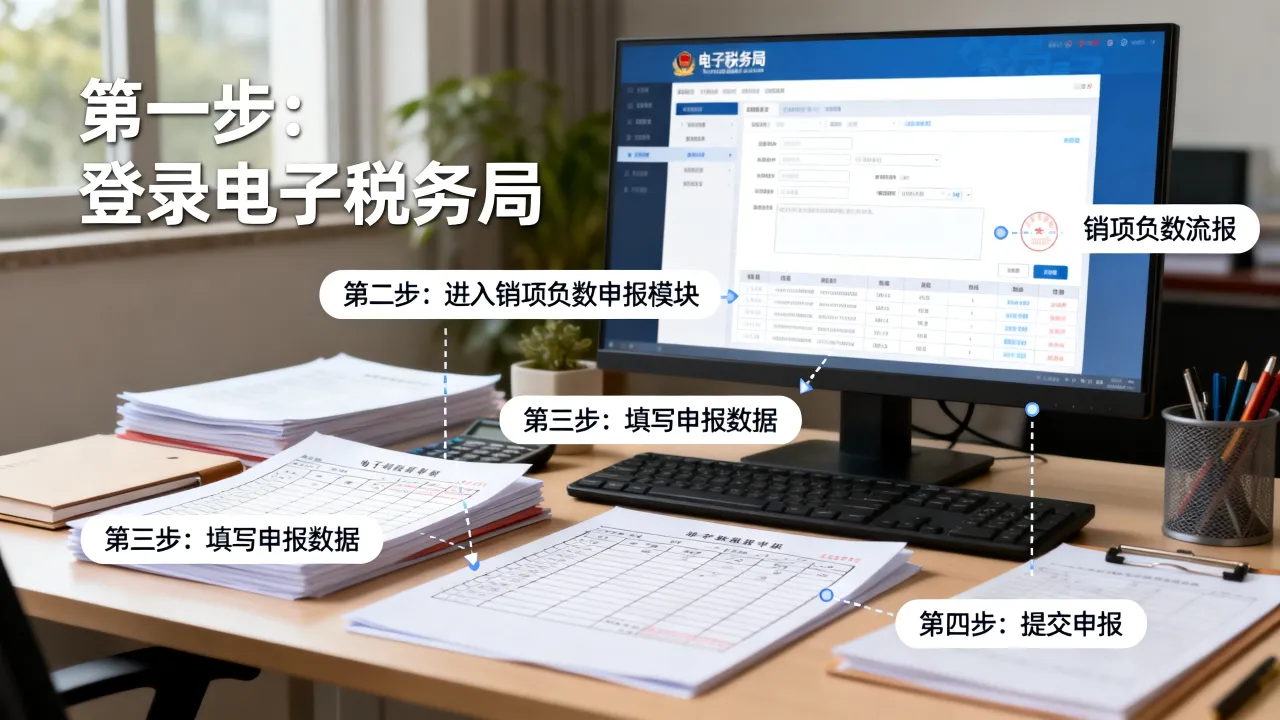
- 登录国家税务总局北京市电子税务局,进入“我要办税—开票业务—红字发票开具”。
- 选择“红字发票信息表申请”或“红字发票信息表确认”,录入蓝字发票代码、号码,选择冲红原因。
- 信息表审核通过后,开具红字发票,下载PDF或OFD版式文件。
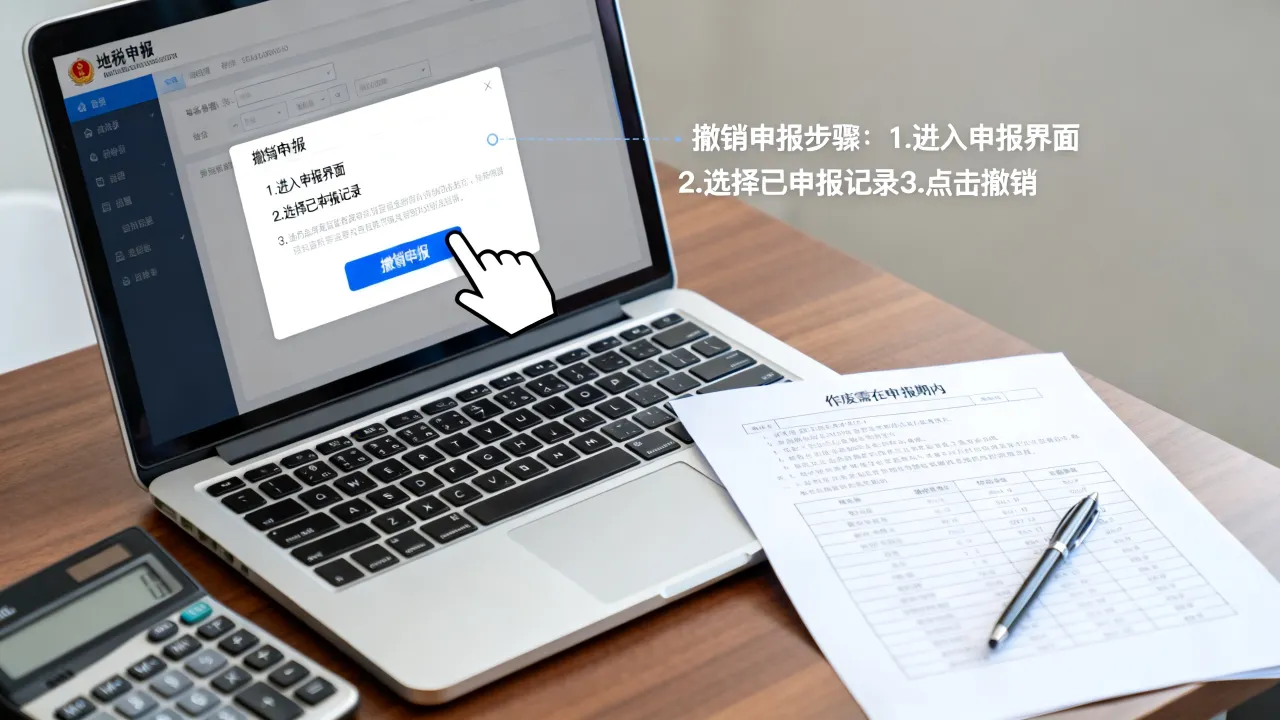
- 进入“我要办税—税费申报及缴纳—增值税及附加税费申报”。
- 一般纳税人填写附列资料一对应栏次负数;小规模纳税人填写主表应征增值税不含税销售额栏。
- 核对主表销项税额、应纳税额,提交申报,若系统拦截负数,预约办税服务厅办理。
跨月红字发票销项负数申报流程中的常见卡点
| 卡点 | 常见表现 | 处理方式 |
|---|---|---|
| 购买方已抵扣 | 销售方无法直接申请红字信息表 | 由购买方在开票系统申请红字信息表并做进项税额转出,销售方凭信息表开红字发票 |
| 申报表负数无法保存 | 电子税务局提示销售额不能小于0 | 携带红字发票、蓝字发票、情况说明到办税服务厅处理 |
| 申报比对不通过 | 开票数据与申报数据不一致 | 检查红字发票是否上传成功,附表一栏次是否选对,必要时重置申报表 |
| 账务遗漏成本冲回 | 收入冲了,库存没动 | 按退回商品成本做红字结转,借:主营业务成本(红字),贷:库存商品(红字) |
代账公司处理销项负数申报多少钱?值不值得自己办
不少企业会搜“代账公司处理销项负数申报多少钱”,市面上没有统一价,多数代账服务把红字发票申报纳入月度代理申报包,不再单独收费;如果只是临时委托处理一次,可能按次计费,价格随地区、纳税人类型和复杂程度浮动,北京、上海等城市单独处理跨月红冲或异常申报,费用通常高于普通月度申报。
如果企业每月开票量少,红字原因简单,自己按电子税务局路径操作即可,涉及跨年红冲、购买方已抵扣、出口退税或申报比对反复不通过,找专业代账更稳妥,判断标准不是价格高低,而是错报后更正申报的时间成本。
销项负数如何申报:常见问题解答
问:红字发票当期没有正数销项,申报表怎么填?
答:按红字发票金额填负数,形成负销项,一般纳税人主表销项税额可能为负,应纳税额减少,可能形成留抵,小规模纳税人若系统不允许负数保存,到办税服务厅处理。
问:小规模纳税人季度中间红冲,是否影响免税额度?
答:红字发票冲减当期销售额,按冲减后的净销售额判断是否超过免税标准,净销售额为负时,多数地区按0处理或要求大厅申报,具体以当地税务机关口径为准。
问:销项负数申报后,附加税费怎么办?
答:增值税实际应纳税额减少,附加税费同步减少,如果之前已经缴纳,可以申请退税或抵减后续应缴附加税费,附加税费以纳税人实际缴纳的增值税税额为计税依据,申报表保存后系统自动计算。