股票买卖由卖方按成交金额的0.05%单边缴纳,合同凭证则由立据人按合同金额的万分之三至万分之五贴花。 下面拆解具体征收规则、计算逻辑和常见缴费场景,帮你把每一分钱的去向看得明明白白。
股票印花税怎么算?扣缴流程全拆解
股票印花税是普通投资者接触最多的税种,它的征收逻辑清晰简单:只对卖出方征收,买入方无需缴纳,现行税率为成交金额的05%,也就是万五,这个税率并非固定不变,历史上曾根据市场情况多次调整,但单边征收的原则从2008年起延续至今。
计算实例:卖出10万元股票要交多少税
假设你在某个交易日以10元/股的价格卖出10000股某上市公司股票,成交总额10万元,印花税计算方式为:
- 计税依据:卖出成交金额,即100000元
- 适用税率:0.05%
- 应纳税额:100000 × 0.05% = 50元
这笔费用由券商在卖出成交时自动扣缴,不需要你额外跑税务局,对账单上显示的“印花税”明细,就是这笔钱。
股票印花税和过户费有什么区别
新手常把印花税和过户费搞混,两者最大的区别在于征收方向和用途:
- 印花税:仅卖出时收取,归国家税收,税率0.05%
- 过户费:买卖双向收取,归中国结算公司,费率为成交金额的0.001%(十万分之一)
举个直观例子:你买入5万元股票,买入时不交印花税,但要交0.5元过户费;卖出时如果成交6万元,则需交30元印花税加0.6元过户费,行业共识认为,印花税是调控市场活跃度的重要工具,而过户费只是登记结算的服务成本。
房屋交易中印花税谁来交?与契税一字之差
买卖房产时,很多人分不清印花税和契税,甚至以为是一回事,它们其实是两种完全不同的税种,征收对象和缴纳时间都有差异。
住宅买卖印花税现状:暂免征收
个人购买住宅,目前暂免征收印花税,无论是新房还是二手房,个人买卖住宅的印花税都处于免征状态,上海、北京等地的房产交易中心在办理过户时,住宅类合同不需要缴纳印花税。
但如果是非住宅(商铺、办公楼、车位等),就需要按规定缴纳,买卖双方各按合同金额的05%缴纳印花税,与契税由买方承担不同,这部分成本对交易总价的影响更大,因为非住宅本身总价高。
契税和印花税能同时交吗
能,而且必须同时处理,契税的税率通常远高于印花税,两者缴纳主体也有差异:
| 对比项 | 印花税 | 契税 |
|---|---|---|
| 缴纳方 | 双方各自承担 | 买方单方承担 |
| 住宅税率 | 暂免 | 1%-3%(按面积和套数) |
| 非住宅税率 | 05%(双方) | 3% |
| 计税基数 | 合同金额 | 合同金额或评估价 |
举个例子:100万的住宅,买房人交1万元契税,但印花税一分不用出;而100万的商铺,买卖双方各交500元印花税,买方还要再交3万元契税,搞清楚这两者的区别,能避免在中介报价时被模糊概念绕进去。
印花税是买方交还是卖方交?按场景分类说明
这个问题没有一个统一答案,要看具体交易的是什么标的。股票看卖方,合同看双方,账簿看企业,下面按常见场景分别说明。
证券交易:卖方单边缴纳
A股市场执行的是单边征收,只有卖出方承担印花税,这意味着频繁交易的短线客,卖出成本中固定包含这一项;而长期持有者买入时没有这笔税负,卖出时才体现,ETF基金、债券等品种则不征收印花税。
合同签订:双方各自贴花
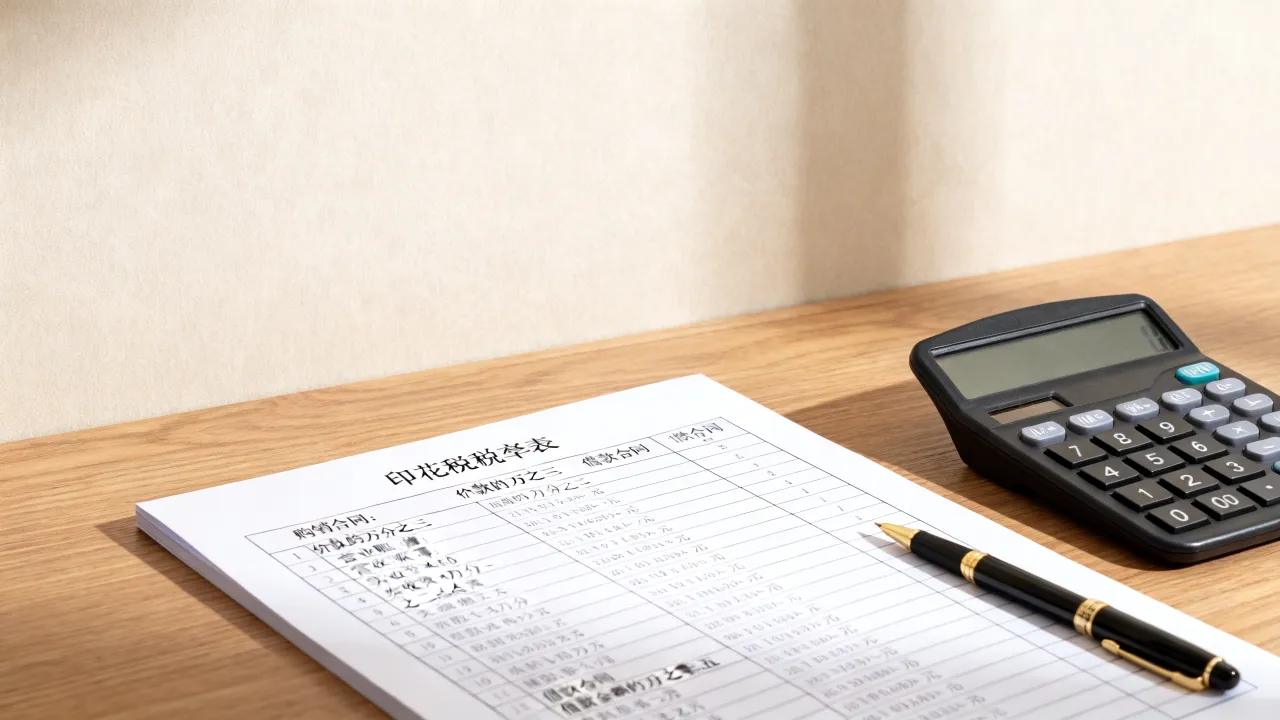
购销合同、加工承揽合同、建设工程合同等,由签订合同的各方分别缴纳,每家企业按合同金额的万分之三贴花,比如一笔500万的采购合同,供应方和采购方各交1500元。
营业账簿:企业每年固定缴纳
企业实收资本加资本公积合计金额的万分之二点五,按年缴纳,这里和买卖双方无关,是 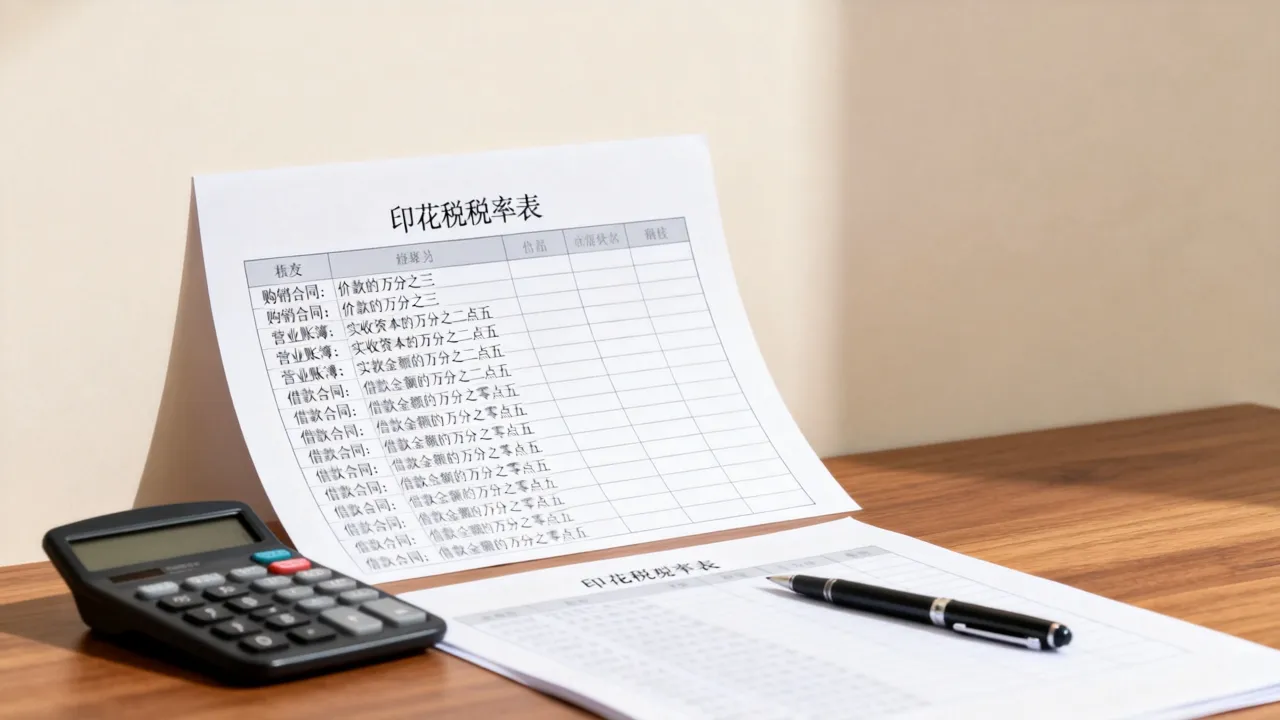
印花税可在网上缴纳吗?操作路径汇总
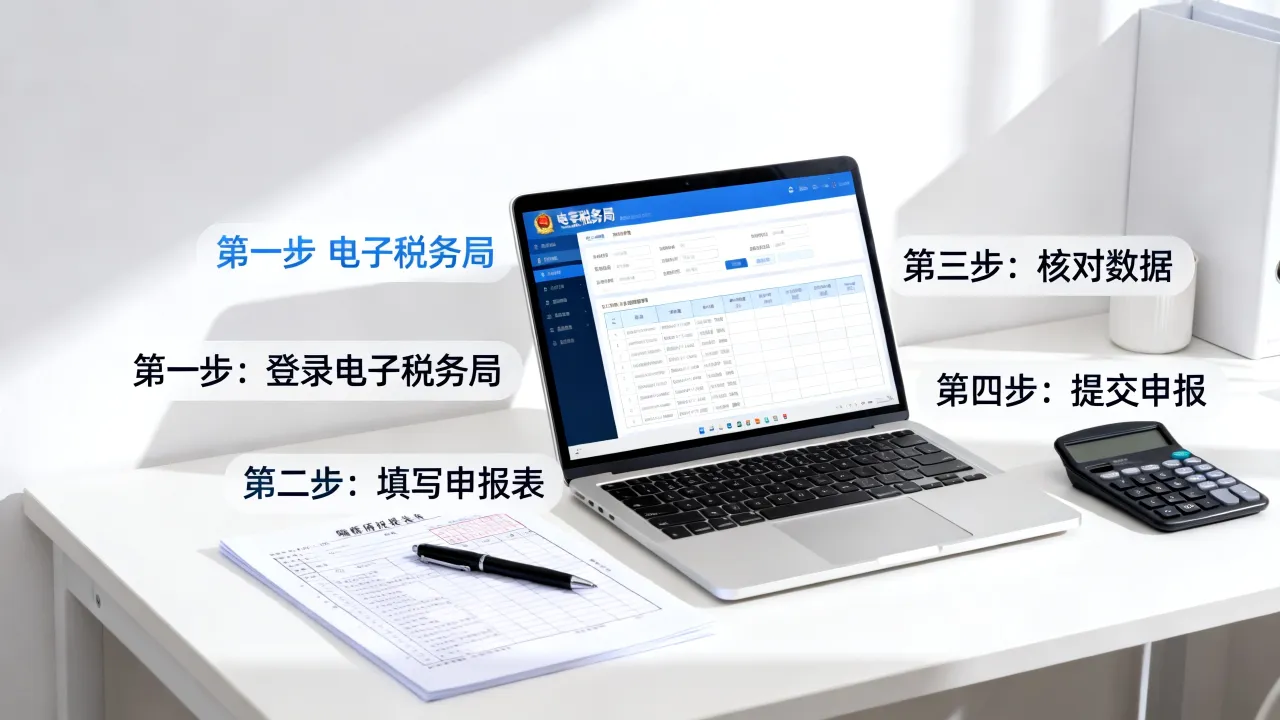
它的申报缴纳渠道已经完全线上化,无论个人还是企业,都能通过电子税务局完成。
企业申报操作路径(以上海电子税务局为例)
- 登录电子税务局,选择“税费申报及缴纳”
- 进入“财产和行为税合并纳税申报”
- 勾选“印花税”税种,进入税源采集
- 新增税源信息,选择税目(如“购销合同”),填写计税金额
- 系统自动计算税额,确认无误后提交申报
- 选择三方协议扣款或扫码支付
整个过程大约5分钟,申报完成后可在“证明开具”下载完税凭证,北京、深圳等地的操作界面略有差异,但核心流程一致。
个人补缴印花税的场景
个人需要自行缴纳印花税的情况主要是非住宅买卖或取得应税凭证后未及时缴纳,这类情况下,可以直接到房产所在地的税务机关办税服务厅办理,柜台或自助终端均可,携带房产买卖合同、身份证明、房产证复印件等材料,当场即可办结。
另一个常见场景是股权转让,个人转让新三板股票或非上市公司股权时,需要按产权转移书据缴纳印花税,税率为价款的万分之五,这类业务一般通过税务窗口或线上“个人股权转让”专区办理。
印花税优惠政策有哪些?2026年最新减免范围
印花税法的实施让优惠政策更加明确,有效期也相应延长,以下三类减免值得重点关注。
小微企业减半征收延续
为扶持小微企业和个体工商户发展,印花税减半征收政策延续执行,这里有一个前提条件:从业人数不超过300人、资产总额不超过5000万元、年应纳税所得额不超过300万元的企业,符合条件的纳税人,申报时系统会自动计算减半税额,无需额外申请。
特定合同和凭证免税清单
下列情形免征印花税,直接不用交:
- 个人买卖住房签订的产权转移书据
- 无息、贴息贷款合同
- 农民、家庭农场、农民专业合作社购买农业生产资料或销售农产品订立的买卖合同
- 非营利性医疗卫生机构采购药品或卫生材料书立的买卖合同
- 铁路、公路、水路、民航运输企业之间的运输合同
这里容易出现一个误区:免税不等于不申报,享受免税待遇,仍需在电子税务局中完成税源采集,选择减免性质代码,系统自动生成免税金额。
证券交易印花税的调整空间
证券交易印花税的税率调整由财政部、国家税务总局根据市场实际情况决定,近年来为活跃资本市场,已实施过减半征收的调整,未来是否进一步优化,取决于宏观经济形势和政策导向,作为普通投资者,需要关注的是交易成本变动,但不必过度预测短期走势。
常见问题解答
印花税是自己交还是券商代扣?
股票交易产生的印花税由券商在卖出成交时自动从账户余额中扣除,不需要手动操作,合同印花税则由当事人自行向税务机关申报缴纳,可以通过电子税务局或办税服务厅完成。
印花税按合同金额还是发票金额计算?
应税凭证的计税依据是合同所列的金额,不包含增值税税款,如果合同金额与最终结算金额不一致,无需补缴或退抵差额,列明增值税金额的,按不含税金额计税;未列明税额的,全额计税。
注册资本没实缴需要交印花税吗?
按实收资本与资本公积合计金额计算,未实际到位的注册资本不属于征税范围,企业在注册后实缴到位的部分才需要按万分之二点五缴纳印花税,多缴的部分在以后期间可以抵减。
印花税虽然覆盖面广,但征收逻辑并不复杂:股票认卖出方、合同认签约方、账簿认企业,掌握这些核心规则,就能预判每一次交易的实际税负成本,不被信息差左右决策,无论线上申报还是柜台办理,现行系统的自动化程度已相当高,理解底层原理后,操作不过是按图索骥。