运输发票的开票规则并不复杂,核心在于选对税目、填对备注栏;只要运输行为真实,小规模纳税人和一般纳税人均可自开或代开,目前绝大多数情形已支持全流程线上申请。
很多老板和财务人员一提到运输发票就头疼,总觉得里面门道多,运输发票的开具已经相当标准化了,作为一项需要严谨对待的涉税业务,搞清楚下面这些核心规则,你就能从容应对。
运输发票税率是多少钱?不同身份对应的开票税率
这是大家最关心的问题,也就是税率和价税合计的计算,搞清楚税率,才知道合同怎么签、价格怎么谈。
一般纳税人提供运输服务
根据现行增值税规定,交通运输服务适用增值税税率9%,这是针对一般纳税人的标准税率,如果你公司是增值税一般纳税人,主要从事陆路、水路、航空或管道运输,那么对外开具的运输发票,税率栏就是9个点。
小规模纳税人提供运输服务
小规模纳税人适用的征收率是3%,但当前处于政策优惠期,根据财政部和税务总局发布的阶段性减免政策,小规模纳税人适用3%征收率的业务,可以享受减按1%征收的优惠,近几年你看到的小规模运输发票,征收率栏通常显示的是“1%”,具体执行期限需以最新公告为准。
个人提供运输服务
个人(比如个体司机)提供了运输服务,需要开具发票时,通常去税务局代开,适用的也是小规模纳税人的征收率,在优惠政策有效期内,同样减按1%征收。
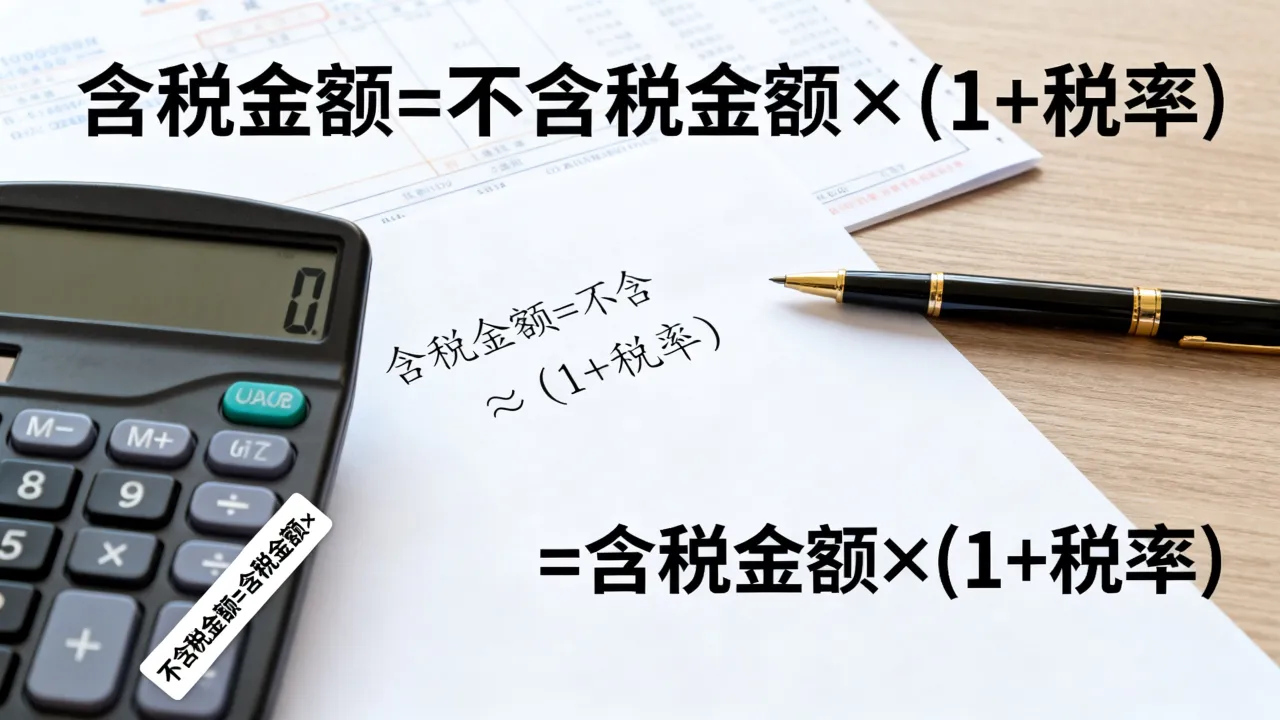
关键点:在谈运输价格时,务必先确认对方是什么纳税人身份,同样是一趟运费,含税价和不含税价是有差别的,增值税是价外税,合同金额写的是含税价还是不含税价,一定要白纸黑字写清楚。
运输发票怎么开?需要填哪些核心信息
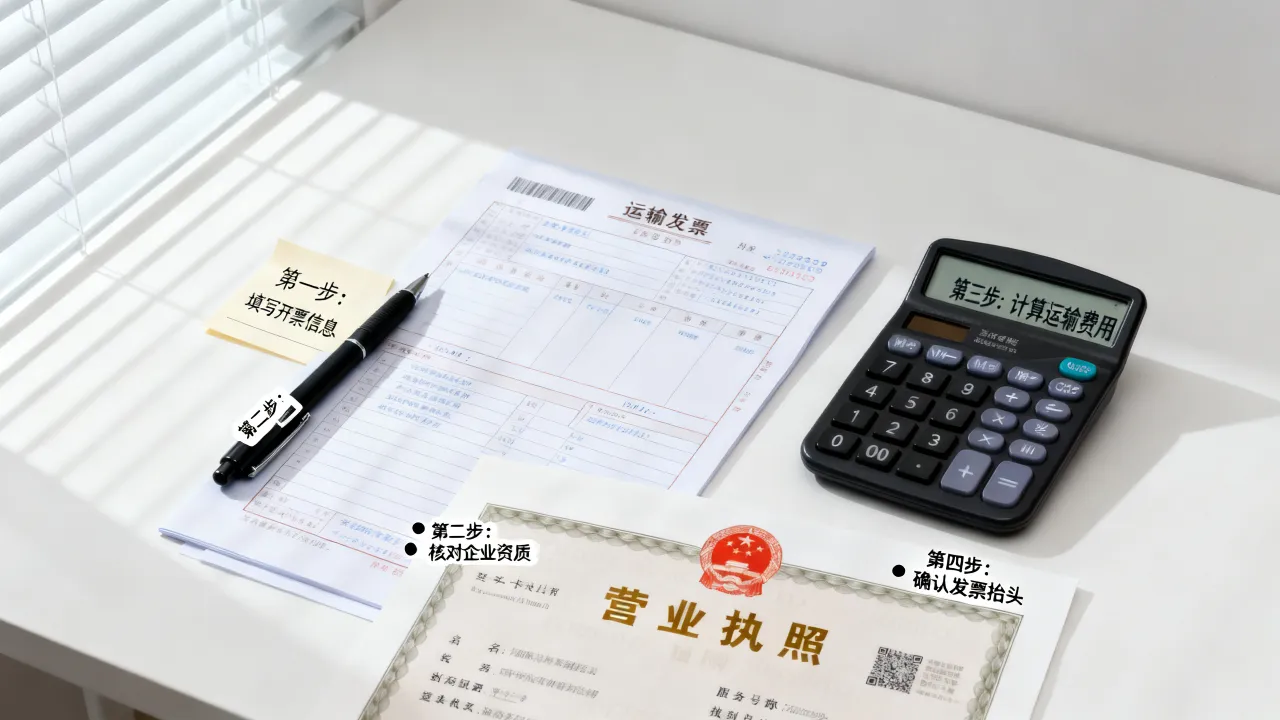
拿到一张合规的运输发票,实际上也是受票方税前扣除和增值税抵扣的重要凭证,如果信息填错了,收票方可能面临无法抵扣进项税、企业所得税不得税前扣除的风险。
发票票面基础信息
购买方和销售方的名称、纳税人识别号、地址电话、开户行及账号,这些基础信息必须完整无误,地址电话和开户行账号,虽然目前不是必填项,但建议据实填写完整,减少后续沟通成本。
备注栏的填写规则
运输发票有一个硬性要求:必须填写备注栏,这里不是想写什么就写什么,根据国家税务总局公告规定,增值税发票备注栏中应注明“起点和终点”以及“运输货物信息”,如果内容较多,可以另附清单,但备注栏里至少要写明起运地、到达地、车种车号以及运输货物信息。
这几点具体怎么填,举一个例子:
- 起运地:上海市嘉定区
- 到达地:江苏省苏州市吴中区
- 货物信息:电子产品一批
- 车种车号:重型厢式货车 沪A·XXXXX
如果漏填了备注栏,或者只写了“运费”二字,这种发票在税务系统里会被判定为不合规凭证。
运输发票怎么开票具体操作路径
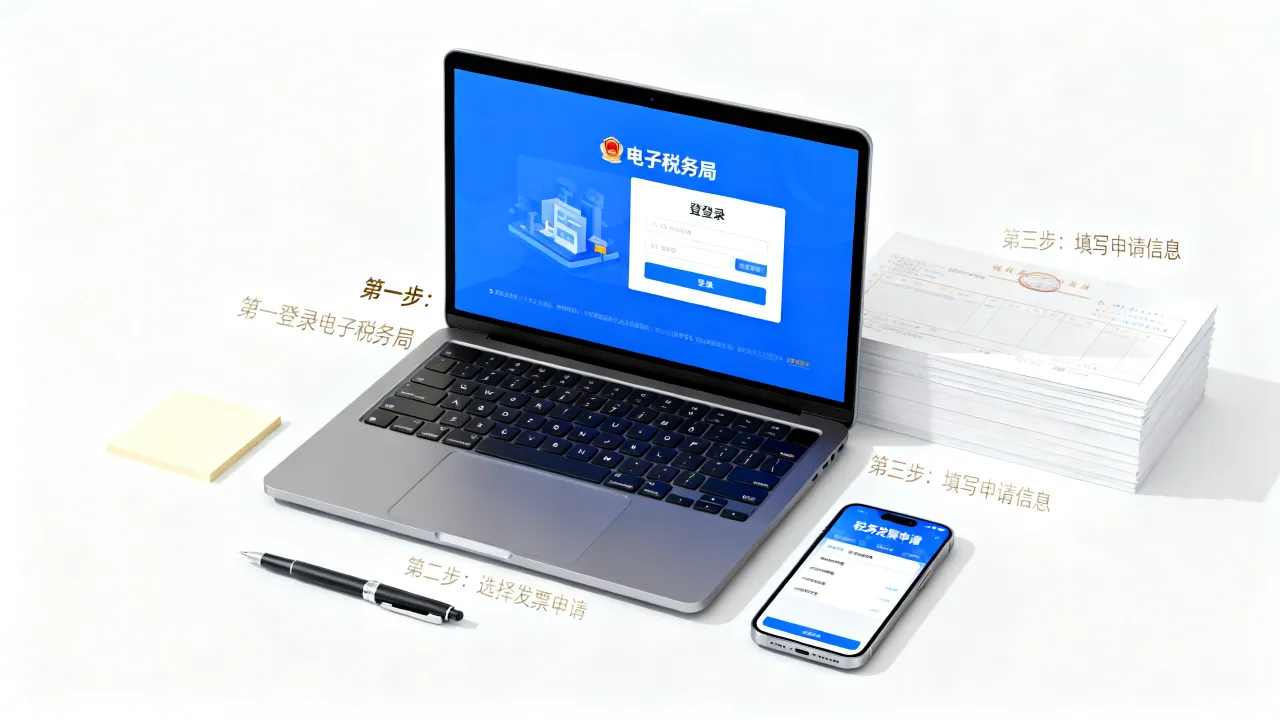
目前大部分地区已使用全电发票(数电票),操作路径为:登录电子税务局 -> 进入“开票业务” -> 选择“蓝字发票开具” -> 在“特定业务”类型中选择“货物运输服务” -> 在弹出的界面中逐项填写起运地、到达地、车辆类型、车牌号等信息,这些字段是系统自动带出到备注栏的,不需要手工复制粘贴。
选择特定业务类型这一步骤至关重要,如果直接按普通发票开具,备注栏不会生成标准格式,后续容易产生税务风险。
运输发票和货运发票的区别?别开错了税目
日常实操中,不少企业把“运输费”和“货运代理费”混为一谈,这两者看着像,但税目和税率完全不同。
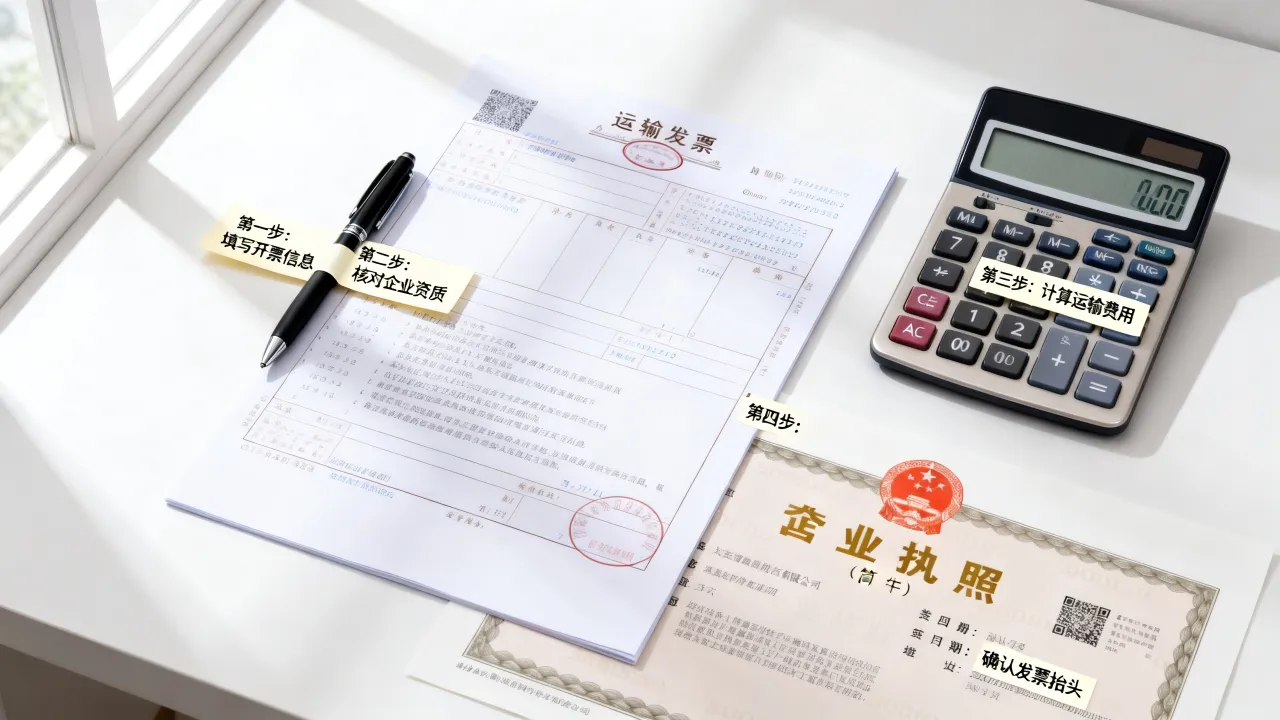
货物运输服务
属于交通运输业,税率9%(一般纳税人),开具发票时选择“交通运输服务”下的“货物运输服务”税目,这类发票可以计算抵扣进项税。
货运代理服务
属于现代服务业中的商务辅助服务,税率6%(一般纳税人),开具发票时选择“经纪代理服务”下的“货物运输代理”税目,这类发票不能按照运输发票的规则抵扣进项,只能作为普通成本费用入账。
如何快速判断业务类型?
- 你派车去拉货,承担了运输过程中的风险,开“货物运输服务”
- 你只是帮忙找车、协调资源,不实际承运,收的是服务费,开“货物运输代理”
这个区别直接影响税负,如果合同签的是“物流服务费”,而发票开成“运输费”,税务稽查时会认定属于开票内容与实际业务不符。
运输发票开具的几个实操冷门难点
常规的开票流程大家都懂,但以下三个情形在实际业务中频发,需要重点掌握。
网络货运平台代开运输发票
现在很多个体司机挂靠在网络货运平台接单,托运方(需要发票的企业)不需要直接去税务局代开,而是通过平台取得发票,平台会代司机开具增值税发票,并在发票备注栏注明“货物运输服务”等字样,这种模式的合法性依据是交通运输部推动的无车承运人试点政策,受票方凭平台开具的运输发票可以正常抵扣和入账。
成品油和通行费能否抵扣
运输公司经常会遇到司机加油的油票和过路过桥费发票,这些票据能不能入账抵扣,取决于一个核心原则:是否是承运方自己发生的成本,如果是一般纳税人运输企业,司机加油取得的增值税专用发票,可以正常抵扣进项,如果是受票方(货主)拿到这些油票,那就不能作为自己的成本,因为货主不是承运人,油费不是货主的经营成本。
运输发票的开票时间
纳税义务发生时间,简单理解就是“何时该开票”,对于运输服务,通常是运输服务完成的当天,如果先收款,则是在收款当天,很多企业习惯月底统一结算开票,但如果在收款时就已经达到了纳税义务时间,延迟开票可能会导致滞纳金问题。
运输发票的开具常见问题解答
运输发票备注栏没写完整,能收吗?
不能收,备注栏不完整的运输发票不符合增值税发票管理办法的规定,税务局有权认定其为不合规发票,企业收到后不能作为税前扣除凭证,增值税进项税额也不得抵扣,务必要退回重开。
小规模纳税人能自开运输增值税专用发票吗?
可以,根据国家税务总局关于增值税发票管理等有关规定,小规模纳税人可以自行开具增值税专用发票,运输业也在范围内,目前所有小规模纳税人发生增值税应税行为,均可以自开专票,不再受行业限制,无需再去税务局代开。
运输发票和普通发票的抵扣规则是什么?
如果是增值税一般纳税人,取得合规的增值税专用发票,按发票上注明的税额抵扣进项税,如果取得的是增值税普通发票(比如小规模纳税人开具的),常规情况下不能抵扣进项税,但有一个例外:增值税一般纳税人支付的道路、桥、闸通行费,取得通行费电子普通发票的,可以按照规定计算抵扣进项税额。
运输发票的开具,本质上是业务真实性的留痕,只要运输业务真实,合同流、发票流、资金流保持一致,备注栏填写规范,你开出去的每一张运输发票都能经得起税务稽核的考验。