负数发票报税的核心操作,就是在增值税申报表对应栏次填负数销售额和负数税额,同时确保账票表三者一致。不少财务人员一遇到红字发票就头疼,担心填错引发比对异常,甚至被税务系统锁定申报权限,其实掌握了规则,负数发票报税并不复杂,关键在于区分情形、选对栏次、注意时效。
负数发票如何报税:先分清三种常见触发场景
负数发票不是想开就开,也不是每月都有的常规操作,它一般出现在三类场景里:销售退回、开具错误、折扣折让,不同原因对应的报税处理思路不一样,先搞清楚自己是哪一种,后面填表才不容易乱。
销售退回,负数发票冲减当期收入
客户退货,商品退回仓库,销售额自然要减掉,多数情况下,企业直接在开票系统里申请红字信息表,然后开具红字发票,报税时,这张红字发票对应的销售额和税额直接作为负数填入当期申报表,冲减当月的收入。
发票开错了,当月与跨月处理方式明显不同
当月开错、当月发现,直接在系统里作废即可,不需要开负数发票,更不涉及报税问题,但如果跨月才发现,作废已经没有意义,必须走红字流程,跨月的负数发票报税,要特别注意所属期的问题,冲减的是发现当期,而不是开错的那个月。
折扣折让,负数发票冲减结算差额
商业折扣或现金折让在实际结算时低于原开票金额,也可以开红字发票,报税处理逻辑和销售退回一致,都是在附列资料一里填负数,冲减销售额。
红字发票申报时要填哪张表:附列资料一的操作细节
这是报税流程中最关键的一步,增值税申报表不是所有栏次都随便填,负数发票有自己固定的填报位置。
正常申报路径:附表一对应栏次填写负数
登录电子税务局后,进入增值税及附加税费申报表,核心操作发生在附列资料一(本期销售情况明细),根据你开票的税率和项目类型,把红字发票的不含税销售额填成负数,税额填成负数,系统会自动认到主表的对应位置。
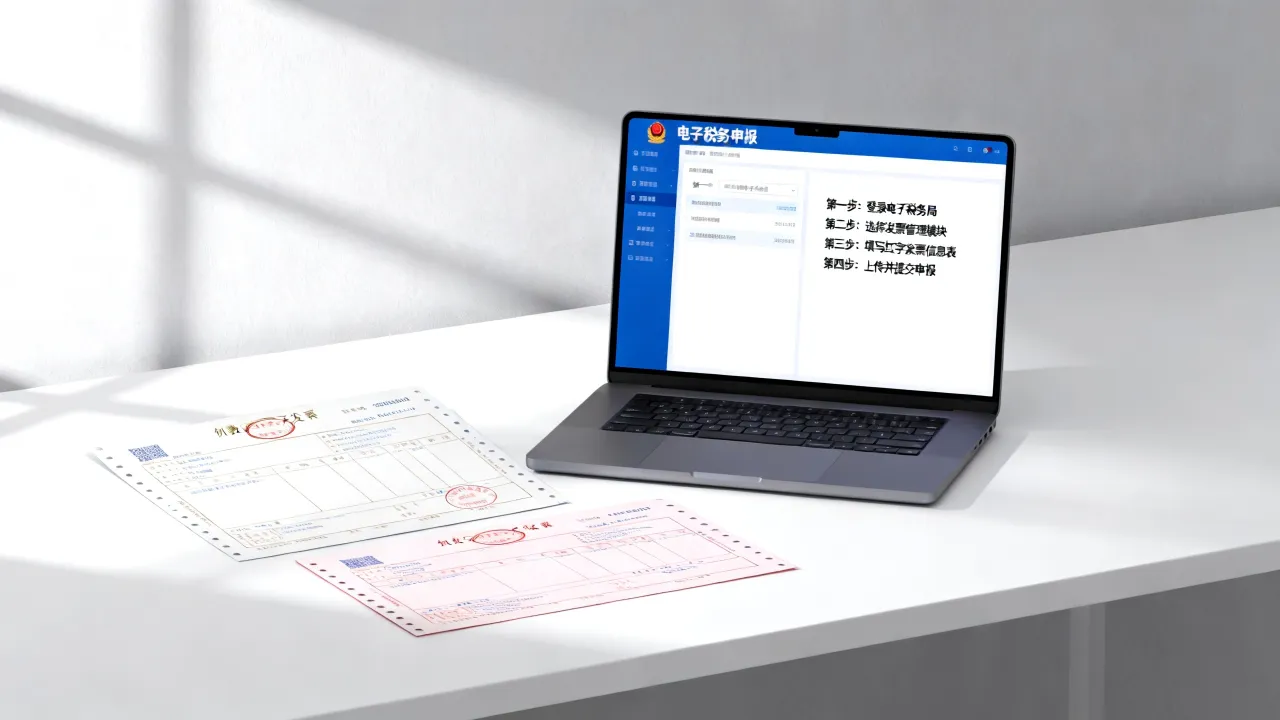
操作路径通常是:我要办税 → 税费申报及缴纳 → 增值税及附加税费申报 → 附列资料一 → 点击对应行次,手动输入负数。
特殊情况:销售额不足以冲减时需要大厅申报
如果当月正数发票金额小于负数发票金额,也就是净销售额出现负数时,多数地区的电子申报系统会弹窗提示或直接阻断提交,这时候就不用硬在网上报了,带上开票汇总表、负数发票、情况说明去税务大厅人工申报,虽然麻烦一点,但这是合规路径,别怕跑一趟。
负数发票报税要注意什么:比对规则与进项税额转出
很多财务人员被负数额外纠结点在于申报比对异常,开票系统的汇总数据是正负相抵后的结果,申报表里如果直接填负数,系统会做一项“一窗式比对”,把申报数据和税控设备抄税数据进行比对,数字不一致就会触发异常。
为什么负数发票报税频繁触发异常
税控设备里的汇总数据是“本月正数开票金额减去本月负数开票金额”后的净值,而申报表里填的是明细,如果两边的数据对不上,系统就有理由怀疑填错了,行业共识认为,最大的问题出在销项负数和进项转出的处理脱节:开票系统里已经按负数申报了销售额,账务上却没有同步处理,导致账票不一致,后续查账容易出问题。
购买方已经抵扣的,销售方不能直接开红字
如果购买方已经申报抵扣了进项税,销售方是没有权限自行发起红字信息表的,必须由购买方在系统中申请《红字发票信息确认单》,销售方确认后才能开红字发票,这种情况下,销售方报税时照常填负数,购买方则需要做进项税额转出,也就是在申报表附列资料二里填一笔正数的“进项税额转出额”,一进一出才不会让国家税款流失。
跨年负数发票报税的特殊处理
跨年退货、跨年发现开票错误,是报税中比较棘手的延迟性问题。
增值税层面:冲减发现当期,不需要追溯调整
增值税按月或按季申报,红字发票开在哪一期,就直接冲减哪一期的销售额,比如2026年1月发现上一年的一笔退货,那红字发票开在2026年1月,报税时直接冲减2026年1月的销项税额,不需要修改去年已经申报过的税款所属期报表。
企业所得税层面:涉及以前年度损益要留意
如果这笔负数发票对应的是以前年度已确认的收入,且金额较大,影响企业当期的利润水平,账务上多数情况下需要通过“以前年度损益调整”科目来处理,企业所得税汇算清缴时,这笔调减收入不一定全能在本年扣除,需要结合收入确认时点和税款所属期判断是否涉及补充申报,遇到金额大的跨年红冲,建议先和主管税务机关沟通口径,再处理申报,稳妥一些。
负数发票的账务处理和报税并不脱节
发票是账务和税务的连接点,报税填完,账务也得跟上,否则审计一到就露馅了。
销售方冲减收入的分录
借:主营业务收入(红字) 贷:应收账款(红字) 借:应交税费——应交增值税(销项税额)(红字)
如果已经结转了销售成本,退回的货物还要做一笔入库分录,把成本冲回来。
购买方进项税额转出的分录
购买方收到红字发票后,需要做进项转出: 借:主营业务成本(或存货)(红字) 应交税费——应交增值税(进项税额转出) 贷:应付账款(红字)
账、票、申报表三者必须一致,这是财务自查和税务抽查的核心逻辑,只要这个基础打牢,负数发票报税就不会有大方向的问题。
负数发票报税汇总:实操步骤清单
把整个流程再说直白一点,给一个可以直接照着做的清单。
报税前要准备和确认的事项
- 确认红字信息表已经审核通过并在系统里下载下来
- 确认红字发票已经开出,且票面信息与原蓝字发票对应
- 登录增值税发票综合服务平台确认开票汇总数据,了解当期正负相抵后的开票净值
- 检查账务上的收入、成本是否已经做了相应调整
申报时的操作顺序
- 进入增值税及附加税费申报表
- 在附列资料一找到对应的税率栏次,填入负数不含税销售额
- 税额栏同步填负数,系统自动带出到主表销项税额
- 如果涉及购买方进项转出,在附列资料二里填进项税额转出
- 提交申报,关注系统是否弹出比对预警
- 出现异常预警时,联系主管税务机关或直接准备资料去办税服务厅处理
常见问题:关于负数发票申报的几类典型疑问
负数发票报税时把销售额填成负数了,但税额又不能为负,怎么办?
填列负数销售额时,税额栏也要填负数,这样才保持税额计算的连续性,如果系统只允许销售额为负、税额不允许修改,说明你当前的报表状态触发了个别规则限制,可以尝试切换到“补充申报”入口或到大厅走人工通道处理,多数情况下,电子税务局的附列资料一是支持直接填负数税额的。
数电票(数字化电子发票)发生了负数开具,影响申报吗?
数电票本身不需要在税控设备里单独处理,数电票红冲后,开票数据会自动汇总到你的税务数字账户,申报表里不需要你手动填写负数发票的明细,系统会自动预填到当期申报表对应的位置,但要注意,如果系统预填的数据和实际账务不符,依然需要手动修改,确保账实一致。
负数发票报税后,税务机关一般会怎么核查?
申报完成后,税务机关通常会在风险管理系统中抽取一定比例的企业进行复核,核查重点是:红字信息表是否真实合规、是否存在无理由频繁红冲、冲减原因是否与销售退回或折让一致,据行业普遍的稽查反馈来看,短期内连续开具大额负数发票、长期零申报但频繁红冲的企业更容易被列为关注对象,只要业务真实、资料齐全,正常红冲并不会带来额外负担。