它既不是灰色操作,也不是万能捷径,通过正规人才服务机构签署委托代理协议,以“人事代理”身份缴存的公积金,在满足本地公积金中心连续缴存、账户状态正常等硬性条件下,能正常用于贷款和提取。
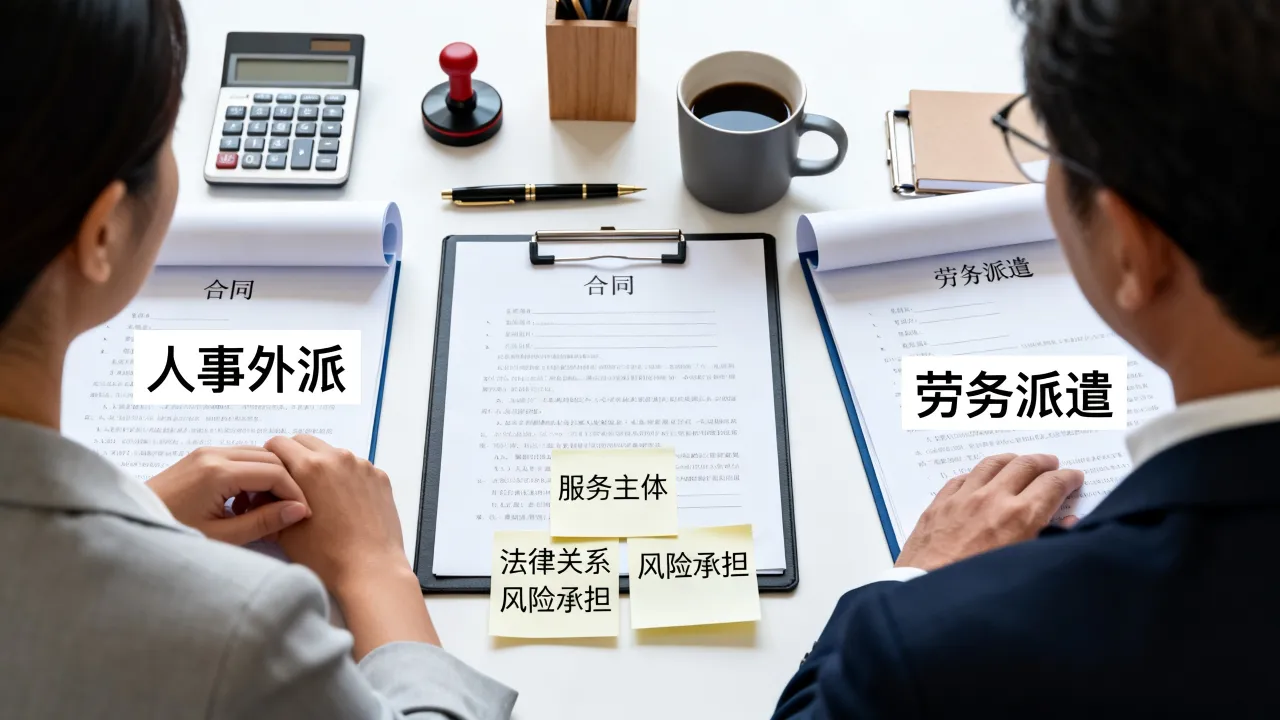
首先得厘清一个误区,很多人把人事代理公积金和“挂靠代缴”划等号,这是一个普遍的认知偏差,人事代理是正规的人事管理服务,最早源自体制内档案管理改革,后来延伸到社保和公积金代办领域,个人和人才市场签订的是委托代理协议,建立的是服务关系,这和虚构单位、伪造劳动关系的“裸代缴”有本质区别,这个区别,恰恰决定了你的缴存记录在公积金中心眼里是否合规。
人事代理公积金怎么交?先分清“直接挂靠”和“正规代理”
打开百度搜索“人事代理公积金怎么交”,跳出来的信息往往混杂不堪,要判断自己走哪条路,先回答一个问题:你的档案和劳动关系,打算放在哪?
本地户籍,档案能调动
如果你是本地户口,且想保持身份连续性,最稳妥的路是走人才市场,流程比较固定但步骤多:
- 带上身份证和户口本原件,去当地人才服务中心或行政审批局窗口,申请办理个人委托人事代理手续。
- 签订《人事代理协议书》,明确代理范围包含“社会保险及住房公积金代缴”。
- 开好《住房公积金开户/转移联系函》后,交给人才市场经办人,由它作为“集中户”帮你开公积金账户或办理转移。
- 每月按时把钱存进协议约定的银行卡,由人才市场统一划扣并汇缴至公积金中心。
这条路走得通的前提是人才市场愿意接,部分二三线城市对纯个人委托公积金代缴设有缴费基数上限或比例限制,这种情况建议先电话咨询当地公积金中心,要人工确认是否可以以“灵活就业人员”身份自缴,人社部门自2021年起大力推广灵活就业人员参加公积金制度,很多城市如苏州、成都已经开放个人自愿缴存,这种渠道比找代理更便宜、更合规。
离职过渡,短期续缴
另一种典型场景是换工作期间空档一两个月,但下家还没谈好,又怕公积金断缴影响后续贷款,此时选人事代理,核心目的其实是“买连续”。
这时候要注意一个关键点:公积金贷款审核看的是连续足额缴存记录,一个月都不能断,如果你中间隔了15天再找代理补缴,即便补上了,多数城市的公积金系统依然会判定为“非连续”,业内专家指出,离职当月立刻找代理接手,让新旧两段缴存记录无缝衔接,才是真正有效的操作。
正规代理和黑中介的实操分界线
怎么分辨自己找的代理是正规军还是野路子?看三点:
- 是否签署正规的《人事代理协议》或《委托服务合同》,而不是用假劳动合同代替。
- 对方是否具备人力资源服务许可证,且在人社部门有备案。
- 收费是否走对公账户,代缴金额是否按你申报的工资基数全额缴付。
行业共识认为,凡是要求你签署空壳劳动合同、并承诺“包装工资流水”的,都是在给你挖坑,伪造劳动关系套取公积金贷款额度,一旦被公积金中心大数据比对查实,轻则追回贷款、按骗提骗贷处理,重则影响征信且有法律风险,这不是危言耸听。
人才市场代缴公积金多少钱?收费结构比你想的复杂
“人才市场代缴公积金多少钱”是检索量最高的长尾词之一,但问出这个问题的人,往往把关注点全放在服务费上,忽略了缴存基数这个影响更大的变量。
费用由两部分构成
| 费用项 | 金额参考 | 说明 |
|---|---|---|
| 人事代理服务费 | 每月几十元至百余元不等 | 按代理项目数量收费,只代缴公积金比社保+公积金捆绑更便宜 |
| 公积金缴存额 | 缴存基数 × (个人比例+单位比例) | 缴存基数由你申报,但不能低于当地最低工资标准,不能高于当地统计部门公布的上年度职工月平均工资的3倍 |
举个例子感受下差距,假设你在二线城市,当地最低缴存基数是2200元,你和代理机构合计缴存比例是10%+10%,如果按最低基数缴,每月你自己加单位那部分一共就440元,但如果按实际工资8000元缴,每月就要1600元,差距接近4倍。
不同地域的收费标准差异
这个市场没有统一定价,以京津冀、长三角和珠三角作参照:
- 北京及周边地区的收费相对规范,正规人才机构单独代办公积金,多数按月收取50至150元服务费,部分公司一次性按年收费,会赠送1个月或打折。
- 上海、杭州等城市对个人委托代理审核较严,合规代理机构通常要求连续委托不少于6个月,服务费报价普遍更高。
- 广州、深圳的灵活就业者直接走公积金中心个人开户渠道更划算,代理服务费基本维持在每月80元以内。
需要注意的是,以上费用仅仅是服务费,不包含你每月要缴的公积金本金,很多人算账时只看服务费便宜,没算上缴存额,等到扣款时一头雾水。
什么样的人适合长期走人事代理缴公积金?
如果是自由职业者、个体户,且所在城市开放了灵活就业人员自愿缴存,请果断放弃代理,直接去公积金中心办个人开户,理由很简单:
- 少交一笔代理服务费。
- 自己控制缴存基数,资金周转困难时可随时降低缴存基数,不必看代理脸色。
- 提取和转移流程完全自助,没有中间方扯皮。
只有一种例外:你所在城市尚未对灵活就业人员开放公积金开户,或者你近期有买房需求想利用更高额度时,才建议通过人事代理按更高基数缴存。
离职后人事代理公积金怎么续交才不丢买房资格?
这恐怕是搜索引擎里最急迫的声音,离职后的焦虑向来不只关于社保,更关于公积金断缴倒计时,如果你此刻正在空窗期刷招聘软件,先把下面这套动作完成再投简历。
第一步,确认上一家单位给你交到了哪个月,登录当地公积金官方App或支付宝城市服务,查最后一条汇缴记录,看你还有几个月的缓冲期,不同城市的公积金贷款政策差异悬殊,有的要求连续12个月,有的只要6个月。
第二步,离职当月立刻联系人事代理机构,这里有个小技巧:不用签长期合同,很多代理机构允许按“预缴1个月”来操作,费用算下来比长包贵一些,但胜在灵活,签完协议后,把新单位的入职时间同步给代理人,确保下家办理增员时,代理这边可以先做减员。
第三步,下家确认接收你的公积金账户后,记得做转移合并,如果前后两个单位都在同一个公积金中心缴存,账户会自动合并;跨城市的话,需要在新单位名下申请异地转移接续,全程在“全国住房公积金”小程序就可以办,不需要亲自跑柜台。
一个容易被忽略的细节:缴存时间的月度衔接
公积金中心的计算周期是自然月,比如你6月25日离职,原单位当月还会给你缴一笔,代理机构如果7月才首次为你汇缴,那么7月和8月的缴存记录在系统里算连续的,但如果你在6月离职、原单位6月已减员,代理机构最早也只能从7月开始缴,而7月的汇缴往往要到8月中旬才到账,这会带来一个时间窗口,碰到严格的城市,会被认定断缴约一个多月。
解决办法是让代理机构在协议里写明“汇缴日为每月15日前”,并在首次操作时盯着电子回单确认到账时间。
人事代理公积金贷款,银行查得比你想象的严
人事代理公积金贷款能不能批下来,是用户最关心的长尾词,也是当年这个行业负面新闻的集中来源,坦白说,多数情况下是能批的,但前提是别踩雷。
申请贷款前,先做三项自查
一是确认账户状态正常,近三个月无补缴、汇缴异常记录,二是核对单位名称和账户信息,如果你的公积金账户挂在一个科技公司名下,而你的个税、社保记录都在另一家单位,这种“三库比对”不一致的情形,公积金中心会要求书面说明,三是确认缴存基数与真实收入匹配,如果你月薪1万却按最高档2.5万基数缴,会被要求提供银行流水佐证,佐证不了,贷款额度会被大幅压降。
警惕“包装”背后的连环风险
有些中介为了多收手续费,怂恿客户调高缴存基数,甚至伪造工资流水,这种行为一旦被识别,代价相当高,公积金中心会把你列入异常名单,后续五年内申请任何公积金业务都会被重点审查,一个更现实的风险是,这类中介往往活不久,一旦卷钱跑路,你的账户直接断缴,之前交的钱也追不回来。
无论对方说得多么天花乱坠,记住一个原则:人事代理的合规边界是基于真实委托关系的服务行为,而不是把人的收入、劳动关系、单位信息全部虚构出来。
人事代理公积金的基础问题答疑
问:人事代理缴存的公积金和单位缴存的公积金,账户性质有区别吗?
没有任何区别,从公积金中心的系统来看,它只看汇缴单位名称和缴存时间,你的账户依然是个人公积金账户,不受代理或非代理影响,将来买房申请贷款时,公积金中心不会调阅你的人事档案,所以不存在“低人一等”的情况。
问:用人事代理连续缴存了半年,入职新单位后可以直接办贷款吗?
可以,但要满足两个条件,第一,新单位必须无缝衔接并正常汇缴第二个月,第二,还款日之前,账户不能处于封存或非正常缴存状态,公积金贷款放款后,停缴一般不会影响已发放的贷款,但有些城市要求连续还款满一定期限后才能提取账户余额冲抵本金,这是后续操作层面的事。
问:想把人事代理公积金转回单位账户,要走哪些流程?
不需要原代理机构签字,由新单位HR发起增员并录入你的身份证号,系统内如果同一中心自动合并,跨中心需在“全国住房公积金”小程序申请转移,原代理机构的账户会自动封存,整个迁移过程约5个工作日内完成,本人不需要出面。