你只要拿到合法的农产品收购发票或销售发票,就能按买价乘以9%的扣除率计算进项税,如果用于生产13%税率的货物,还能在领用时加计抵扣1%。大部分做农产品初加工或贸易的老板,最容易栽在发票不合规和申报表填错这两关上,今天这篇文章把抵扣的门道一次讲透。
农产品发票怎么抵扣:三种情形对应三种不同算法
很多人把农产品抵扣想复杂了,其实税务上就分三种路子,你是从谁手里买的、拿到的是什么票,直接决定你按什么比例算,弄混了,轻则进项转出,重则按偷税处理,这就得不偿失了。
从农民手里直接收购,凭收购发票计算抵扣
这是最常见也最头疼的一种,你去村里收苹果、收玉米,农民个人没法给你开票,这时候就得用你自己申领的农产品收购发票,注意,这张票是你自己开的,但税局认它。
操作上要记住四个字:“先票后扣”,也就是你每开一张收购发票,必须对应一笔真实的现金或转账记录,还要有农民的身份证复印件、联系方式、收购过磅单,满足这些条件,你才能按买价×9%算进项税,比如你花了100万收苹果,进项税就是9万,直接抵。
这里有个行业共识要提醒你:收购发票是“自开自抵”,最容易被查,近年来税局重点打击虚开收购发票,一张票对应不上一车货、一个人名,基本就出问题。
从批发零售环节买免税农产品,凭销售发票抵扣
有时候你从批发市场或者农民合作社进货,对方开的是免税的增值税普通发票,很多人一看“免税”两个字就以为不能抵,这就亏大了,按规定,你取得小规模纳税人开具的3%征收率专票,或者免税普票,只要对方是销售自产农产品,你都可以按买价×9%算抵扣。
需要留个心眼的是:从蔬菜批发商贩手里买的菜,对方如果是转卖倒手,不是自产,那个免税票你不能按9%抵,怎么判断?让对方提供自产自销证明,或者你干脆要求对方开专票。
取得9%或13%的增值税专用发票,按票面抵扣
这个最简单,不需要你自己算,比如从大型粮油公司进货,对方给你开9%的专票,你直接勾选认证,按票面税额抵扣就行,如果对方开的是13%的专票(深加工后销售),你照样按票面13%全部抵扣,不用管农产品那套特殊算法。
农产品进项税核定扣除:特定行业的另一种玩法
不是所有行业都能用买价×9%这个法子,如果你是做白酒、植物油、乳制品、肉类加工的,税务局对你用的是
核定扣除的两种主流算法
一种是按投入产出法:把农产品折算成标准耗用量,再用销售数量×单耗数量×平均单价×扣除率,比如做豆油的,1吨大豆出0.18吨油,税局认这个单耗,你就按实际销售油量倒推大豆耗用,算出进项税。
另一种是成本法:直接拿你当期主营业务成本×农产品耗用率×扣除率,这个耗用率是税局核定给你的,一般三年调一次,核定扣除的好处是:你不需要收集每一张收购发票来证明进项,坏处是:你的实际税负可能比计算抵扣更重,而且一旦核定,轻易不改。
行业内比较一致的观点是:销售额大的加工企业适合核定扣除,账务简单;小规模作坊反而适合实报实销的计算抵扣,灵活。
农产品收购发票开具和抵扣的实操步骤
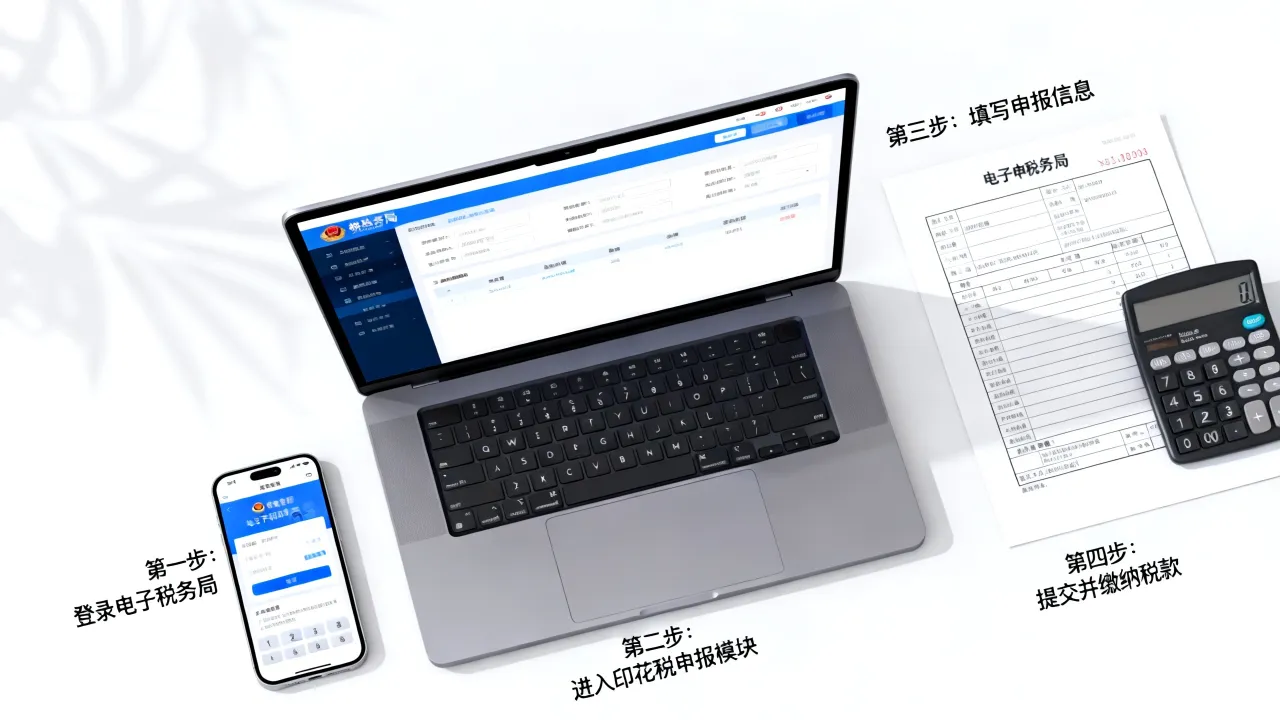
光知道算法不够,你得知道每一步怎么操作,照着下面这个流程走,能少跑不少弯路。
第一步:先去税务局做票种核定
带上营业执照副本、身份证、公章,去主管税务机关申请农产品收购发票票种,大部分地区现在都在电子税务局办理,路径一般是:我要办税→发票使用→发票票种核定→选择农产品收购发票,审核通过后,你才能在开票系统里找到这个票种。
第二步:逐笔登记收购明细台账
这是很多人懒得做、但出事就靠它的东西,台账上要写清楚:收购时间、出售人姓名、身份证号、地址、联系电话、农产品品名、数量、单价、金额、付款方式,最好附上过磅单复印件和银行转账回单,现金交易不是不行,但超过一定金额会引起预警,具体标准各地不同,建议大额一律走对公转账。
第三步:填申报表时别放错栏次
计算抵扣的农产品进项税,不是填在专票那一栏,而是填在增值税申报表附列资料(二)的第6栏“农产品收购发票或者销售发票”,很多人填到第1栏或第2栏,导致申报比对不通过,白白折腾一趟,如果你是加计抵扣1%,还要额外填第8a栏“加计扣除农产品进项税额”。
第四步:保存好全部备查资料至少5年
收购发票的存根联、付款凭证、入库单、出库单、运输单据、农民身份证明复印件,这些资料要按照税法规定保存期限保留,税局查账时,你拿不出对应的物流和资金流,即使收购发票是真的,也可能被认定抵扣无效。
农产品发票抵扣的三个常见误区
这几类问题几乎每个月都有会计来问,今天一次性说明白。
小规模纳税人也能计算抵扣
千万记住:计算抵扣是凭农产品收购发票或销售发票来算的,如果你是小规模纳税人,实行简易计税,不能抵扣进项税,你收购农产品只能把成本全额计入存货,等卖出去时按征收率交税,不存在“先抵后销”的问题。
收购发票金额越大越好
收购发票不是你想开多少开多少,近年来多个地区启用了农产品收购发票开票额度预警,你的开票金额与你申报的销售收入、库存变化、资金流水必须匹配,开票金额长期大于销售成本,系统就会自动推送风险任务。
免税农产品只能全额进成本
从农民手里买的免税自产农产品,你按买价×9%计算抵扣后,入账成本是买价减去进项税额后的余额,比如花100块买米,进项税9块,你的库存成本是91块,不是100块,做账做错,利润表和所得税都有连锁影响。
农产品收购发票与销售发票抵扣对比
很多新手至今分不清这两张票的用途,做一张表就能看明白,简单说,收购发票是你买农民的东西时自己开的,销售发票是农民把东西卖给你时由系统代开的。
| 对比维度 | 农产品收购发票 | 农产品销售发票 |
|---|---|---|
| 开票人 | 购买方(你) | 销售方(对方) |
| 适用场景 | 向农业生产者个人直接收购 | 农民合作社或自产农产品公司 |
| 抵扣方式 | 买价×9%计算抵扣 | 买价×9%计算抵扣 |
| 申报栏次 | 附表二第6栏 | 附表二第6栏 |
| 核心风险 | 自开自抵,易被核查资金流 | 需确认对方自产自销属性 |
两票的抵扣效果一样,但审核严格度不同,收购发票更灵活,但风险也成倍上升。
农产品发票抵扣的账务处理和申报注意点
账务处理:别把税和价混在一起
收购农产品时,分录要这样写:借方记原材料(买价-进项税),借方记应交税费-应交增值税(进项税额)(买价×9%),贷方记银行存款或应付账款,如果你在领用时加计抵1%,再借:生产成本或主营业务成本(负数的意思就是冲减金额),贷:应交税费-应交增值税(进项税额转出?不对,是加计扣除)。
这里不用太抠字眼,记住核心逻辑:先按9%抵,生产领用时再补抵1%,总额不超过10%。
申报时区分三种数据口径
申报表填不好比算错税还麻烦,特别提醒三个口径:
第一,计算抵扣的进项税额不含运费,运费单独取得运输发票,按9%或3%另算,不能混进农产品买价里。
第二,加计1%只在生产环节用,你买来直接卖,没经过加工,那1%不能享受,只有买入农产品用于生产13%税率货物(如食品加工、饮料制造)时,在领用当月填第8a栏。
第三,兼营免税和应税项目要分开核算,你既卖初级农产品(免税),又卖深加工产品(应税),进项税必须按比例分开,没法分开核算的,税务局会按销售收入比例强制转出,那样你会损失相当一部分抵扣权利。
关于农产品发票抵扣的常见问答
拿到的电子普通发票也能计算抵扣吗
要看开票方的性质,如果你取得的是自产农产品销售方通过电子税务局代开的免税普通发票,或者收购方通过税务UKey开具的农产品收购电子发票,都可以计算抵扣,前提是该发票在全国增值税发票查验平台能查到,并且销售方确实是农业生产者。
收购发票能跨区域使用吗
不能,农产品收购发票实行属地管理原则,你只能在本省(市)范围内向农业生产者收购,跨省收购原则上需要到收购地税务局代开,部分地区允许报验后领用,你拿着本省发票去外省收购,税局不认,据不少企业的反馈来看,跨省收购时不如直接在产地设立分公司开票更规范。
从合作社买的农产品取得普票,怎么判断能否抵扣
看两个信息:票面上是否注明“农业生产者销售自产农产品”,对方是否为合作社且经营范围包含种植、养殖,两者都满足,才能按买价×9%计算抵扣,如果对方只是贸易型合作社,只能换开增值税专用发票才能抵,免税普票不能用于计算抵扣。
最终把农产品发票的抵扣逻辑简化成一句话:你买的是谁的产品,决定了你怎么算税;你算对了税,还要填对申报表、留好证据链,这一步走到位,税务成本能实实在在降下来。