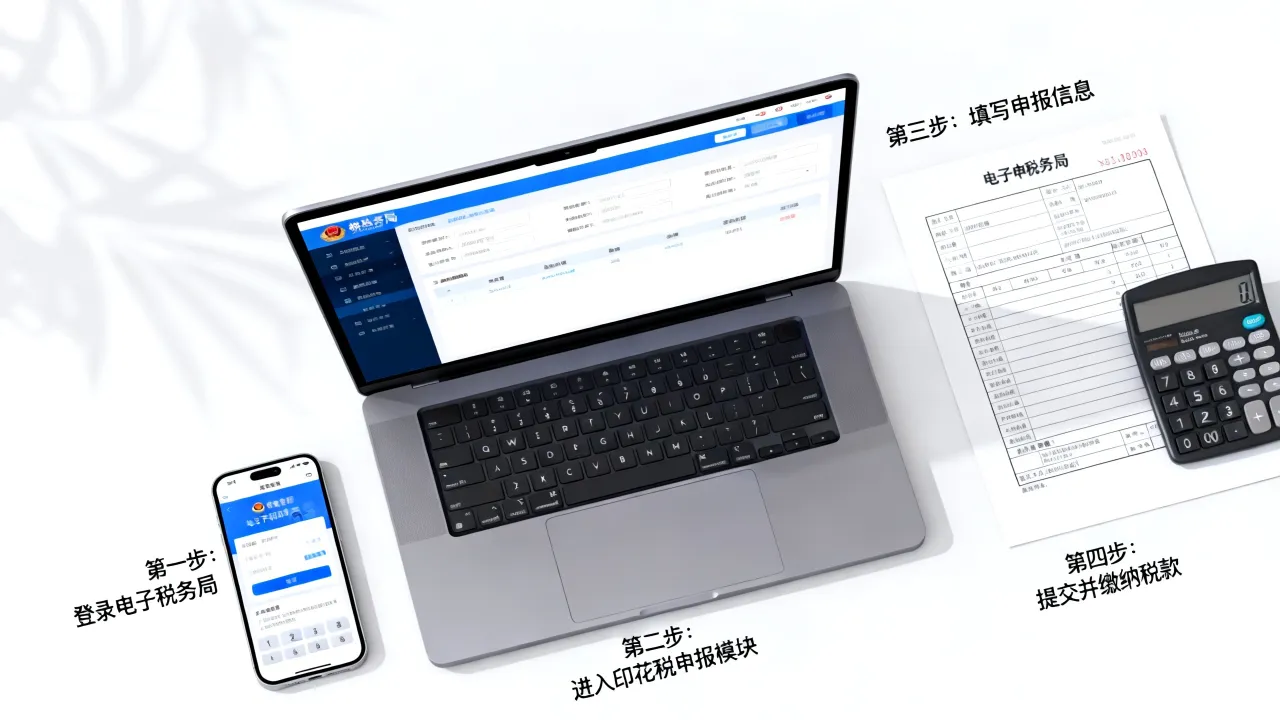
土地增值税是对转让国有土地使用权、地上建筑物及其附着物并取得收入的单位和个人,就其转让房地产所取得的增值额征收的一种税,按30%至60%的四级超率累进税率计算,由转让方在房地产所在地税务机关申报缴纳。
买房卖房、企业拿地开发,很多人都会碰到一个绕不开的税种——土地增值税,它不像契税、个税那么常见,但一出现往往金额不小,这篇文章把它的计算逻辑、申报路径、常见场景拆开讲透,你直接对照自己的情况看就行。
土地增值税怎么算——先弄懂增值额和税率
算税之前先明确一个概念:土地增值税不是按成交价收,而是按增值额收,增值额就是转让收入减去扣除项目后的那部分,税率随增值额占扣除项目的比例升高而累进。
增值额怎么确定
转让收入包含哪些
转让收入指转让房地产取得的全部价款和价外费用,包括货币收入、实物收入和其他收入,实际申报时,收入额就是买卖合同中约定的成交总价,包括装修款、配套设施折价款等,如果价格明显偏低且无正当理由,税务机关有权核定。
扣除项目有五类
计算增值额时要减掉的扣除项目,按类型对号入座:
- 取得土地使用权所支付的金额:土地出让金、契税、征地补偿费
- 房地产开发成本:拆迁补偿费、前期工程费、建筑安装费、基础设施费、公共配套设施费、开发间接费
- 房地产开发费用:销售费用、管理费用、财务费用(按一定比例计算扣除)
- 与转让房地产有关的税金:城建税、教育费附加等(营改增后增值税本身不计入扣除)
- 加计扣除:从事房地产开发的纳税人,可按取得土地成本和开发成本之和加计20%扣除
行业共识认为,扣除项目的准确归集是土地增值税计算中最容易出错的地方,许多人把开发费用和开发成本混在一起报,导致增值额算高,多缴了税。
土地增值税税率是多少——适用四级超率累进
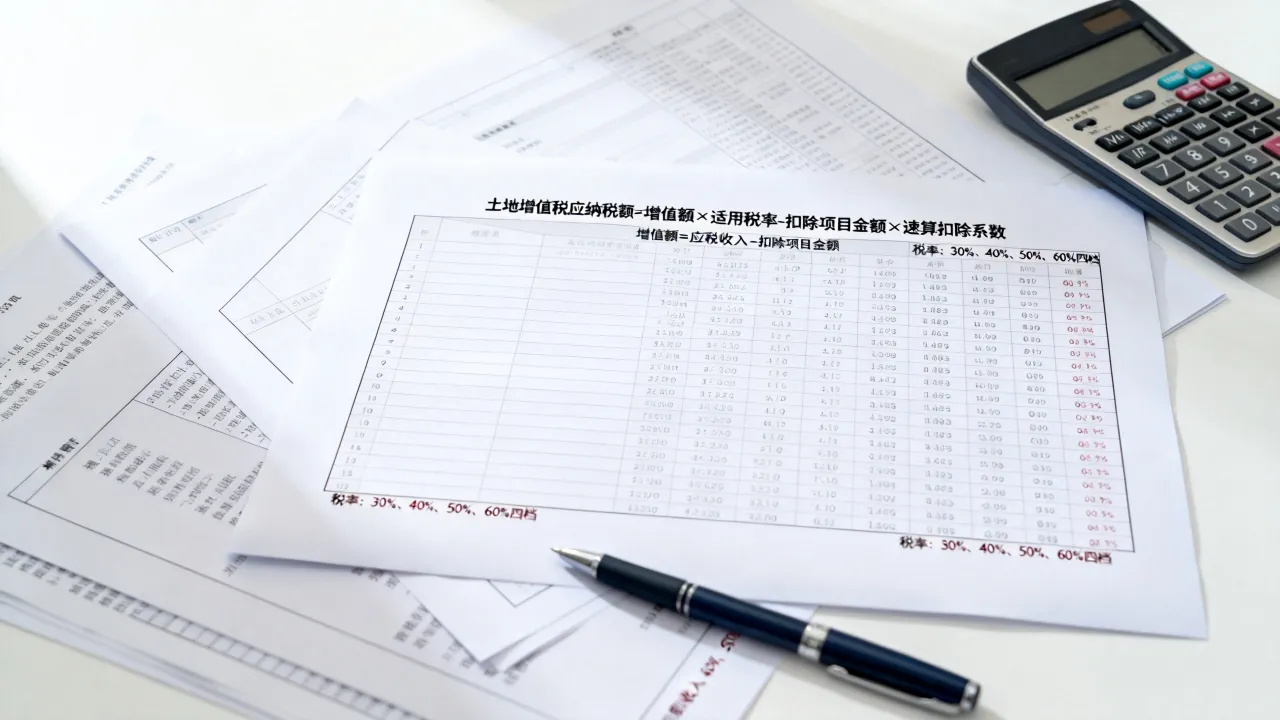
税率表是计算的核心依据,记住这个结构就不会乱:
| 增值额占扣除项目金额比例 | 适用税率 | 速算扣除系数 |
|---|---|---|
| 50%以下部分 | 30% | 0% |
| 超过50%至100%的部分 | 40% | 5% |
| 超过100%至200%的部分 | 50% | 15% |
| 超过200%的部分 | 60% | 35% |
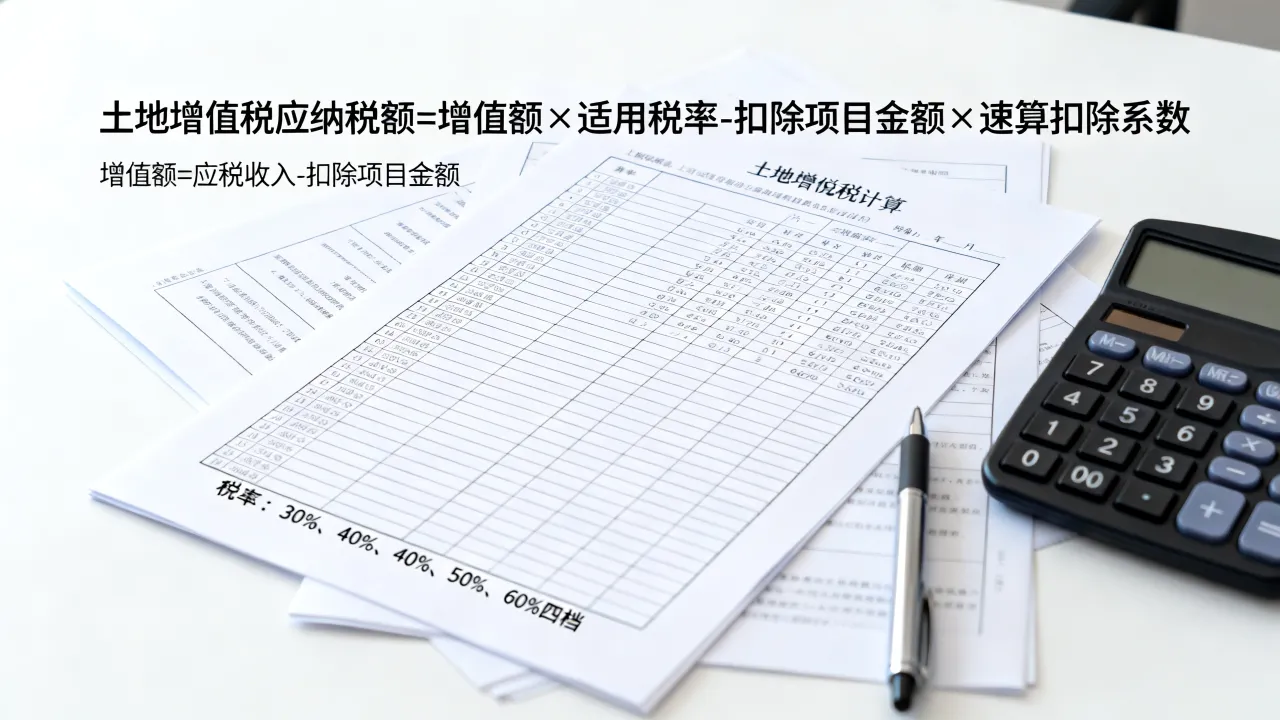
计算时用公式:应纳税额 = 增值额 × 适用税率 - 扣除项目金额 × 速算扣除系数。
举个例子,扣除项目合计100万元,增值额80万元,增值率80%,适用40%税率,速算扣除系数5%,应纳税额就是80万×40%减去100万×5%,即27万元,这笔钱由转让方掏,买房人不用直接交这个税。
土地增值税怎么交——申报周期和操作路径
什么时候申报
转让房地产合同签订后的7日内,要到税务机关办理纳税申报,这是法定的时间节点,逾期会产生滞纳金,情况特殊不能按期申报的,可以提前申请延期,但需要说明理由。
去哪里缴
纳税地点是房地产所在地的主管税务机关,项目跨区域的,按房产坐落地分别申报,企业在机构所在地拿到土地,项目在异地开发的,记得去项目所在地税务机关做税种认定,别跑错地方。
日常申报还是项目清算
房地产开发企业的土地增值税缴纳分两步走,第一步是预征,项目预售阶段按取得收入的1%至3%预缴(各地比例不同,比如普通住宅往往按1%,非普通住宅按2%至3%),第二步是清算
二手房卖房人也常见这个税
个人转让二手房时,不少地区对普通住宅实行免征或核定征收,比如个人出售满五唯一的住房,多数地方免土地增值税,商铺、写字楼、自建房这类交易,往往按转让收入的一定比例(常见为5%至8%)核定征收,或者走查账征收按增值额算,具体问当地税务窗口最稳妥,别只看网上的零散说法。
土地增值税清算流程——项目做完后的算总账
清算不是可选项,而是硬性流程,满足条件不主动申报,税务机关会发通知要求限期办理,逾期不办的要承担法律责任。
什么情况下必须清算
根据清算管理规定,项目销售率超过85%(部分地方政策有浮动)、项目全部竣工、整体转让未完工项目等,都触发清算义务,简单说,房子卖得差不多了,就该和税务局对账。
清算的操作步骤
完整的清算流程可以梳理成五步,每一步都有具体的动作要求:
- 自查收入成本:整理所有合同、发票、竣工结算报告,区分住宅和非住宅的核算口径
- 委托中介出具鉴证报告:清算申报通常需要税务师事务所出具税务鉴证报告,证明数据真实性
- 填写《土地增值税清算申报表》:按扣除项目分类填入金额,附相关证明资料
- 提交主管税务机关审核:税务机关审核资料完整性,必要时实地核查项目成本
- 补税或退税:审核完成后出具上文归纳,企业按上文归纳在规定期限内缴纳税款或办理退税
业内专家指出,清算阶段争议最多的集中在成本扣除上,比如前期工程费的发票是否合规、公共配套设施的产权归属是否影响扣除,这些问题都需要提交充分的证据链。
土地增值税能和增值税合并缴纳吗
名字相近,但性质完全不同,增值税是流转税,针对销售行为征税,税率主要是9%(不动产销售),按销项税额减进项税额计算,土地增值税是收益税,针对增值额征税,转让行为不产生增值就不缴,两个税种在申报系统里是独立税种,申报表、缴款期限、主管税局可能都不一样,实际操作中,同一笔房产交易往往要同时申报增值税和土地增值税,这是正常的,别觉得重复交税了。
土地增值税的缴纳绕不开三个关键点:算清增值额、选对税率档次、守住申报时间,普通住宅交易往往有减免政策,非住宅和房地产项目清算才是税负大头,任何时候买卖房产或开发项目,先把扣除项目梳理清楚,再对照当地税务机关的具体执行口径做测算,这样交税时心里有底。
土地增值税常见问题解答
土地增值税逾期申报滞纳金怎么算
未按规定期限缴纳税款的,从滞纳之日起按日加收滞纳税款万分之五的滞纳金,滞纳金计算公式为:应缴税款×0.05%×滞纳天数,比如应缴10万元,逾期30天,滞纳金就是1500元,补缴税款的同时必须一并缴清滞纳金,无法免除,欠税金额较大且多次催缴无效的,税务机关可采取强制措施并纳入信用记录。
土地增值税什么时候交最划算
从资金占用角度,能享受预征的项目尽量依法依规做好成本归集,在清算时把该扣除的全部扣除,避免因资料不全被核增增值额,个人转让房产时,若符合"满五唯一"或普通住宅标准,在过户前先确认当地免税备案条件,这些政策的适用能直接降低税负,从时间上看,清算环节补税是常态,提早规划成本发票的取得节奏,能避免清算时无票可扣的被动局面。