按实际利润额预缴,多退少补留到汇算清缴算总账。理解这一点,你就抓住了季度申报的命门,我们按照2026年税务征管系统的最新操作界面和申报表逻辑,一步步拆解怎么报,报错了怎么改,以及哪些细节最容易被忽略。
企业所得税季度申报表怎么填写才不出错
这是绝大多数财务人最头疼的环节,季度申报表看似简单,实则暗藏陷阱,你不需要懂复杂的会计勾稽,只要按下面三步走,大概率不会出错。先搞懂“实际利润额”而不是“会计利润”
申报表主表第1行“营业收入”填的是账上的主营业务收入和其他业务收入之和,这没问题,但关键在第2行“营业成本”和第3行“利润总额”,这里只需要填账上的数字,真正的计算起点是第4行“实际利润额”,行业共识认为,实际利润额约等于会计利润总额,但要做两件减法:一是减掉上一季度已预缴的税款对应的所得额,二是减掉税法允许但会计上尚未确认的免税收入。 举个具体场景,你公司一季度会计利润是50万,二季度又赚了30万,但二季度买了一台300万设备,税法允许一次性计入成本费用,此时二季度填报时,实际利润额绝不是简单算80万,而是要把一次性折旧的300万在当季做纳税调减,最终二季度实际利润额可能变为负值或零,当期不用缴税,不少企业主在这种场景下直接按账面利润填,结果导致提前多缴税款。逐行拆解主表A类表的填报路径
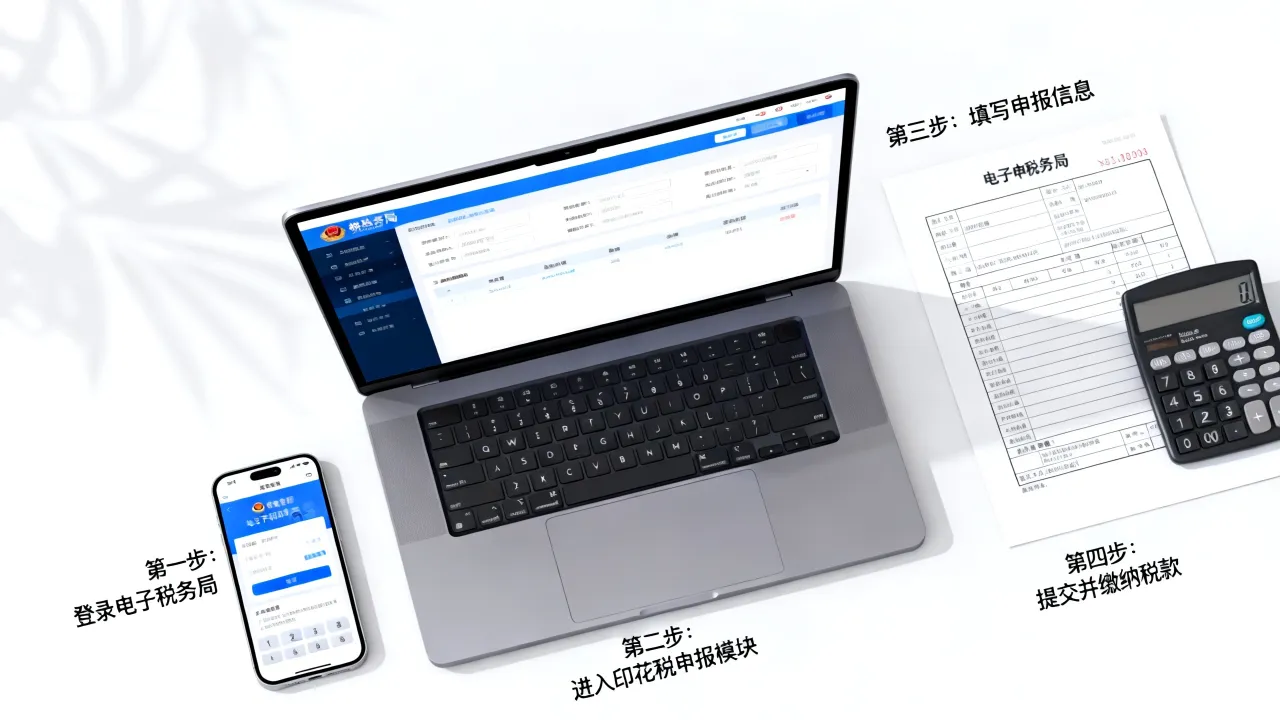
登录电子税务局,进入“企业所得税月度(季度)预缴纳税申报表(A类,2026年版)”,你需要依次处理以下内容: - 预缴方式选项:勾选“按照实际利润额预缴”,这是小企业最常用的方式,逻辑最直观,不要选“按上一纳税年度应纳税所得额平均额预缴”,那会让你在多缴和少缴之间反复横跳。 - 第4行实际利润额:直接等于第3行利润总额,减去上一季度已预缴税款所对应的所得额,再减不征税收入和免税收入后的余额。 - 第5行税率:默认25%,如果你是小型微利企业,这行会显示25%但你无需修改,优惠体现在后面的“减免所得税额”行。 - 第6行“应纳所得税额”:这是第4行乘以25%的结果,系统自动算。 - 第7行“减免所得税额”:这里最关键,小型微利企业年应纳税所得额不超过300万元的部分,实际税负为5%,系统会根据你在“基础信息表”填的从业人数、资产总额自动判断并预填减免额。 -
最容易填错的第15行“特定业务应纳税所得额”
这条专门针对房地产企业和政府招拍挂项目,普通贸易公司、服务公司直接跳过,如果你属于建筑企业且项目所在地预收工程款,税务机关要求按预计毛利率计税,特定业务”这里就是调整的入口。季度所得税申报时间节点和频次规定
申报时间记不住,比填错表更倒霉,因为逾期会产生滞纳金,规则并不复杂:企业所得税按季度预缴,分别在4月、7月、10月和次年1月的15日前完成申报,2026年具体的申报截止日安排如下:| 征收所属期 | 申报截止日 |
| 2026年第一季度(1-3月) | 2026年4月15日 |
| 2026年第二季度(4-6月) | 2026年7月15日 |
| 2026年第三季度(7-9月) | 2026年10月15日 |
| 2026年第四季度(10-12月) | 2027年1月15日 |
小微企业季度所得税怎么报最省事
业内专家指出,大多数小微企业犯的错误不是计算错误,而是漏报和错报的基础信息,如果你公司连会计都没有,代账会计又只管记账,那么季度申报直接按下面流程操作即可:第一步:确认基础信息是否满足小型微利标准
所谓“小型微利”,必须是同时满足以下三项,缺一不可:- 从事国家非限制和禁止行业。
- 年度应纳税所得额不超过300万元。
- 从业人数不超过300人,资产总额不超过5000万元。
第二步:通过“一键零申报”通道操作
如果你的公司刚成立,没有收入,没有成本,也没有利
季度预缴的税款怎么算,亏损企业要不要报
这里有一个很多老板都问过的问题:公司亏钱了,季度所得税申报还要不要报?答案很明确:亏损必须报,而且要如实填亏损金额,季度申报的核心是“预缴”,而不是“结算”,亏损意味着你本季度没有产生纳税义务,预缴税额为0,但申报动作不能省略,亏损额度会由系统自动结转到以后年度,用于抵减未来盈利年度的应纳税所得额。实际利润额是负数时的填报逻辑
在A类申报表里,“实际利润额”如果为负数,主表第8行“应纳所得税额”自动带0,无需你再操作,这笔负数会标记在系统里,作为以后季度计算可弥补亏损的数据基础,很多小企业主容易在亏损季度收到税务局的“风险提示短信”,要求解释为何利润异常偏低,此时你把对应的合同、发票、银行流水保存好备查即可,无需过度紧张。季度申报错了怎么办,更正和退税实操路径
人非圣贤,填错表不算大事,关键是知道自己有哪些后手。本季度申报刚提交,发现利润填错
当月内且税款尚未缴纳,你可以直接在电子税务局搜索“企业所得税年度纳税申报表(更正)”,进入对应模块,调出历史申报记录,点击“修改”重新填报,流程相当顺滑,全程在线完成,不产生滞纳金。季度申报表已提交且已缴税,次年汇算清缴才发现
此时不要在季度申报界面硬改,正确的口径是:等年度汇算清缴时一次性调整,汇算清缴表里的“应退(补)税额”会自动算出多缴或少缴,如果你多缴了,系统提供两种处理方式:- 一是申请退税,税款退回原缴款账户。
- 二是申请抵缴以后年度税款,系统确认后直接冲抵未来应纳税额。
从税务机关的监控逻辑来看,季度申报表填写的“实际利润额”会与增值税申报表中的收入数据进行比对,如果你增值税销售额高,但所得税申报表中长期填亏损,系统会触发“企业所得税与增值税收入差异”的风险预警,这时候你会收到税务机关的电话或文书通知,要求进行“纳税评估约谈”,应对方式不是焦虑,而是保存好成本费用的凭证,向税管员解释差异原因。