一般纳税人注销的关键在于先完成税务注销,再办理工商注销,整个流程涉及清算、税务申报、发票缴销、银行账户处理等多个环节,多数情况下需要一到两个月才能全部走完。如果企业存在欠税、发票未缴销或账务混乱,时间会明显拉长,不少老板以为注销就是跑一趟税务局,实际远没这么简单,下面把整个流程拆开讲清楚,每一步该找谁、带什么、做什么,都给你列明白。
一般纳税人注销流程及所需材料
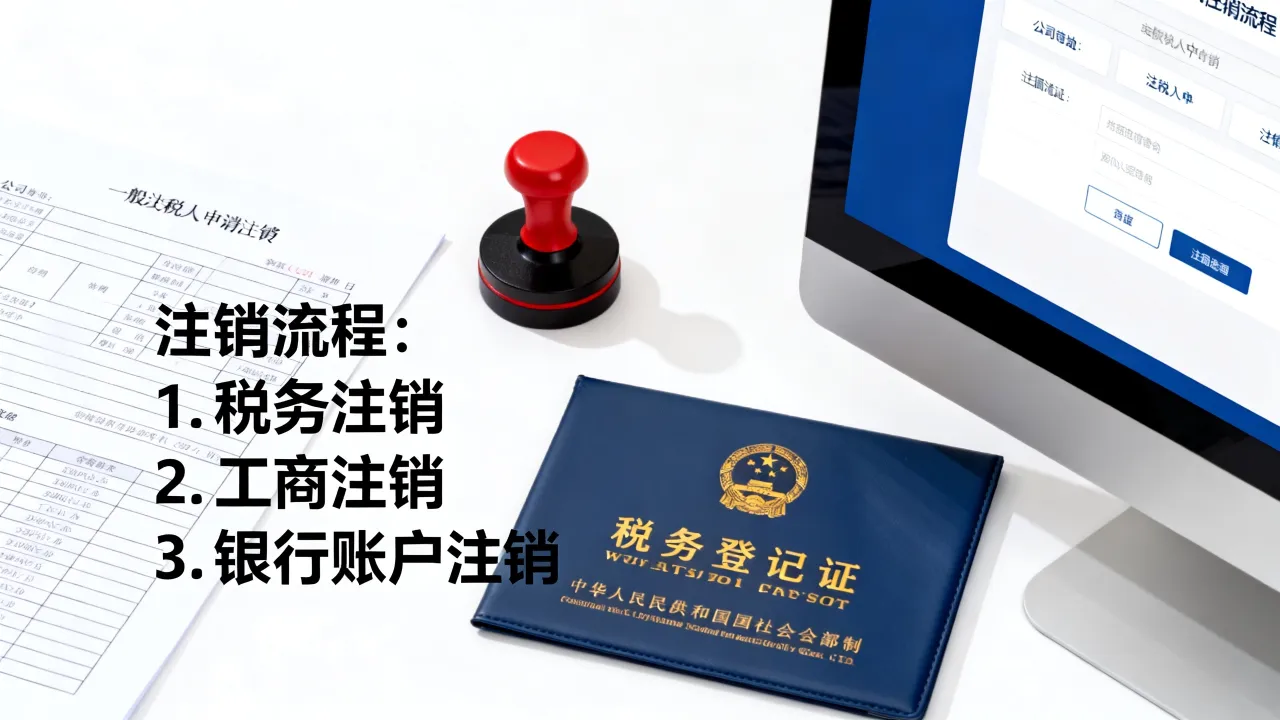
注销一般纳税人不是填张表就完事,它是一套环环相扣的流程,行业共识认为,税务注销是整个注销链条里最耗时、最容易卡壳的一环,你先把流程顺序记在脑子里:清算准备 → 税务注销 → 工商注销 → 银行账户及社保注销,这个顺序千万别搞反,税务没结清,工商那边是不受理的。
注销前的清算和准备
按照《公司法》的规定,公司注销前要成立清算组,做一次彻底的清算,这一步不是走过场,清算报告后续要交给税务局和工商局审核,具体操作如下:
- 召开股东会或股东决议,正式启动注销程序,成立清算组
- 在国家企业信用信息公示系统上发布清算组备案和债权人公告,公告期为45天
- 整理公司成立以来的全部账本、凭证、发票存根和申报表
- 编制清算报告,梳理债权债务、剩余财产和欠缴税费
- 上述材料准备好后,才能去税务局办理税务注销
税务注销的两个路径:即办注销与一般注销
去税务局之前,你最好先分清自己走哪条路,现在税务注销分即办注销和一般注销两种,即办注销是针对未办理过涉税事宜、或者缴销了发票且没有欠税和罚款的企业,当场就能拿到清税证明,但一般纳税人有开票记录和进项抵扣,绝大多数人走的是一般注销流程,需要税务局审核账务,周期会拉长。
具体操作路径如下:
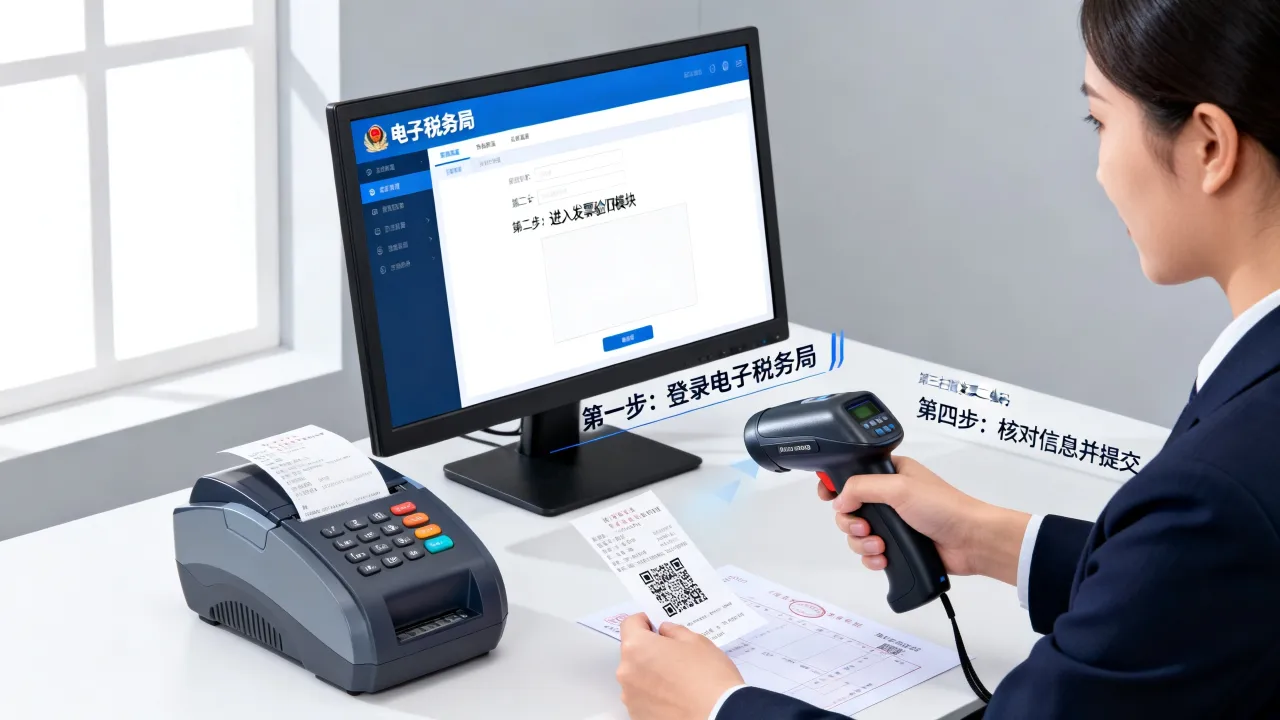
- 登录电子税务局,进入“注销税务登记”模块,提交注销申请
- 系统会自动预检,提示你是否存在未申报、未缴款或发票未缴销的情况
- 若有未办结事项,先处理完再重新提交
- 税务人员会对近三年的账务进行案头审核,重点看进销项匹配和库存商品
- 审核通过后,缴销发票和税控盘,领取《清税证明》
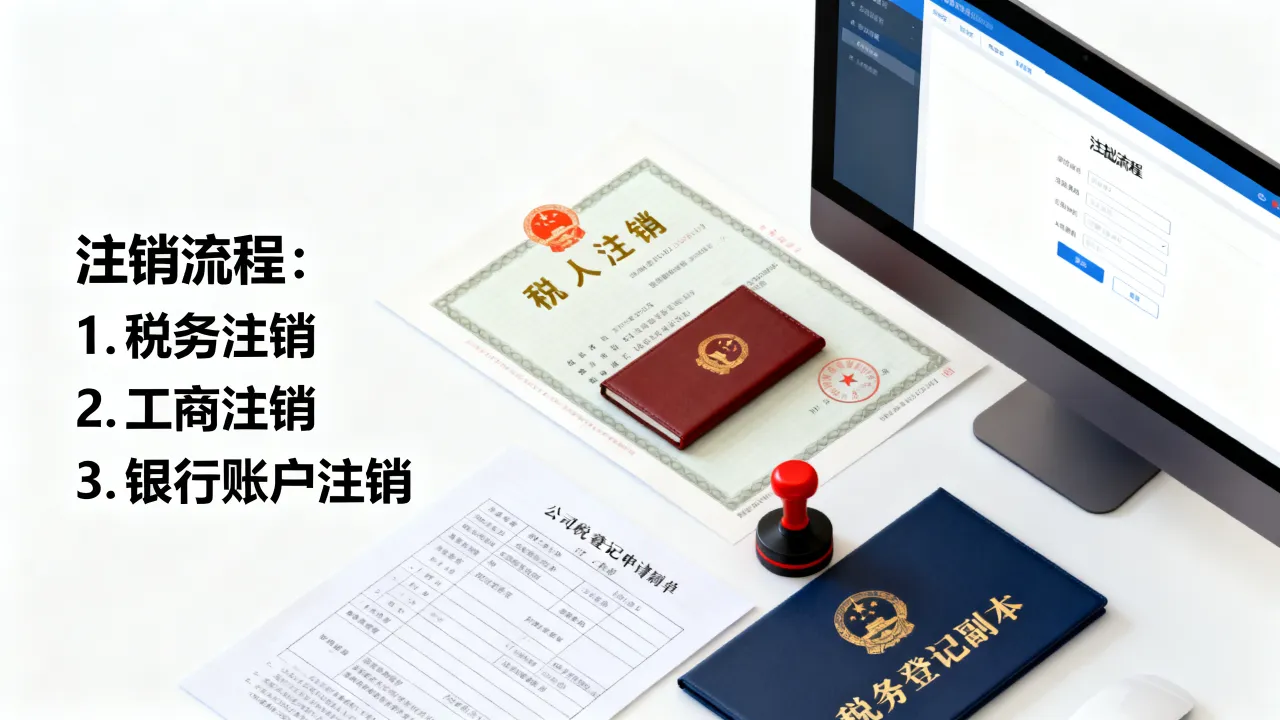
这里要提醒你一句,《清税证明》是工商注销的前置条件,丢了要重办,非常麻烦。
一般纳税人注销和简易注销的区别
很多人把一般纳税人注销和简易注销混为一谈,其实两者根本不是一回事,简易注销只适用于未开业或无债权债务的有限责任公司,而且这些公司不能是一般纳税人,也就是说,只要你还是一般纳税人身份,就走不了简易注销通道,区别整理如下:
| 对比项 | 简易注销 | 一般纳税人注销 |
|---|---|---|
| 适用对象 | 未开业或无债务的小公司 | 有经营记录的一般纳税人 |
| 公告时间 | 20天 | 45天 |
| 税务审核 | 无需清税证明 | 必须取得《清税证明》 |
| 整体周期 | 一个月左右 | 一到三个月 |
| 账务审查 | 基本不查账 | 重点审查进销项及库存 |
一般纳税人注销需要多少钱和时间
费用和时间是老板们最关心的两个问题,注销费用没有统一标准,主要看你自行办理还是找代办,以及账务是否干净。
注销费用构成分析
如果你自己跑流程,主要支出就是公告费、交通费和可能的罚款,公告费通过公示系统发布,费用不高,但如果存在逾期申报或发票丢失,税务局会依法处以罚款,这个金额视情节轻重而定,据统计,多数情况下罚款在数十元至数千元不等。
要是找代理机构代办,费用会高一些,一般按以下区间浮动:
- 账务较干净、无库存的企业,代办费用较低
- 有实物库存需要处置、账实不符的企业,代办费用会明显上浮
- 存在进项发票失控或长期零申报的异常企业,费用最高,因为代理需要额外做账务调整
注销时长预估
时间上,整个一般纳税人注销流程大致可以这样预估:税务注销是主要耗时环节,短则一两周,长则一两个月,如果企业存在进项留抵或库存账面金额较大,税务局会要求你先做进项转出或库存处置,这一步会额外增加一到两周,工商注销在拿到《清税证明》后,快则三到五天,慢则半个月,整体加起来,多数企业在一到两个月内能完成全部注销。
这里也提醒你一个常见误区:很多人以为注销过程可以一边经营一边办,提交注销申请后,企业就处于清算状态,不能再开展新的经营活动,开票、签合同这些动作都必须停下来,否则会被税务机关驳回注销申请。
一般纳税人注销查账几年及常见补税点
税务局在注销审核时不是只看你最近一个月的申报,而是会对一定周期内的涉税情况进行核查,不少人问“一般纳税人注销查账几年”,这个问题很典型。
行业共识是,税务机关会重点核查企业近三年的账务情况,如果发现重大疑点,追溯期可以延伸到五年甚至更长,查账的核心集中在以下几个方面:
- 进销项是否匹配:购进和销售的品类、数量、金额是否对得上
- 库存商品是否存在:账面有库存但实际没有实物,会要求做进项转出并补税
- 往来款项是否异常:长期挂账的其他应收款可能被视为分配利润,需补缴个税
- 收入完整性:是否存在私户收款、未开票收入未申报等情况
如果你的账务一直规范,没有上述问题,查账一般不会卡你,反之,任何一个环节有问题,税务人员都会要求你先做更正申报或补充申报,把税款和滞纳金缴清后再继续注销。
注销过程中的账户、发票及社保处理
拿到《清税证明》和《注销通知书》之后,还有几件事要收尾,很多企业在这上面栽跟头,以为注销完就万事大吉了,结果银行账户被冻结或社保欠费被追缴。
银行账户注销顺序
公司的基本户和一般户都要注销,顺序上是先一般户后基本户,办理时带上工商注销通知书、税务注销通知书、法人身份证原件、印鉴卡和剩余支票,去银行柜台申请销户,如果账户里有余额,银行会当场转出或给你开一张转账支票,这一步原则上在工商注销后办理,因为工商注销通知书是银行销户的必备材料。
发票、税控盘和社保公积金处理
发票和税控盘是在税务注销环节同步完成的,你需要把手中未使用的空白发票全部作废,并在系统中做验旧缴销,税控盘要交回税务机关,这一步做不完,税务注销是走不到最后的。
社保和公积金容易被忽略,公司名下有参保人员的话,要先做减员和社保账户注销,公积金账户同样需要到公积金管理中心办理封存和销户,如果存在欠缴的社保费,必须补齐后才能注销,业内专家指出,社保账户未注销会在系统里留下异常记录,影响后续新公司开户。
关于一般纳税人注销的常见问题解答
一般纳税人注销需要查账和补税吗
需要查账,是否补税取决于账务情况,税务人员会重点核查进项抵扣、库存商品和收入申报三大块,如果账面库存与实际不符,或者存在进项发票失控,需要做进项转出并补缴增值税及附加税费,账务规范的企业,查账一般不会产生额外税款。
一般纳税人注销后还能恢复吗
不能直接恢复,公司注销意味着法人资格终止,原有的纳税人身份同步作废,如果后续想重新经营,需要重新注册新公司,再按条件申请一般纳税人资格,原公司的历史沿革、纳税信用记录都不能带到新公司。
一般纳税人注销后税务资料还要保留吗
需要保留,按照《税收征管法》的规定,账簿、记账凭证、报表、完税凭证等涉税资料应当在注销后继续保存十年,不少老板注销后把旧账本当废纸扔掉,这是有风险的,后续如果税务机关对注销当年的申报数据提出复核,原始凭证是唯一的证明依据。