税务资料这事,别等到申报期前三天才手忙脚乱去翻箱子,平时养成归类习惯,关键时刻能省下大把返工时间。很多老板和会计都有过这种经历:月初报税发现缺了某张进项票,月底汇算发现去年的一张费用单找不到了,整理税务资料不是行政杂活,它直接影响你的申报效率、抵扣金额,甚至决定你在税务稽查时能否自证清白。
税务资料到底要备哪些?先分清场景再动手准备
不同业务场景下,税务局要求你留存备查的资料不一样,别在网上搜“税务资料清单”然后全部照抄,那是给五百强企业用的,小公司照单准备纯属浪费时间。
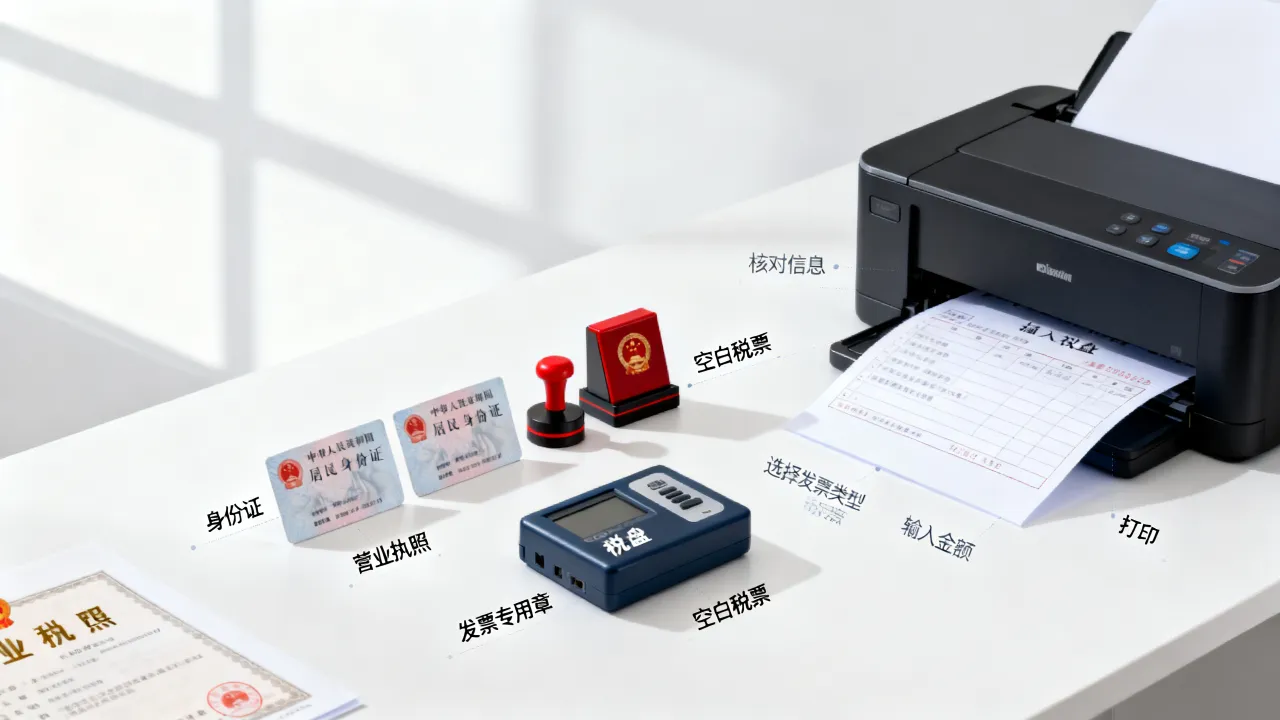
月度/季度申报时最刚需的基础资料包
每期申报增值税和企业所得税前,你手上必须有这几样东西才能把数字填准:
- 发票汇总数据:开票系统导出的销项汇总表、勾选平台导出的进项抵扣明细
- 银行对账单与回单:尤其注意对公账户的每笔流水,申报收入要与银行流水逻辑自洽
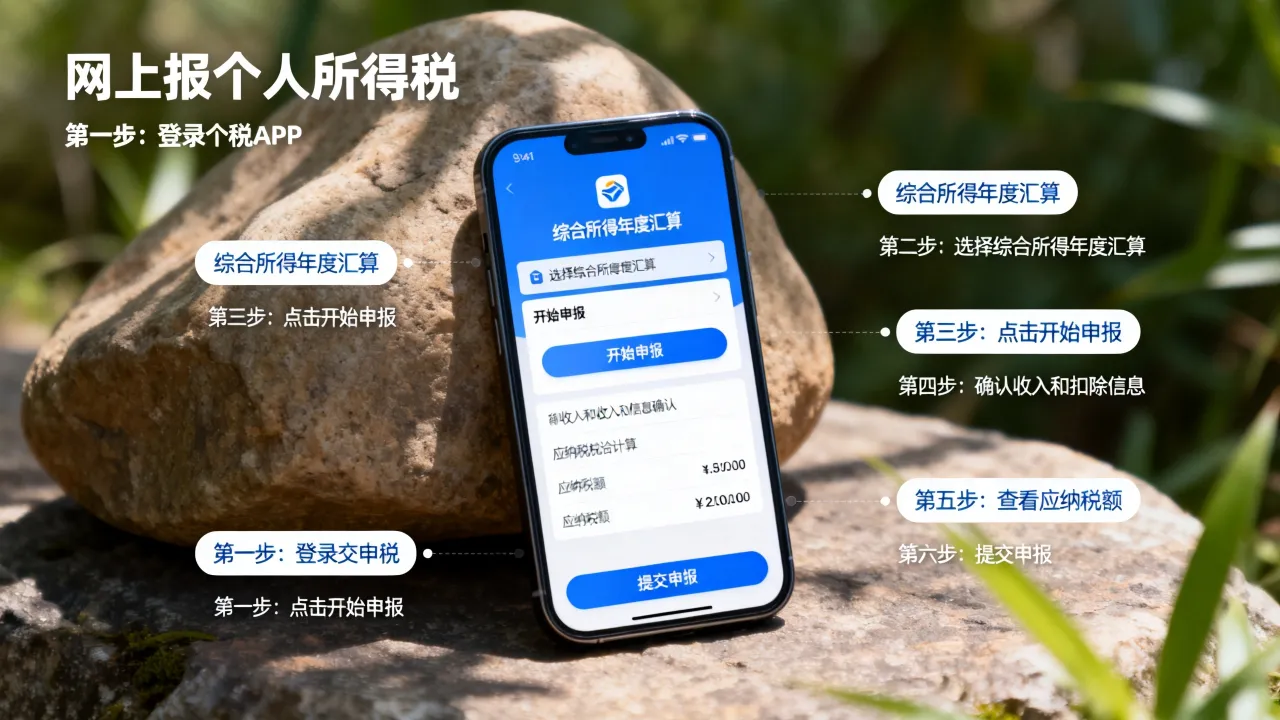
- 工资表与个税申报记录:别光有工资表,还要和自然人电子税务局里申报的金额对得上
- 固定资产折旧计算表:新增资产、处置资产的当月变化要体现在申报表里
汇算清缴前必须补齐的年度资料
每年5月31日之前,除了日常申报资料,你还需要额外准备:
- 全年费用明细账与凭证(尤其关注业务招待费、广告费、差旅费)
- 资产损失税前扣除的专项说明(如果当年有报废资产)
- 享受税收优惠的资格证明(如高新技术企业证书、研发立项决议文件)
- 关联方交易报告表与支持性文件(有关联交易的企业)
业内专家指出,汇算清缴被税务局打电话“约谈”的案例里,相当一部分不是因为账做错了,而是因为减免税资料留存不完整。
税务注销和稽查场景下的资料清单
很多老板平时不管资料,等到注销公司或者被稽查时才慌,这两种场景下的资料要求比日常申报严苛得多:
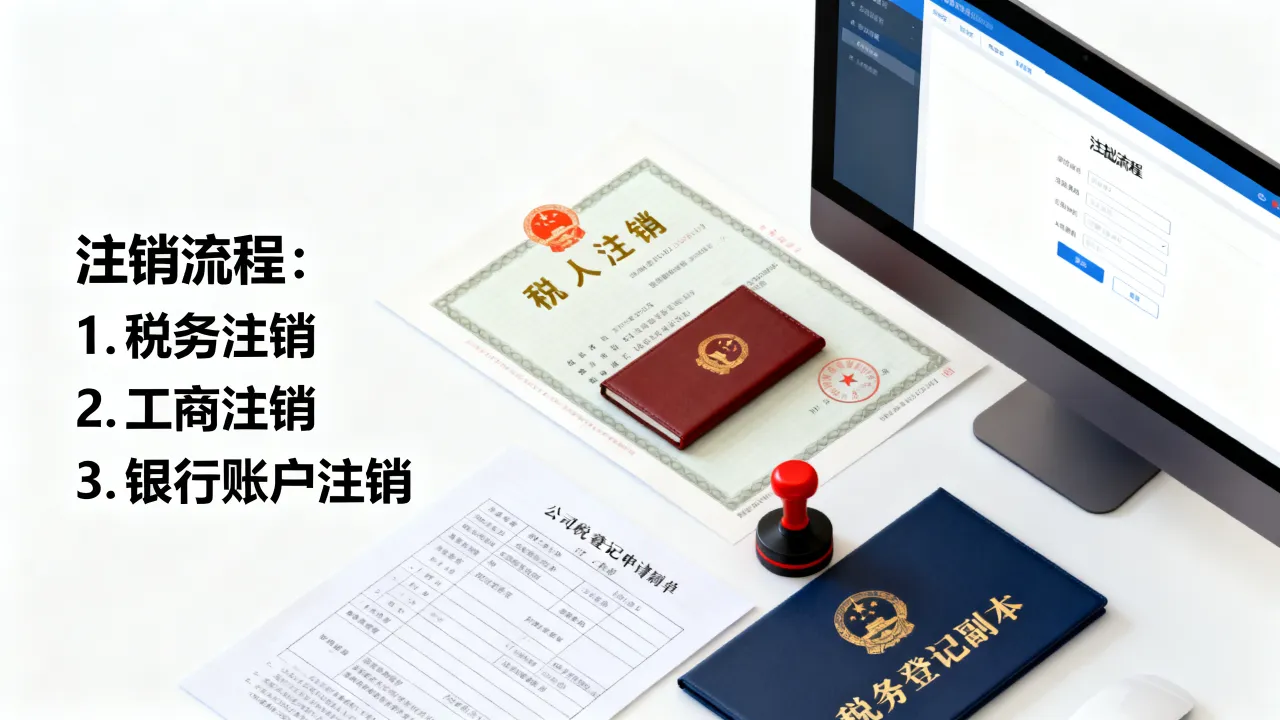
- 注销税务登记:近三年的总账、明细账、报表、申报表必须全部装订成册,缺一本都办不完
- 稽查应对:税务局会调取你三年的账簿凭证、合同协议、出入库单据,建议提前把电子版扫描件和纸质版配对归档
整理税务资料的实操方法:纸质版与电子版双轨并行
光知道准备什么不够,关键是怎么归档、怎么命名、怎么保存,才能在需要时三分钟内找到。
电子化归档的四步操作路径
把纸质凭证扫描或拍照存成电子档,注意规范化才能避免“存了等于没存”:
- 按凭证号连续扫描:每张记账凭证对应原始单据,命名规则用“日期+凭证字号+摘要关键词”,20260410-记12-支付办公室房租”
- 发票单独建文件夹:销项发票按月份归类,进项发票按月份加供应商名称归类,方便和勾选平台的数据核验
- 申报表每季度存一份:电子税务局导出的申报表PDF,按“税种+所属期”命名,存进单一文件夹,别混在聊天记录里
- 云端备份双保险:用坚果云或阿里云盘定时同步,同时保留一个本地硬盘副本,防止公司电脑崩溃时数据全丢
纸质凭证装订的规范细节
别随便用个大夹子一夹就完事,规范的装订顺序是:封面→汇总表→银行回单→发票→其他原始凭证→记账凭证,用装订机打孔穿线,而不是用订书机,近年来不少中小企业就是因为凭证装订混乱,在配合税务检查时被要求重新整理,白白耽误了时间。
电子专票时代的新管理习惯
全电发票普及之后,原来的“打印纸质票贴凭证”做法该改改了,电子发票直接以OFD或PDF格式归档,打印出来的版本只是备查副本,最省心的做法是:
- 用电子税务局里的“税务数字账户”直接下载XML文件存档
- 收到电子专票后,在报销系统里关联发票号码和凭证编号
- 每季度把电子发票归档文件刻录光盘或存至移动硬盘,随会计档案一起保管
不同税种的资料准备要点与常见误区
每个税种有自己的规则,用一套逻辑打天下是不行的,挑几个容易出问题的说细一点。
增值税:进项抵扣凭证的生死线
不是拿到发票就能抵扣,必须在开票之日起360天内勾选确认(部分行业有例外),超过期限就变成成本费用,会直接影响利润表数据,用于集体福利、个人消费的进项票即使拿到也不能抵扣,硬抵了以后查到就要补税加滞纳金。
企业所得税:税前扣除凭证的合规性
行业共识是“无票不扣”,但很多老板不知道的是,小额零星支出(500元以下)可以用收款凭证代替发票,但必须写清楚对方名称、金额、项目,另一类容易被忽视的是分割单业务:水电费共用的,租户凭房东开具的分割单就能税前扣除,不用去税务局代开发票。
个人所得税与社保联动核对
工资薪金的申报数据要和社保基数、公积金基数做交叉比对,有个常见误区是认为个税按实发数申报就好,实际上应该按应发数申报,五险一金个人部分在计算时扣除,如果三套数字长期对不上,金税系统会发出预警提示。
找代办还是自己做?算清成本和风险再决定
这是一个很多新成立公司会纠结的问题,核心判断标准就两个:你的时间值多少钱,你的出错风险有多大。
自己做的情况适合公司业务简单、票据数量少(每月几十张以内)、或者老板本身就懂财务,代账公司适合业务增长快、报销单据量大的企业,但要注意:
- 代办费用方面,一线城市在小规模纳税人每月200元至400元左右,一般纳税人500元至800元左右,地域和代理机构规模会影响定价
- 选择代账后尽量按月获取申报回执和税负分析表,别当甩手掌柜
- 交接资料时要用清单式列表双方签字,防止日后责任不清
税务资料销毁与保存时限的硬性规定
不是所有资料都要永久保留,但销毁前一定要确认年限到了。
- 原始凭证、记账凭证、总账明细账:保管期限30年
- 月度季度报表、完税凭证:保管期限10年
- 银行对账单、发票存根联:保管期限5年(需经主管税务机关确认后方可销毁)
- 电子会计资料:与纸质资料的保管期限一致
超过年限的会计档案,要编制销毁清册,由单位负责人、档案管理员、会计三方签字后,按程序销毁,自己擅自处理是不合规的。
高频问题答疑:关于税务资料,老板们问得最多的是
2026年税务申报资料有什么新变化?
全国数电发票全面落地后,取消纸质票的领用环节,直接在电子税务局开具和接收,这意味着企业留存备查的重心从“保管纸质票”转移到“保留电子文件与XML源文件”,同时注意数电发票无联次之分,重复打印也不影响效力。
公司刚成立,没业务也没收入,还需要准备税务资料吗?
需要,即使零申报,也要保留机构设立文件、银行开户资料和人员工资表,零申报不代表零资料,连续几个月零申报后被系统抽查时,税务局依然会要求提供费用凭证,以验证公司是否正常运营。
发票丢了,还能用什么替代资料做账?
可以用发票复印件加情况说明入账,或者凭销售方提供的发票底联复印件和当地税务机关出具的证明作为抵扣依据,从2022年起,电子发票重复打印件也可以作为原始凭证入账,遗失纸质票的影响已经明显降低。
税务资料管理的核心逻辑很简单:用“未来可能被查”的视角来准备今天的每一张纸,把分类习惯融入日常,而不是指望某一天集中整理,这样无论是面对稽查还是注销,你都能心里不虚。