资产损失申报没那么玄乎,核心就一句话:先分清清单申报还是专项申报,准备好匹配的证据材料,在汇算清缴时一并填入系统即可。但实际操作中,相当一部分企业卡在“类型判断”这一步——选错了路径,材料准备得再齐全也会被退回。
资产损失申报流程是什么——先分清清单还是专项
资产损失申报的流程,说穿了就三步:确认损失类型、收集证据链、随汇算清缴填报,前两步决定成败,最后一步只是走程序。
清单申报和专项申报怎么选
业内专家指出,清单申报和专项申报的分水岭不在金额大小,而在损失性质是否“常规”,这是很多会计容易搞混的地方。
清单申报适用的情况比较“朴素”:比如存货因管理不善造成的正常盘亏、小额报废,或者应收款项里按期计提的坏账准备转损失,这类损失有规律、可批量处理,税务机关用清单制来降低征纳成本,你填一张汇总表就行。
专项申报则是给“非常规”损失准备的,举个场景:一家制造企业的核心生产线因火灾报废,整条设备线归零,这属于重大非常规损失,税务机关需要你单独说明原因、提交评估和事故证明,专项申报本质上是一次“一对一”的审核沟通。
判断建议:拿不准时直接对照《企业资产损失所得税税前扣除管理办法》(国家税务总局公告2011年第25号)的分类目录,先看损失类型是否在“清单申报”列举范围内,若边缘模糊,优先走专项申报,多填几张表不亏,少走一遍审核可能让当年的税前扣除作废。
资产损失申报需要什么材料
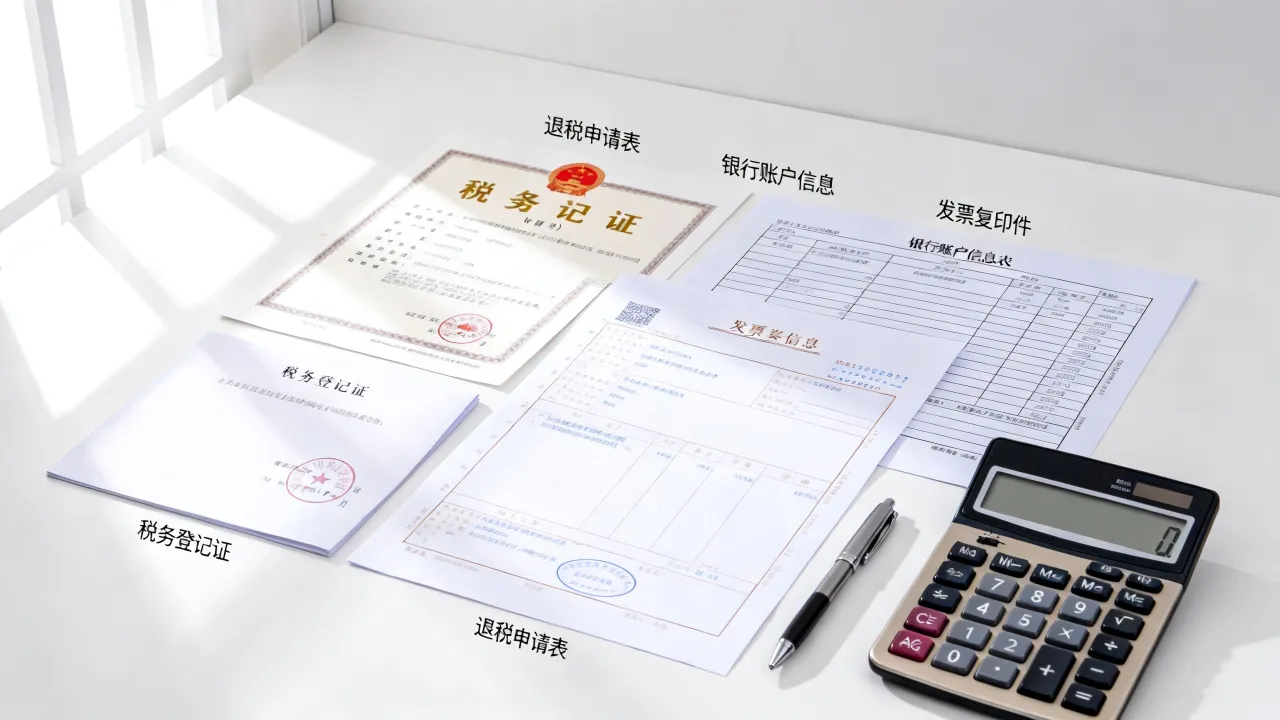
材料准备是个见人下菜碟的活儿,不同损失类型,证据链要求完全不同,按最多见的三类损失帮你理一遍:
存货盘亏或报废:盘点记录、残料变价凭证、责任认定说明,因管理不善导致的,还需内部整改报告。
- 应收款项坏账:法院裁定书(诉讼类)、破产清算分配记录、催收函证记录(非诉讼类)、专项说明。
- 固定资产处置:处置合同、转让协议、第三方评估报告,非正常报废的,还需现场影像或事故认定。
共性要求是证据链闭环,每份材料之间能互相印证,说明损失真实发生而不是账面调节,据统计,税务审核中相当一部分退回案例,问题不在金额,而在证据之间对不上时间线。
企业资产损失税前扣除怎么申报——分场景实操
流程搞清楚后,落到具体业务场景才有实感,三条最常见的申报主线,你大概率会碰到至少一条。
存货报废损失申报:小额走清单,大额走专项
小额的存货报废,比如门店退回的临期食品、仓库里受潮的包装材料,多数情况下走清单申报即可,操作路径是:企业所得税年度纳税申报表 → 《资产损失税前扣除及纳税调整明细表》(A105090)→ 填报损失类别、金额、原因摘要 → 系统自动归入清单范围。
大额存货报废则是另一套打法,举个例子:食品厂一批原料因冷链中断全部变质,账面价值占全年利润的相当比例,这就必须走专项申报,除基础材料外,可能还要补充原料采购凭证、冷链温控记录、第三方鉴定意见,这类场景的关键是不要等汇算清缴才开始准备,损失发生的当月就把证据链固定下来,趁现场还没清理完。
坏账损失申报:证据链比时间更重要
坏账损失申报是重现频率最高的痛点,很多企业的应收款项挂了三五年,眼看收不回来,想税前扣除又怕被认定为“未履行追索义务”。
实操路径分两种,涉诉类的提供法院终止执行裁定;非涉诉类的则需要完整的催收记录链条,包括时间连续的催收函、债务人部分还款凭证、对方资不抵债的第三方证明,业内共识是,单纯“账龄超过三年”不能作为损失证据,你得证明自己一直在追、对方确实还不上。
固定资产处置损失申报:别忽略评估环节
固定资产处置的核心卡点在评估,设备报废、厂房拆除、车辆转让三种场景都需要第三方评估报告来佐证处置价格的合理性,很多企业按拍卖成交价直接填数,但税务机关要求的评估报告必须由具备资质的评估机构出具,且评估时点要和处置时点对得上。
另一个高频细节:固定资产非正常报废(如火灾、水灾、人为事故)需要事故责任认定,如果是人为责任造成的损失,保险公司理赔后未覆盖的部分才能税前扣除,理赔金额对应的部分要冲减损失。
资产损失申报时间节点与常见误区
资产损失申报时间有硬规定,也有弹性空间,分清这两点,能少踩很多坑。
资产损失申报时间的两个关键节点
常规路径是随年度汇算清缴申报,截止日期和企业所得税汇算清缴一致,但如果是因破产、清算等特殊情形需要注销企业,资产损失要在清算申报时一并处理,不等到汇算清缴。
另外有个容易被忽视的点:部分损失的申报时间可以追溯调整,根据税务机关现行征管口径,纳税年度内发生的资产损失,在汇算清缴结束后才发现的,可以通过更正申报或补充申报的方式处理,无需重新办理年度纳税申报,但这不意味着可以无限期拖延,追溯调整有明确期限限制,建议发现遗漏后立即启动补救。
申报被退回的补救路径
申报被退回的常见原因有三类:材料不全、类型选错、金额填报错误,补救路径也很直接:
- 对照税务系统反馈的退回原因逐项复核,先看资料目录和当年税务机关公布的申报要求是否一致。
- 属于材料缺失的,补充材料后重新上传,路径和首次申报一致。
- 属于类型选错的(比如该走专项却走了清单),需要作废原记录后重新填报,线上系统支持更正申报。
大多数退回都能在线上解决,真正需要去税务大厅的,是涉及跨年度调整或大额损失的复杂情形,这类情况记得带上全部原始凭证的复印件,并提前预约办税服务厅的预审服务。
资产损失申报的底层逻辑并不复杂——把损失说清楚、证据做扎实、路径选准确,按这个顺序推进,绝大多数申报场景都能顺利落地。