先自查是否符合退税条件,然后通过电子税务局提交申请,全程线上办理,符合条件的退税一般在受理后10个工作日内到账。退税不是普惠政策,更像是一场“精准匹配游戏”——你的企业必须踩中某类政策门槛,才有资格把多缴的税款拿回来,下面这篇内容,我就把企业退税的完整路径、材料清单、常见卡点和行业差异一次性讲透。
企业办理退税需要什么条件
不是所有企业都能申请退税,税务机关在受理时,重点看三项硬指标,缺一项,申请就会被退回。纳税人资格类型决定退税路径
一般纳税人和小规模纳税人的退税逻辑完全不同,一般纳税人主要涉及留抵退税和出口退税;小规模纳税人更多涉及汇算清缴退税和减免政策退税。以留抵退税为例,行业共识认为,企业需要同时满足以下条件:
- 纳税信用等级为A级或B级
- 申请退税前36个月未发生骗取留抵退税、骗取出口退税或虚开增值税专用发票情形
- 申请退税前36个月未因偷税被税务机关处罚两次及以上
- 2019年4月1日起未享受即征即退、先征后返(退)政策
业务真实性是退税审核的生命线
税务机关在审核退税申请时,会重点核验业务的合同流、资金流、发票流三流是否一致,简单说,你申请退税的这笔业务,合同怎么签的、钱怎么走的、票怎么开的,三者必须对得上,如果存在“票货分离”“资金回流”等异常情形,大概率会被标记为风险纳税人,不仅退不了税,还可能引来税务稽查。时效性条件容易被忽视
退税申请有明确的时限要求,增值税留抵退税,需要在符合条件的次月申报期内提出申请;企业所得税汇算清缴退税,应在汇算清缴结束后三年内申请,逾期视为放弃,行业专家指出,有相当一部分企业因错过申请窗口期,白白损失了可退税款。企业退税流程怎么走:从登录到到账的全路径
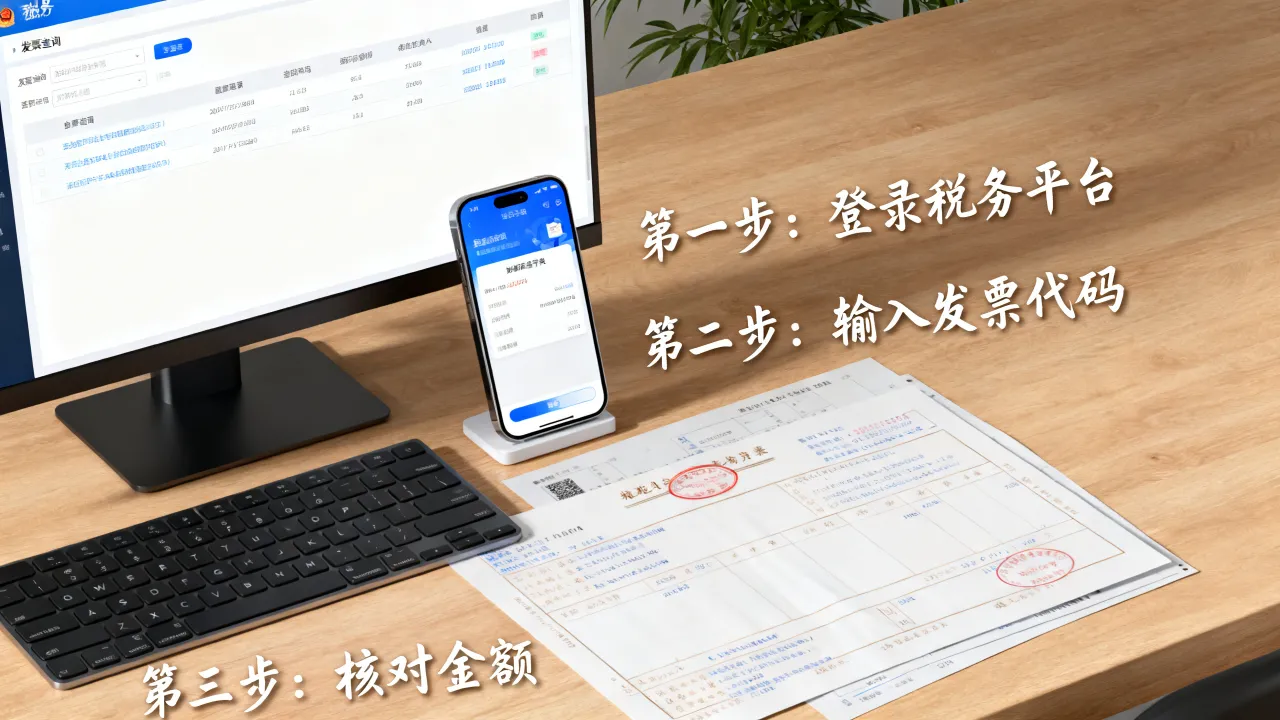
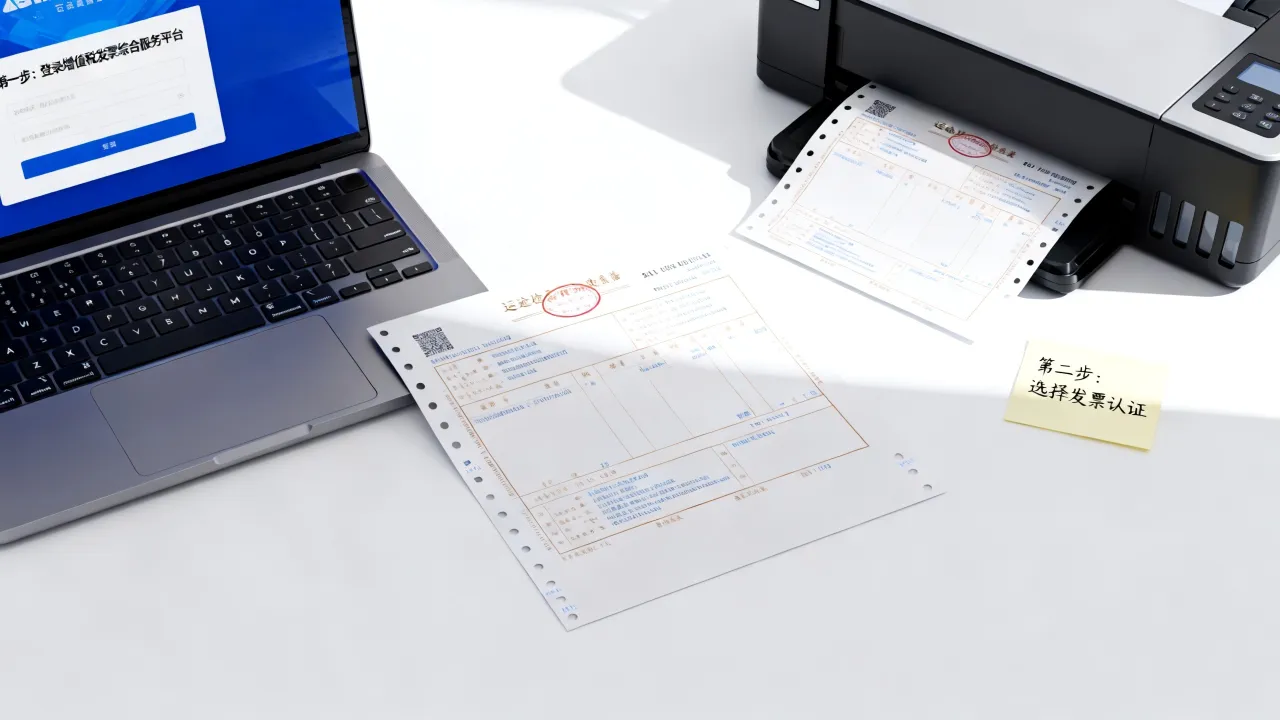
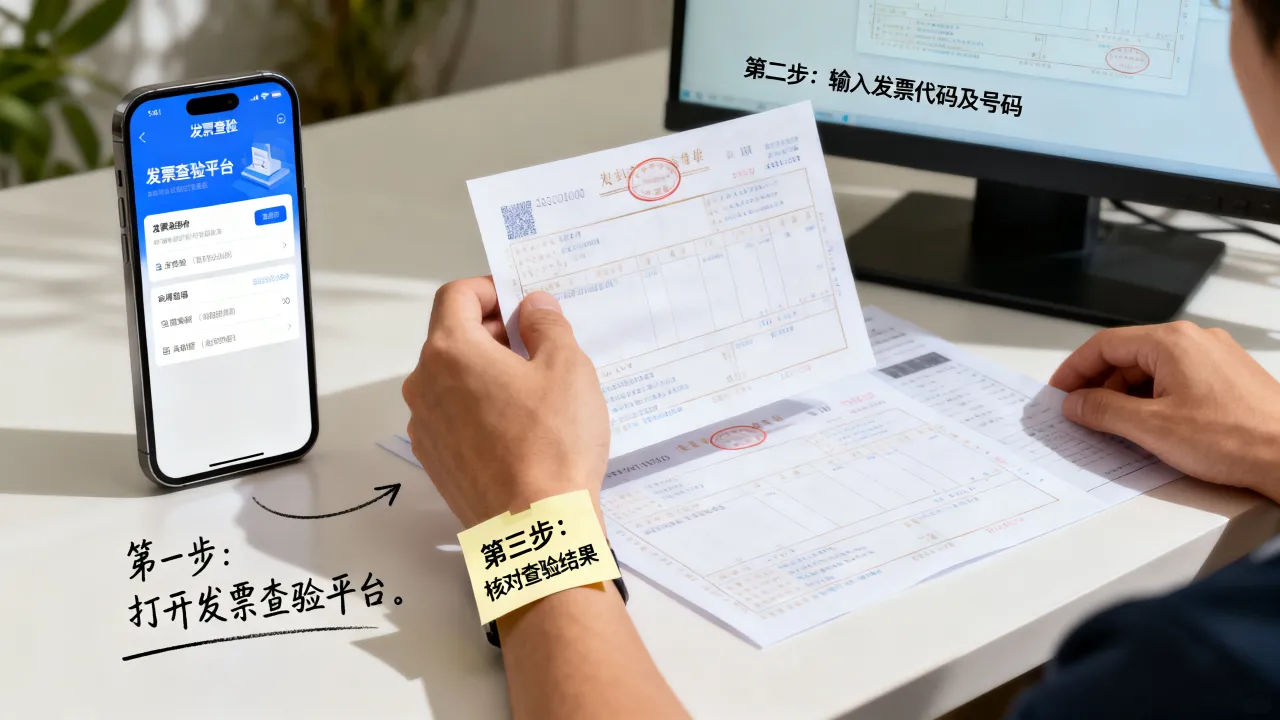
目前绝大多数退税业务已经实现全流程线上办理,以最常用的增值税留抵退税为例,操作路径如下:第一步:登录电子税务局,进入退税模块
1. 打开所在省份的电子税务局官网,选择“企业登录”,通过法人身份或办税员身份登录 2. 在首页搜索栏输入“退抵税申请”,点击进入功能模块 3. 系统会自动带出企业基本信息、退税账户信息,核实无误后勾选“增量留抵退税”或“存量留抵退税”选项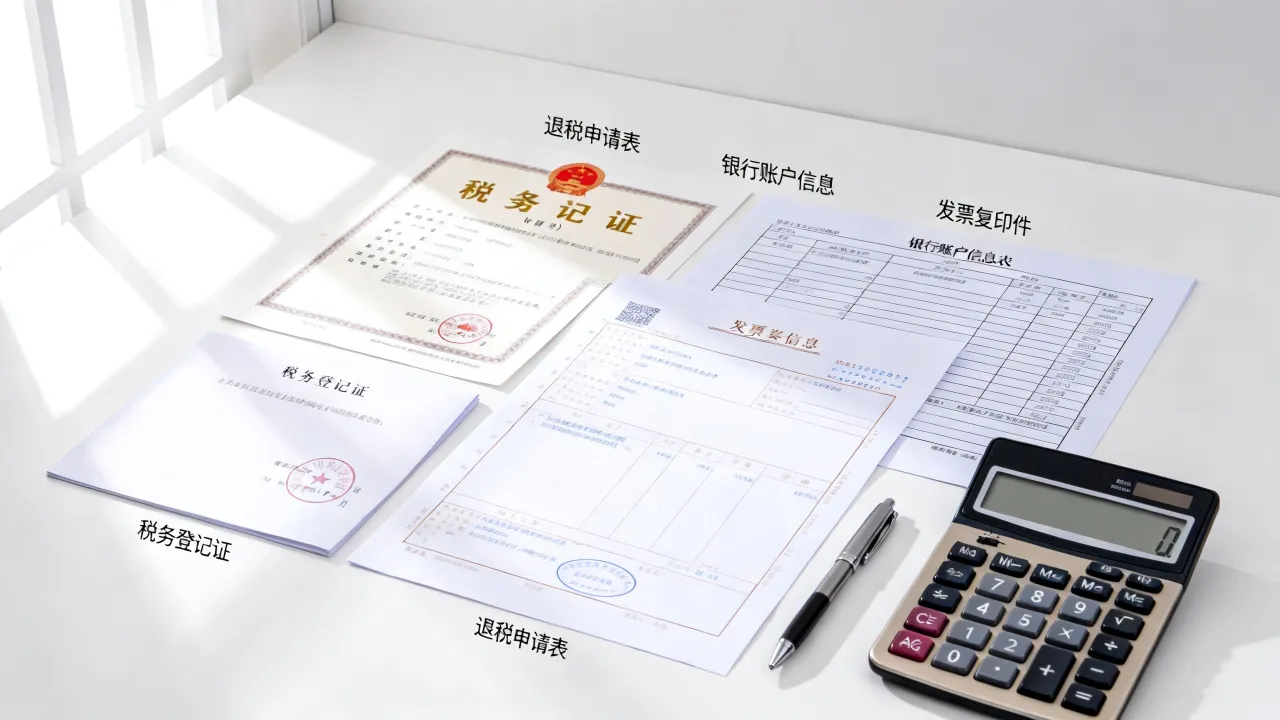
第三步:上传附列资料
多数情况下只需上传: - 《退(抵)税申请表》盖章扫描件 - 经办人身份证复印件 - 情况说明(若系统提示风险疑点)第四步:提交并跟踪进度
提交后在“办税进度及结果信息查询”模块可实时看到流转状态,若状态显示“审核中”,等待即可;若显示“资料不全需补正”,需要在规定时间内补齐并重新提交。线下渠道备用方案
部分情况(如首次办理出口退税、存在复杂疑点)需要前往办税服务厅办理,建议提前通过“预约办税”功能取号,带齐公章、营业执照副本原件、经办人身份证原件。企业退税多久到账:各类型业务时效对比
到账时间因退税类型而异,下表是不同退税业务的大致周期,供你规划现金流时参考:| 退税类型 | 税务机关办理时限 | 到账时间参考 |
|---|---|---|
| 增值税留抵退税 | 10个工作日内 | 多数情况下申请后两周内到账 |
| 出口退税 | 4-5个工作日内(一类企业) | 一类、二类企业普遍较快 |
| 企业所得税汇算清缴退税 | 30日内 | 常见周期约1个月 |
| 个税手续费返还 | 30日内 | 每年3-6月集中办理 |
这里要特别提醒:退税到账时间不等于申请后立即到账,如果你的企业被选中“复核”,即税务机关对退税数据进行人工复核,周期会延长至20-30天。
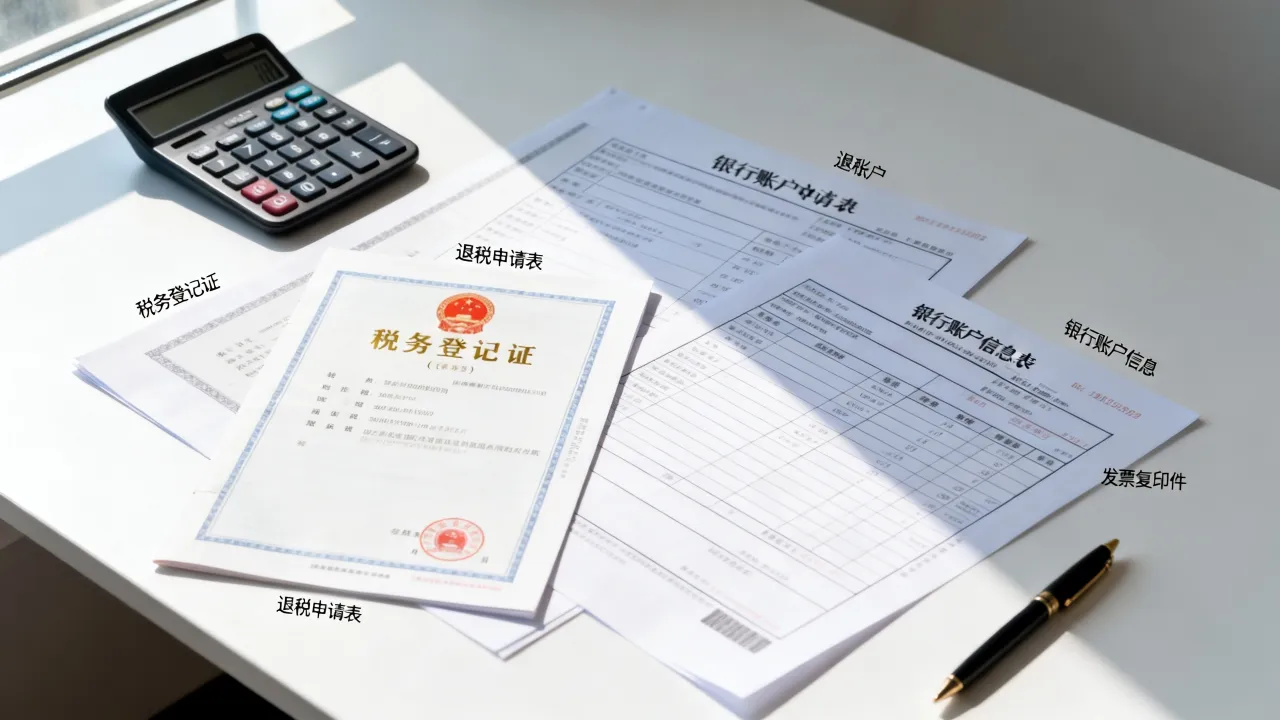
影响退税到账速度的常见变量
一般纳税人退税与出口退税:两大高频场景拆解
一般纳税人留抵退税:制造业企业最常用的“回血包”
制造业、批发零售业、住宿餐饮业等企业,日常进项多、销项少时,留抵税额会越积越大,留抵退税的核心逻辑是:你先把税款垫付给上游,国家把垫付的部分提前退回来,申请时建议先确认企业信用等级是否达到A级或B级,否则申请也会被驳回。出口退税:外贸企业的核心利润来源
出口退税申报路径:通过电子税务局“出口退税管理”模块,选择“免抵退税申报”或“免退税申报”,根据企业类型选择相应表单,首次申报出口退税的企业,税务机关会实地核查生产能力、办公地址、仓储情况,常见差异点如下: - 生产企业适用“免、抵、退”办法,计算逻辑更复杂 - 外贸企业适用“免、退”办法,购进出口货物的进项税额直接退税 - 退税单证需要包括:出口货物报关单、增值税专用发票(或普通发票)、收汇凭证软件企业退税和研发费用加计扣除退税:容易被漏掉的“隐形福利”
软件产品增值税即征即退
增值税一般纳税人销售自行开发生产的软件产品,按13%税率征收增值税后,对其增值税实际税负超过3%的部分实行即征即退,这一块很多软件企业容易漏掉申报,实操中,备案材料包括软件产品检测证明、软件企业认定证书等,需先完成“软件产品增值税即征即退备案”,再按税款所属期逐期申请退税。研发费用加计扣除与汇算清缴退税联动
企业所得税汇算清缴时,研发费用加计扣除比例提高后,当期多预缴的税款可以通过“汇算清缴结算多缴退抵税”申请退还,行业共识认为,这是一条低成本路径,因为研发立项资料在申报高新技术企业时已经备齐,不需额外整理大量材料。企业所得税汇算清缴退税操作要点
每年5月31日前完成上年度汇算清缴,如果预缴税款大于应缴税款,多缴部分可申请退还,也可选择抵缴下期税款。
- 电子税务局—【我要办税】—【税费申报及缴纳】—【企业所得税年度申报】
- 完成申报后,系统自动生成多缴数据
- 在【退抵税费申请】模块选择“汇算清缴结算多缴退抵税”
- 上传营业执照、经办人身份证明、完税凭证(部分省份不需要)