当月开具的发票作废必须收回全部联次并同步作废系统数据,跨月则只能通过开具红字发票处理。营改增全面落地后,你手里的地税发票基本已退出历史舞台,但历史存量发票和特殊业务场景下的作废操作,依然让不少财务人员犯难,这篇文章把地税发票作废的适用条件、操作路径、跨月处理方案以及高频踩坑点一次性讲透。
什么情况下地税发票可以作废
作废发票不是点击删除那么简单,税务系统对作废条件有硬性约束,缺一条都走不通,行业共识认为,同时满足以下三个条件才允许作废:发票开具时间在当月,且尚未进行增值税申报;需要收回发票全部联次;收票方未将发票用于抵扣或入账。
开票当月且未申报是作废的第一道门槛
发票系统默认你只能作废当月开具的发票,如果错开了发票但还没到申报期,窗口期非常宽松,2026年7月5日开错一张发票,7月15日申报期结束前你都有机会直接作废,但到了8月1日系统自动锁定,这条发票就失去了作废资格。
联次完整性决定作废能否成功
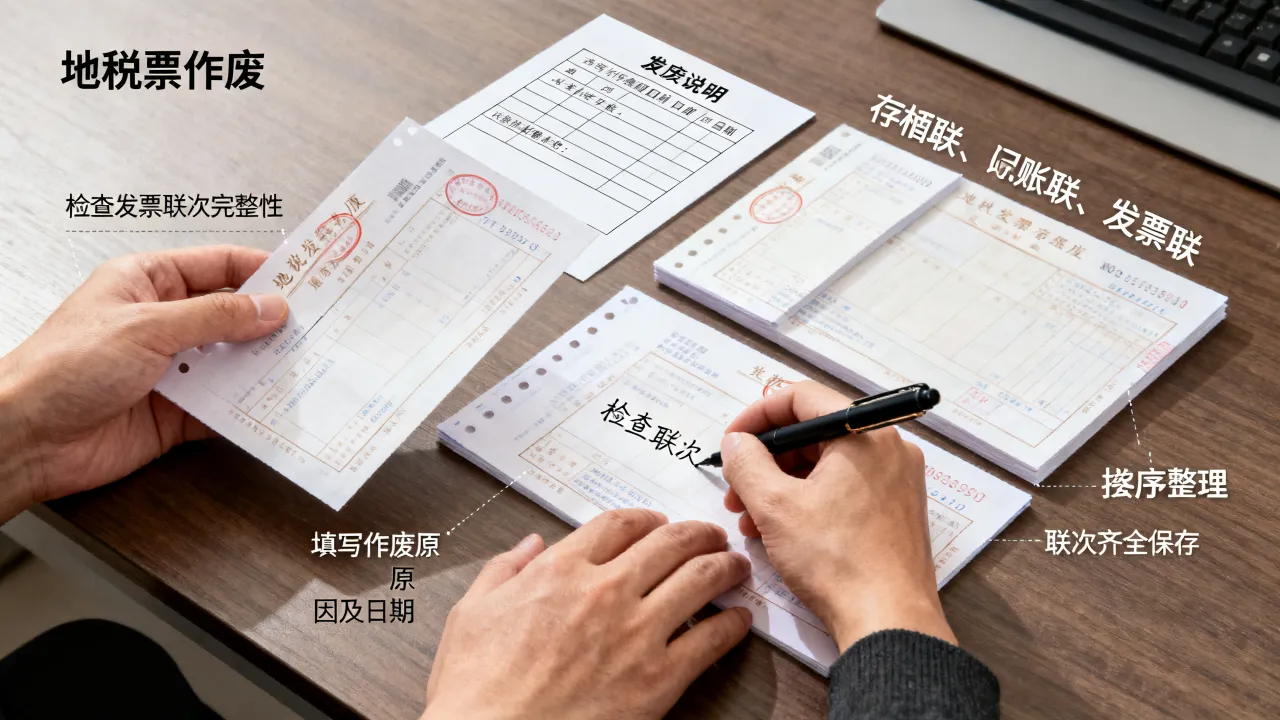
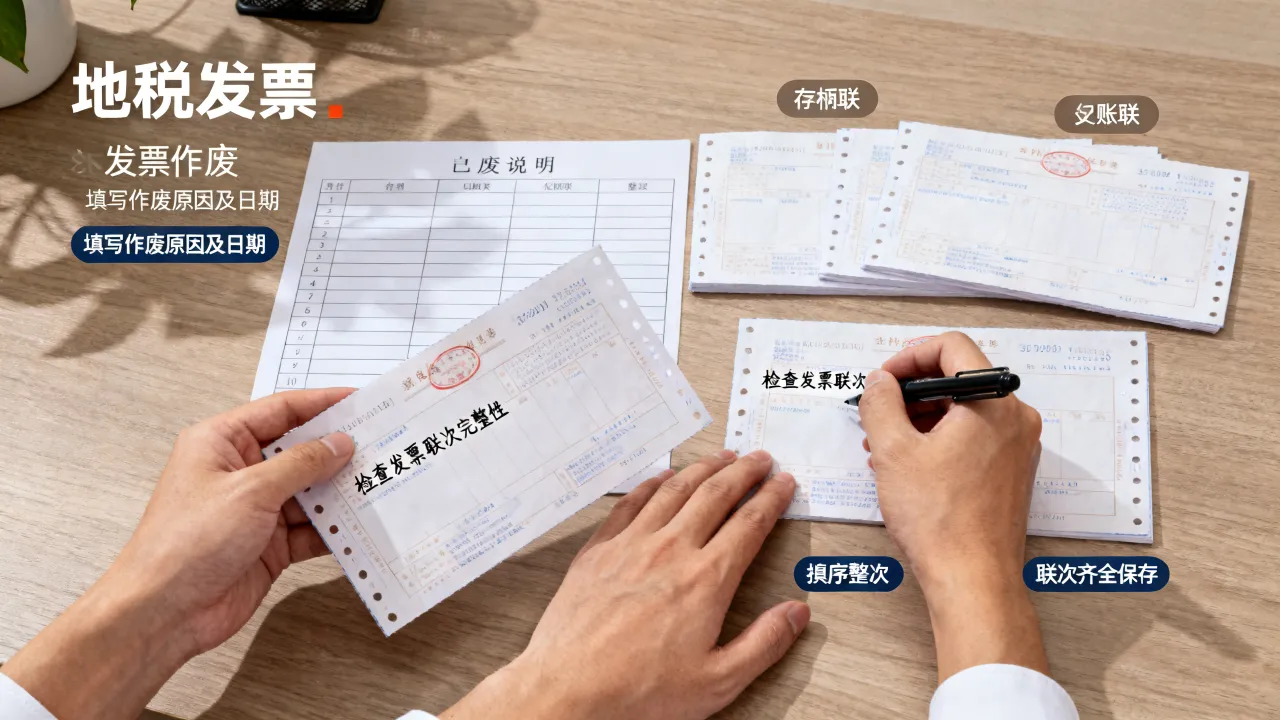
传统纸质地税发票一式多联,发票联交给客户,记账联自己留存,存根联备查,作废时必须把发票联和抵扣联(如有)从客户手里收回来,和记账联、存根联一起盖作废章,所有联次缺一不可,只收回发票联但抵扣联找不回来,即便作废了,税务稽查时依然会被认定为违规作废,罚款风险不小。
客户已抵扣的发票作废不了
如果客户已经拿着发票去税务机关认证抵扣,系统里就会留下抵扣记录,这种情况下你想作废,系统会直接报错,正确操作是联系客户做进项税额转出,然后走红字流程,而不是强行作废。
地税发票作废操作流程全路径
纸质地税发票和电子地税发票的作废路径差异明显,需要分开来看。
纸质地税发票作废的完整步骤
使用网络发票系统或者税控设备开具的纸质地税发票,作废路径通常如下:
- 在开票系统里找到开票记录,选择需要作废的那一张,点击作废按钮
- 系统弹出确认框后,核对发票代码和号码是否选对
- 确认后,将纸质发票所有联次整齐叠放,在票面正中央加盖作废章或手写作废字样
- 作废后的发票必须保留全部联次,按月装订备查,不能撕毁或丢弃
有些地区的地税窗口仍保留手工退票业务,适用于系统崩溃、税控盘损坏等极端场景,需要携带作废发票原件、经办人身份证和税务登记证复印件去大厅办理,材料齐全的话当天就能办结。
地税电子发票作废流程
存量地税电子发票的作废操作,逻辑和纸质发票一致,但少了收回联次这个物理动作,登录发票管理系统后,找到电子发票数据,点击作废并填写作废原因,系统即完成标记,电子发票作废后,原发票号码的税控数据会被锁定,无法重复使用,这一点和纸质发票相同。
地税发票跨月能作废吗——不能,但可以用红冲替代
很多人把作废和红冲混为一谈,这是个关键误区,作废是针对当月发票的一键撤销,红冲是跨月发票的修正手段,如果发票跨月才发现开错,不论地税还是国税,唯一合规路径就是开具红字发票,将原发票金额冲减为负数,再重新开具正确发票。
红字发票的申请入口在哪
现代开票系统里,红字发票的申请模块通常和作废按钮相邻,路径是:开票系统主界面 - 发票管理 - 红字发票管理 - 申请红字信息表,提交后税务机关系统自动校验,几分钟内返回信息表编号,凭编号即可开具红字发票。
跨月红冲需要哪些材料
开红字发票前,下面这些材料要提前准备好:
- 原发票正本或复印件(证明原发票确实存在)
- 红字发票申请单(系统自动生成)
- 对应的合同或协议(证明业务真实发生且需要变更)
- 客户出具的拒收证明或退回说明(备注栏要写明) 准备齐全后,整个红冲流程可以在一个工作日内走完。
地税发票作废和红冲怎么选
发票处理方式选错了,轻则多跑一趟税务局,重则产生滞纳金和罚款,两者的适用场景差异明显:
| 对比项 | 作废 | 红字冲销 |
|---|---|---|
| 适用时间 | 当月开具、当月发现 | 跨月开具、跨月发现 |
| 操作位置 | 开票系统内直接操作 | 需先申请信息表再开红票 |
| 发票联次 | 必须全部收回 | 无需收回,但需保留原票 |
| 税务风险 | 操作简单但条件苛刻 | 流程长但合规性最高 |
| 申报影响 | 当期销项自动冲减 | 需要在申报表填负数 |
纸质发票作废和电子发票作废的操作区别不大,但税务端的处理优先级有差异,行业共识认为,能在当月作废的不要拖到红冲,因为红冲涉及信息表审批、系统比对,环节越少越省事。
地税发票作废时容易忽略的四个细节
作废后重新开发票别墨迹
作废成功后,原发票的额度自动释放回你的可用额度,要在当月内抓紧开新票,拖到次月再开,新发票的税款所属期就变了,会造成开票数据和申报数据对不上,北京地税发票作废业务中,不少纳税人就在这个环节吃过亏。
作废章和作废字样有讲究
作废章并没有统一格式,但要求清晰可辨,且不得遮挡发票代码、号码和金额区域,有些地方用“作废”字样的蓝色印章即可,有些地区要求手写并签名,稳妥做法是:票面空白处写“作废”两个字,盖上财务章,旁边留个经手人签字,系统里作废了但纸质票面没标记,是很多罚款的源头。
剪角作废到底要不要做
剪角是纸质作废的传统做法,但并非所有税务机关都强制要求,目前多数省份已取消剪角要求,仅需要盖作废章,如果你不确定当地规定,打12366税务服务热线确认,系统性差异记住一条:以当地税务机关最新公告为准,误剪了反而可能导致票面信息不完整被拒收。
作废原因怎么写才不会被驳回

网填作废原因时,“开错”“信息有误”这类笼统说法容易被系统弹回,通用且稳妥的写法是“购方名称录入错误”或“金额与实际业务不符,双方协商退回”,口语化的“不想要了”“客户不要了”这类表述要避免写进系统。
地税发票作废后的申报与账务处理要点
作废操作完成后,你还需要在税务申报和财务入账上做两件收尾工作。
申报表怎么填不受影响
作废发票在开票系统里已经标记,开票数据会同步到申报表的附表一,作废后当期申报时,销项税额会自动剔除作废发票的金额,不需要手动改数据,如果发现申报表中仍带出作废发票数据,检查一下系统时间是否在申报窗口期内,或者去税务大厅做异常申报处理。
作废发票的记账凭证怎么放
即使发票作废了,记账凭证也要完整做出来:
- 发票联、记账联、存根联三联复印件附在凭证后写“作废发票-原发票号码XXX”
- 涉及预收款的,要把退款或重开的情况说明附上
保存期限不少于10年,这是税务稽查的常规审查区间。河北地税发票作废业务的数据需在申报表备注栏体现,否则后续查账对不上会触发疑点核查。
常见问题
地税发票作废了客户还让我重开怎么办
系统内作废成功后,直接开一张新发票给客户即可,新发票的金额、品名、税率要和原作废发票完全一致,备注栏可写明“补开-原发票号码XXX”,新票备注栏写上原发票代码和号码,买卖双方都能对账明朗。
地税发票误作废了,还能撤销作废吗
多数情况下不能,系统操作作废后,税控数据会实时上传税务机关,线上撤销作废的通道几乎不存在,误作废后应立即联系主管税务机关,说明具体时间、发票代码和号码,税务人员会在后台核查状态,属于操作失误且未申报的情况下,部分地区允许在税务窗口手工恢复,千万别抱着侥幸心理在系统里反复尝试或跨月冲正,操作路径不符会被系统锁定。