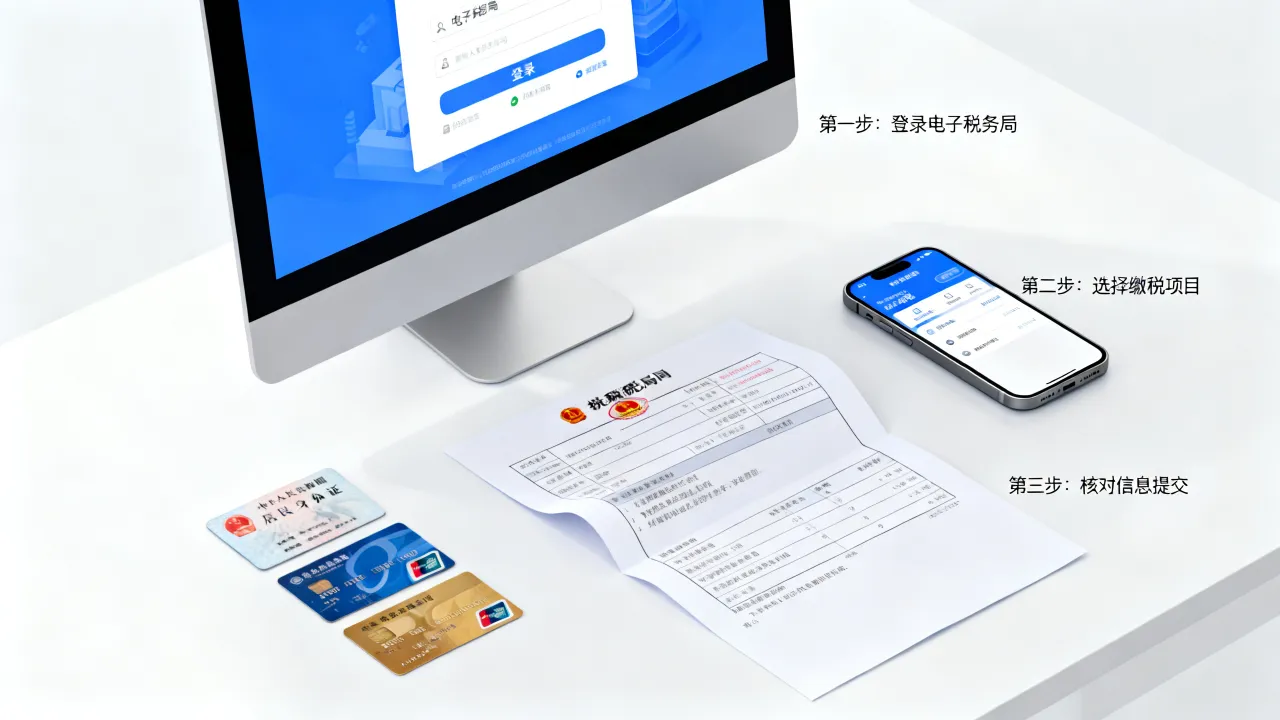
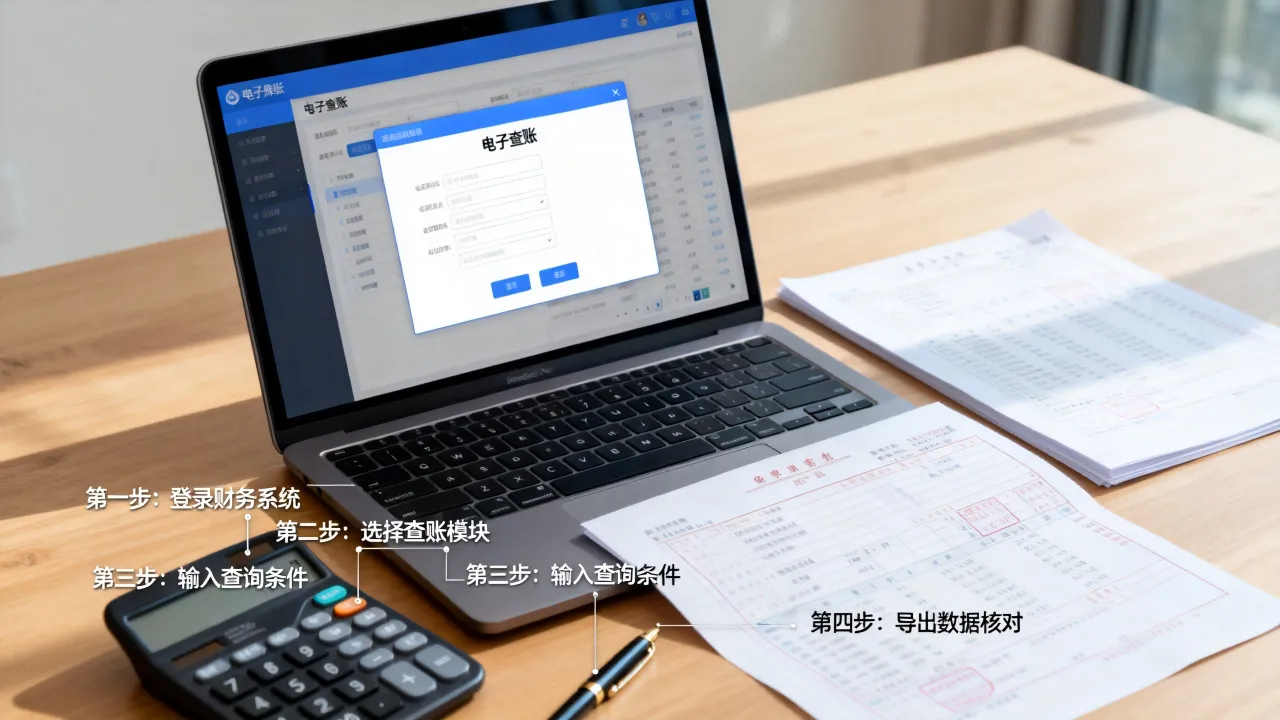
第二步,勾选并确认发票
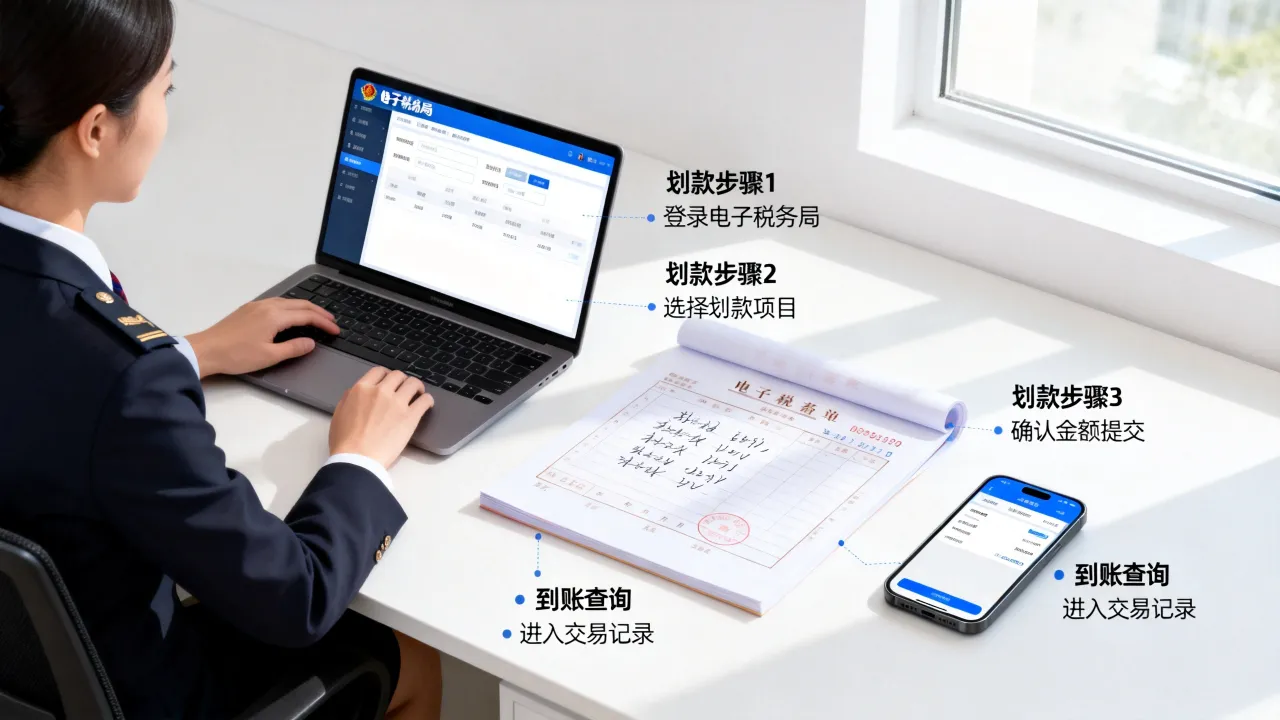
- 进入“抵扣类勾选”模块。
- 设置开票日期起止范围,点击查询。
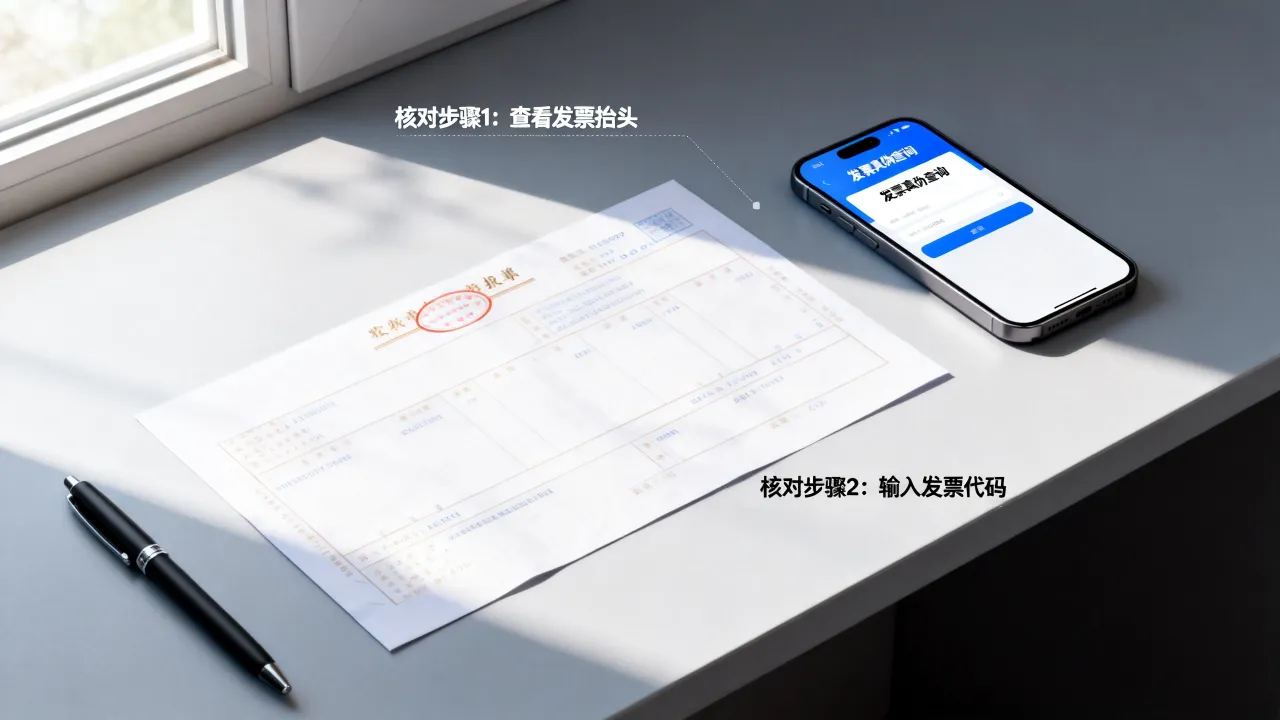
- 逐张核对发票代码、号码、开票日期、金额、税额、销售方名称,重点看税率和税额是否正确。
- 勾选需要抵扣的发票,提交勾选。
- 进入“统计确认”页面,核对汇总的发票份数、金额、税额。
- 点击确认,按系统提示完成签名或提交。
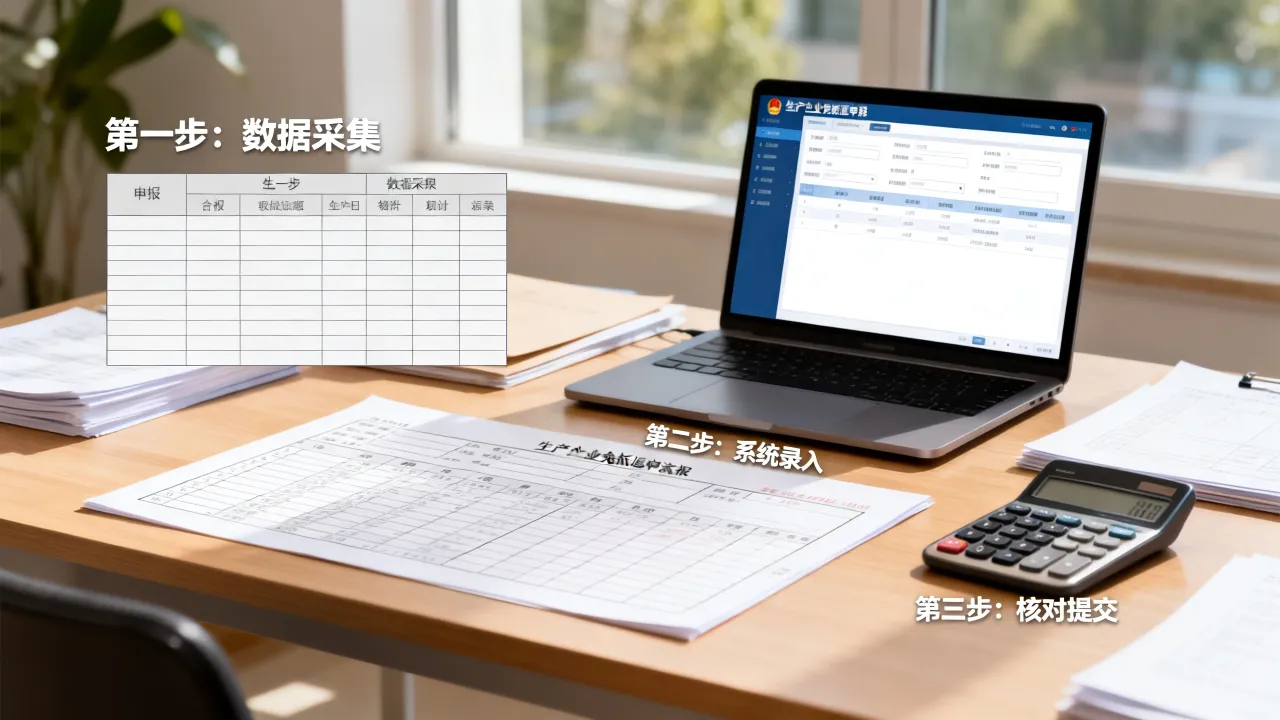
第三步,填增值税申报表
确认后的数据一般会自动带入《增值税及附加税费申报表附列资料(二)》,你需要检查第2栏“本期认证相符且本期申报抵扣”是否与勾选数据一致,如果当期不想抵扣,就不要做统计确认,一旦确认,当期就必须申报抵扣。
电子发票怎么认证抵扣?在电子税务局勾选确认即可
数电票的用途确认
数电票没有纸质介质,开票后自动进入税务数字账户,登录电子税务局,进入“发票用途确认”或“抵扣类勾选”,查询到发票后直接勾选、提交、统计确认,整个过程不需要扫描,也不需要邮寄纸质资料。
电子专票和纸质专票的勾选区别
电子专票和纸质专票在勾选平台里没有本质区别,都能按票面税额勾选抵扣,少数纸质专票如果因为票面信息模糊无法勾选,可以使用扫描认证作为备用,扫描认证需要录入发票代码、号码、开票日期、金额等信息,现在使用频率已经明显下降。
勾选错了怎么办
- 统计确认前,可以撤销勾选,重新选择。
- 已统计确认但尚未申报,可以撤销确认。
- 已申报且已缴款,需要通过更正申报或在下期做进项税额转出。
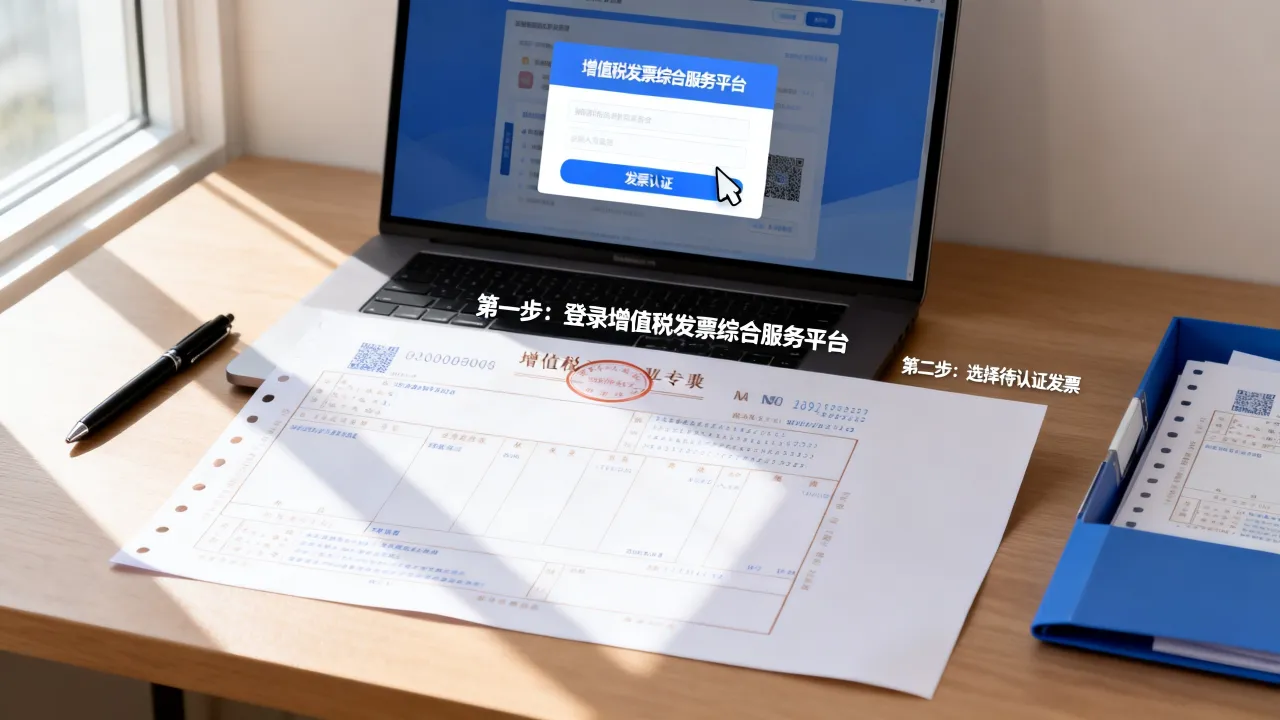
专票和普票认证抵扣区别:哪些票能抵,哪些不能
专票和普票的最大区别在于是否带“进项税额”,专票票面单独列示税额,购买方可以按规定抵扣,普票通常把税额含在价税合计里,不能直接抵扣,但通行费电子普票、旅客运输电子普票、农产品销售发票属于例外,可以按规定计算抵扣。
行业共识认为,企业取得发票后应先看票种,再看用途,用于生产经营的专票优先勾选;用于福利、消费的发票即使拿到专票也不能抵扣,这个判断比“能不能认证”更重要。
北京发票认证抵扣在哪里操作?附电子税务局路径
以北京为例,登录国家税务总局北京市电子税务局,路径为:我要办税→税务数字账户→发票勾选确认→抵扣类勾选,也可以直接在搜索框输入“发票勾选确认”跳转,移动端可以通过“北京税务”APP,进入办税模块后找到税务数字账户。
其他地区的入口逻辑相近,上海、广东、浙江等地多数已使用“税务数字账户”名称,少数地区仍显示“增值税发票综合服务平台”,找不到入口时,在电子税务局首页搜索“勾选”通常能直达。
| 地区 | 主要入口 | 典型路径 |
|---|---|---|
| 北京 | 电子税务局 | 我要办税-税务数字账户-发票勾选确认 |
| 上海 | 电子税务局 | 我要办税-发票业务-发票勾选确认 |
| 广东 | 电子税务局 | 我要办税-税务数字账户-发票勾选确认 |
发票认证抵扣需要费用吗?官方渠道零成本
电子税务局、发票综合服务平台、税务数字账户都是免费使用,不需要购买所谓的“认证抵扣软件”,如果找代账公司,发票认证通常包含在每月服务费里;单独代办可能收费几百元不等,具体看服务内容,遇到宣称“快速认证”“包抵扣”的收费服务,要警惕虚开或违规风险,业内专家指出,发票认证抵扣是纳税人的法定义务,官方没有收费项目。
认证抵扣前的检查清单
资料准备
- 税控设备或数电票账号。
- 电子税务局实名账号和密码。
- 需要抵扣的发票清单,按开票日期排序。
- 本期增值税申报表草稿。
时间安排
- 每月申报期前完成勾选确认。
- 确认后的数据在申报期内填表。
- 申报后核对金税系统回执,确认抵扣成功。
常见误区与风险
误区一,勾选了就必须当期抵扣
勾选确认的属期就是抵扣属期,5月勾选确认,就在5月申报期抵扣,如果当期不想抵扣,不要做统计确认。
误区二,认证期限取消了就可以一直不认证
根据《国家税务总局关于取消增值税扣税凭证认证确认期限等增值税征管问题的公告》(国家税务总局公告2019年第45号),自2020年3月1日起,一般纳税人取得2017年1月1日及以后开具的增值税专用发票、海关进口增值税专用缴款书、机动车销售统一发票、收费公路通行费增值税电子普通发票,取消认证确认、稽核比对、申报抵扣的期限,但长期不勾选会形成滞留票,可能引发税务关注。
风险:异常凭证
如果销售方走逃失联,发票可能被列为异常凭证,已抵扣的进项税额需要转出,未抵扣的暂不允许抵扣,选择供应商时也要关注其经营状态。
Q&A:关于发票认证抵扣的常见疑问
小规模纳税人可以认证抵扣发票吗?
小规模纳税人采用简易计税,不能抵扣进项税,如果转为一般纳税人,转型前取得的专票,在符合条件且未用于简易计税、免税项目的情况下,可以按规定抵扣,操作时在转为一般纳税人后,对尚未认证的专票进行勾选确认。
发票认证抵扣后开票方红冲了怎么办?
购买方已抵扣的,需要先做进项税额转出,再由购买方在电子税务局申请红字信息表,销售方根据信息表开具红字发票,购买方收到红字发票后,冲减原抵扣分录。
发票认证抵扣在申报后还能撤销吗?
申报前可以撤销勾选确认和统计确认,申报后若尚未缴款,可以作废申报表,重新勾选后再申报,若已缴款,则需通过更正申报或在下期做进项税额转出调整,申报数据以金税系统记录为准。
发票认证抵扣的关键就是“用途确认加申报表填列”,入口找对、勾选核对仔细、申报期内完成填表,绝大多数一般纳税人自行操作即可完成。