计算应交增值税,核心就两句话:一般纳税人看“销项减进项”,小规模纳税人看“销售额乘征收率”。 下面咱们抛开教科书上的绕口定义,用现实中公司经营的具体场景,把怎么算、怎么抵、怎么报一次说清。
一般纳税人增值税怎么算:销项减进项的逻辑
一般纳税人增值税怎么算?公式长得像减法,但实际经营中,每个数据的背后都连着合同、发票和银行流水,公式是:应交增值税 = 当期销项税额 - 当期进项税额,这里有两个关键词,一个是“当期”,一个是“合法凭证”。销项税额:不是开多少票就算多少
销项税额 = 不含税销售额 × 适用税率,理解销项要抓住“全部价款和价外费用”,有些老板只把开了专票的钱算进去,开了普票的收入、没开票但已收款的钱,都得算销项,哪怕是卖废品的收入,也是销售货物,也要计提销项税。某贸易公司本月销售设备,开专票金额113万,税率13%,换算成不含税销售额是 113万 ÷ 1.13 = 100万,销项税额就是100万 × 13% = 13万,这13万是公司代国家向买方收取的税金,月底要交给税务局。
进项税额:不是付了钱就能抵
进项税额是公司在采购环节支付给供应商的增值税,抵扣进项要过三道关,缺一不可:业务真实、发票合规、用途正当。 公司采购原材料花了67.8万,取得增值税专用发票,税率13%,不含税金额是67.8万 ÷ 1.13 = 60万,进项税额是60万 × 13% = 7.8万,那么本月应交增值税 = 13万 - 7.8万 = 2万。当期抵扣的边界在哪里
“当期”概念常被忽略,海关缴款书、桥闸通行费发票、农产品收购发票,这些凭证的抵扣时点各不相同,总体原则是,认证抵扣的所属期要匹配,早认证早抵扣,晚认证晚抵扣,但不能往前追溯补抵。小规模纳税人增值税计算公式:直接用收入乘征收率
小规模纳税人增值税计算公式比一般纳税人简单得多:应交增值税 = 不含税销售额 × 征收率,没有进项抵扣的环节,收入直接乘以征收率就是最终应纳税额。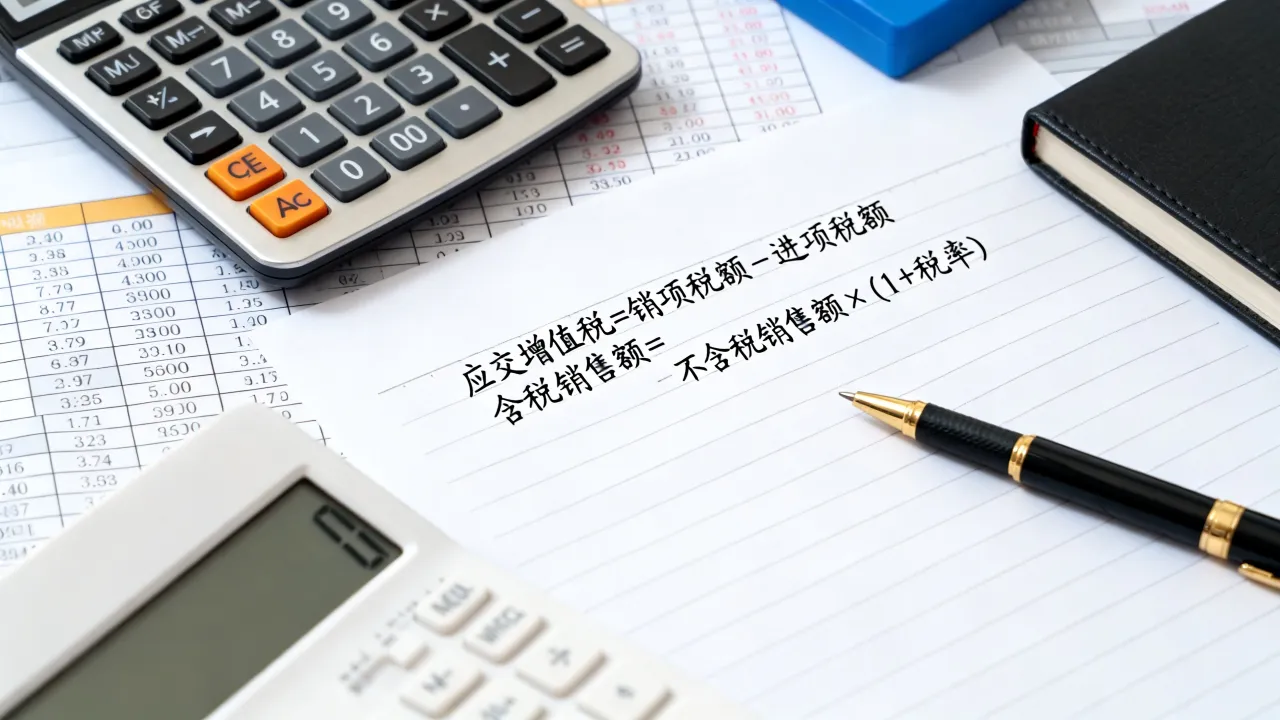
举个例子:一家设计公司本季度开具普票和专票合计20.2万元(含税),不含税销售额 = 20.2万 ÷ 1.01 = 20万,本季应交增值税 = 20万 × 1% = 2000元。
免税额度与开票方式的博弈
小规模纳税人有明显利好,按月申报的月销售额10万以内,按季申报的季度销售额30万以内,免征增值税,但要注意,开具增值税专用发票的部分不能免税,部分客户要求开专票,意味着这部分收入需要实打实交税,很多小企业主选择拆分业务或调整开票时间,就是为了用满每季30万的免税额度。销项税和进项税怎么抵扣?手把手拆解两步法
销项税和进项税怎么抵扣,是增值税管理的核心操作,也是一般纳税人财务岗的基本功,搞清楚流程比看懂公式更重要。第一步:算准当期的销项税额
打开增值税开票系统,统计当期开具的专票和普票金额,别忘记加上未开票收入,这属于企业主动申报的范畴,系统里的数据会直接同步到电子税务局申报表,但需要人工核对差异。第二步:在发票综合服务平台完成勾选认证
现在全面数字化电子发票推行后,操作路径更便捷,具体步骤如下: 1. 登录企业税务数字账户或增值税发票综合服务平台。 2. 进入“抵扣勾选”模块,选择税款所属期。 3. 勾选当期取得的合规进项发票,点击“统计确认”。 4. 确认后,进项税额数据自动带入申报表附表二。无法抵扣的进项税有哪些坑
实务中,以下场景的进项税绝对不能抵扣: - 用于集体福利或个人消费的购进货物,如食堂采购的食材。 - 非正常损失的购进货物及相关的加工修理修配劳务和交通运输服务。 - 贷款服务、餐饮服务、居民日常服务,即便取得专票,也只能计入成本,不可抵扣。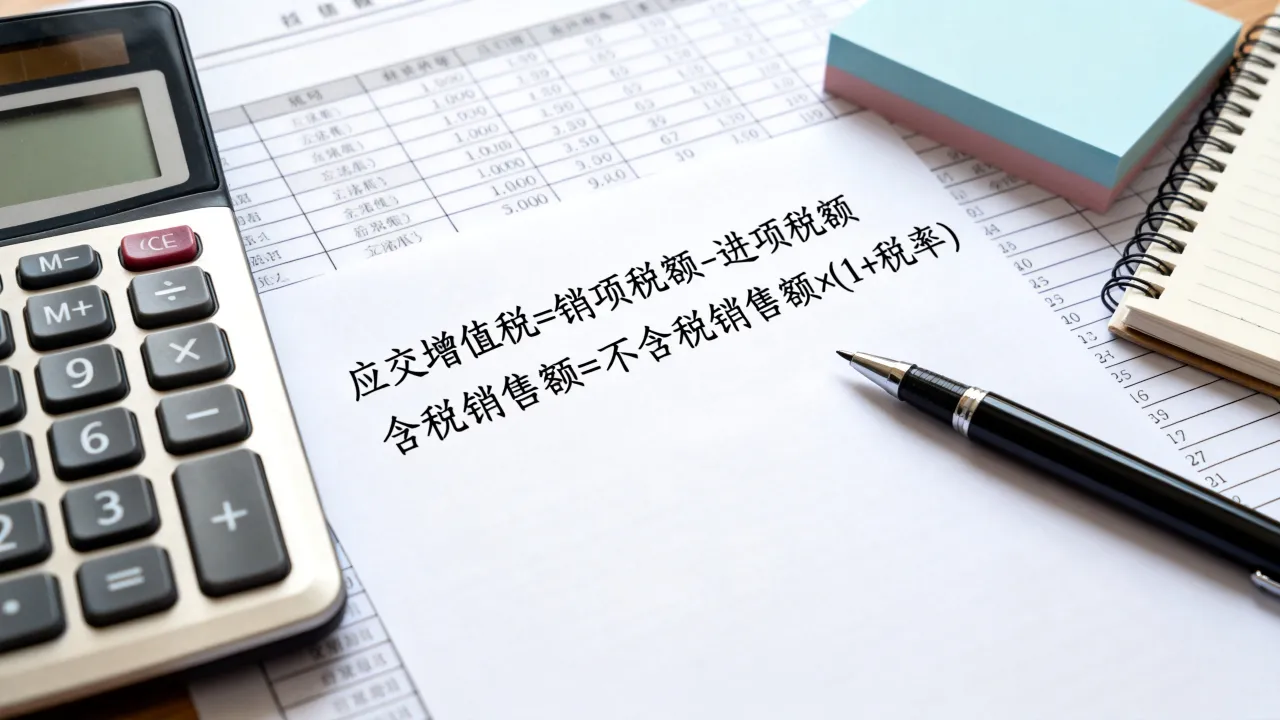
增值税税率分别是多少?先看你属于哪一类
增值税税率分别对应不同业务类型,选错税率会导致申报异常,下表列出常见业务的税率和征收率,方便对照:| 纳税人身份 | 税率/征收率 | 典型业务场景 |
|---|---|---|
| 一般纳税人 | 13% | 销售货物、加工修理修配劳务、有形动产租赁 |
| 一般纳税人 | 9% | 交通运输、建筑安装、不动产租赁、销售不动产 |
| 一般纳税人 | 6% | 现代服务、金融服务、研发和技术服务、信息技术服务 |
| 一般纳税人 | 0% | 出口货物或者跨境应税行为 |
| 小规模纳税人 | 1%(原3%) | 销售货物、提供服务、劳务 |
| 小规模纳税人 | 5% | 不动产租赁、劳务派遣差额征税 |
混合经营如何处理
公司同时经营不同税率业务,需要分别核算销售额,比如一家公司既卖设备(13%)又提供安装服务(建筑服务9%),如果未分别核算,税务机关会从高适用税率,业内专家指出,这是日常申报中最容易忽视的高风险点,建议在合同和财务核算中就将收入按业务类型分项管理。深圳增值税申报流程:从计算到扣款的最后一公里
深圳电子税务局操作路径
1. 登录“国家税务总局深圳市电子税务局”官网。 2. 点击“我要办税” - “税费申报及缴纳”。 3. 选择“增值税及附加税费申报(一般纳税人适用)”或“增值税及附加税费申报(小规模纳税人适用)”。 4. 系统自动预填部分数据,重点核对销售额栏次和进项税额栏次。 5. 确认无误后,点击“申报”,系统自动跳转至扣款界面。 6. 选择三方协议扣款或扫码支付,完成税款缴纳。深圳市税务局近年来持续优化数字税务系统,申报表支持智能归集发票数据,极大减少了手动填表出错率,如果申报后发现有误,在申报期内可以作废重报,过了申报期只能走更正申报流程,这会增加时间成本。