主要缴纳增值税和个人所得税(经营所得),其中增值税月销售额10万元以下(含本数)目前免征,个人所得税则根据账务情况选择查账征收或核定征收,按季申报是绝大多数个体户的常规节奏。
如今聊起个体户缴税,很多老板第一反应是“是不是要交很多钱”或者“没生意用不用报”,咱们把这件事拆开揉碎,用大白话讲清楚,你不需要变成会计,只需要知道什么时候该做什么事。
个体工商户需要交哪些税
个体户不是企业,但它也是独立的纳税主体,日常经营中,绝大多数个体户只和两个税种打交道:增值税、个人所得税,至于城建税、教育费附加这些,属于增值税的“附加品”,跟着增值税走。
增值税:3%征收率,季度30万以内可免
小规模纳税人(个体户基本都是)适用简易计税,征收率通常为3%,但政策延续到2027年底的优惠是:
- 月销售额不超过10万元(季度不超过30万元)免征增值税,这里说的是普票收入,专票收入不享受免税。
- 适用3%征收率的应税销售收入,可减按1%缴纳,这意味着哪怕你超过了30万,实际税负也很轻。
举个例子:你开一家水果店,一季度卖货收入25万,全部开普票,那么这25万增值税一分不用交,如果季度收入40万,其中有10万开了增值税专用发票,那这10万按1%交税,剩下30万部分若满足免税条件则继续免。
个人所得税(经营所得):真正的“税后利润”思维
个体户不交企业所得税,只交经营所得个税,这个税的计算逻辑不复杂,但两种征收方式差别很大,直接影响你掏多少钱。
查账征收:按利润交,多赚多交,亏了不交
适合会计账簿健全、能准确核算成本的个体户。
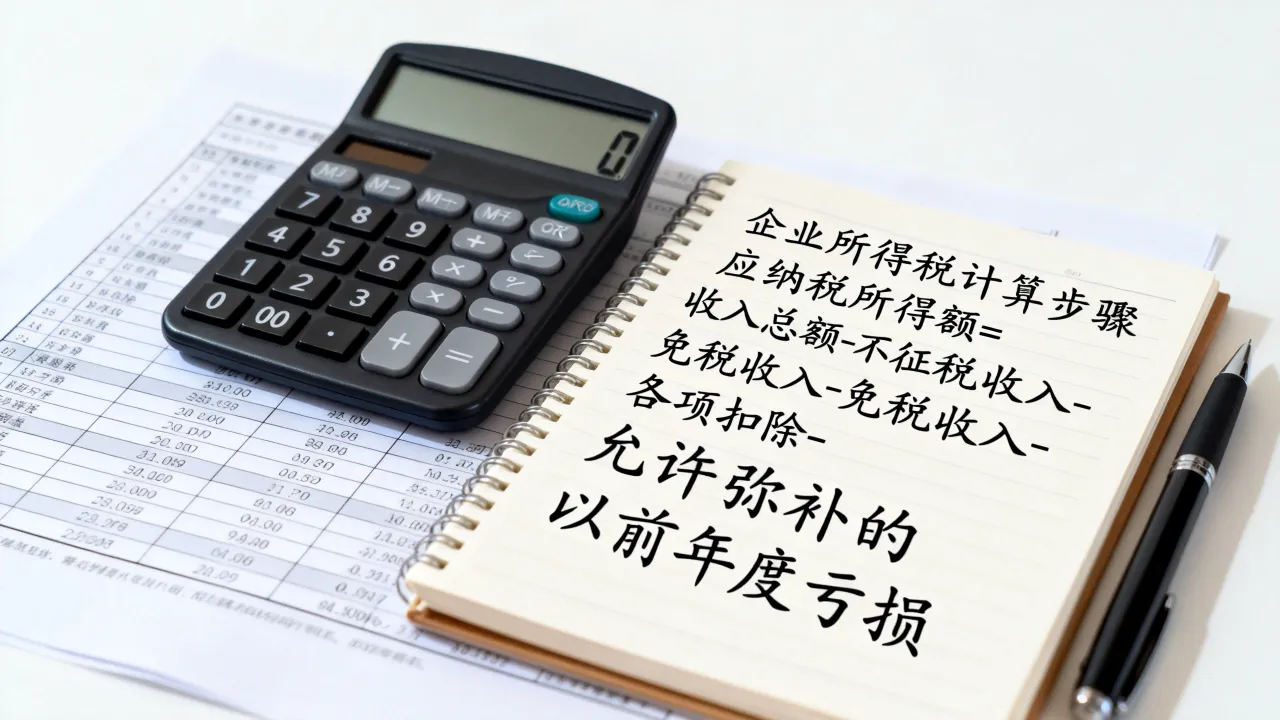
计算公式为:全年应纳税所得额 = 收入总额 - 成本费用 - 损失 - 60000元/年(业主减除费用) - 专项扣除(社保)等。
税率适用5%-35%的五级超额累进税率,应纳税所得额不超过3万元的部分,税率5%;超过3万至9万的部分,税率10%;超过9万至30万的部分,税率20%;超过30万至50万的部分,税率30%;超过50万的部分,税率35%。
比如你一年收入100万,成本费用70万,没有其他扣除,那么应纳税所得额=100万-70万-6万=24万,对应税率20%,速算扣除数10500,应交个税=24万×20%-10500=37500元。
注意,经营所得个税不并入综合所得,不和工资薪金的起征点混着算。
核定征收:按收入“估”一个税额,省心但未必划算
很多小餐饮店、小卖部账务不全,税务机关会采用核定征收,常见两种方式:
- 定额征收:直接核定每月交多少税,比如每月固定200元经营所得个税。
- 核定应税所得率:按收入乘以一个核定利润率(比如5%-15%),再套五级累进税率。
核定征收的好处是不用纠结成本发票,但坏处是哪怕你亏损了也得交税,年度中间如果收入变化大,得主动找专管员调整定额。
个体工商户季度申报流程:网上办,别跑大厅
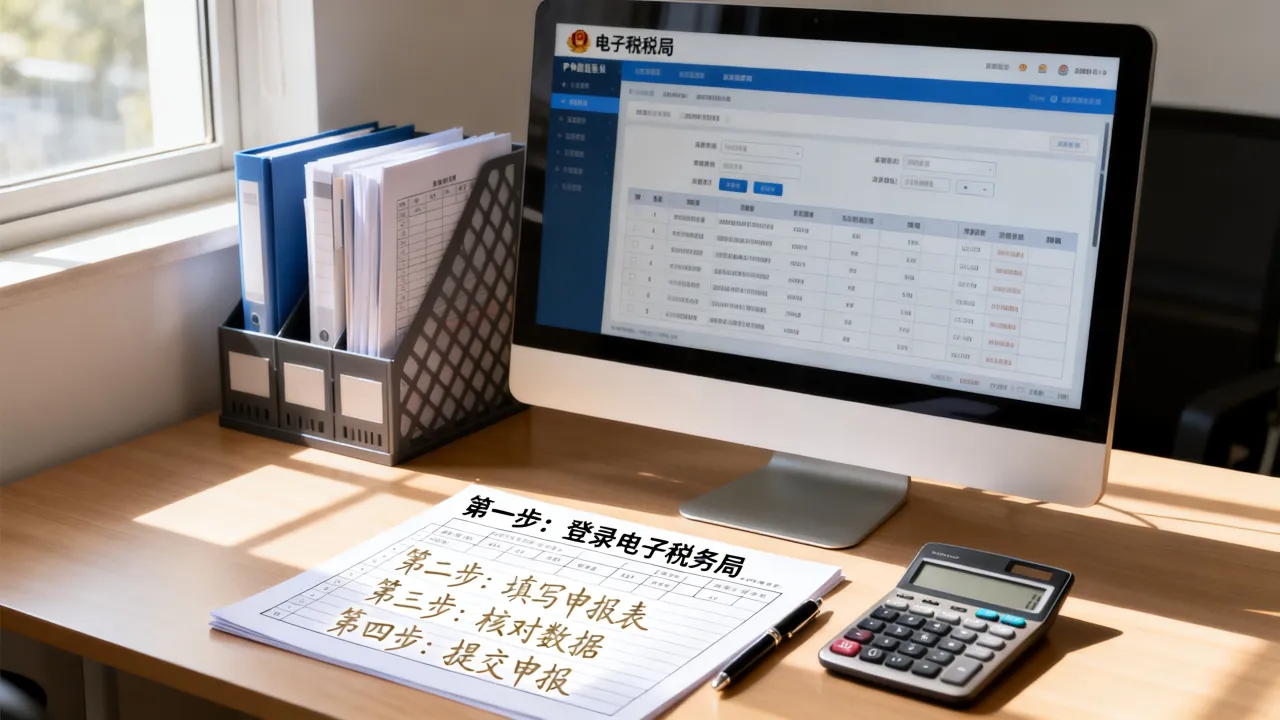
现在申报缴税基本都在电子税务局搞定,每个季度终了后的15日内,也就是1月、4月、7月、10月的前半个月完成申报。
操作路径(以国家税务总局电子税务局为例)
- 打开当地电子税务局网站,用“个体业务”或“企业业务”登录,通常用身份证号或统一社会信用代码。
- 点击“我要办税” → “税费申报及缴纳”。
- 先填《增值税及附加税费申报表(小规模纳税人适用)》,系统会自动带出开票数据,你核对收入额无误即可,如果本季收入低于30万且全开普票,免税栏会自动填上。
- 再填《个人所得税经营所得申报表(A表)》,查账征收的按利润填,核定的按系统预填数确认。
- 提交后用三方协议扣款,或生成二维码扫码缴款。
如果季度没有经营,也别忘了零申报,拖欠申报比欠税麻烦,会产生罚款并影响信用。
个体工商户核定征收和查账征收区别:怎么选才划算
这是被问烂了的话题,你新办执照时,税务登记环节会让你确认征收方式,不同情况差异大,直接看对比:
| 对比维度 | 核定征收 | 查账征收 |
|---|---|---|
| 成本核算要求 | 不需要完整账簿 | 必须建账,凭证齐全 |
| 税款计算 | 按收入或定额推算 | 按实际利润计算 |
| 亏损处理 | 亏损也要交税 | 亏损不用交税 |
| 发票管理 | 缺进项票影响小 | 缺进项票直接导致利润虚增 |
| 适用情况 | 规模小、业务简单、账务混乱 | 门店大、毛利高、有完整成本渠道 |
建议给到你的判断依据是:
- 如果你的成本主要是人工和房租这种有据可查的,且利润不高,查账征收可能更省税。
- 如果毛利很高但经常拿不到进货发票(比如农产品、废旧物资),核定征收反而更稳。
现在税收征管趋严,很多地方对连续开票超过限额(比如每月开票额超过10万)的核定户,强制转为查账征收,所以别把核定当成永久福利,备好账底是正道。
个体工商户营业执照注销要交税吗
准备关门歇业时,税务注销是跑不掉的环节,最常见的疑问是“都不干了还交什么税”,税务注销不是补税,而是清算。
注销前必做三件事
- 缴清欠税:只要之前有未申报的属期,逾期未缴的税款,注销时必须补齐本金和滞纳金。
- 申报清算所得:从年初到注销日,算一次经营所得个税,若账上还有库存货物,处理掉的所得也得申报。
- 缴销发票和税控设备:未开具的空白发票作废缴回。
流程上先到办税服务厅清税,拿到清税证明后,才能到市场监督管理局办工商注销,不少个体户卡在这一步是因为进项发票缺失导致清算利润虚高,多交冤枉税,所以日常进货别贪图便宜不要票,办注销时就知道发票有多重要了。
个体工商户需要交哪些税?开票和免税的临界点
这里再补充几个常见场景,帮你避坑。
开专票会占用免税额度吗?
会,你开的每一张增值税专用发票,无论金额多小,都要交税,而且占用月度10万/季度30万的免税额度,举个例子,某季度你开了5万专票,又开了26万普票,合计31万,超过30万,那26万普票也得跟着交税。
房租收入要不要交税?
个体户名下有房产出租,属于“财产租赁所得”,和经营所得是分开的两笔税,租金收入按财产租赁所得缴纳个人所得税,税率为20%,但月租金不超过10万时增值税也是免的,这个容易被人忽略,年末汇算时容易产生补税。
个体户可以0申报多久?
连续零申报不能超过6个月,超过会被大数据标记为“长期零申报异常户”,轻则被要求自查,重则税务局直接核定税额,隔三差五有笔小收入,哪怕几十块钱,也比纯粹零申报安全。
写在最后
个体工商户纳税这件事,上头是增值税和个税两头跑,底子是征收方式决定你的税负轻重,该享受的月10万免税别漏掉,该建的账也别躲。
记住核心操作顺序:季度结束先看开票额,没超30万普票全免,超了按1%交;个税先分清是核定还是查账,按各自规则填表;注销前先清税再工商,把这三步走顺了,税务上就不会出岔子。
个体工商户季度申报常见问题解答
Q:个体户可以不去税务局报到,直接用银行收款码收钱吗?
税务系统早已和支付平台数据打通,流水异常会触发预警,办完营业执照后30日内,无论如何都要到电子税务局做税务登记并核定税种,哪怕当期零申报也要报,拖的时间越长,罚款风险越高。
Q:核定征收的个体户,季度收入超过30万怎么办?
超过部分全额缴纳增值税,按1%征收,个人所得税方面,系统会按你申报的收入乘以核定利润率重新计算,但通常不影响已核定的定额部分,若经常性超标,税务机关有权要求你重新核定定额或转为查账征收。
Q:经营所得个税每年还要做年度汇算吗?
需要,年度终了后次年3月31日前,办理经营所得汇算清缴(申报表B表),即便每月税额已预缴,也要汇总全年收入和成本,多退少补,从税务机关公开信息来看,近年相当一部分个体户汇算后是退税,源头在于季度预缴时多扣了成本费用,因此保留完整的进货单据从来不是白费功夫。