主动在国家税务总局官方查验平台或电子税务局完成手工核验,不要只依赖出票方提供的“查验结果”。无论是纸质发票还是电子发票,只要开票方数据上传,官方系统就能给出最准确的反馈,这篇文章会用实操步骤、场景化案例和易错点提醒,帮你彻底搞清楚怎么查、去哪查、查完看什么。
发票查验平台哪个准?官方入口怎么找
这是很多人卡住的第一步,搜索引擎上搜“发票查验”,排名靠前的可能全是第三方商业网站,它们大多只是聚合查询,数据来源仍是官方接口,但加载慢、有广告、甚至可能诱导输入更多个人信息,行业共识认为,查验发票的真假,核心是“认准官方域名”。
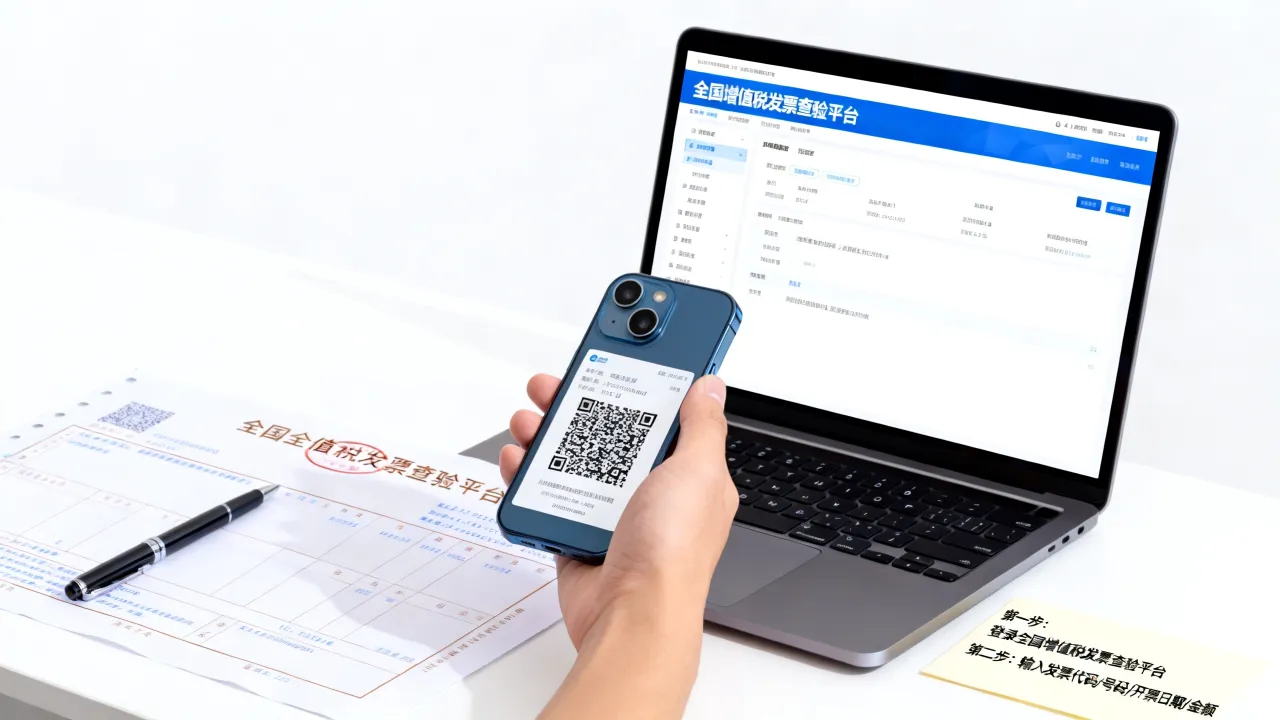
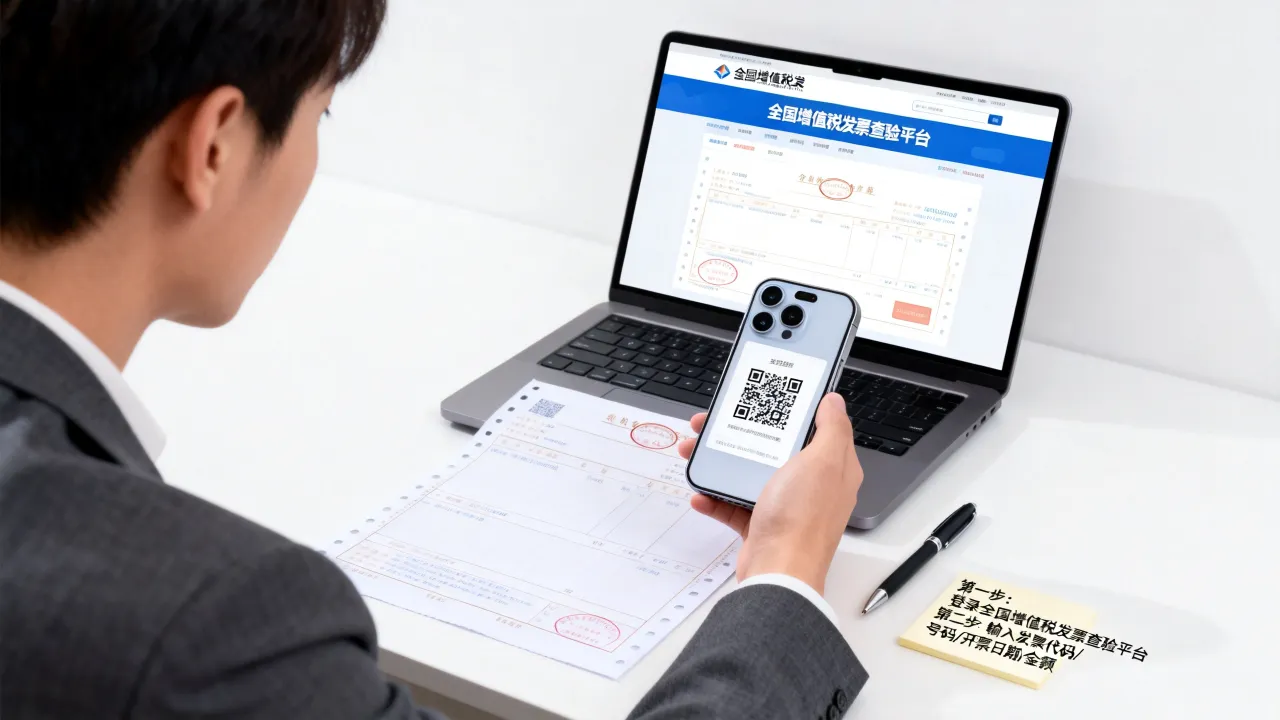
全国增值税发票查验平台
这是国家税务总局官方唯一的发票查验门户,查验范围覆盖增值税专用发票、增值税普通发票(含电子普通发票)、机动车销售统一发票等。
操作路径很简单:
- 浏览器输入网址:
https://inv-veri.chinatax.gov.cn(注意是“inv-veri”,不是其他变体),建议手动输入,不要从搜索引擎点击推广链接进入。 - 依次填写“发票代码”“发票号码”“开票日期”,输入校验码(后6位)。
- 点击“查验”,系统会返回该张发票的票面信息及查验次数。
这里有个非常关键的细节:官方平台会根据验证码区分“查验次数”。 如果系统显示“该发票已查验多次”,但开票方告诉你这是首次开具,那这张发票就存在较大嫌疑,很多造假团伙会用真实发票的票面参数克隆伪票,首次查验可能通过,但多次查验后,次数记录就会露馅。
电子税务局相关功能
如果你是企业财务人员,不一定要跑去公共平台,登录所在省份的电子税务局——比如搜索“国家税务总局某某省电子税务局”——在“我要查询”或“发票使用”模块下,通常有“发票真伪查验”入口,这个渠道的好处是:能直接关联你所在企业的税务登记信息,查验结果可以直接归档,无需二次截图保存。
也有一部分省份的税务官方App支持扫码查验发票上的二维码,二维码里编码的通常是发票基本要素和查验链接,扫描后会自动跳转到官方查验结果页。
电子发票怎么验真伪?分四步走
电子发票普及后,很多人收到PDF或OFD文件就直接报销,忽略了文件本身也分“真文件”和“假文件”。
第一步:看发票版式文件来源
正规电子发票,开票方通过税务UKey或税控盘开具,生成的文件自带防伪版式信息,最直观的特征是:文件右下角有发票监制章(椭圆形红章),章内文字清晰、边缘锐利,用Adobe Acrobat或WPS打开后,印章区域是可被选中、可复制文字的(那其实是数字签名区域),如果印章看起来模糊、无法选中,或者整个文件只是一张平面扫描图,就要提高警惕。
第二步:验证OFD或PDF的“数字签名”
电子发票的核心是附带税务数字签名,是税务局统一的加密机制,查验时,打开增值税发票查验平台,输入电子发票的“发票代码”和“发票号码”,系统会读取底账数据,如果票面信息完全匹配,就能确认这张电子发票在税务系统中真实存在。
第三步:检查发票监制章编号
电子发票的监制章上有12位数字,这是国家税务总局统一的发票监制章编号,你可以对比同一省份开具的其他发票,编号应当一致,如果编号异常,大概率是仿造的报销凭证。
第四步:核对开具方名称与购买方名称
电子发票可以重复打印,所以最关键的一步是:确认你要报销的这张发票,购买方信息是否填的是你所在公司的全称和税号,很多“真发票”问题不是票本身假,而是被冒用——对方拿了一张真票,但购买方并非你公司,也拿来报销,这种情况在官方平台上查验,票是真的,但你并不该为它付款。
纸质发票真伪:除了官网查验,还要看这几个物理特征
尽管电子发票逐渐普及,但纸质发票在日常报销中仍然常见,尤其在餐饮、酒店、过路过桥等场景,纸质发票的查验,要“系统比对 + 肉眼看板”结合。
水印与防伪纸张
增值税普通发票和专用发票,纸张内嵌水印图案,迎光透视可见“税”字变形图案,这是仿造难度极高的物理防伪,造假票通常没有水印,或水印模糊、位置不对。
发票密码区的“密文”
发票密码区是84位或更多位的字符组合,由开票系统生成,与发票代码、号码、金额等要素通过加密算法关联,将密码区内容输入官方平台查验时,如果字符对不上,系统会提示不符,实际操作中,不建议手动输入密码区全部字符——那大概率会输错,更稳妥的办法是:直接发挥发票上二维码的最大价值,用税务官方App扫码,自动识别包含密码区信息的完整密文,扫码后,核对识别的字符数量、格式是否与票面一致,跳转到官方结果页后,再核对票面金额、税额、开票日期。
票据台账的“流向”证据
除了肉眼和系统查验,还有一个值得做的核实动作:让对方提供发票对应的开票清单或销货清单,尤其大额采购,发票只是汇总载体,后面应附明细,一份合格的开票清单,票号、货物名称、金额、税率,必须与发票完全吻合,业内专家指出,在不少虚开案件中,发票本身能通过真伪查验,但明细清单对不上,最终在审计环节暴露了问题。
发票抬头开错了怎么办?还能查验吗
这属于常见场景,单拎出来说清楚,发票抬头(购买方名称)开错,最常见的是漏写“有限公司”四个字,或者税号多一位少一位。
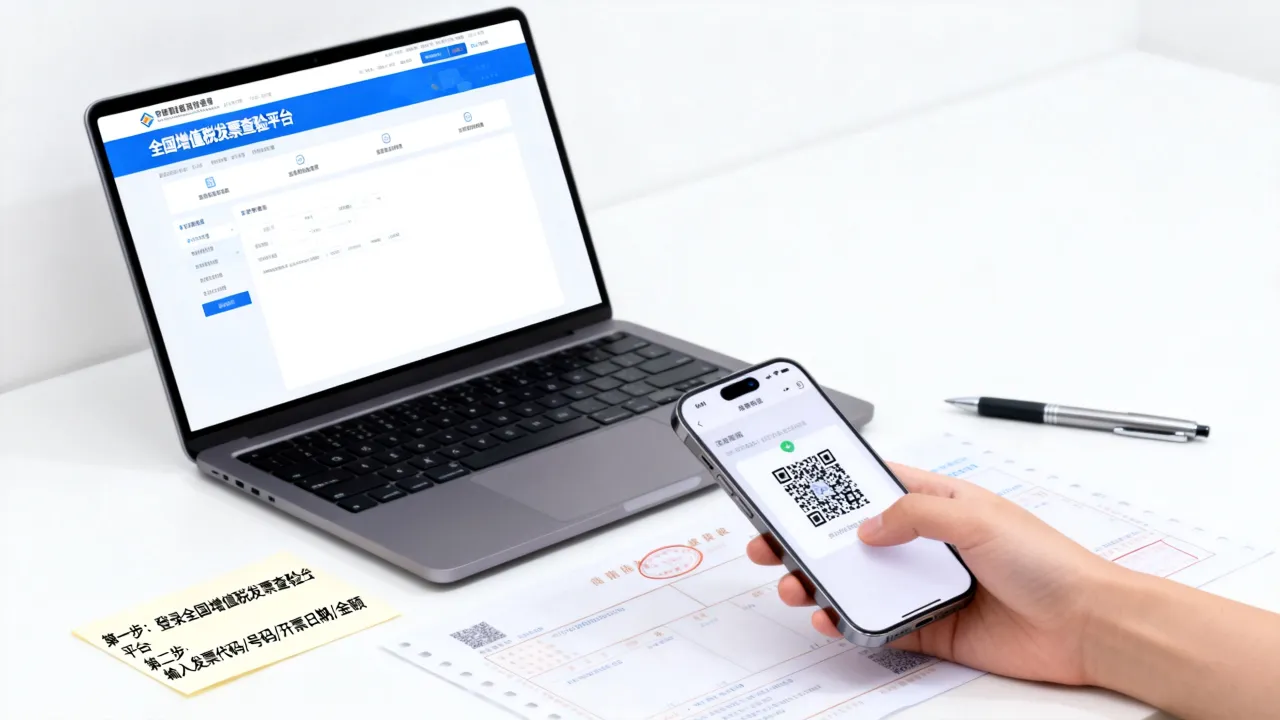
首先要判断:票面信息一旦错误,这张发票通常无法用于抵扣或报销,需要作废重开——不是你拿去改,是开票方作废后重新开具,你手里的错误发票,虽然能在官方平台查到它是一张“真票”,但它对你没有实际使用价值。
这提醒我们:查验真假和判断能否报销,是两个步骤。 查验环节确认票是真实的,下一步还要核对购买方信息、货物内容、金额与你实际业务是否一致。
常见六种“半真半假”发票,官方平台可能查不出来
这里不是说官方平台能力不行,而是说发票链条上的风险点,不完全在“纸质载体”上,以下几种情况,你在验真时务必多留一个心眼。
克隆票
用真实发票的代码、号码、税款信息重新排版打印,纸张是真的(可能用真票复印件二次印刷),但系统里根本没有这条开具记录,这种票,在官方平台查验时往往会提示“该发票不存在”,或查到的开票方与你手上的票面名称不一致,遇到提示不存在的,不要急着怀疑自己输错了,换个维度(比如开票日期往前推几天)复查一次,仍然查不到,基本可以确认是克隆票。
“大头小尾”票
开具方在系统里开出实际金额较小的票,但交到你手上的联次金额被手动改大,多见于手写版普票、手工发票,这种票在官方平台查询时,存根联金额是小的,而你手上的是大金额,查验后一定要打印或截图结果页,并核对金额那一栏是否与你手上的票面一致。
网购“代开”发票
电商平台常见“代开 发票”服务,其中相当一部分是违法虚开,你花钱买来的票,查验时票面信息真实、能查到,但开票方和你之间没有真实交易,税务机关金税系统的大数据分析能追溯资金流、物流、合同流,一旦被判定为“三流不一致”,即使你不知情,接受虚开发票也要承担相应处罚,所以特别提醒:不要通过非官方渠道购买发票,哪怕是别人声称“随时可查验真伪,假一赔十”的。
走逃企业发票
开票方企业已经走逃(失联)或注销,但发票开具时,数据是已上传的,此类票,在查验平台仍然能查到,但会显示“该纳税人状态异常”或“走逃(失逃)企业”,接收这类发票,进项税额不能抵扣,企业所得税前也不允许扣除,查验时如果看到状态异常的提示,请第一时间反馈给财务,不要自行处理。
“查得出来”的假合同发票
另一种情况是:发票是开票方如实开具的,但用来支撑的合同是补签的,或验收单据是后补的,这类发票当然能查验真伪,但它仍有税务风险,因为业务实质与形式不符,这也解释了为什么很多时候财务会要求你把合同、送货单、对账单一起贴进报销单——不只是形式,也是留存证据链条的一部分。
重复报销的风险
电子发票的打印件可以一式多份,在纸质报销时代是认“原件”,电子发票时代则认“查验记录 + 报销台账”,多数企业会要求员工在发票上签字并写明报销日期,防止同一张电子发票被二次使用,查验完成后,立刻登记入台账,是避免重复报销最有效的习惯。
查验完毕之后的三个收尾动作
查验不只为了确认这一刻的“真”,还要确保后续不留隐患。
- 截图保存查验结果页(注意要包含浏览器地址栏,证明你访问的是官方域名),嵌入报销单据附录。
- 记录查验次数,如果发现“本次为第多次查验”而你从未报过这张票,立即联系开票方确认是否被他人冒用。
- 对金额较大的发票,建议抽查开票方的纳税信用等级和经营状态,在电子税务局“公众查询”-“纳税人状态”栏输入对方税号即可查看,最基本的一点是——看纳税人状态是否为“正常”。
发票真假查询:常见问题快问快答
发票查验平台提示“查无此票”,是不是就一定是假票?
不一定,开票方可能尚未完成数据上传(尤其是当日开具的发票),或你输入的校验码有误,建议核对发票代码(旧版10位、新版12位)和号码,确认没有混淆英文字母与数字,换个浏览器或等一个工作日后复查,若仍查不到,再判定为异常。
电子发票没有发票专用章,有效吗?
有效,全面数字化电子发票(数电票)已不再要求加盖发票专用章,其法律效力等同于传统纸质发票,但部分省份的特定行业尚未完全切换,收到无章的电子发票,应查验其在官方平台上的状态;如果开票方是数电票试点纳税人,无章属正常现象。
业务员收到一张餐饮发票,扫码查验和输入号码查验,结果不一样,以哪个为准?
以输入发票代码、号码、开票日期查询的结果为准,票面二维码包含的查验链接,有时被恶意篡改为指向仿冒网站,扫码后可能跳转到高仿页面,养成手动输入官网地址的习惯,不依赖二维码作为唯一入口,这也是发票查验平台哪个准这一问题上,最实用的判断标准。
验证发票真假并不需要多么复杂的工具,关键在于路径、习惯和细节,路径对了,去官方平台查一次;习惯对了,截图存档登记台账;细节对了,核金额、核抬头、核状态,做到这三层,假发票基本无处遁形,建议你下次收到发票时,先花九十秒走完查验流程,再提交报销,把风险卡在付款之前。